
PepsiCo (PEP), le groupe derrière Pepsi, Lay's, Doritos et Quaker, a abaissé jeudi 8 octobre sa prévision de bénéfice pour l'année. Il vise désormais une croissance du bénéfice par action de 2,5 à 3,5%, contre 5 à 7% jusqu'ici, et l'action a pourtant gagné 3,73% sur la séance.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, rentabilité |
Un trimestre solide, une année revue en baisse
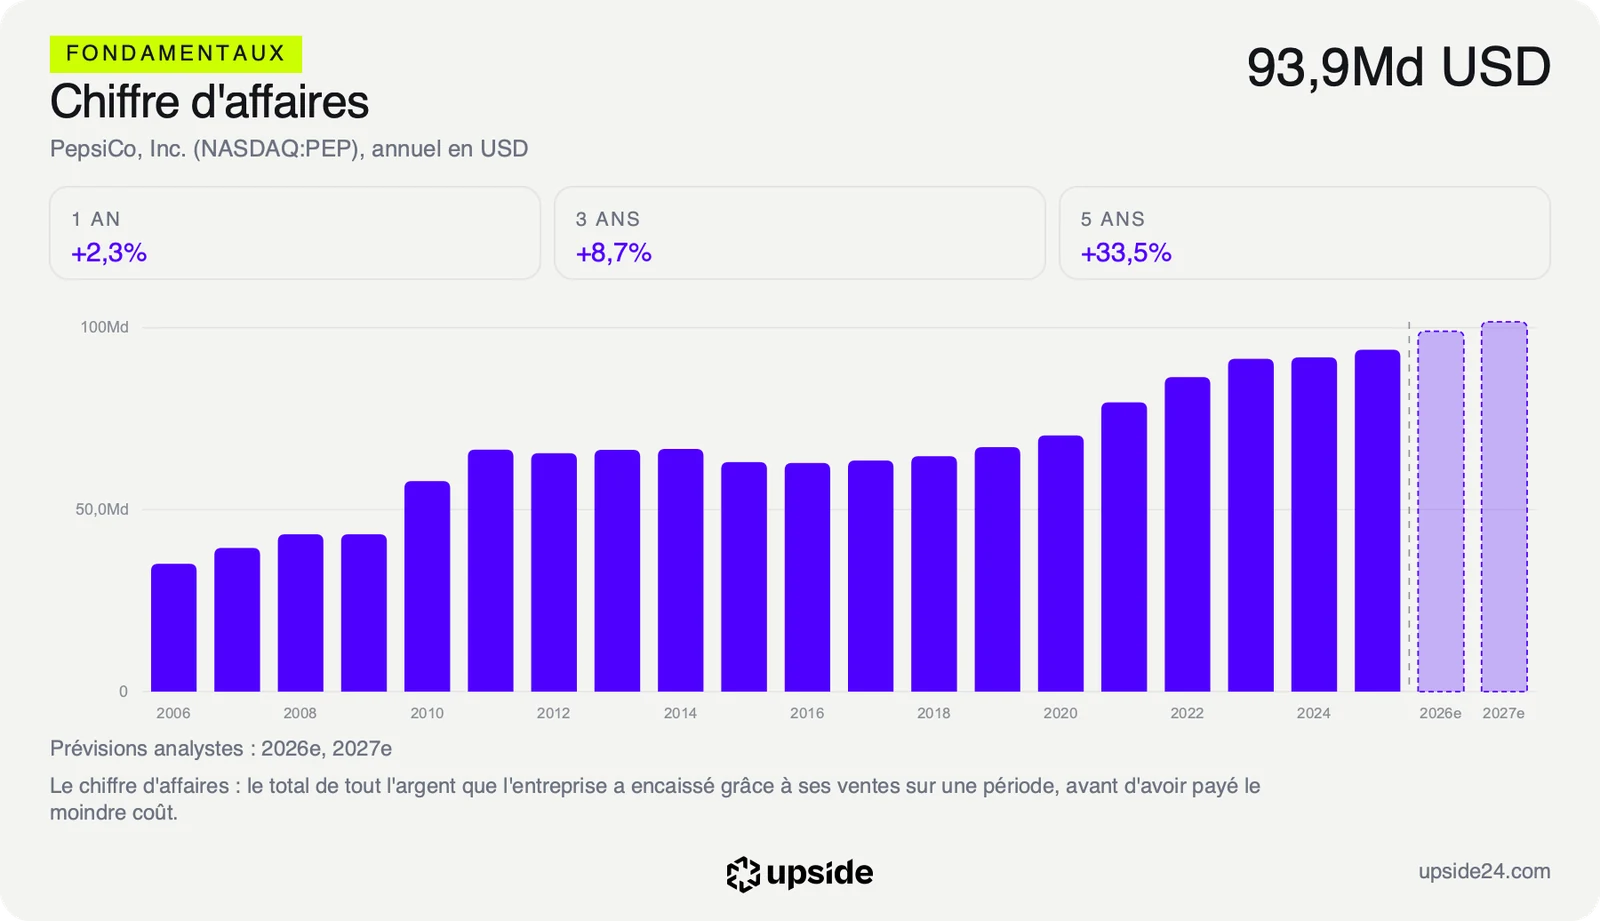
Au troisième trimestre, PepsiCo a réalisé 25,27 Md USD de chiffre d'affaires, en hausse de 5,6%, au-dessus des attentes. La croissance organique, celle qui exclut les effets de change et les acquisitions, atteint 3,1%. Le bénéfice par action ajusté ressort à 2,34 USD, en hausse de 2%.
Le groupe a pourtant revu son année en baisse. Il visait le bas d'une fourchette de 5 à 7% de croissance du bénéfice par action ajusté. Il vise désormais 2,5 à 3,5%. Il invoque la hausse du coût des matières premières et des mesures structurelles de réduction des coûts à financer. L'Amérique du Nord explique l'écart, avec une croissance organique nulle ce trimestre dans les boissons comme dans le grignotage, quand l'Europe, le Moyen-Orient et l'Afrique progressent de 9%.
Un marché qui attendait pire
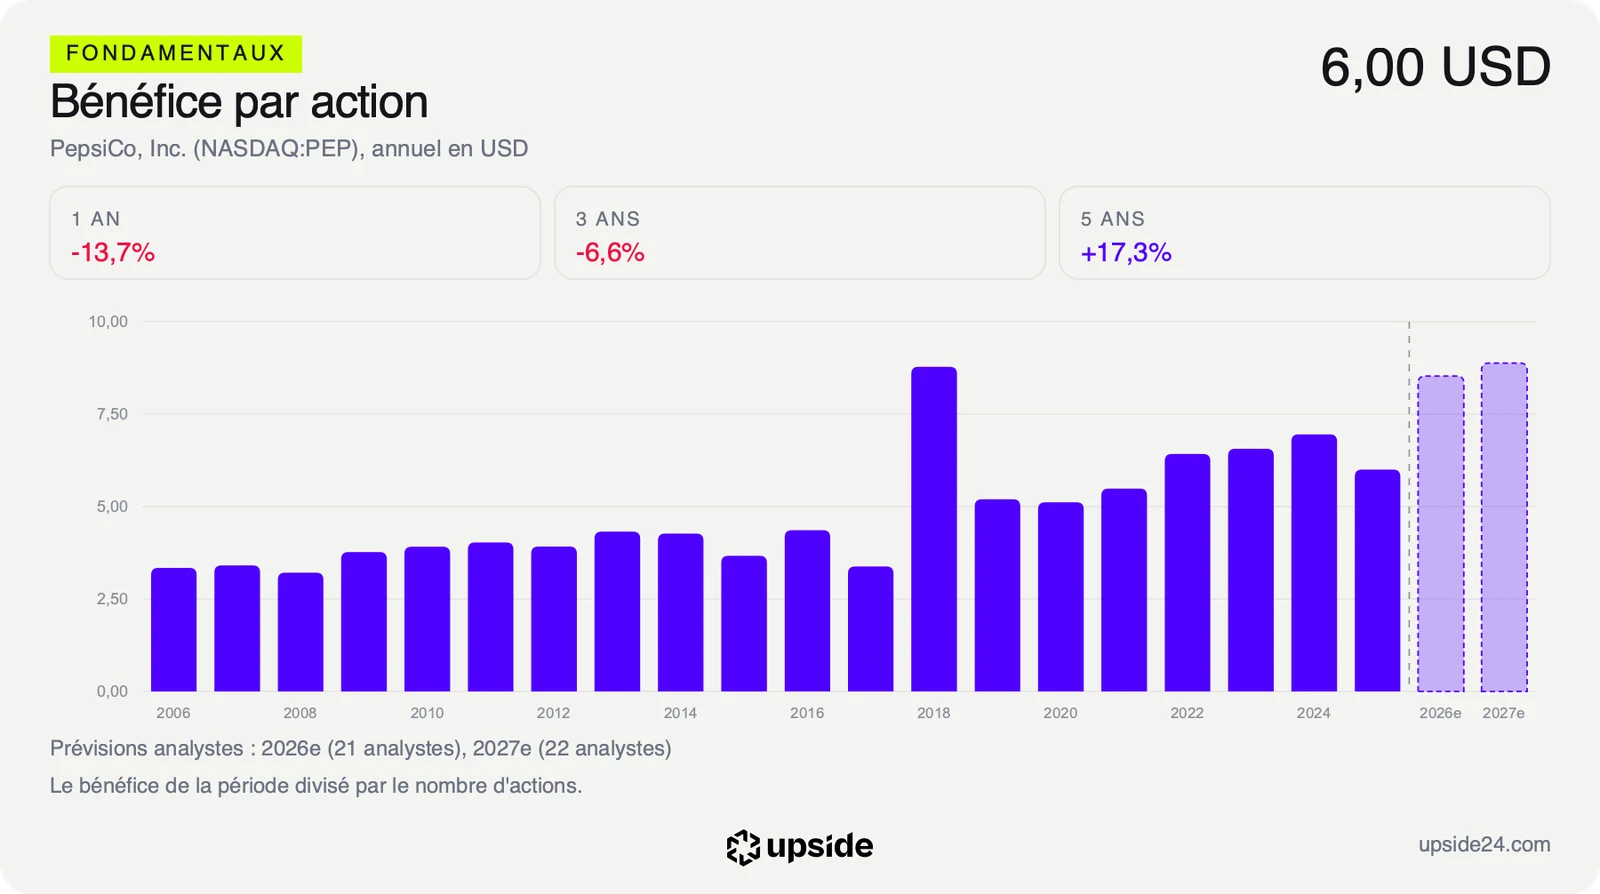
Une prévision abaissée pèse d'abord sur les attentes, ce que le marché paie pour les bénéfices à venir. Ici, le prix en intégrait déjà une bonne part. Au cours actuel, le marché suppose que le free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, progresse d'environ 2,7% par an pendant dix ans. Sur les cinq derniers exercices, le bénéfice par action a crû de 3,25% par an.
Le titre se paie 16,13 fois ses bénéfices des douze derniers mois, contre 19,72 fois pour la médiane des 47 sociétés de boissons de son sous-secteur. Ce multiple se situe au 13e centile de ses cinq dernières années, un des niveaux les plus bas de la période. La rentabilité reste pourtant au-dessus du secteur, avec une marge nette de 11,09% contre 8,27% pour la médiane. L'analyse complète de PepsiCo reprend le dossier dimension par dimension.
Un titre qui rebondit depuis son plus bas annuel
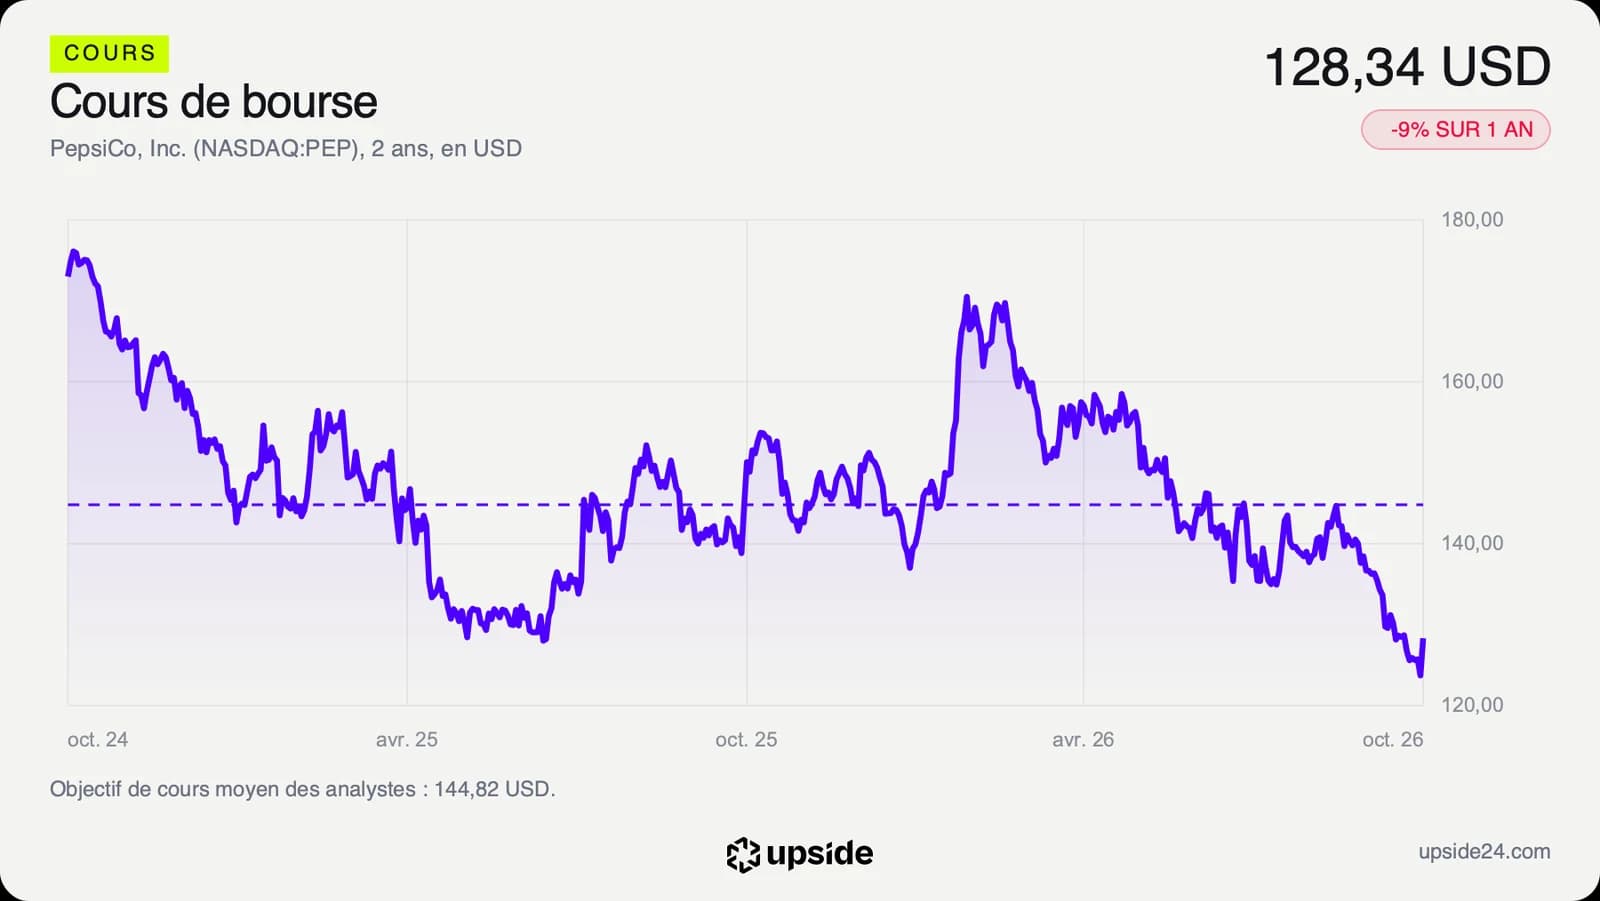
L'action PepsiCo a terminé la séance du jeudi 8 octobre à 128,34 dollars, en hausse de 3,73%. La veille, elle avait touché son plus bas des douze derniers mois, à 123,47 dollars. Elle reste 25,16% sous son plus haut annuel, à 171,48 dollars.
Sur les 24 analystes qui suivent la valeur, 5 sont positifs, 18 neutres et 1 négatif. Leur objectif moyen, environ 145 dollars, laisse 12,84% de potentiel, et les cibles s'étalent de 124 à 169 dollars. Ces objectifs datent pour l'essentiel d'avant la nouvelle prévision.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels, attendue vers le 11 janvier 2027, une date encore estimée. D'ici là, le consensus devra intégrer la nouvelle prévision. Il visait encore un bénéfice par action de 8,53 USD pour l'exercice, dans une fourchette de 8,38 à 8,68 USD.
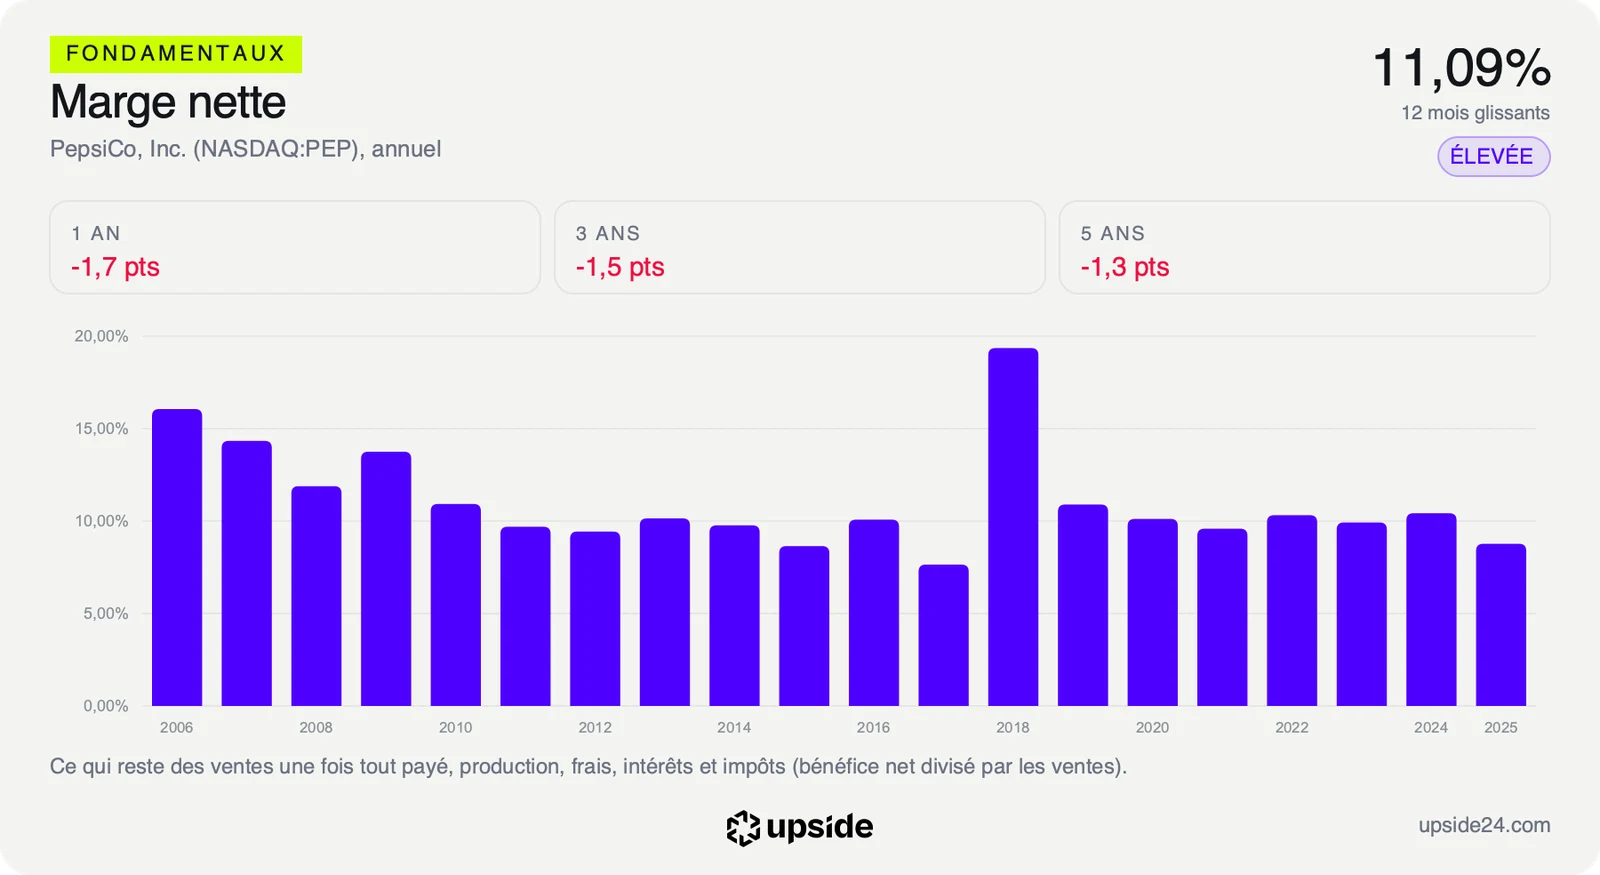
Tant que l'Amérique du Nord reste sans croissance organique et que les coûts montent, la marge nette de 11,09% sert d'amortisseur, et la croissance d'environ 2,7% par an inscrite dans le prix reste à portée. Si les ventes nord-américaines repartent pendant que les économies structurelles agissent, le bénéfice peut retrouver la croissance de 3,25% par an des cinq derniers exercices, au-dessus de ce que le prix suppose. Reste à mesurer si le cours rémunère ce scénario, et la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Bénéfice par action ajusté : le bénéfice net par action, hors éléments exceptionnels. PepsiCo : 2,34 USD au troisième trimestre.
- Croissance organique : la progression du chiffre d'affaires hors effets de change et acquisitions. PepsiCo : 3,1% au troisième trimestre.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice. PepsiCo : 11,09%, contre 8,27% pour la médiane de son sous-secteur.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. PepsiCo : 10,47 Md USD sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours suppose sur dix ans. PepsiCo : environ 2,7% par an au 9 octobre 2026.
- PER : le cours de l'action divisé par le bénéfice par action, soit le nombre d'années de bénéfice payées pour une action. PepsiCo : 16,13.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. PepsiCo : 144,82 dollars pour 24 analystes, de 124 à 169 dollars.