
Take-Two Interactive (TTWO), l'éditeur de Grand Theft Auto, a prévu le 9 novembre des réservations légèrement sous les attentes pour le trimestre de la sortie de GTA VI. Mais son action a repris 7,27% le lendemain, signe que le marché ne juge plus que le jeu.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Attentes, probabilité du scénario |
Une prévision juste sous la barre
Take-Two a publié le 9 novembre après la clôture de Wall Street ses comptes du trimestre clos fin septembre, le deuxième de son exercice. Ses réservations nettes, la valeur des ventes au moment où le joueur paie avant l'étalement comptable, ont reculé de 18% à 1,60 milliard de dollars. Elles atteignaient 1,96 milliard un an plus tôt et la direction visait entre 1,62 et 1,67 milliard.
Take-Two, c'est l'éditeur de Grand Theft Auto et de Red Dead Redemption sous le label Rockstar Games, mais aussi des jeux de basket NBA 2K et de jeux mobiles installés sur des millions de téléphones comme Words With Friends ou Toon Blast.
Selon Reuters, les ventes de NBA 2K27, sorti le 4 septembre, pâtissent de l'attente de GTA VI. Une note d'analyste relayée par Yahoo Finance situe le trimestre 20 millions de dollars sous le bas de la fourchette, surtout à cause de ce jeu. Les dépenses récurrentes des joueurs, les achats réalisés dans les jeux déjà sortis, ont reculé de 9% et pèsent encore 81% des réservations.
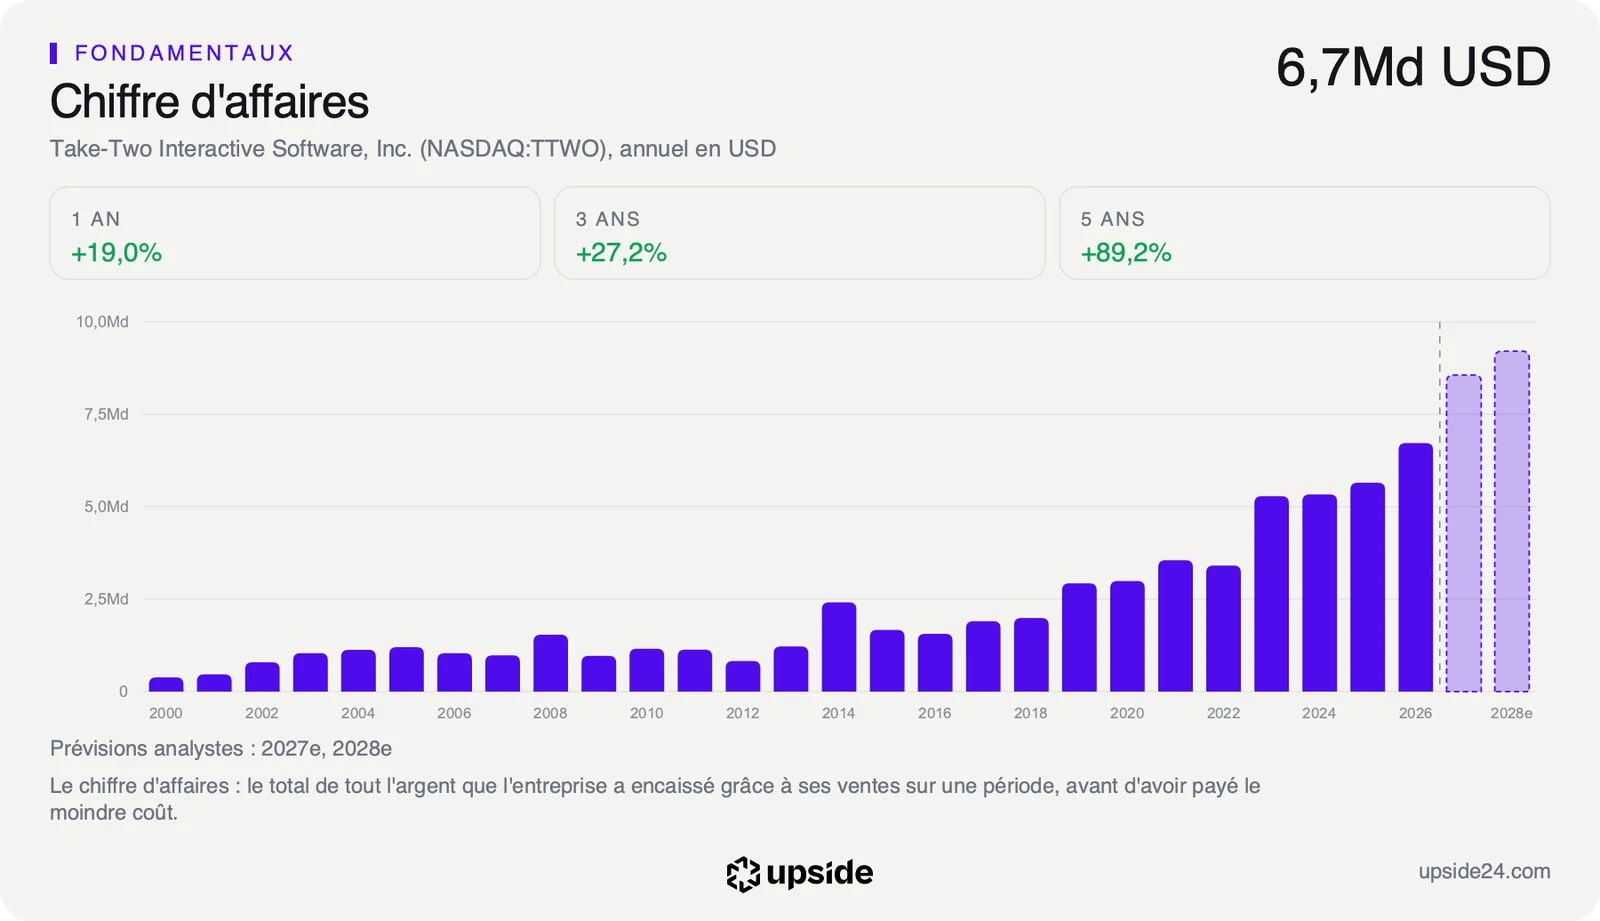
Pour le trimestre d'octobre à décembre, celui de la sortie de GTA VI le 19 novembre, la direction attend entre 3,35 et 3,5 milliards de dollars de réservations nettes. Les analystes visaient 3,51 milliards selon le consensus relayé par Yahoo Finance. Ce seul trimestre pèse plus de la moitié des 6 409,70 M USD de chiffre d'affaires réalisés par le groupe en douze mois.
La direction maintient en revanche son objectif annuel de 8 à 8,2 milliards de dollars de réservations nettes sur l'exercice clos fin mars 2027. Strauss Zelnick, son directeur général, décrit des précommandes qui continuent d'atteindre des niveaux sans précédent, sans en publier le montant ni le nombre d'exemplaires.
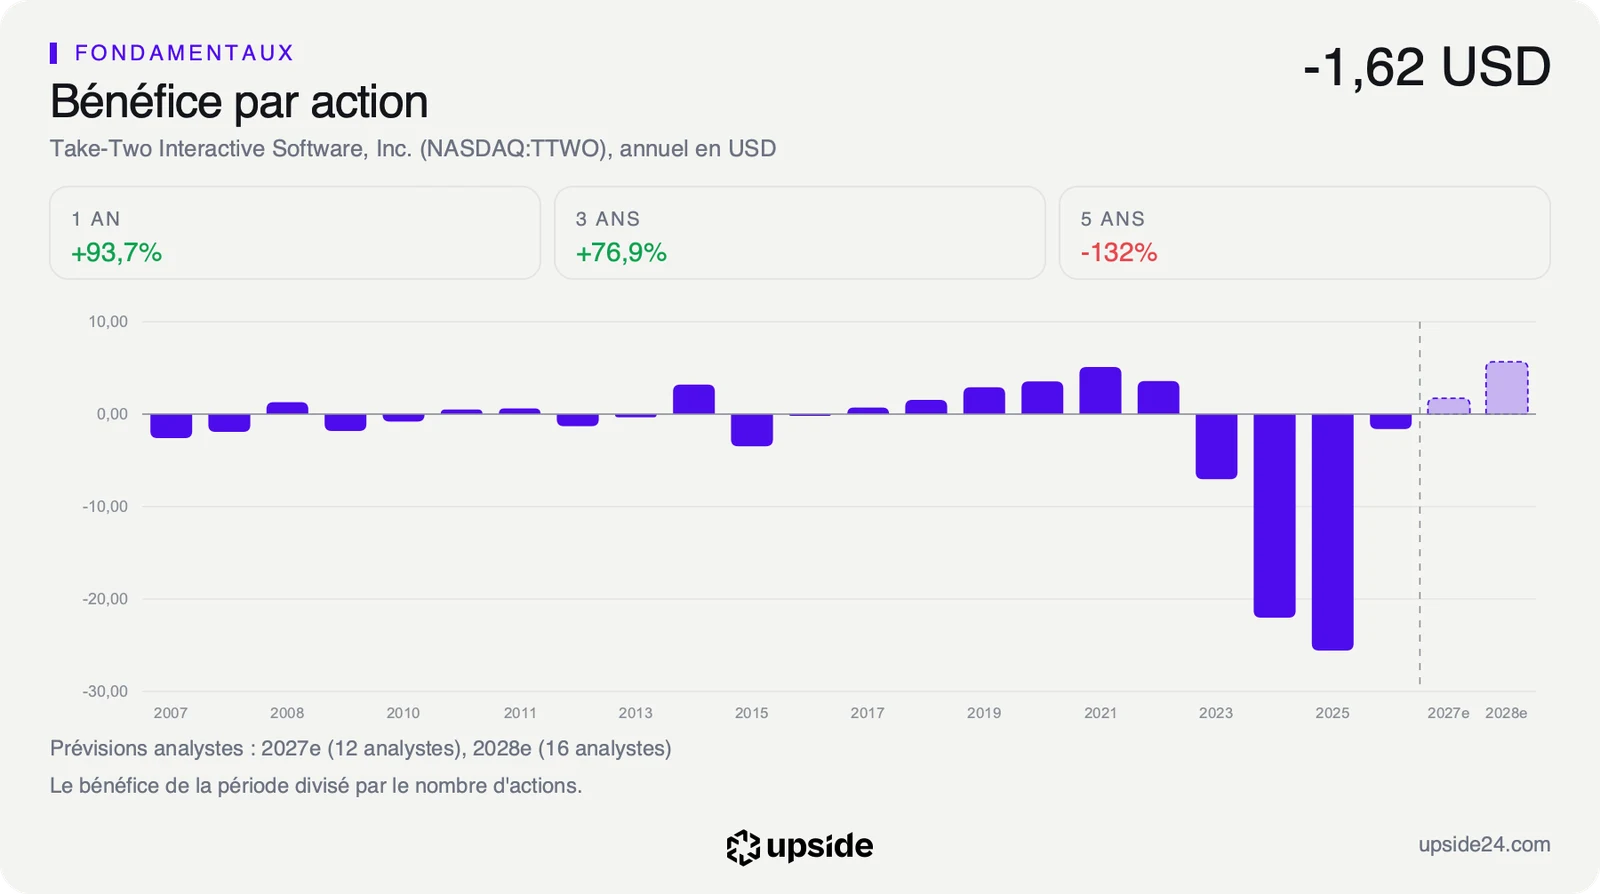
Le chiffre d'affaires comptable du trimestre ressort à 1,50 milliard de dollars contre 1,77 milliard un an plus tôt, la différence avec les réservations tenant à l'étalement des ventes dans le temps. La perte nette s'établit à 54 millions de dollars, contre 133,9 millions un an plus tôt. Pour le trimestre de décembre, la direction attend un bénéfice comptable de 1,30 à 1,44 dollar par action.
Ce que le prix suppose déjà
La prévision d'un trimestre touche d'abord les attentes des investisseurs, avant les comptes eux-mêmes. Le haut de la fourchette de Take-Two reste à 10 millions de dollars du consensus, soit moins de 0,3% du montant attendu. La direction n'a pas non plus touché à son objectif annuel, ce qui explique l'intensité faible retenue pour cette nouvelle.
Le signal le plus net vient du bénéfice comptable par action attendu sur l'exercice, c'est-à-dire ce qui reste pour chaque action une fois toutes les charges payées. Les analystes l'estiment à 1,72 dollar, un chiffre révisé de 16,30% en baisse en trois mois dont 6,80% sur le seul dernier mois. Ils réduisaient donc leurs attentes bien avant la publication du 9 novembre.
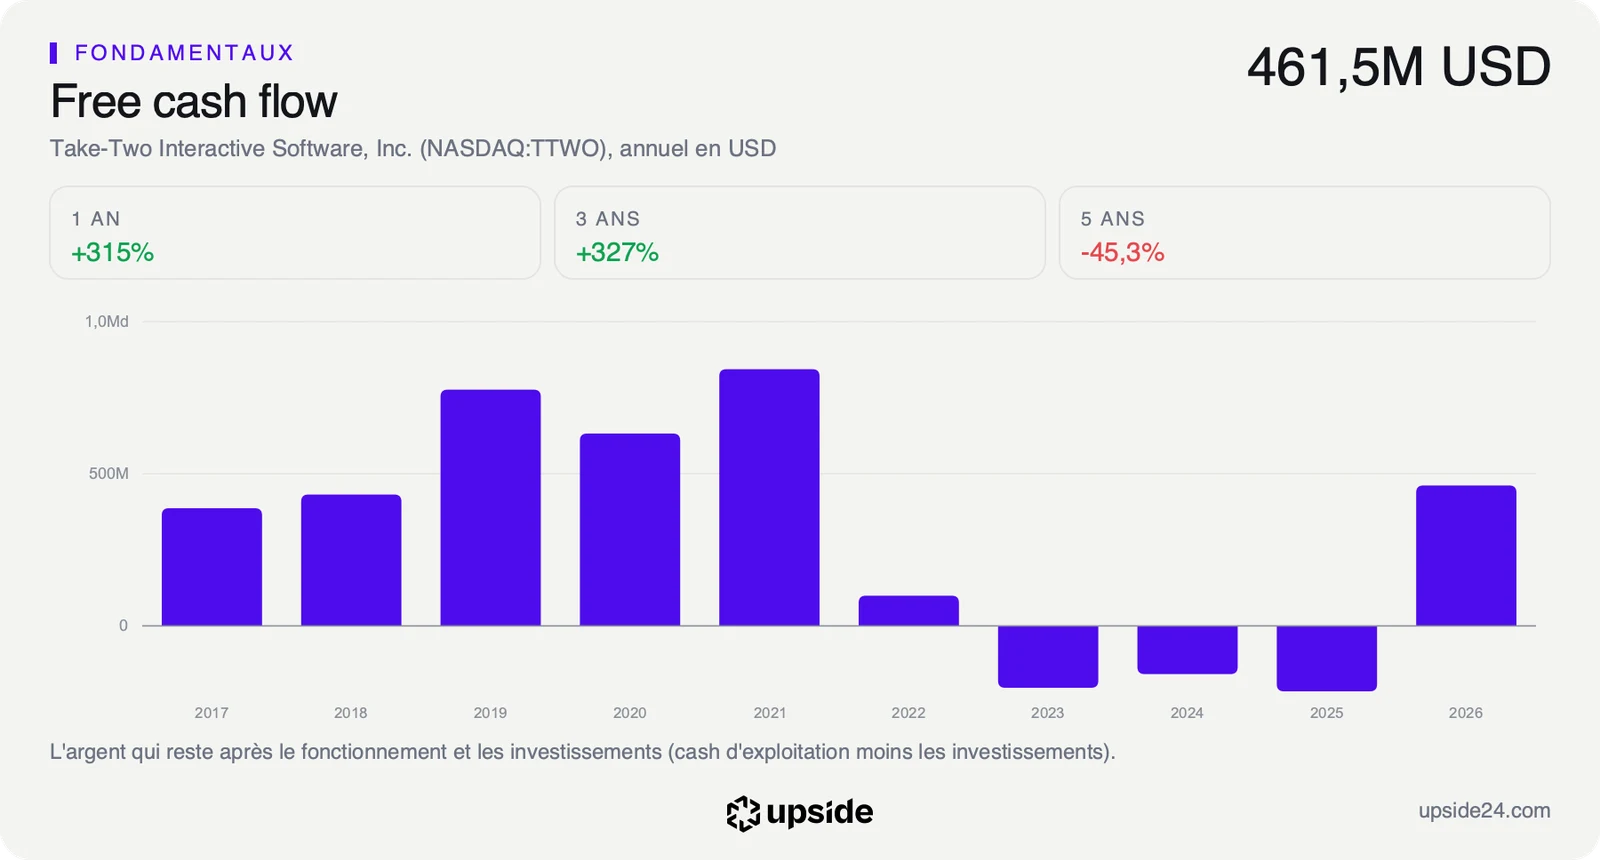
Le prix de l'action regarde bien plus loin que ce trimestre de lancement. Le calcul de la croissance implicite part du cours de 222,48 dollars et remonte à ce qu'il faudrait réaliser pour le justifier. Il suppose que le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, progresse de 45,67% par an pendant dix ans.
Le chiffre d'affaires a progressé de 14,56% par an sur cinq ans, contre 3,78% pour l'éditeur médian des 74 sociétés cotées du jeu vidéo. Le prix demande donc plus de trois fois ce rythme sur une décennie entière. L'écart tient aussi au point de départ, puisque le free cash flow est tombé à 109,40 M USD sur les douze derniers mois contre 461,50 M USD sur l'exercice clos fin mars.
Ce flux ne rapporte aujourd'hui que 0,26% du prix de l'action, soit 26 cents par an pour 100 dollars investis, contre 5,14% pour l'éditeur médian du secteur. L'acheteur paie donc l'après-lancement bien plus que les comptes actuels. La fiche de Take-Two donne sa note et la liste de ses concurrents.
Le titre remonte malgré la prévision
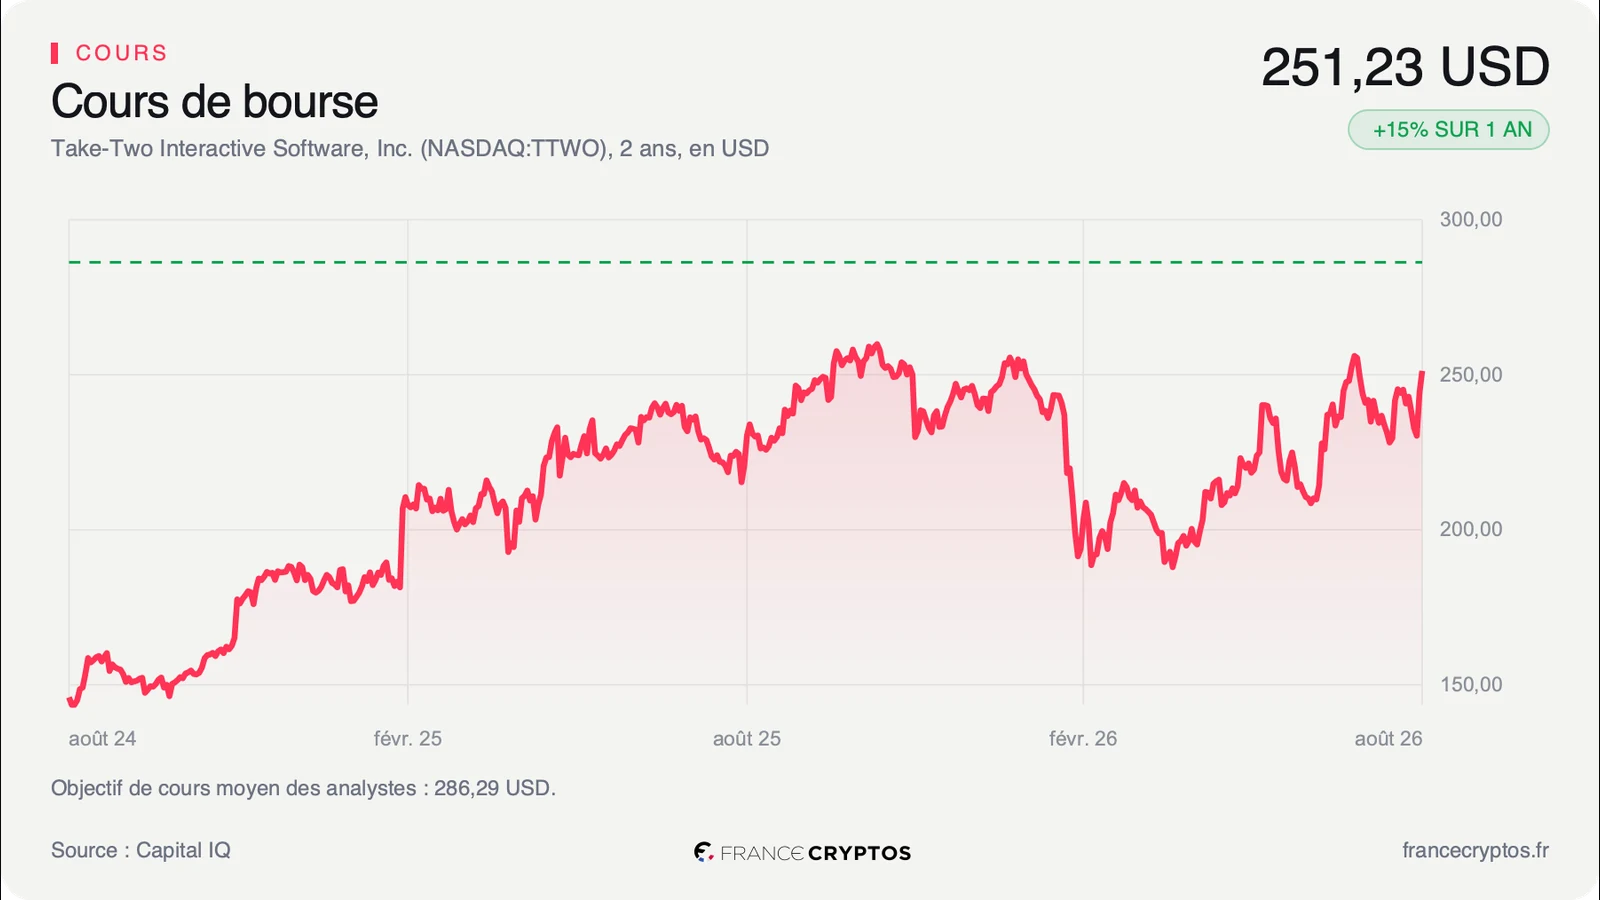
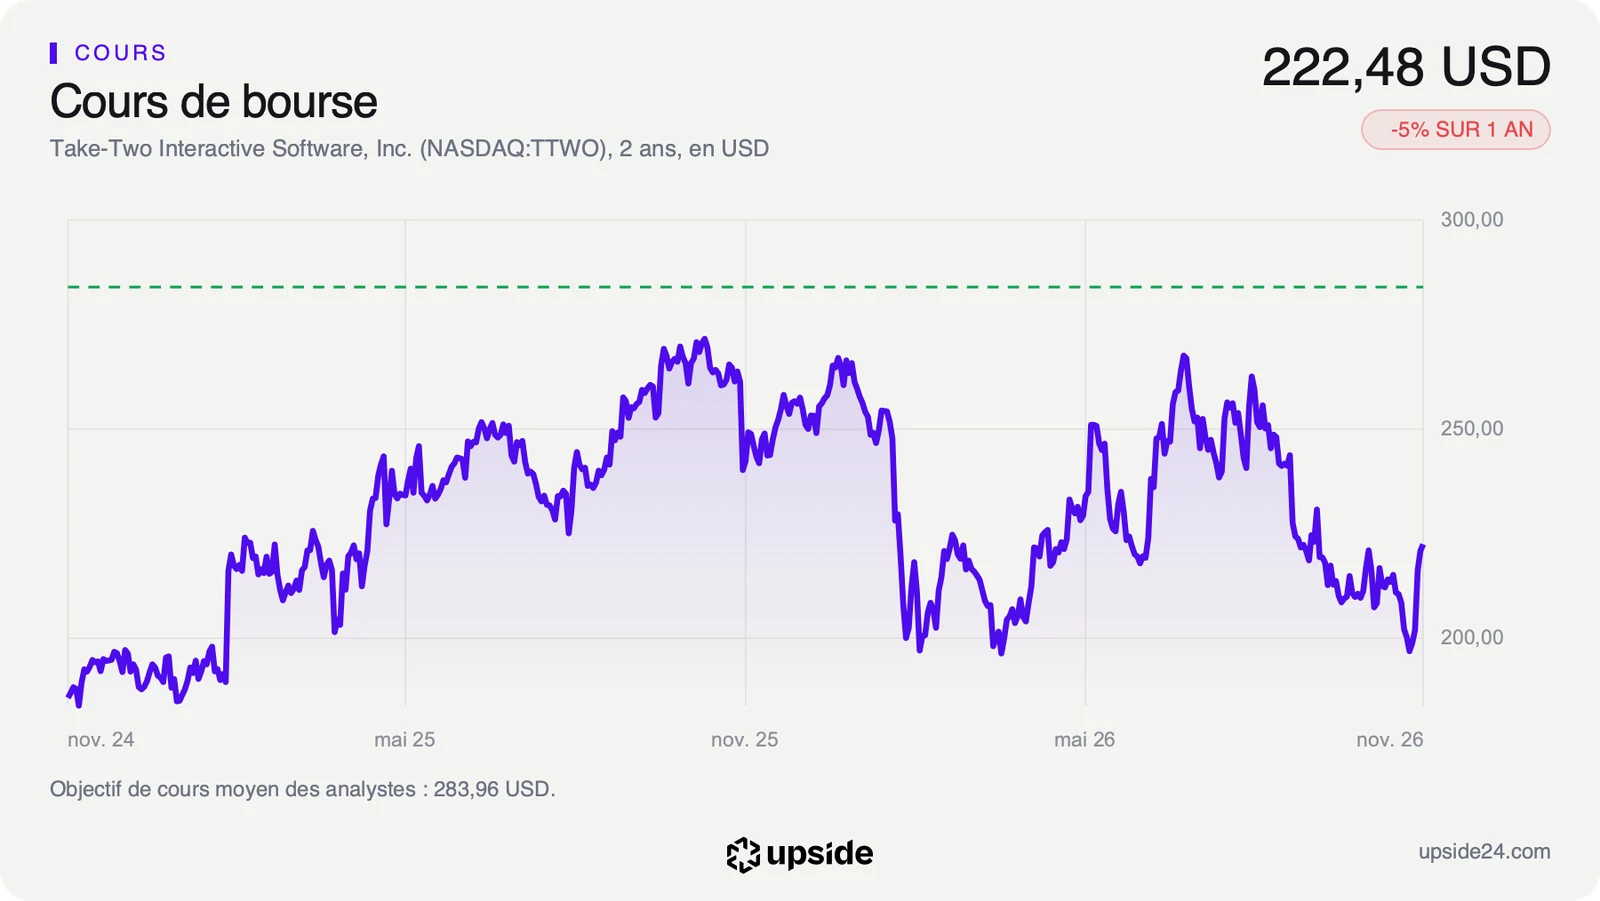
Le 9 novembre, l'action avait abandonné 3,48% en séance à 207,40 dollars, avant la publication intervenue après la clôture. Elle a regagné environ 4% dans les échanges électroniques du soir selon la presse financière, puis a pris 7,27% mardi vers midi à New York pour atteindre 222,48 dollars.
Le marché a lu la publication à l'envers de sa direction, puisque la fourchette rate de peu le consensus mais que la confirmation du 19 novembre et de l'objectif annuel écarte le scénario d'un report du jeu. La faiblesse de NBA 2K pèse moins dans ce calcul que la date de sortie de GTA VI, maintenue à neuf jours de l'échéance.
Malgré ce rebond, le titre recule de 4,95% sur un an et de 13,10% depuis le 1er janvier. Il se situe 16,34% sous son plus haut des 52 dernières semaines et 1,62% au-dessus de sa moyenne des 200 dernières séances, le cours moyen sur environ dix mois de Bourse.
Son RSI, un indicateur qui mesure sur 100 l'intensité des mouvements récents, remonte à 60,67 contre 31,64 au début du mois. Le titre a quitté la zone de 30 souvent associée à une action survendue pour revenir dans une zone neutre en quelques séances.
Sur les 29 analystes qui suivent la valeur, 28 sont positifs et un seul est négatif. Leur objectif moyen s'établit à environ 284 dollars, soit un potentiel d'environ 28% selon le consensus, avec des cibles qui vont de 170 à 330 dollars. Un avis aussi unanime laisse peu d'acheteurs supplémentaires si le lancement déçoit.
Le point de bascule
Le rendez-vous décisif tombe le 19 novembre, jour de la sortie de GTA VI sur PlayStation 5 et Xbox Series. Le chiffre à suivre sera ensuite celui des réservations nettes du trimestre de décembre, attendu autour du 8 février 2027 face à la fourchette de 3,35 à 3,5 milliards de dollars. Tout chiffre de ventes publié par la société après le lancement donnerait un premier signal avant cette date.
Tant que ces réservations restent dans la fourchette annoncée et que l'objectif annuel de 8 à 8,2 milliards tient, la prévision du 9 novembre reste un écart de calendrier sans effet sur le scénario. Le dossier repose alors sur la durée de vie du jeu, seule capable de rapprocher le free cash flow des 45,67% de croissance annuelle que suppose le prix.
Si le trimestre de décembre ressort sous 3,35 milliards de dollars, le lancement de GTA VI n'aurait pas suffi à atteindre la barre fixée par la direction elle-même. Le bénéfice attendu, déjà révisé en baisse depuis trois mois, perdrait alors son année de rattrapage et le prix actuel une partie de son appui.