
Coca-Cola (KO), le groupe d'Atlanta derrière Coca-Cola, Sprite et Fanta, remplacera PepsiCo dans les 3 718 restaurants KFC des États-Unis d'ici le printemps 2027. Mais ce gain arrive sur une action déjà payée au prix fort par rapport à ses bénéfices.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires aux États-Unis, avantage concurrentiel |
Ce qui a été signé
KFC a choisi Coca-Cola comme fournisseur de boissons pour ses restaurants américains, a annoncé l'enseigne jeudi 15 octobre. L'information avait été révélée par le Wall Street Journal, puis reprise par Reuters. Les produits Coca-Cola seront servis dans les 3 718 restaurants de la chaîne aux États-Unis d'ici le printemps 2027.
Concrètement, le soda servi à la fontaine avec un menu de poulet frit changera de marque. Le groupe vend aussi Sprite, Fanta, Minute Maid et Powerade, des bouteilles présentes dans presque tous les supermarchés.
La décision met fin à une relation de près de 40 ans avec PepsiCo. Le fabricant du Pepsi avait racheté KFC pour s'étendre dans la restauration, puis l'avait séparé de son groupe en 1997 dans la future Yum! Brands. Il était resté son fournisseur de boissons depuis.
La perte de KFC tombe à un moment délicat pour PepsiCo, qui cherche à relancer ses ventes de sodas en Amérique du Nord. Le groupe avait d'ailleurs abaissé sa prévision de bénéfice le 9 octobre.
PepsiCo conserve les boissons de Taco Bell, une autre enseigne de Yum! Brands, avec un accord renouvelé pour 10 ans. Il garde aussi les restaurants KFC hors des États-Unis, dont les contrats viennent d'être renouvelés.
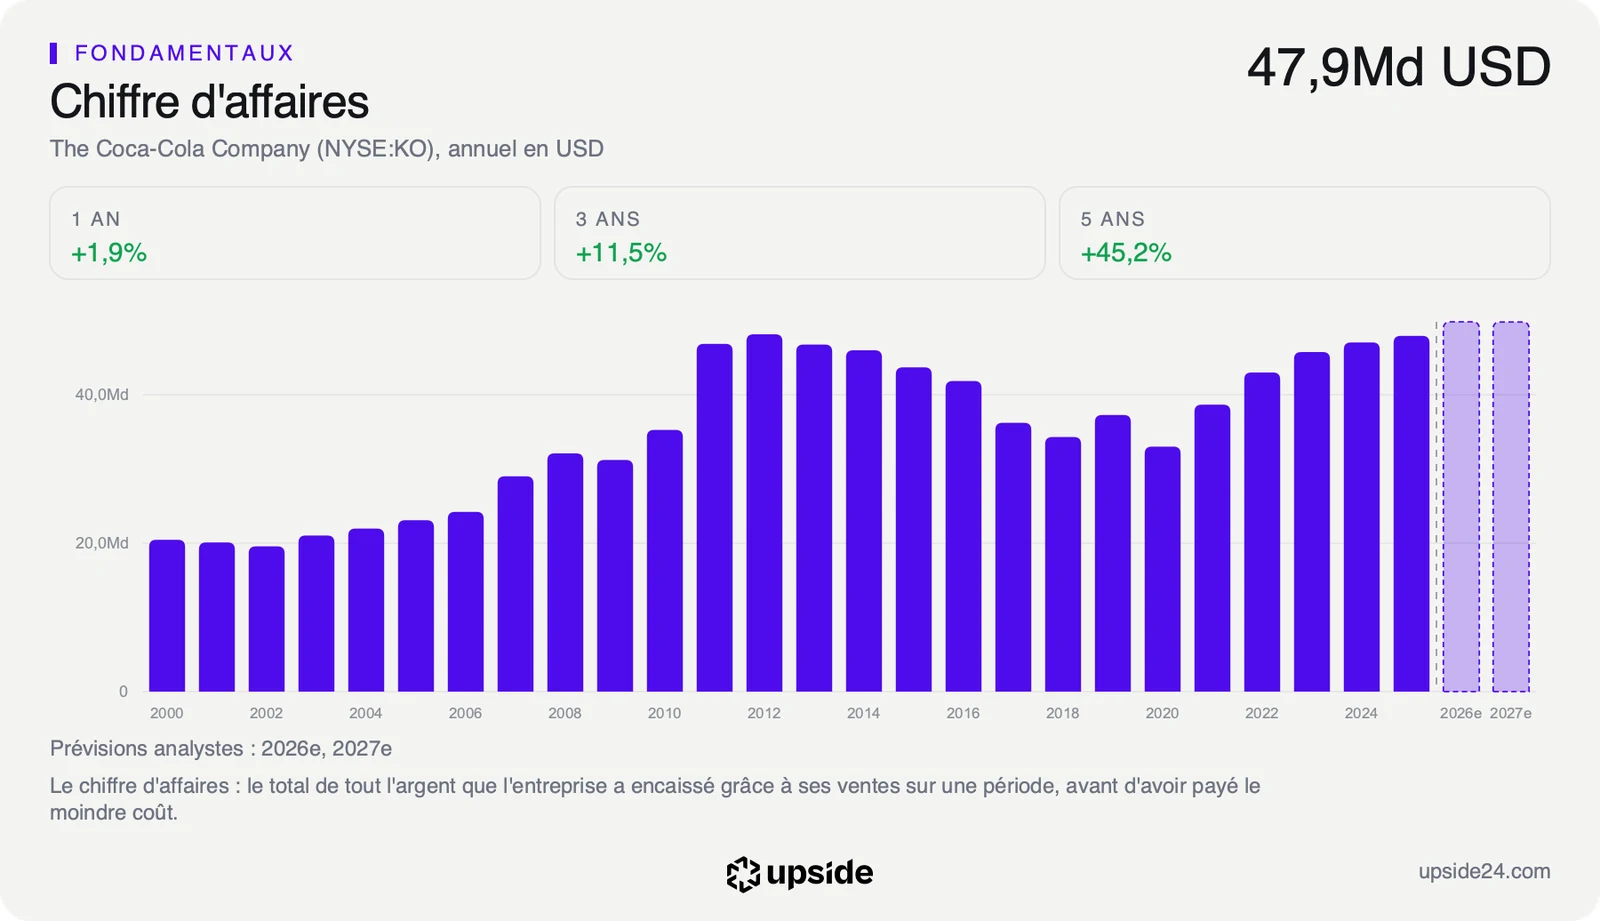
Aucun montant n'a été publié par les deux parties, et Coca-Cola ne publie pas ses ventes par client. Le contrat s'ajoute aux 19,13 Md USD de ventes réalisées aux États-Unis en 2025, sur un chiffre d'affaires total de 47,94 Md USD. Le poids exact de KFC dans ce total ne peut donc pas être calculé.
Ce que le prix incorpore déjà
Le contrat passe par une seule ligne des comptes, le chiffre d'affaires réalisé aux États-Unis. Il apporte des volumes à un groupe dont le modèle est très rentable, et une visibilité que les chiffres ne mesurent pas, puisque chaque menu servi affiche la marque devant le client. Coca-Cola vend surtout des concentrés et des sirops à des embouteilleurs indépendants, qui portent les usines et les camions. Cette activité a pesé 28,46 Md USD sur les 47,94 Md USD de ventes de 2025.
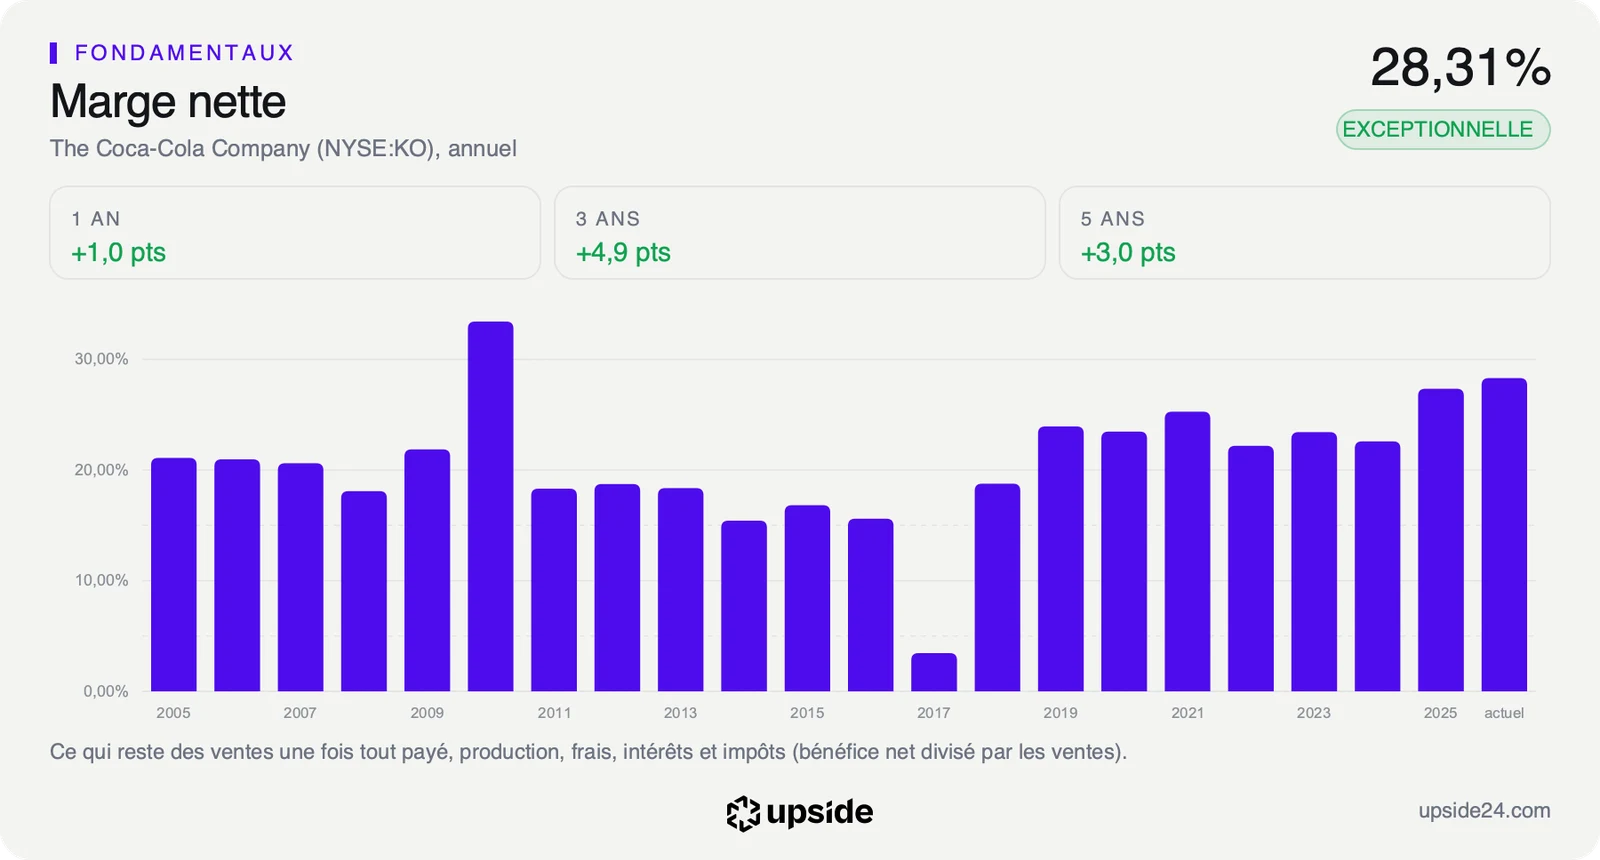
Ce modèle explique la marge nette de 28,31%, la part des ventes qui reste une fois tout payé. La médiane des 47 sociétés de boissons sans alcool comparables se situe à 8,27%. Sur 100 dollars de ventes, Coca-Cola garde donc plus de trois fois ce que garde un concurrent moyen. Chaque client de restauration gagné renforce ce modèle, car le sirop supplémentaire se vend sans que le groupe ait à construire une usine.
L'action vaut 27,72 fois ses bénéfices des douze derniers mois, contre 19,13 fois pour la médiane de ses concurrents, et paie donc cette qualité au prix fort. Ce rapport, le PER, compte le nombre d'années de bénéfice actuel qu'un acheteur paie pour une action. Ce multiple est aussi plus élevé que 98% des valeurs observées sur cinq ans. L'action n'a presque jamais coûté aussi cher par rapport à ce qu'elle gagne.
Le cours de 92 dollars suppose une croissance du free cash flow, la trésorerie qui reste après les investissements, d'environ 9% par an sur dix ans. Ce flux atteint 14,30 Md USD sur douze mois.
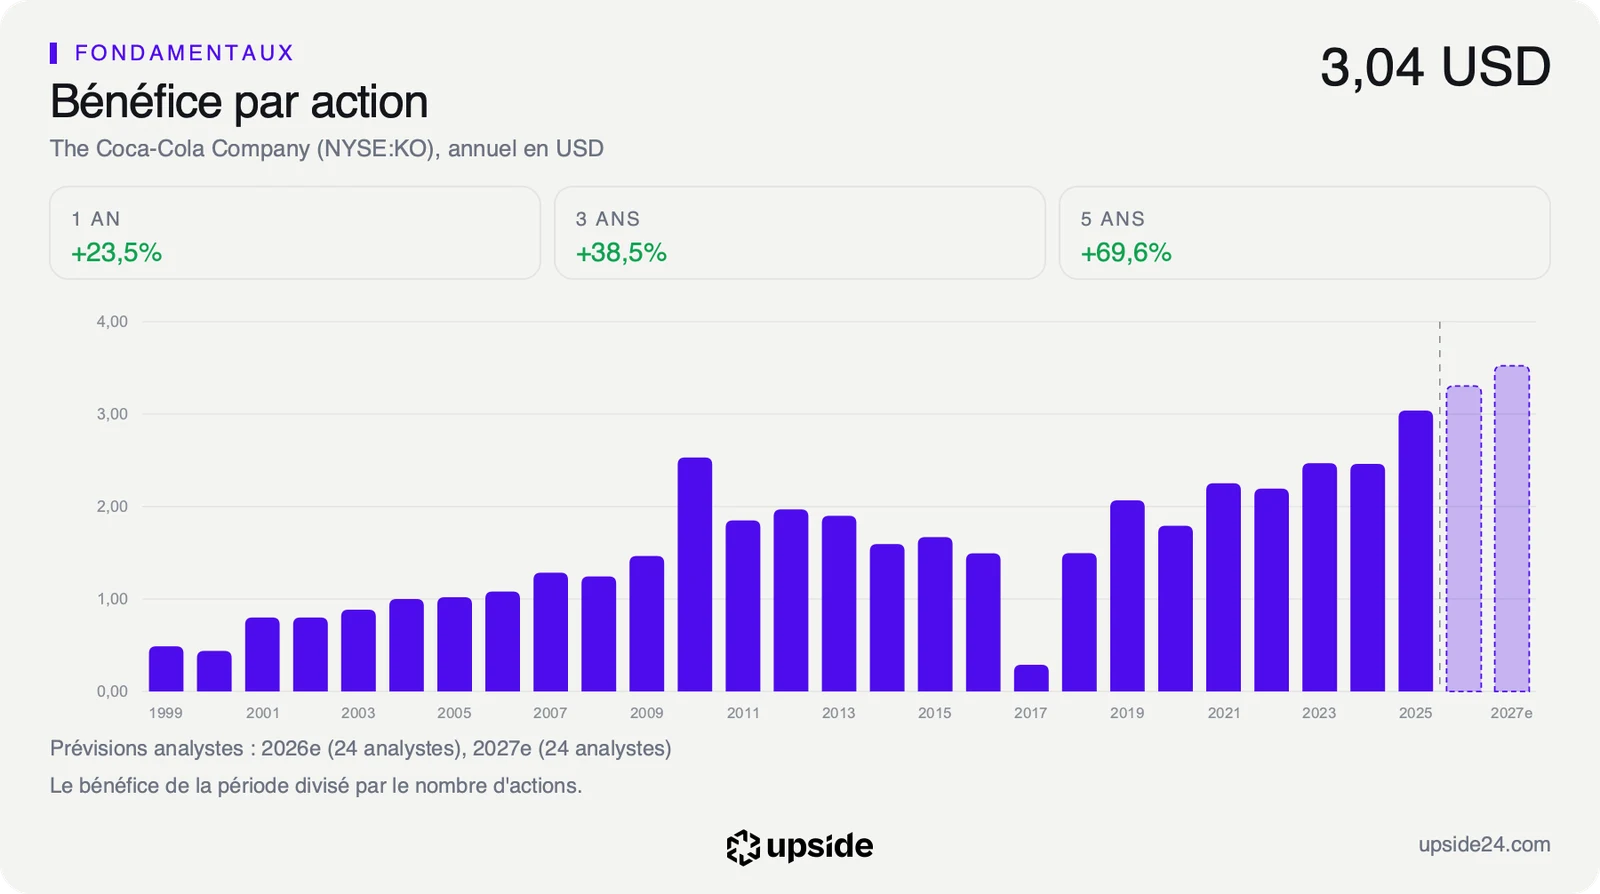
Ce rythme de 9% reste inférieur aux 11,14% de hausse annuelle du bénéfice par action réalisés sur cinq ans, ce qui veut dire que le prix ne suppose pas d'accélération. Il suppose en revanche que la croissance passée se prolonge pendant dix ans sans trou d'air, un pari exigeant pour un groupe dont les ventes progressent de 5,93% sur un an. Le contrat KFC ne change pas cette hypothèse, il rend un peu plus crédible la croissance des volumes américains qui doit la nourrir.
Ce multiple se juge mieux face aux concurrents un par un, et la comparaison avec les 47 sociétés du sous-secteur dit s'il est justifié par la qualité du groupe.
Ce que le marché en fait déjà
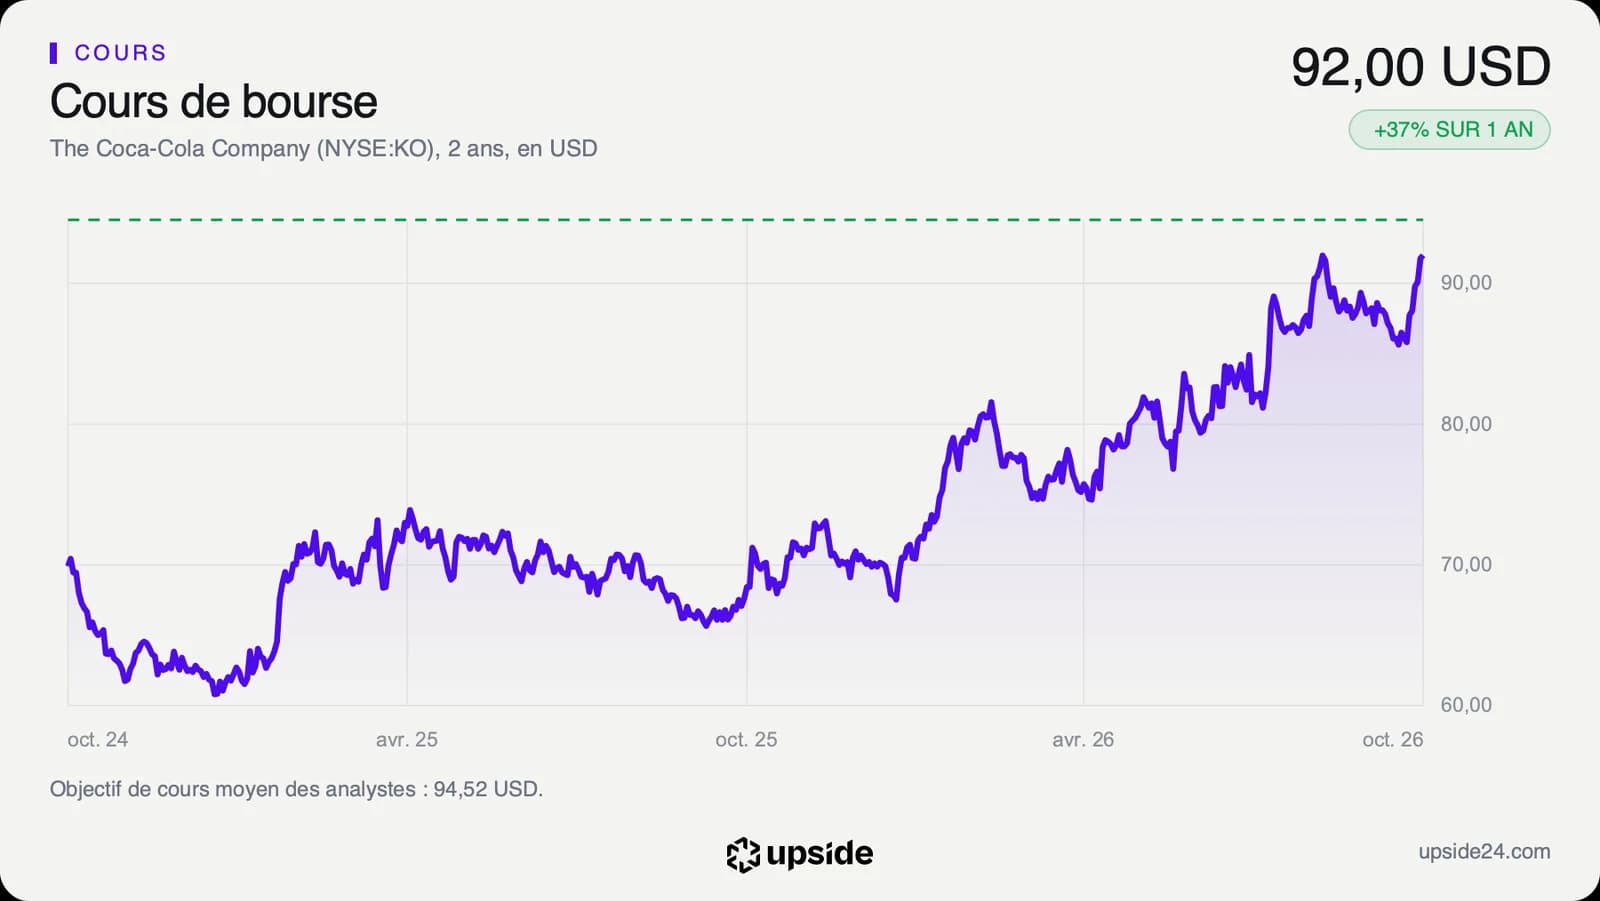
L'action Coca-Cola a terminé la séance du jeudi 15 octobre à 92 dollars, en hausse de 0,24%. Elle a touché 94,10 dollars en séance, son plus haut des douze derniers mois, loin des 67,16 dollars de son plus bas sur la même période. Il s'est échangé 19,64 millions d'actions, contre 13,86 millions la veille. L'action PepsiCo a cédé 0,69% le même jour, à 128,38 dollars. L'écart entre les deux reste faible, signe que le marché voit dans ce contrat une victoire d'image plus qu'un changement de comptes.
Le titre Coca-Cola a gagné 37,15% en un an, contre 1,10% pour la médiane de ses concurrents sur la même période. Il évolue 13,80% au-dessus de sa moyenne des 200 dernières séances. L'indice de force relative, une mesure de 0 à 100 de la vigueur des hausses récentes, atteint 69,90. Il frôle le seuil de 70 au-delà duquel les analystes techniques parlent de hausse trop rapide.
Berkshire Hathaway, la holding de Warren Buffett, reste le premier actionnaire avec 9,30% du capital, selon les déclarations des investisseurs institutionnels au 30 juin. Le groupe verse 0,53 dollar par action chaque trimestre, soit un rendement du dividende de 2,28% au cours actuel. Ce rendement a baissé à mesure que le cours montait, et il se situe désormais sous la médiane de 2,55% des sociétés comparables.
Sur les 24 analystes qui suivent la valeur, 19 sont positifs, 4 neutres et 1 négatif. Leur objectif moyen ressort à environ 95 dollars, dans une fourchette de 75 à 104 dollars, soit un potentiel d'environ 3% par rapport au dernier cours. Ces objectifs sont ceux des analystes, pas une estimation de la publication. Un écart aussi faible indique que le consensus voit déjà le cours proche de ce qu'il estime juste.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, le 27 octobre. Elle ne portera pas encore la trace de KFC, dont le passage est prévu pour le printemps 2027. Elle dira en revanche si le groupe tient le rythme que son prix suppose. L'indicateur à suivre est le bénéfice par action, que les analystes attendent autour de 3,30 dollars en 2026 puis 3,50 dollars en 2027. Les volumes vendus en Amérique du Nord seront le second repère, puisque c'est là que le contrat KFC produira ses premiers effets.
Tant que le bénéfice par action progresse vers ces 3,50 dollars et que la marge nette reste au-dessus de 28%, le multiple de 27,72 fois paie une croissance qui se matérialise. Les volumes de KFC viennent alors s'ajouter à une histoire qui avance déjà sans eux.
Si les ventes plafonnent autour de 49,8 Md USD en 2027, comme le consensus l'envisage, et que la marge ne progresse plus, le contrat ne suffira pas à justifier ce prix. Le titre se paierait alors comme une société en croissance pour des bénéfices qui stagnent.