
Casino Guichard-Perrachon (CO), le distributeur rebaptisé Plesio en octobre, a trouvé un accord de principe avec ses créanciers pour effacer 610 millions d'euros de dette. Mais l'argent frais vient de Daniel Kretinsky, dont la part du capital passerait de 53% à près de 85%.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de financement, Bilan, Nombre d'actions |
Ce qui a été négocié
Plesio a annoncé mardi 10 novembre un accord de principe avec ses créanciers, après un an de négociations, selon Bloomberg et l'AFP. Le groupe ne pouvait pas rembourser les 1,4 milliard d'euros de dette qui arrivaient à échéance en mars 2027. Ce montant représente environ vingt fois sa valeur en Bourse.
Plesio, c'est l'ancien groupe Casino, celui des supermarchés et des magasins de proximité que l'on croise en centre-ville comme à la campagne. Il compte près de 6 500 points de vente et environ 25 000 salariés, avec un siège qui reste à Saint-Étienne.
Dans le détail, les créanciers renoncent à 610 millions d'euros de créances. La dette restante tombe à 800 millions d'euros, remboursable en mars 2032 avec un taux d'intérêt revu à la baisse depuis les 9% actuels. France Retail Holdings, la société de Daniel Kretinsky, souscrit enfin une augmentation de capital de 390 millions d'euros qui lui est réservée.
Une augmentation de capital consiste à créer des actions nouvelles contre de l'argent frais. Celle-ci pèse près de six fois la valeur boursière actuelle du groupe, ce qui explique la montée de Daniel Kretinsky de 53% à près de 85% du capital dans le scénario privilégié par les parties.
Le prix des actions nouvelles n'a pas été publié. Un second scénario, qui laisserait moins de capital à l'actionnaire principal, reste sur la table. L'accord final est attendu le 19 décembre, puis il devra passer devant le tribunal pour une réalisation d'ici fin mars 2027.
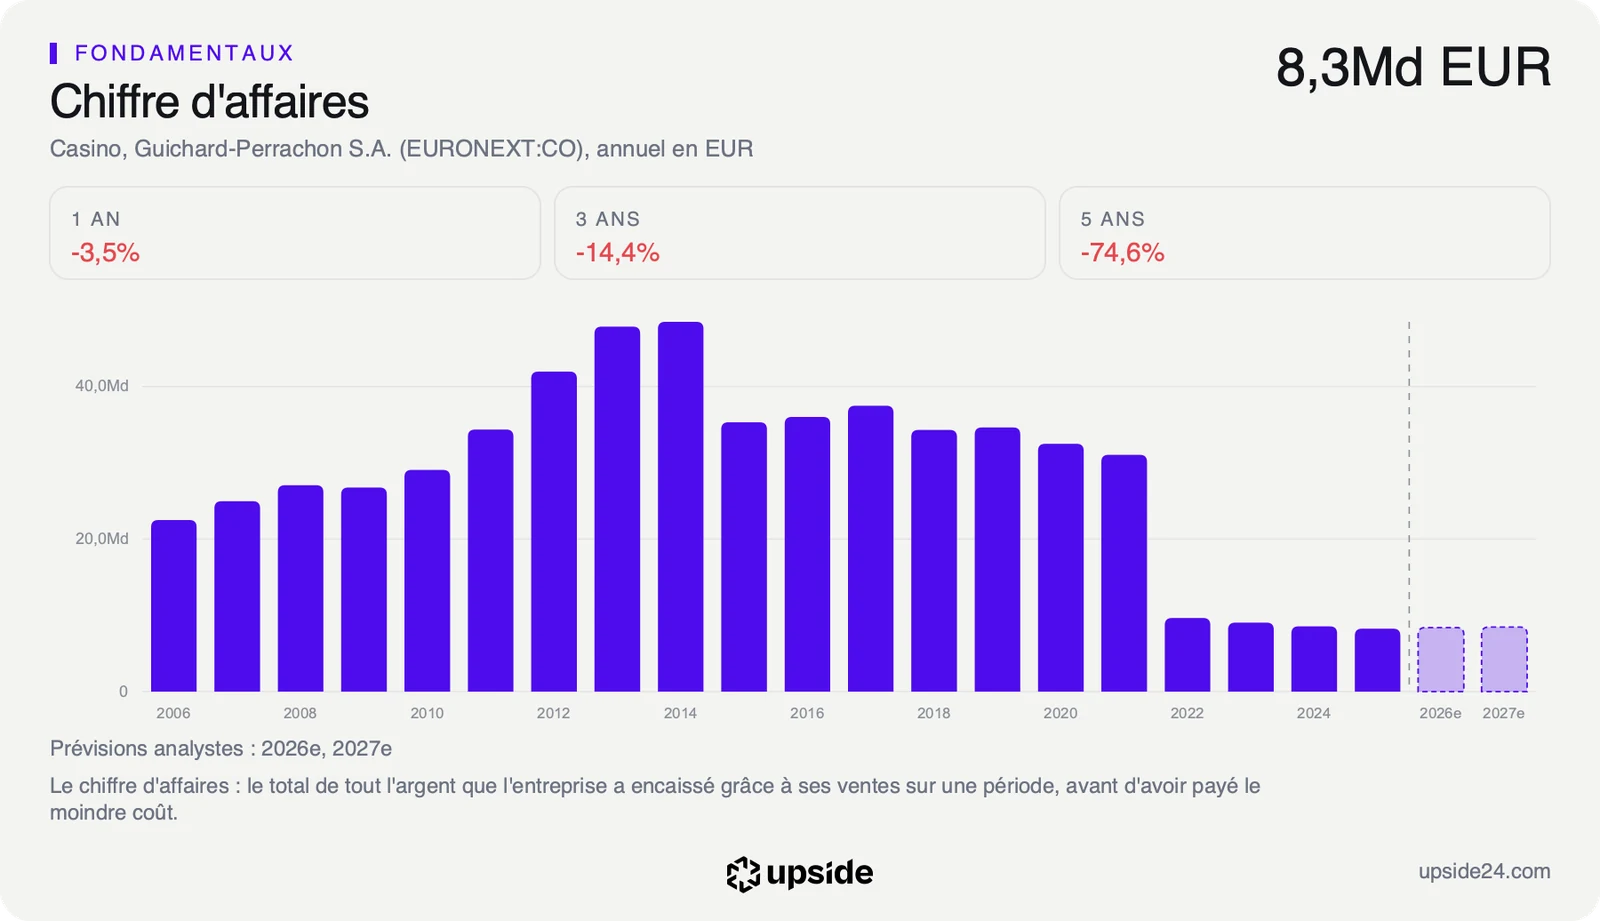
Le même jour, après avoir reporté deux fois cette publication, le groupe a annoncé un chiffre d'affaires de 1,9 milliard d'euros au troisième trimestre, en baisse de 2,7% sur un an. Hors magasins cédés ou fermés, les ventes sont quasi stables à +0,3%, selon l'AFP. Sa trésorerie est aussi repassée en positif sur les neuf premiers mois de l'année. L'EBITDA ajusté progresse de son côté de 9,3% sur les neuf premiers mois, toujours selon l'AFP.
Ce que l'accord change dans le bilan
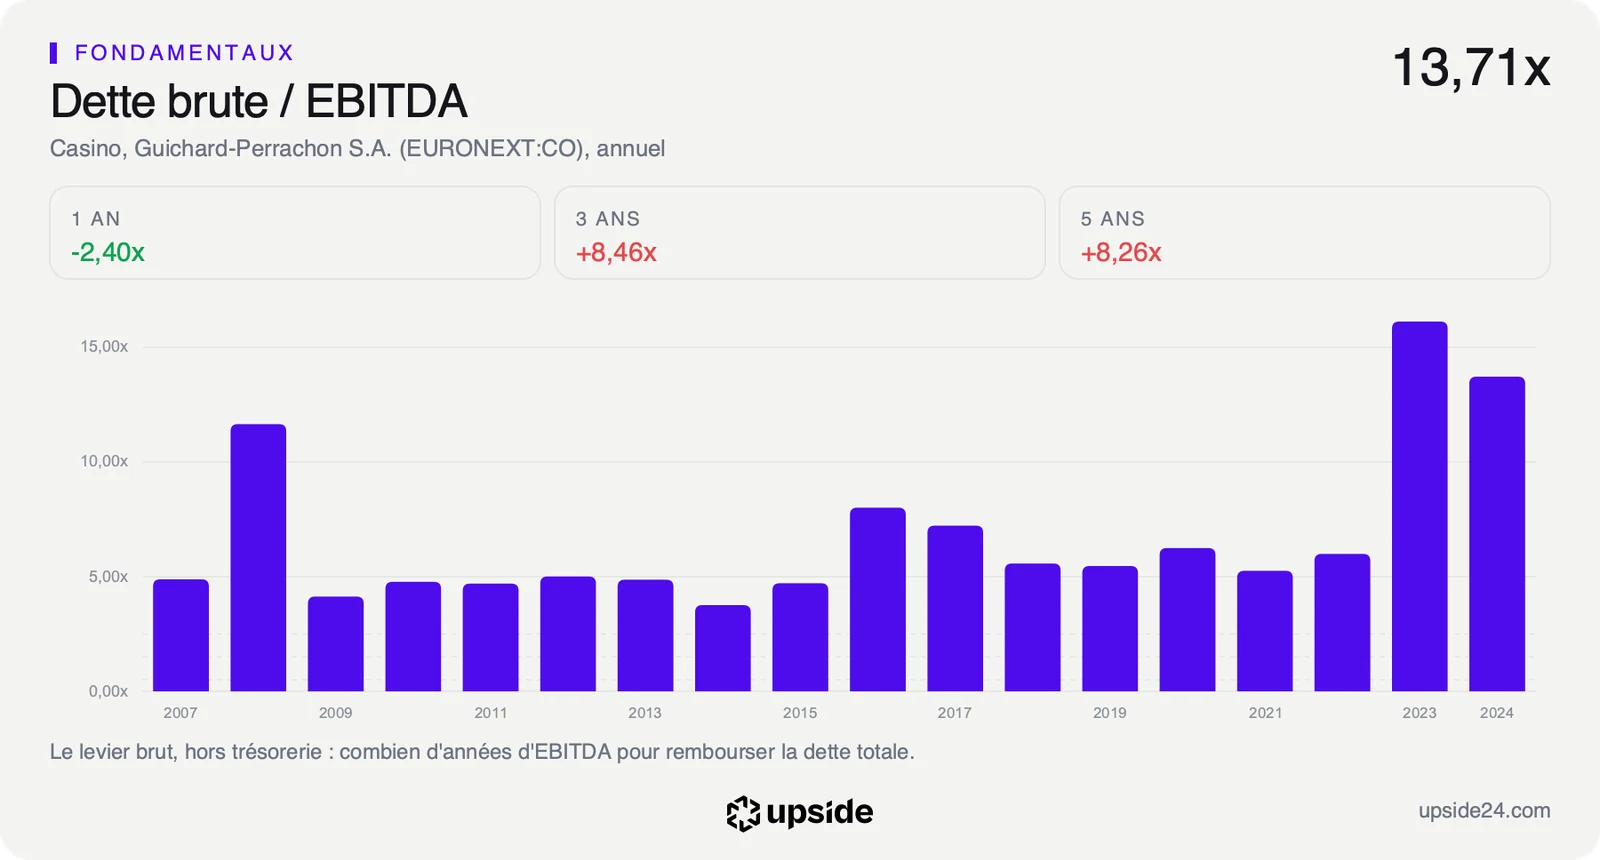
L'accord passe par le bilan, ce que l'entreprise possède et ce qu'elle doit. Avant lui, la dette nette atteignait 2,96 milliards d'euros, c'est-à-dire la dette totale moins la trésorerie disponible. Elle représentait 4,87 fois l'EBITDA, le bénéfice d'exploitation avant amortissements, contre 1,11 fois pour la médiane des 90 distributeurs alimentaires de son sous-secteur. Il fallait donc près de cinq ans d'exploitation pour rembourser ce qu'un concurrent moyen rembourse en un peu plus d'un an.
Les 610 millions effacés et les 390 millions apportés réduisent la dette nette d'environ 1 milliard d'euros. À activité inchangée, le ratio redescendrait vers 3 fois l'EBITDA, encore près de trois fois la médiane du secteur. Le groupe respire jusqu'en 2032 sans redevenir un distributeur peu endetté.
Ce sauvetage a un prix pour les actionnaires. Si Daniel Kretinsky monte de 53% à près de 85% du capital, la part de tous les autres actionnaires réunis passe d'environ 47% à environ 15%. Un porteur de 1 000 actions garde ses 1 000 titres, mais sa part de l'entreprise serait divisée par environ trois.
Cette dilution, la baisse de la part de chaque action dans l'entreprise, n'est pas une perte automatique. Tout dépend du prix auquel les actions nouvelles seront émises. Un prix bas transfère la valeur vers celui qui apporte l'argent, un prix proche du cours la partage plus équitablement. Ce prix n'a pas encore été publié.
Le cours dit pourtant ce que les investisseurs en pensent. La société vaut 67,9 millions d'euros en Bourse face à 2,96 milliards de dette nette, si bien que l'action ne vaut plus que ce que promet un éventuel redressement. Avec si peu de valeur en Bourse, le sort du groupe se négociait entre les prêteurs et l'actionnaire de contrôle. Le rapport de Casino sur l'app Upside compare sa dette, sa rentabilité et son prix à ceux de son sous-secteur.
La rentabilité ne compense pas encore ce poids. La marge nette, ce qu'il reste des ventes une fois tout payé, s'établit à -4,82% contre 1,26% pour la médiane du sous-secteur. Plesio perd donc près de 5 euros pour 100 euros de ventes quand un concurrent moyen en garde un peu plus d'un.
Ce que la Bourse en fait déjà
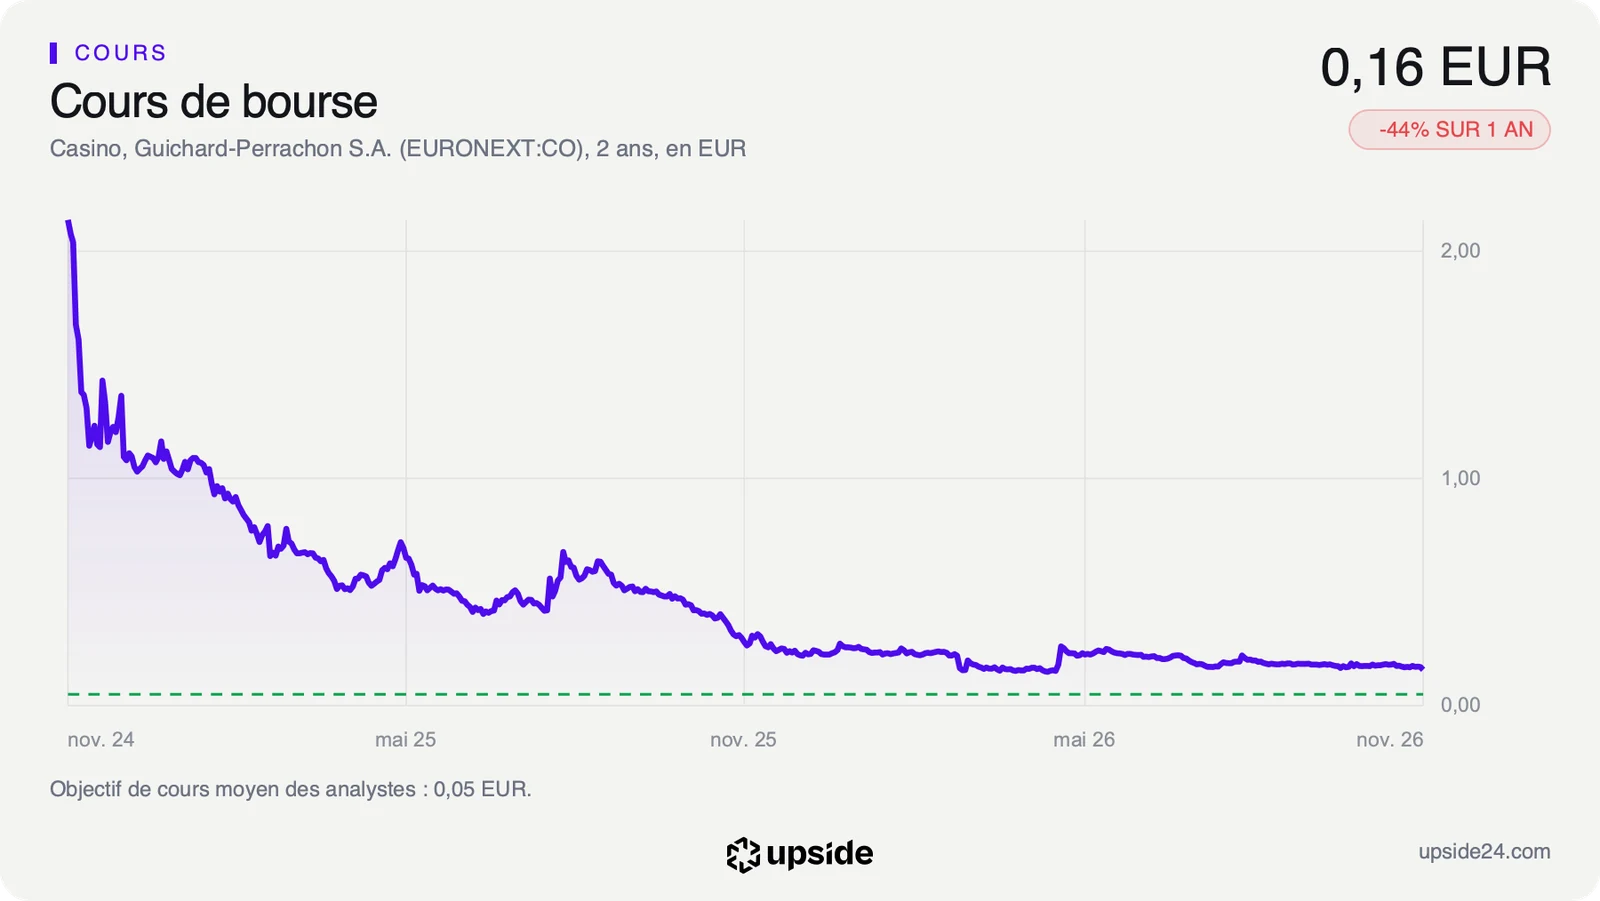
L'action Casino a clôturé mardi 10 novembre à 0,158 euro, en recul de 6,84% sur la séance de l'annonce. Elle se rapproche ainsi de son plus bas des douze derniers mois, 0,149 euro en clôture le 24 avril.
Le titre a perdu 43,77% sur un an et 35,51% depuis le 1er janvier. Il a surtout cédé 92,6% en deux ans, depuis les 2,138 euros de la clôture du 11 novembre 2024. Le cours évolue aussi 19,13% sous sa moyenne des 200 dernières séances, le prix moyen des quelque dix derniers mois de Bourse.
Le RSI à 14 jours, qui compare la force des hausses récentes à celle des baisses, ressort à 43,03, un niveau neutre. La baisse de mardi n'a donc rien d'un emballement vendeur, elle prolonge une pente régulière.
La direction retenue pour la news est positive pour le bilan, et le cours baisse quand même. Les deux se concilient sans peine. Le groupe évite le défaut de paiement de mars 2027, ce qui protège ses salariés, ses fournisseurs et ses créanciers. La valeur de ce sauvetage revient d'abord à celui qui apporte l'argent frais, puisque l'actionnaire actuel voit sa part fondre.
Seuls deux analystes suivent encore la valeur, trop peu pour dégager un consensus qui ait un sens. Le marché se règle donc surtout sur les annonces du groupe et sur les conditions de l'augmentation de capital.
Plesio n'a versé aucun dividende à ses actionnaires au cours des douze derniers mois. Le seul gain possible pour un porteur viendrait d'une remontée du cours, alors que le nombre d'actions va fortement augmenter avec l'opération.
Le point de bascule
Le prochain rendez-vous est l'accord final attendu le 19 décembre. Il doit fixer le prix des actions nouvelles et trancher entre les deux scénarios de répartition du capital. Le tribunal devra ensuite valider l'ensemble pour une réalisation d'ici fin mars 2027, puis les résultats annuels montreront si les pertes se réduisent.
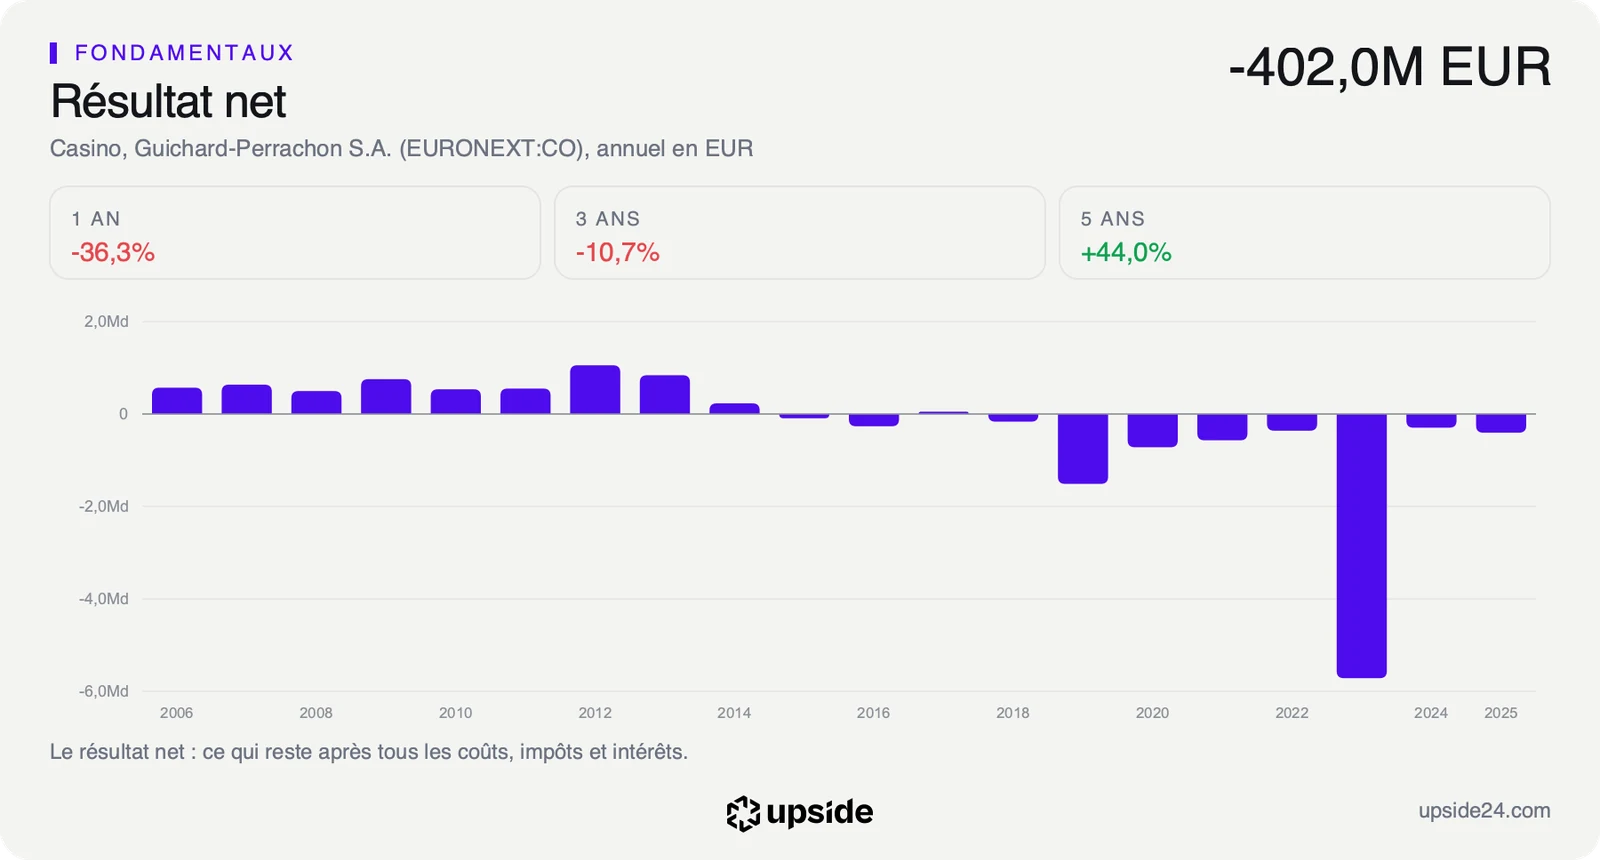
Tant que la perte nette reste de l'ordre des 402 millions d'euros de 2025, ou des 205 millions estimés au premier semestre 2026, l'allègement de la dette ne suffit pas à rendre le groupe rentable. L'actionnaire reste alors exposé à une société endettée à environ 3 fois son EBITDA, dont il ne détiendrait plus qu'une petite part.
Si l'EBITDA ajusté continue de progresser au rythme de 9,3% observé sur neuf mois, le ratio de dette descendrait sous ce niveau. Un retour à l'équilibre du résultat net donnerait alors un sens au plan Renouveau 2030, que la direction maintient. Les actionnaires restés au capital en profiteraient à hauteur de leur part réduite.