
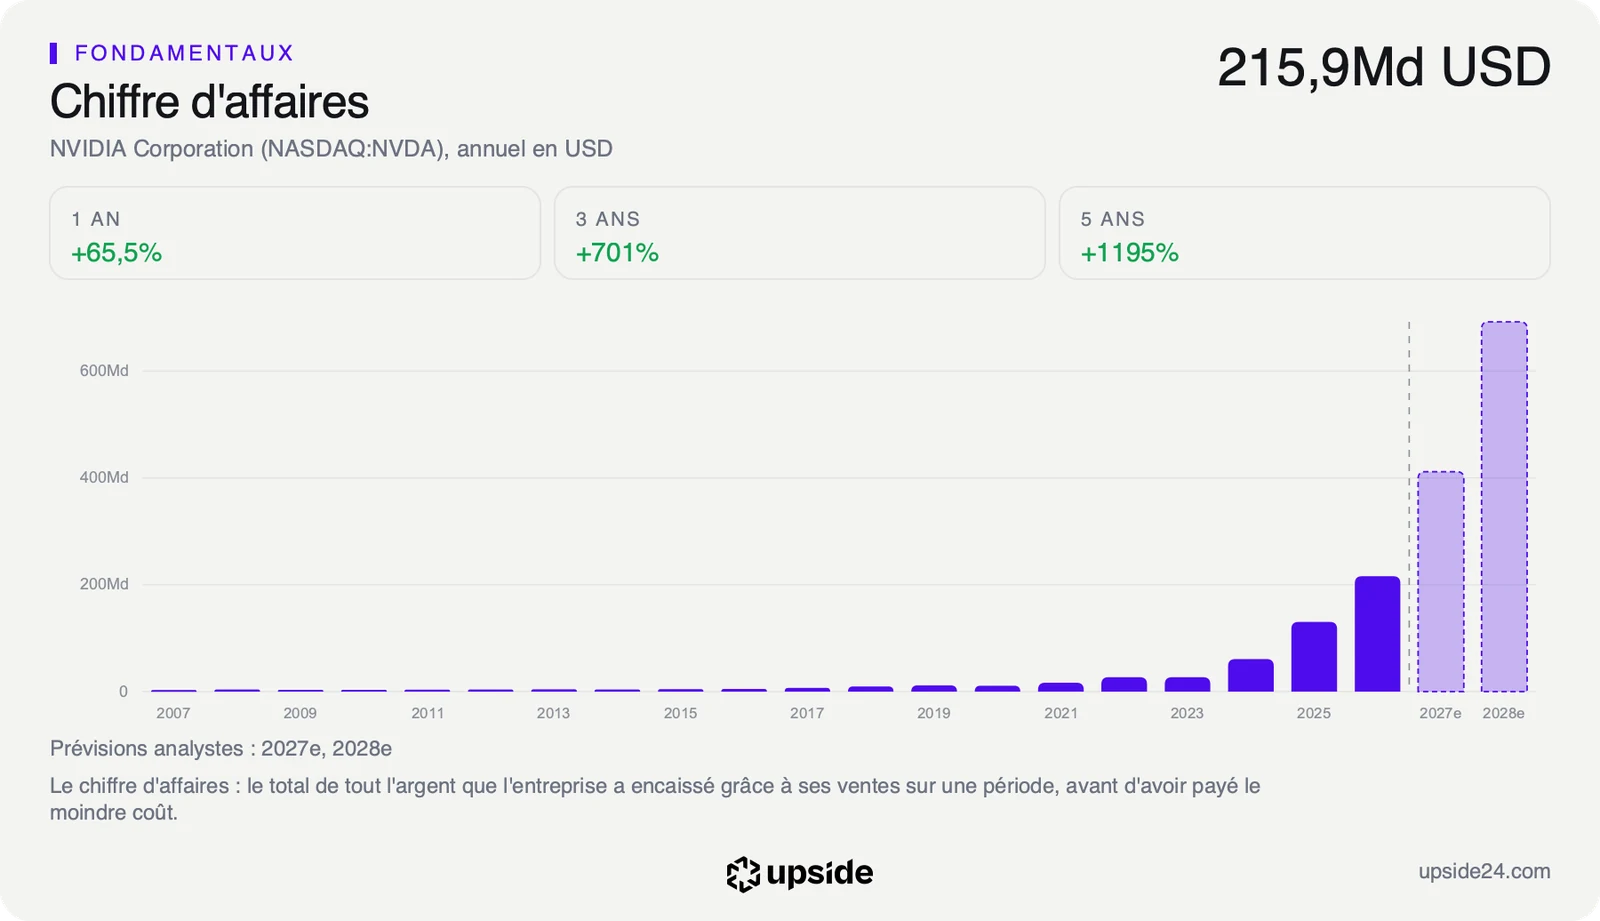
Nvidia (NVDA), le concepteur des puces sur lesquelles tournent la plupart des modèles d'intelligence artificielle, a livré 44% de puces de moins en Chine au premier semestre selon IDC. Mais la Chine ne pèse déjà plus que 7,88 milliards de dollars sur 96,22 milliards de ventes trimestrielles.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Avantage concurrentiel, qualité de la demande |
Ce que mesure IDC
Le cabinet d'études IDC a publié le 13 octobre, selon Reuters, sa mesure du marché chinois des accélérateurs d'intelligence artificielle, les puces installées dans les centres de données. Au premier semestre 2026, Nvidia y a livré 678 000 unités, en baisse de 44% sur un an. Huawei en a livré 572 000, contre plus de 300 000 un an plus tôt.
Nvidia, c'est le fabricant des cartes graphiques GeForce que connaissent les joueurs sur PC, et surtout celui des processeurs qui entraînent les modèles d'intelligence artificielle. Huawei, connu en Europe pour ses smartphones, conçoit aussi ses propres puces d'intelligence artificielle, la gamme Ascend.
Sur l'ensemble du marché, les livraisons ont atteint 2,008 millions d'unités. Les processeurs graphiques, la spécialité de Nvidia, ont reculé de 26% à 991 000 unités. Les autres accélérateurs ont progressé de près de 80% à 1,016 million d'unités et dépassent désormais les processeurs graphiques en volume. Neuf des onze concepteurs chinois suivis par IDC ont augmenté leurs livraisons sur un an.
Pour l'ensemble de l'année 2026, IDC prévoit une hausse de 19% des livraisons totales et un recul de 9% des processeurs graphiques. Le marché chinois grandit donc, mais il grandit en dehors de la catégorie qui fait le chiffre d'affaires de Nvidia.
Washington interdit la vente en Chine des puces les plus puissantes de Nvidia, et Pékin impose à ses entreprises une autorisation pour importer les modèles restés autorisés. Le 28 septembre, Upside analysait la rumeur d'une réouverture prêtée à Pékin. Les chiffres d'IDC montrent la tendance de fond : la porte se referme, et un concurrent national occupe la place.
La mesure d'IDC compte des puces livrées, pas des dollars facturés, sur un semestre civil qui ne coïncide pas avec l'exercice de Nvidia, clos fin janvier. Dans les comptes, la ligne Chine et Hong Kong a rapporté 7,88 milliards de dollars au trimestre clos fin juillet, contre 3,99 milliards un an plus tôt, quand une interdiction d'exporter avait creusé la base de comparaison. Elle ne représente qu'environ 8% des ventes du trimestre.
Un avantage qui se teste en Chine
Huawei prend à Nvidia des volumes et, surtout, la raison pour laquelle les clients chinois payaient le prix fort : l'absence d'alternative. Chaque laboratoire qui adopte une puce Ascend apprend aussi à se passer de CUDA, la bibliothèque logicielle de Nvidia sur laquelle sont écrits la plupart des programmes d'intelligence artificielle. Cette dépendance pèse autant que la puce dans la rentabilité du groupe.
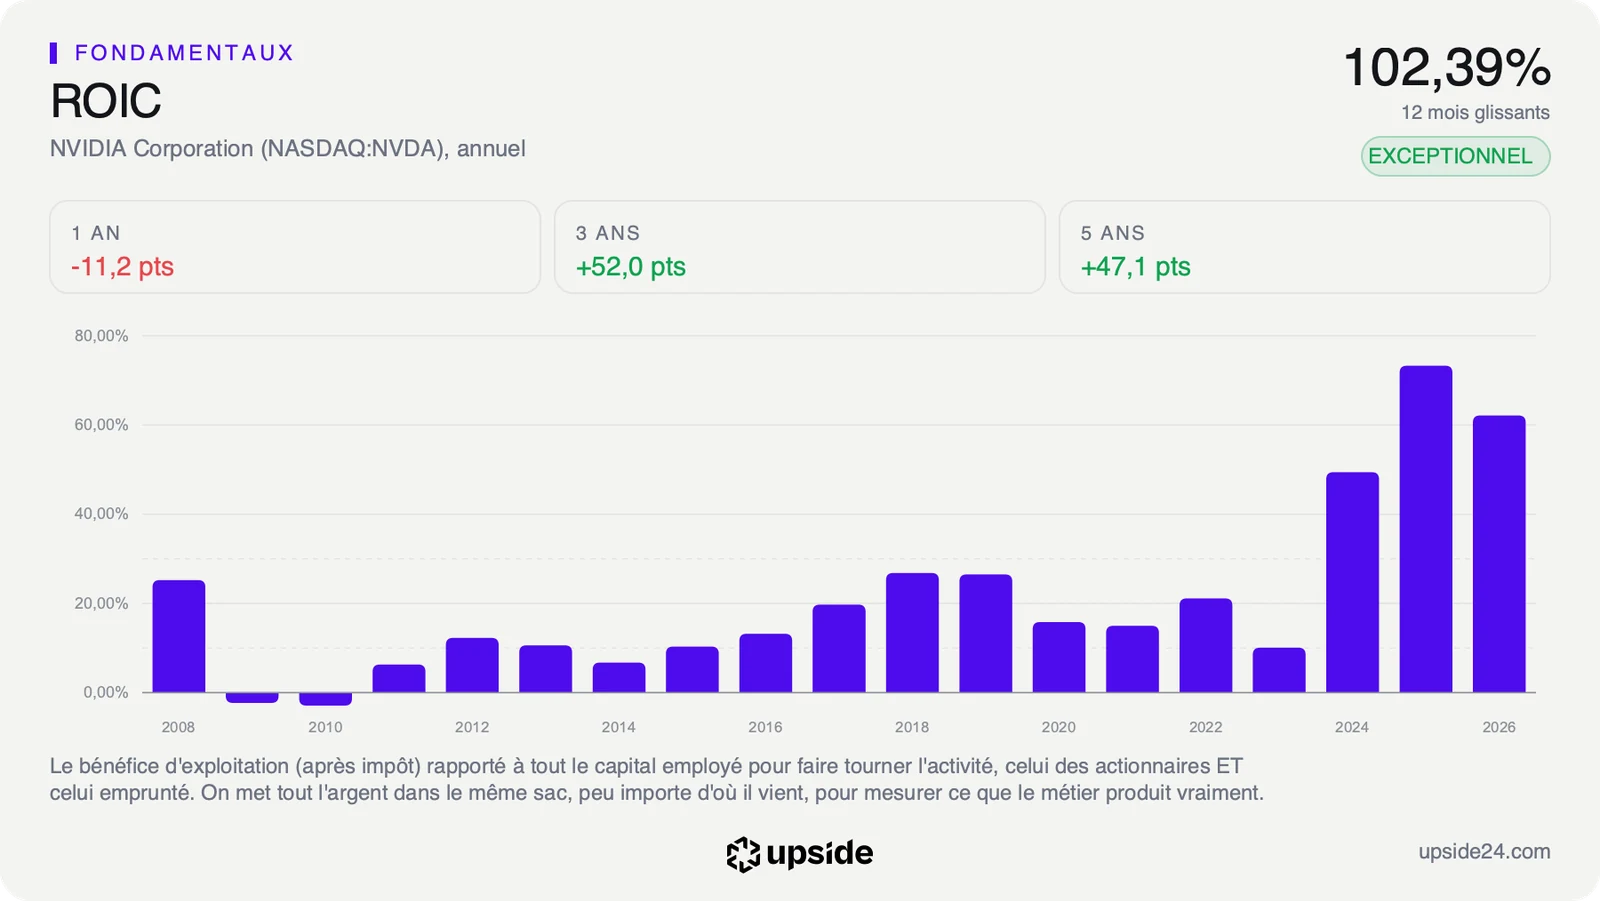
Le ROIC, ce que l'entreprise gagne pour chaque dollar de capital qu'elle emploie, ressort à 102,39% sur douze mois. La médiane des 404 sociétés de semi-conducteurs s'établit à 5,57%. Nvidia gagne donc plus de 100 dollars par an pour 100 dollars engagés, quand la société médiane du secteur en tire environ 6 dollars.
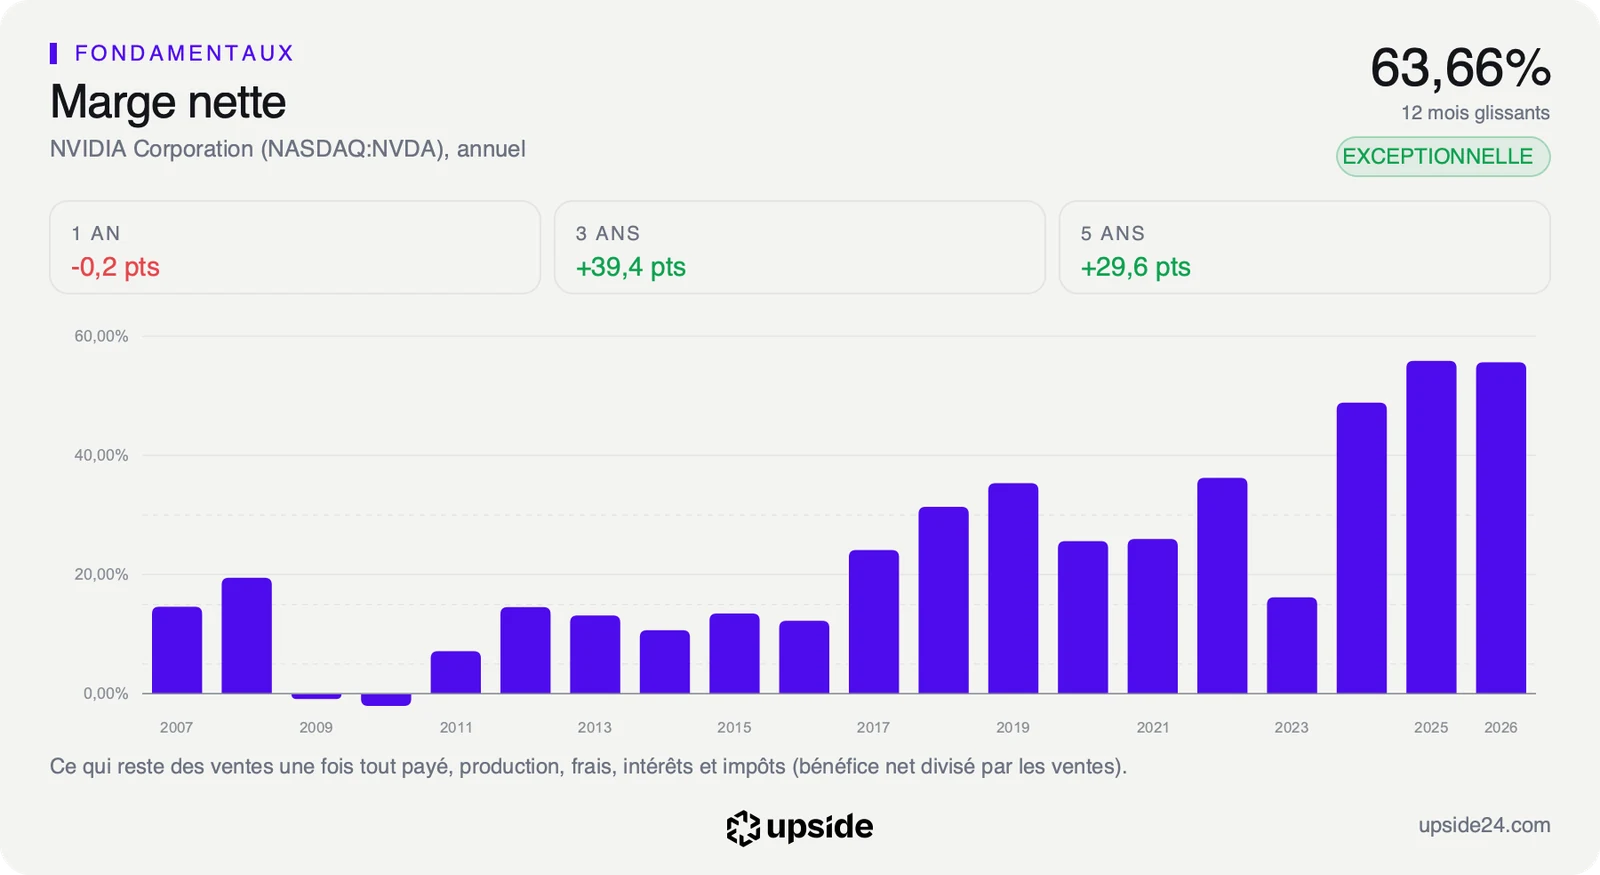
Sur 100 dollars de ventes, Nvidia garde 63,66 dollars de bénéfice une fois tout payé, contre 8,08 dollars pour la médiane du sous-secteur. Une telle marge ne survit qu'en l'absence de concurrent crédible. En Chine, ce concurrent existe désormais.
Le prix de l'action ne paie pourtant pas cette domination comme si elle était éternelle. Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, indique qu'au 12 octobre le marché intègre une progression du free cash flow d'environ 15% par an sur dix ans. Le free cash flow, c'est l'argent qui reste une fois payés le fonctionnement et les investissements. Le chiffre d'affaires du dernier trimestre, lui, a doublé sur un an.
Le PER, le nombre d'années de bénéfice que l'acheteur paie d'avance, ressort à 28,61 fois, contre 48,64 fois pour la médiane des semi-conducteurs. Il se situe aussi dans le tiers le plus bas de ses cinq dernières années, ce qui veut dire que l'action a été plus chère environ deux fois sur trois sur la période. La perte de la Chine n'arrive donc pas sur un prix qui supposait sa conquête.
Ce qui reste à mesurer, c'est la marge de sécurité que ce prix laisse si l'érosion chinoise s'étend. C'est l'objet de la comparaison complète de Nvidia avec les 404 sociétés de son sous-secteur, ratio par ratio.
Ce que le marché en fait déjà
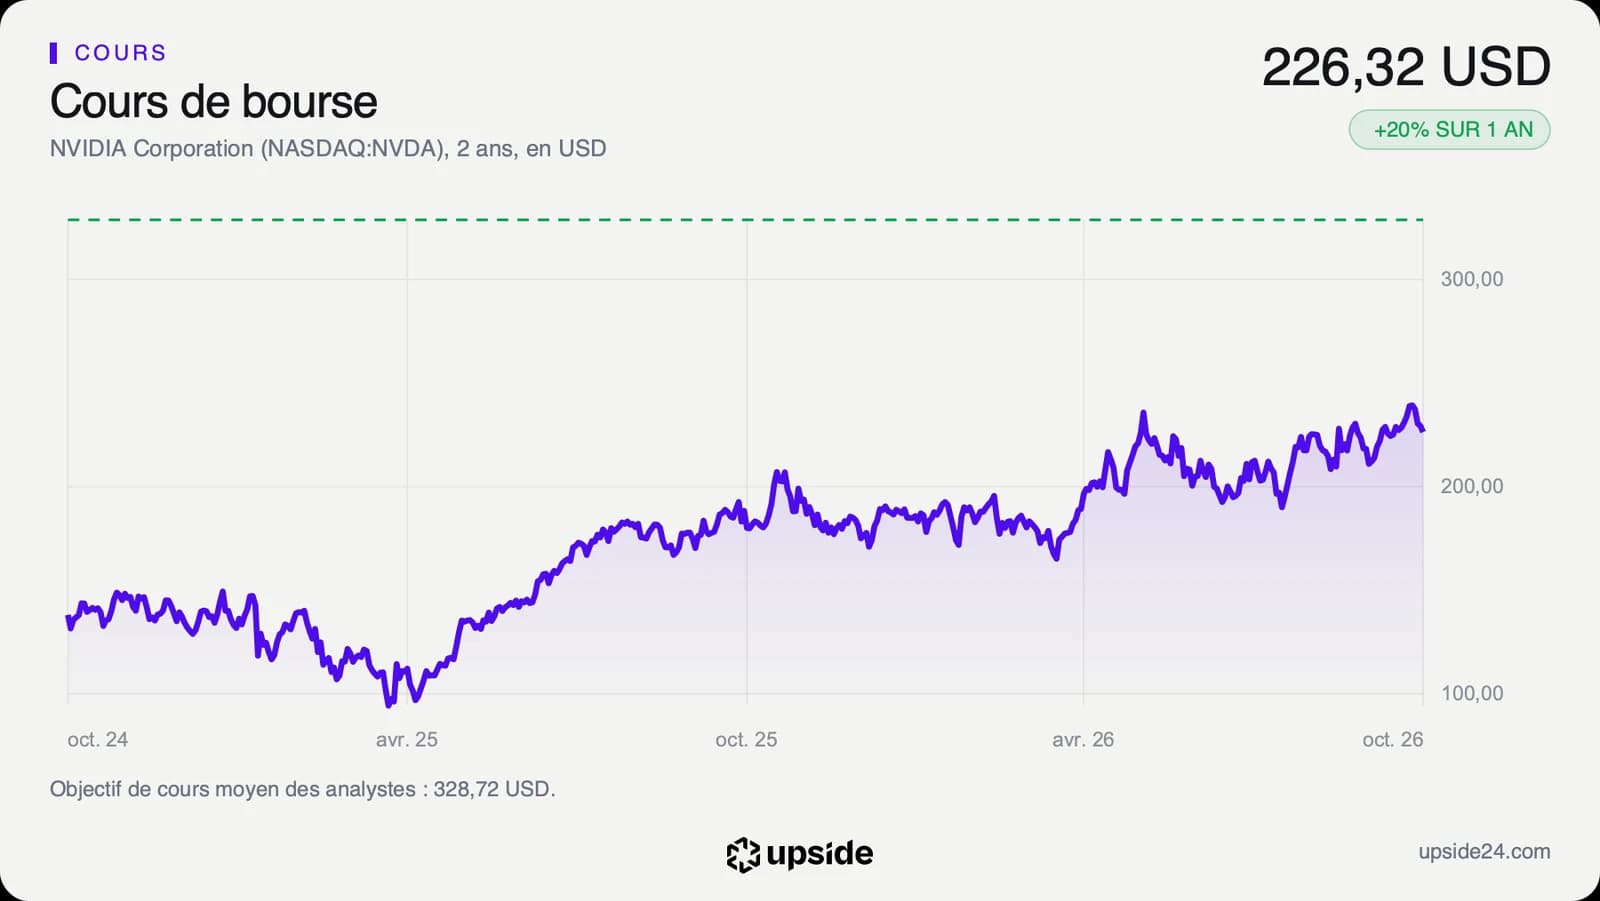
L'action Nvidia a clôturé à 226,32 dollars le 12 octobre, en baisse de 1,29% sur la séance. L'étude d'IDC est parue le lendemain, avant l'ouverture de Wall Street, et la séance du 13 octobre dira comment les investisseurs la reçoivent. Le titre se situe à 7,01% sous son plus haut des douze derniers mois, 243,37 dollars, touché le 6 octobre, et loin de son plus bas de 164,27 dollars.
Depuis l'article du 28 septembre, le cours n'a presque pas bougé : il valait 225,07 dollars à la clôture du 25 septembre. Sur un an, l'action gagne 20,18%, et 21,35% depuis le 1er janvier. Le recul en Chine n'a donc pas empêché le titre de progresser, porté par la demande américaine.
L'indice de force relative sur quatorze séances, un indicateur entre 0 et 100 qui compare la vigueur des hausses à celle des baisses, ressort à 49,37 : ni excès d'achats, ni excès de ventes. Le cours évolue 11,85% au-dessus de sa moyenne des deux cents dernières séances, signe d'une tendance de fond toujours orientée à la hausse.
Sur les 62 analystes qui suivent la valeur, 59 sont positifs, 2 neutres et un seul négatif. Leur objectif de cours moyen ressort à environ 329 dollars, avec des cibles qui vont de 180 à 515 dollars. Cet objectif est celui du consensus.
Ces mêmes analystes ont relevé de 4,2% en quatre-vingt-dix jours le bénéfice par action attendu sur l'exercice 2027. Le fondamental chinois se dégrade pendant que les estimations montent, et cette divergence se lit dans les comptes : les États-Unis ont rapporté à eux seuls 60,07 milliards de dollars au dernier trimestre, près de huit fois la Chine.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre de l'exercice, attendue le 25 novembre. Deux lignes diront si Huawei reste un concurrent régional : la ligne Chine et Hong Kong des ventes, et la marge nette du groupe. Les analystes attendent environ 109 milliards de dollars de ventes sur ce trimestre, puis un bénéfice par action d'environ 9,3 dollars sur l'exercice 2027.
Tant que la Chine pèse moins de 10% des ventes et que la marge nette reste proche de 63,66%, la percée de Huawei coûte à Nvidia un débouché, pas son pouvoir de prix. Le PER de 28,61 fois paie alors une croissance que les commandes américaines continuent de porter.
Si la ligne Chine retombe vers les 3,99 milliards de dollars du même trimestre un an plus tôt et que la marge nette commence à reculer, l'alternative chinoise aura montré qu'elle pèse sur les prix au-delà de son marché. Le multiple paierait alors une domination plus contestée que ce que suggèrent les comptes d'aujourd'hui.