
Nvidia (NVDA), le concepteur des processeurs de l'intelligence artificielle, pourrait retrouver ByteDance et Alibaba comme clients, selon The Information. Mais la Chine ne pèse plus que 7,88 milliards de dollars sur 96,22 milliards de ventes trimestrielles.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Perception, valorisation |
Ce que Pékin laisse filtrer
Selon The Information, repris lundi 28 septembre par Reuters puis par Bloomberg, les autorités chinoises envisageraient d'autoriser de grands groupes du pays, dont ByteDance, la maison mère de TikTok, et Alibaba, à acheter la nouvelle puce RTX Pro 5500 de Nvidia. Le verbe compte : Pékin envisagerait, rien n'est décidé.
Nvidia, c'est le fabricant des cartes graphiques GeForce que connaissent les joueurs sur PC, et surtout celui des processeurs sur lesquels tournent la plupart des modèles d'intelligence artificielle dans les centres de données.
Le fait n'est pas établi. L'information repose sur une source unique, que Reuters et Bloomberg citent sans la confirmer par leurs propres moyens. Les autorités chinoises n'ont rien annoncé, aucun volume de commandes ni aucun calendrier n'a été publié, et rien ne dit à ce stade si Washington, qui encadre de son côté l'exportation des puces américaines les plus avancées vers la Chine, laisserait passer ces ventes. Les restrictions croisées des deux capitales ont privé les grands acheteurs chinois des produits les plus récents du groupe, et c'est ce verrou que la rumeur entrouvre.
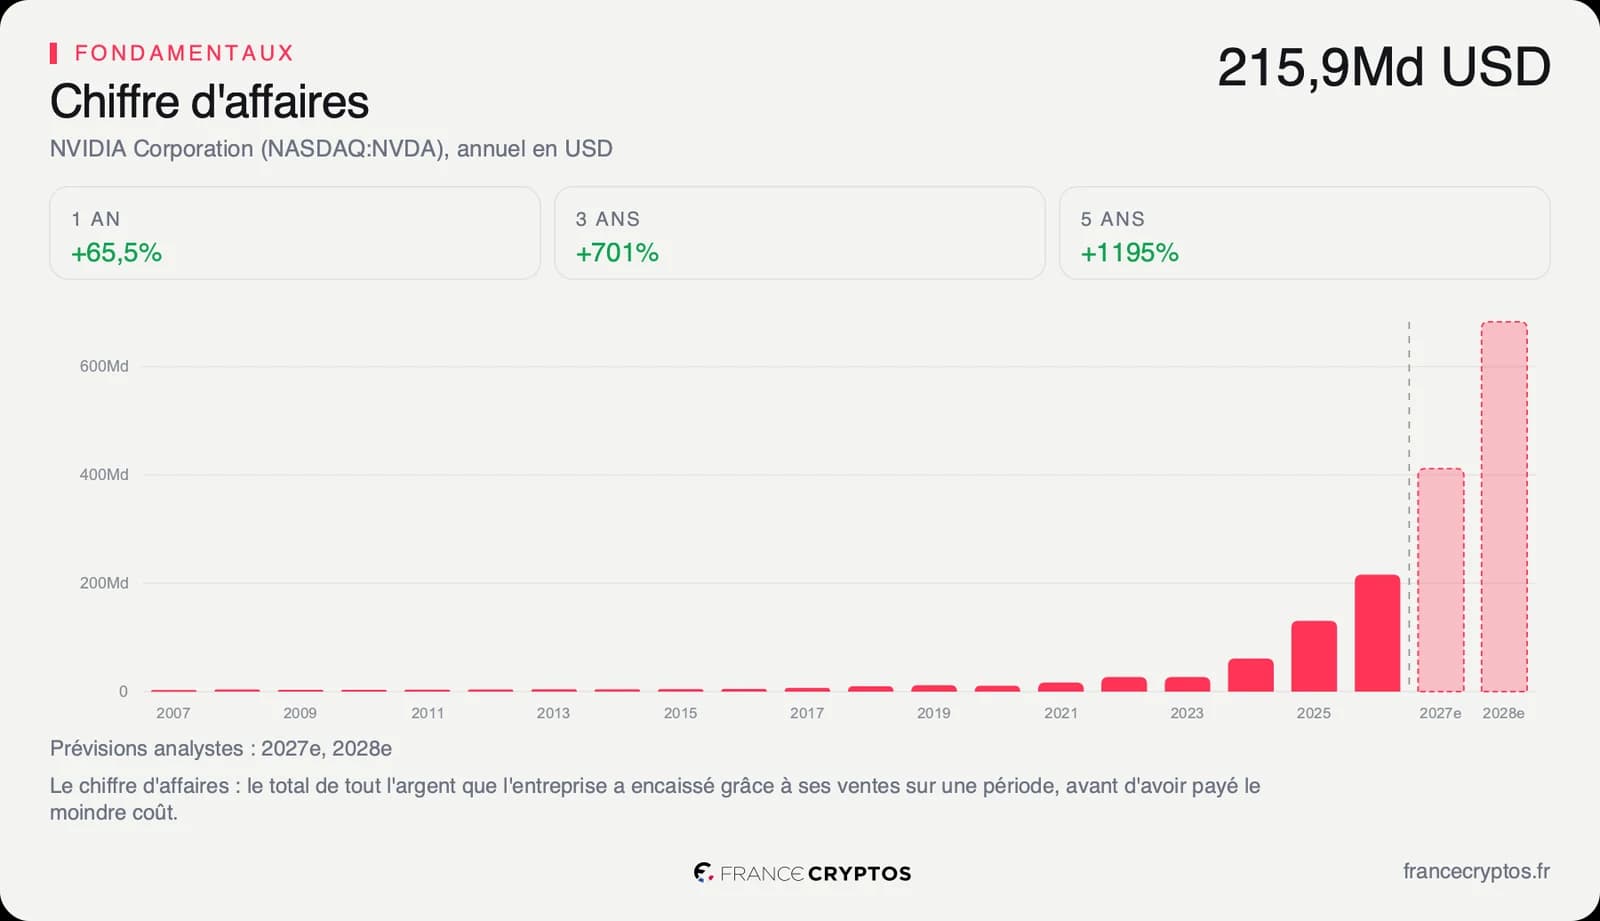
Reste à mesurer ce que la Chine représente encore pour le groupe, chiffres publiés à l'appui. Sur l'exercice 2025, clos fin janvier 2025, la Chine et Hong Kong avaient apporté 25,05 milliards de dollars sur 130,5 milliards de chiffre d'affaires, soit environ un dollar de ventes sur cinq. Un an plus tard, sur l'exercice 2026, la même zone ne pesait plus que 19,68 milliards sur 215,94 milliards, moins d'un dollar sur dix.
Au dernier trimestre, clos fin juillet, la part est restée du même ordre : 7,88 milliards de dollars sur 96,22 milliards. Les ventes du groupe ont bondi pendant que le poids de la Chine était divisé par deux. C'est le point de départ de toute lecture de la rumeur : elle porte sur un marché devenu secondaire dans les comptes, mais pas négligeable.
Ce que le prix incorpore déjà
Une rumeur ne déplace aucune ligne des comptes. Elle déplace la probabilité d'un scénario, et la bonne question devient de savoir si ce scénario chinois figure déjà dans le cours. La réponse se lit dans ce que le prix de l'action suppose.
Le calcul se fait à l'envers. On part de la valeur boursière et on cherche le rythme de croissance du free cash flow, la trésorerie qui reste une fois toutes les dépenses et les investissements payés, qui justifierait ce prix sur dix ans. Au cours du 25 septembre, le marché intègre près de 15% de croissance par an de cette trésorerie disponible.
Pour se représenter l'ordre de grandeur, une trésorerie qui progresse de près de 15% par an est multipliée par quatre environ en dix ans. C'est beaucoup pour une entreprise ordinaire, et c'est peu pour une entreprise qui a connu la trajectoire de Nvidia ces dernières années. Cette hypothèse traduit une crainte simple : que les dépenses de ses grands clients dans les centres de données finissent par ralentir, comme tout cycle d'équipement.
Ce chiffre prend son sens face à l'historique. Le chiffre d'affaires de Nvidia a progressé de 66,9% par an sur cinq ans, et la médiane de son sous-secteur des semi-conducteurs, soit 400 sociétés, de 10,59% par an sur la même période. Le prix suppose donc un ralentissement très marqué par rapport à ce que le groupe a réalisé. Autrement dit, le cours ne paie pas une croissance qui continuerait sur sa lancée, il paie une croissance qui s'essouffle.
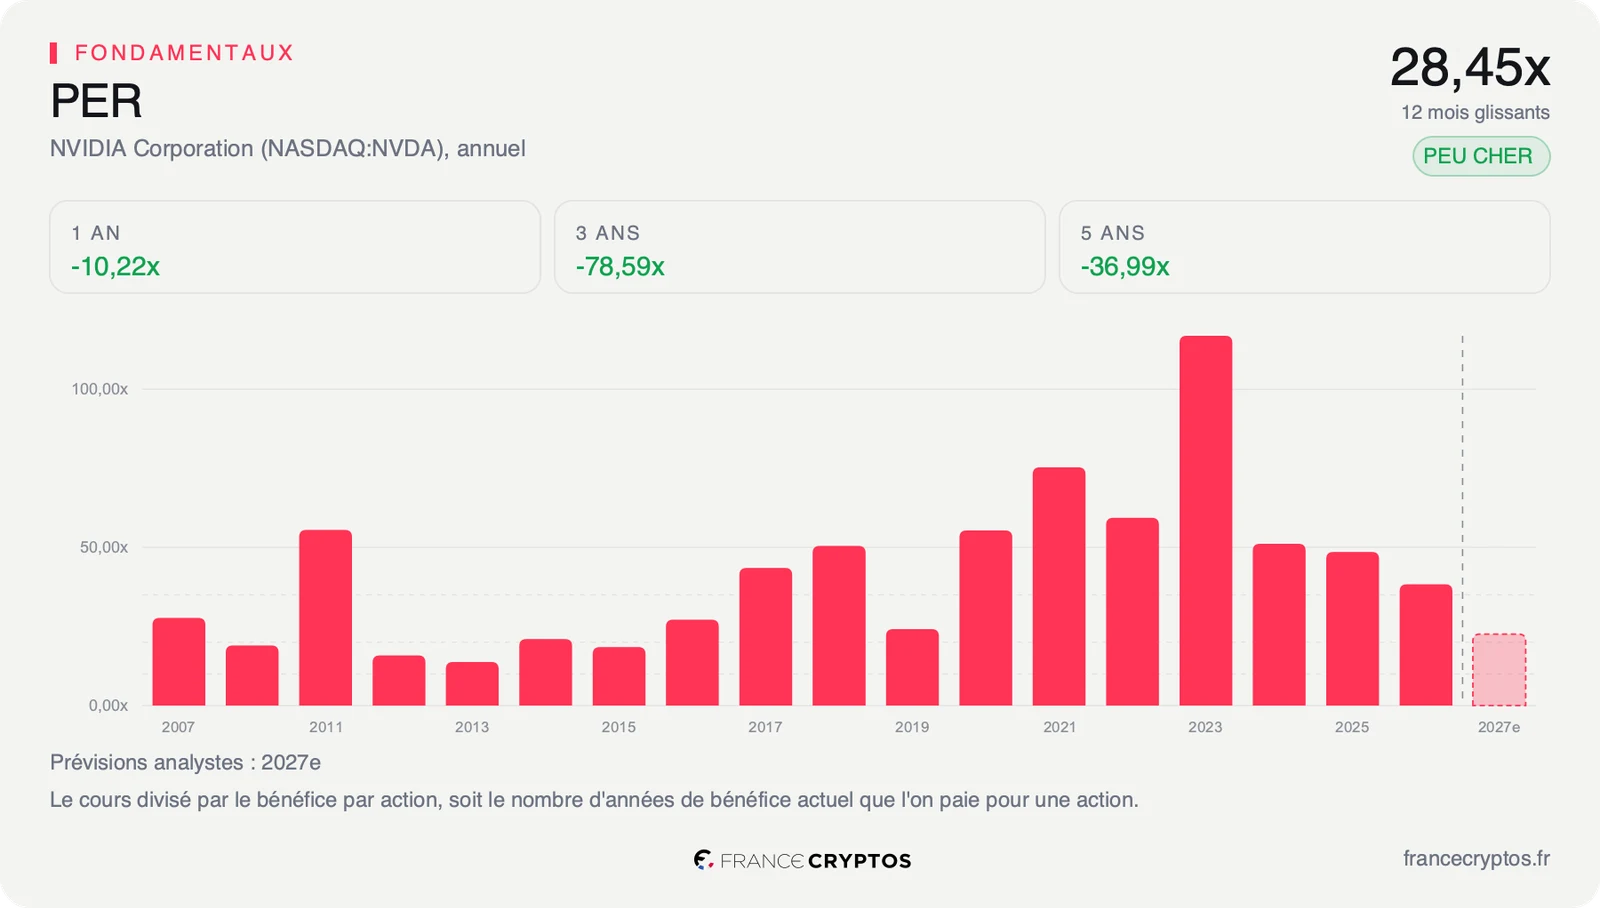
Le multiple de bénéfices raconte la même histoire. L'action se paie 28,45 fois ses bénéfices des douze derniers mois, contre 51,54 fois pour la médiane du sous-secteur : un acheteur débourse près de deux fois moins, par dollar de bénéfice, que pour la société médiane du secteur. Ce multiple se situe aussi dans le tiers le plus bas de ses cinq dernières années, c'est-à-dire que l'action a été plus chère environ deux fois sur trois sur la période.
C'est ce décalage qui donne à la rumeur son intérêt. Un débouché chinois rouvert ne serait pas une croissance que le prix a déjà comptée : il viendrait s'ajouter à une hypothèse prudente. Le détail des comparables, de la rentabilité et du score complet figure dans l'analyse complète de Nvidia sur Upside.
Ce que le marché en fait déjà
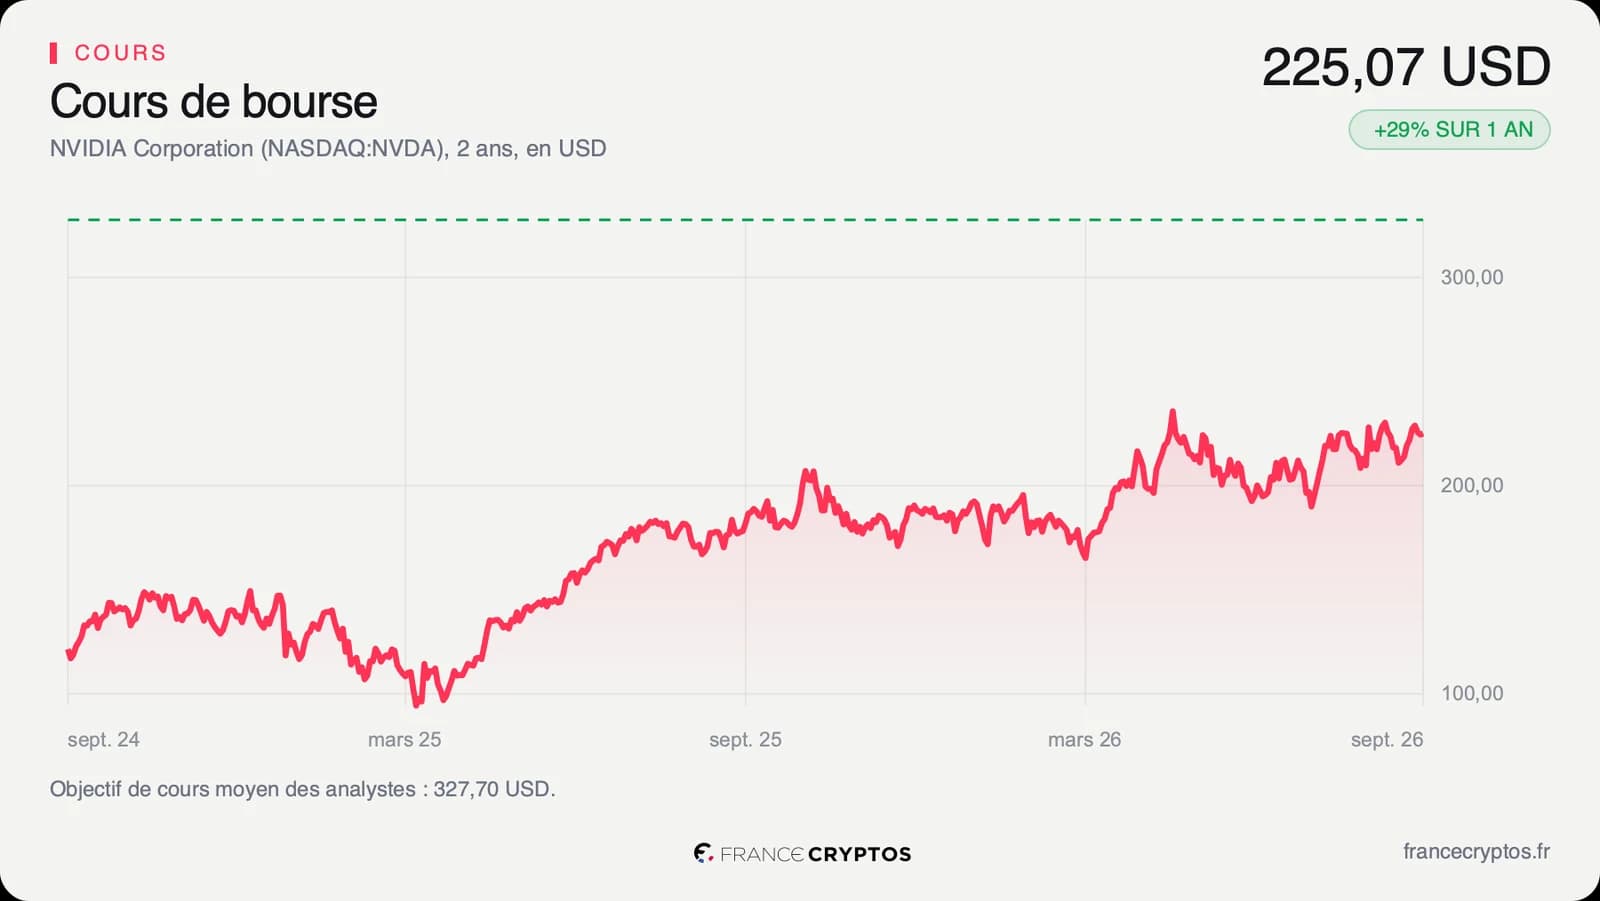
À la clôture du 25 septembre, l'action Nvidia valait 225,07 dollars, en hausse de 28,99% sur un an. C'est presque exactement la performance de la médiane de son sous-secteur, à 29,95% : le concepteur des puces de l'intelligence artificielle n'a pas fait mieux que la société médiane des semi-conducteurs sur douze mois.
Le titre évolue près du haut de sa fourchette annuelle, à 4,85% de son plus haut de cinquante-deux semaines, fixé à 236,54 dollars, et loin de son plus bas de 164,27 dollars. Sa capitalisation atteint 5 424,19 milliards de dollars.
La dynamique technique reste calme. L'indice de force relative sur quatorze séances, un indicateur entre 0 et 100 qui mesure la vigueur des hausses récentes face aux baisses, ressort à 55,19 : ni excès d'achats, ni excès de ventes. Le cours évolue par ailleurs 12,83% au-dessus de sa moyenne des deux cents dernières séances, signe d'une tendance de fond toujours orientée à la hausse.
Les analystes restent massivement favorables. Sur 61 bureaux d'études qui suivent la valeur, 58 sont positifs, 2 neutres et 1 négatif. Leur objectif moyen ressort à environ 328 dollars, avec des cibles qui s'étalent de 180 à 515 dollars : l'écart entre la plus prudente et la plus optimiste montre à quel point la visibilité reste limitée. Cet objectif est celui du consensus, pas une estimation d'Upside.
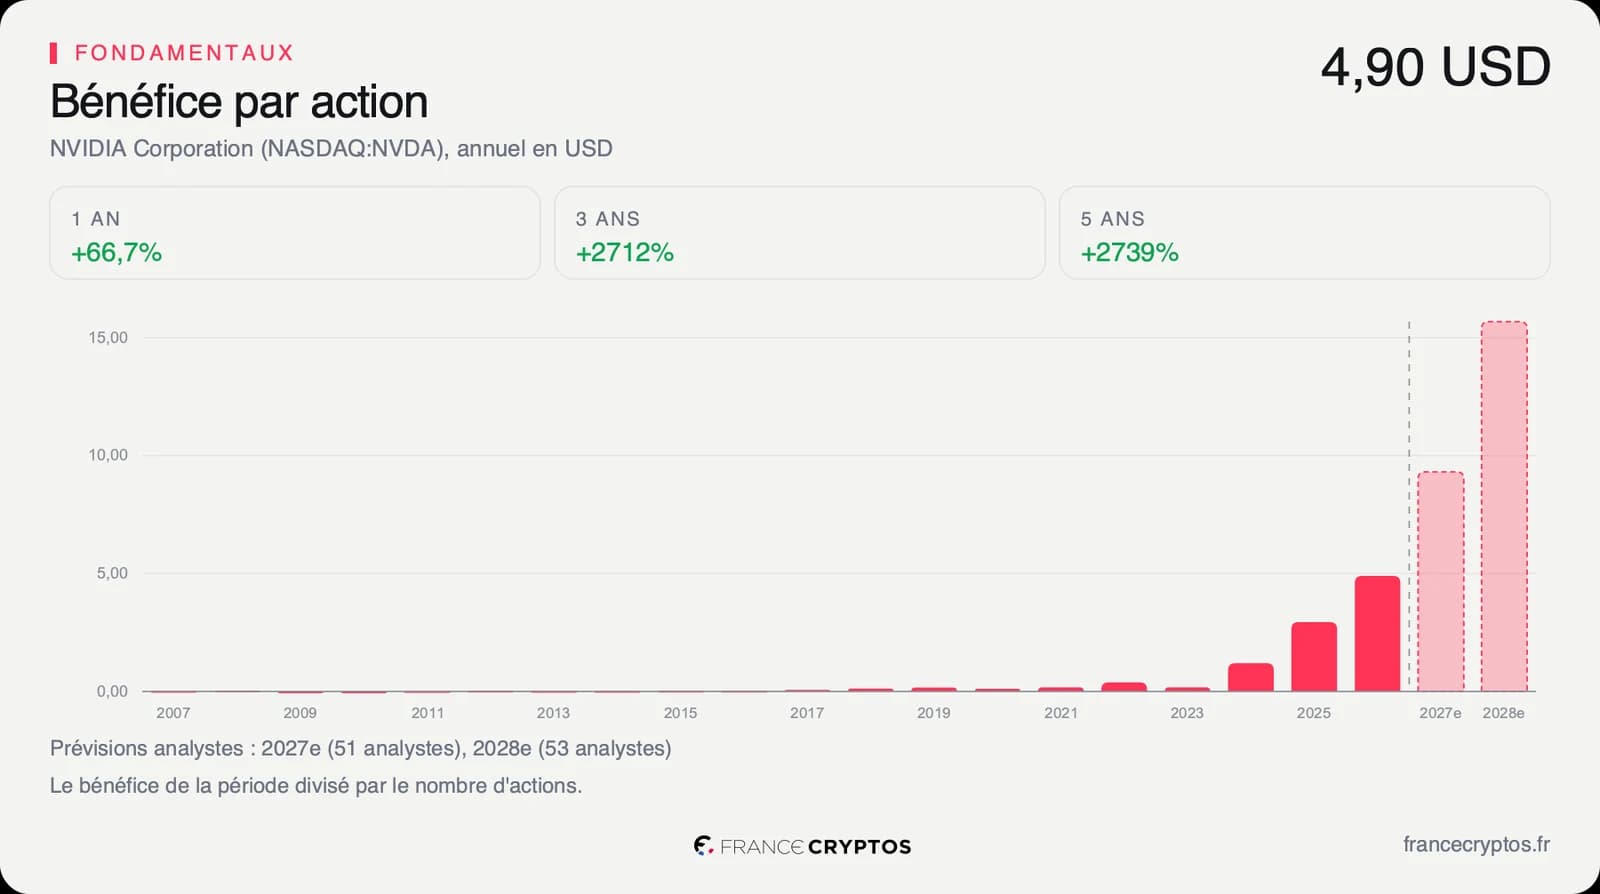
Le signal le plus parlant se trouve toutefois ailleurs, dans les estimations. Le bénéfice par action attendu pour l'exercice en cours a été révisé de 4,28% à la hausse en quatre-vingt-dix jours. Les analystes relèvent leurs chiffres sans qu'aucune réouverture chinoise ne soit acquise, et le cours, lui, n'a pas décroché de son sous-secteur. La rumeur tombe donc sur un titre porté par ses fondamentaux, pas sur un titre qui l'attendait.
Le point de bascule
L'indicateur à surveiller est la ligne Chine du chiffre d'affaires, et le rendez-vous est la publication du troisième trimestre, estimée au 25 novembre. Le consensus attend environ 109 milliards de dollars de ventes sur ce trimestre, puis près de 412 milliards sur l'ensemble de l'exercice 2027.
Le scénario favorable est celui d'une autorisation confirmée par Pékin et tolérée par Washington. La Chine redeviendrait un relais de croissance au moment où le consensus attend déjà environ 683 milliards de dollars de ventes sur l'exercice 2028, et elle renforcerait une hypothèse que le cours ne paie qu'à moitié.
Le scénario défavorable est celui d'une rumeur qui reste une rumeur. La ligne Chine continuerait de reculer en poids relatif, et le groupe dépendrait encore davantage de ses clients américains et de la tenue d'estimations 2028 très dispersées, de 416 à 778 milliards de dollars.
Tant que la Chine plafonne sous 7,88 milliards de dollars par trimestre, le signal de Pékin reste une rumeur sans effet sur les comptes. Si elle revient vers le rythme de l'exercice 2025, un dollar de ventes sur cinq, le multiple de 28,45 fois paierait un débouché que le prix n'intègre pas.
Les données, en clair
- Ventes en Chine : le chiffre d'affaires réalisé en Chine continentale et à Hong Kong, tel que Nvidia le déclare dans ses comptes. Nvidia : 25,05 milliards de dollars sur l'exercice 2025 contre 19,68 milliards sur l'exercice 2026, puis 7,88 milliards au trimestre clos le 26 juillet 2026.
- Croissance implicite du free cash flow : le rythme de progression que le cours suppose sur dix ans, en remontant le calcul de valorisation à l'envers. Nvidia : près de 15% par an au cours du 25 septembre 2026.
- Free cash flow : la trésorerie qui reste une fois les dépenses d'exploitation et les investissements payés, donc l'argent réellement disponible. Nvidia : 127,01 milliards de dollars sur les douze derniers mois.
- Croissance annuelle du chiffre d'affaires sur cinq ans : le rythme moyen de progression des ventes chaque année. Nvidia : 66,9%, contre 10,59% pour la médiane de son sous-secteur.
- PER : le cours divisé par le bénéfice par action des douze derniers mois, soit le nombre d'années de bénéfice que l'on paie pour une action. Nvidia : 28,45 fois, contre 51,54 pour la médiane des 400 sociétés de son sous-secteur, au 28 septembre 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Nvidia : environ 328 dollars pour 61 analystes, avec des cibles de 180 à 515 dollars.
- Indice de force relative sur quatorze séances : un indicateur entre 0 et 100 qui mesure la vigueur des hausses récentes face aux baisses ; au-dessus de 70, le titre est dit suracheté. Nvidia : 55,19 au 28 septembre 2026.
- Révision des estimations : la variation, sur quatre-vingt-dix jours, du bénéfice par action que le consensus attend pour l'exercice en cours. Nvidia : +4,28%.