
Nvidia (NVDA), le concepteur des processeurs sur lesquels tournent la plupart des modèles d'intelligence artificielle, verrait SpaceX lever 40 milliards de dollars de dette pour lui acheter des puces. Mais rien n'est signé, et le montage serait garanti par les puces elles-mêmes.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Perception, qualité de la demande |
Ce qui est sur la table
Le Financial Times a révélé dans la nuit du 7 au 8 octobre que SpaceX chercherait à lever 40 milliards de dollars pour acheter des processeurs graphiques Nvidia, dans une opération menée par le fonds Apollo. CNBC a précisé le montage quelques heures plus tôt. Environ 10 milliards de dollars viendraient de prêts bancaires et 30 milliards d'obligations de qualité investment grade, la catégorie réservée aux emprunteurs jugés les plus sûrs. Les puces achetées serviraient probablement de garantie.
Nvidia, c'est l'entreprise dont les puces servent à entraîner la plupart des grands modèles d'intelligence artificielle, de ChatGPT aux assistants des géants du numérique. SpaceX, de son côté, ne se limite plus aux fusées et aux satellites Starlink. Le groupe d'Elon Musk possède aussi une branche d'intelligence artificielle, qui développe le modèle Grok, exploite le réseau social X et construit ses propres infrastructures de calcul.
Trois limites s'imposent avant tout calcul. Rien n'est signé. Il s'agit de discussions, les prêteurs ne sont pas tous connus, et la clôture serait attendue en 2027. Ensuite, aucune des sociétés concernées n'a commenté, ni SpaceX, ni Nvidia, ni Apollo, ni Pimco, cité parmi les prêteurs possibles. Enfin, rien ne dit à quel rythme ces puces seraient livrées ni sur quels exercices de Nvidia elles seraient facturées.
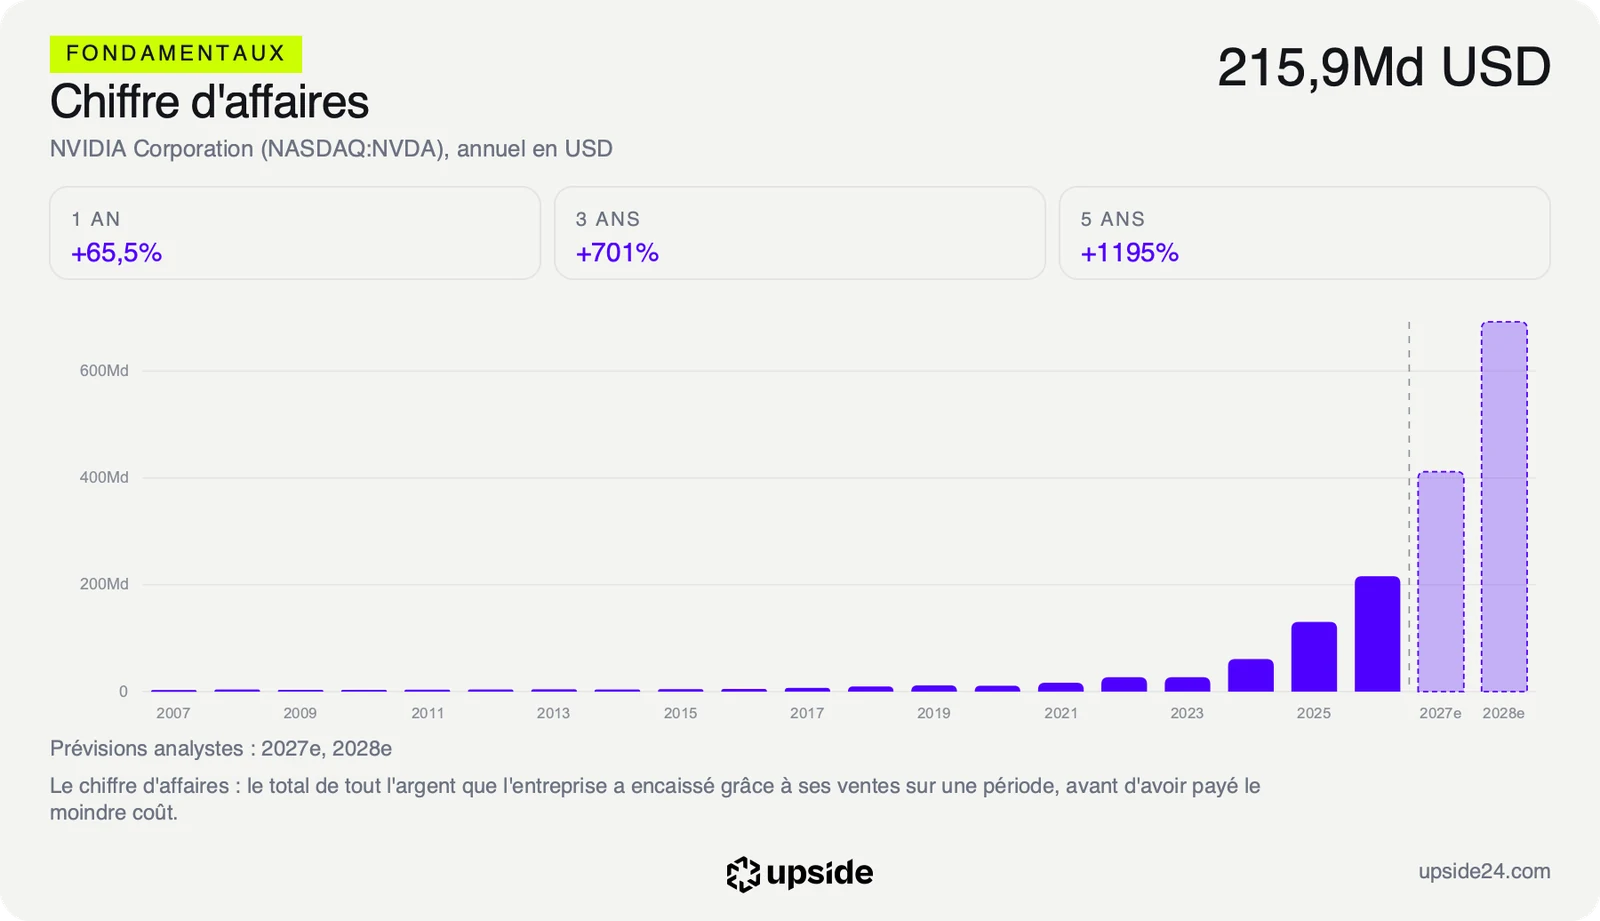
Rapporté aux comptes de Nvidia, le montant reste néanmoins considérable. 40 milliards de dollars représentent environ 13% de son chiffre d'affaires des douze derniers mois, qui atteint 302,97 milliards de dollars, et plus de 40% de son dernier trimestre. C'est surtout presque exactement ce que la catégorie de clients à laquelle appartiendrait SpaceX, celle des clouds d'intelligence artificielle, de l'industrie et des entreprises, a déjà facturé en trois mois, soit 40,31 milliards de dollars.
Une demande qui s'achète désormais à crédit
Une rumeur ne déplace aucune ligne des comptes. Celle-ci éclaire pourtant la façon dont la demande se forme. Les grands hébergeurs américains financent pour l'essentiel leurs achats avec les profits de leurs autres activités. Une partie des nouveaux acheteurs emprunte, et emprunte en gageant les puces qu'elle achète. Une partie croissante des ventes de Nvidia dépend donc de la capacité de ses clients à trouver du crédit.
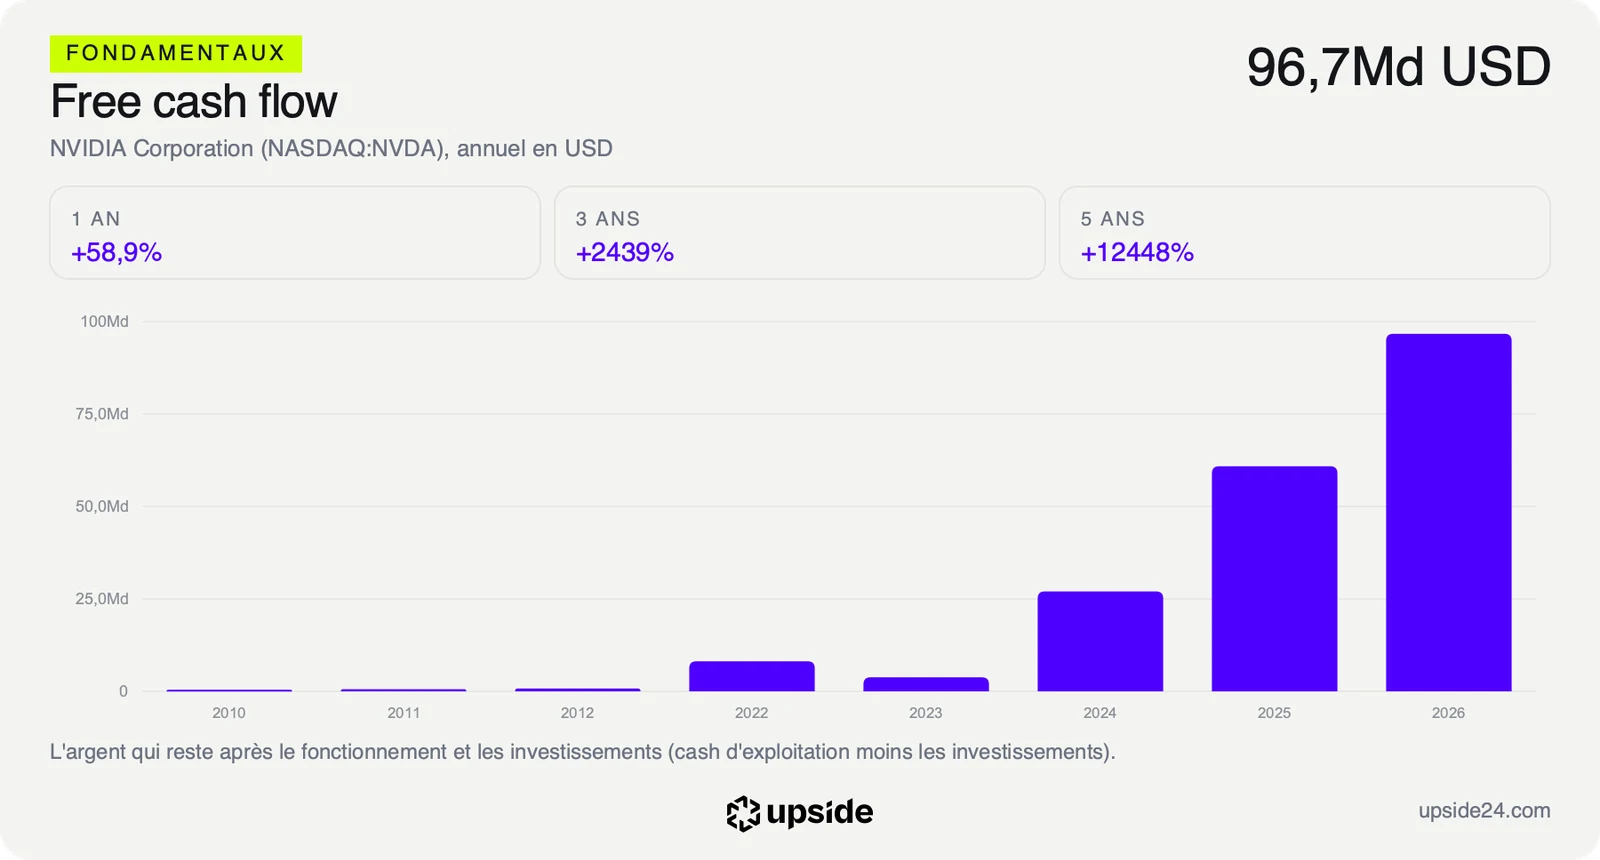
Le prix de l'action ne paie pas encore ce risque, ni d'ailleurs cette croissance. Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, indique qu'au 7 octobre le marché intègre une progression du free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, d'environ 15,6% par an sur dix ans. C'est très en dessous de ce que le groupe réalise, puisque son chiffre d'affaires du dernier trimestre a doublé sur un an.
Le multiple confirme cette lecture. Le PER, le nombre d'années de bénéfice que le marché accepte de payer pour une action, ressort à 30,02 fois, contre 51,55 fois pour la médiane des 410 sociétés de semi-conducteurs. Face à sa propre histoire, il se situe dans les 40% les plus faibles de ses cinq dernières années, ce qui veut dire que l'action s'est rarement payée aussi peu cher au regard de ses bénéfices.
Rapporté à la croissance attendue, l'écart devient frappant. Le PEG, qui divise le PER par le rythme de croissance des bénéfices, ressort à 0,32. Sous 1, le prix paie la croissance moins cher qu'elle ne rapporte. À 0,32, il la paie environ trois fois moins cher.
Ce montage repose sur une hypothèse que le marché du crédit accepte aujourd'hui sans discuter. Gager des puces suppose qu'elles gardent leur valeur pendant toute la durée du prêt. Or chaque nouvelle génération de processeurs Nvidia rend la précédente moins désirable. La garantie s'use donc à mesure que l'innovation avance, et c'est précisément le rythme d'innovation de Nvidia qui fixe sa valeur.
Le dossier SpaceX ne change donc rien au prix, mais il change la question. Un fournisseur dont les clients s'endettent pour acheter reste exposé au moment où le crédit se resserre. C'est ce que permet de mesurer le détail des ratios et la comparaison avec les 410 sociétés du sous-secteur, au-delà du seul multiple.
Ce que le marché en fait déjà
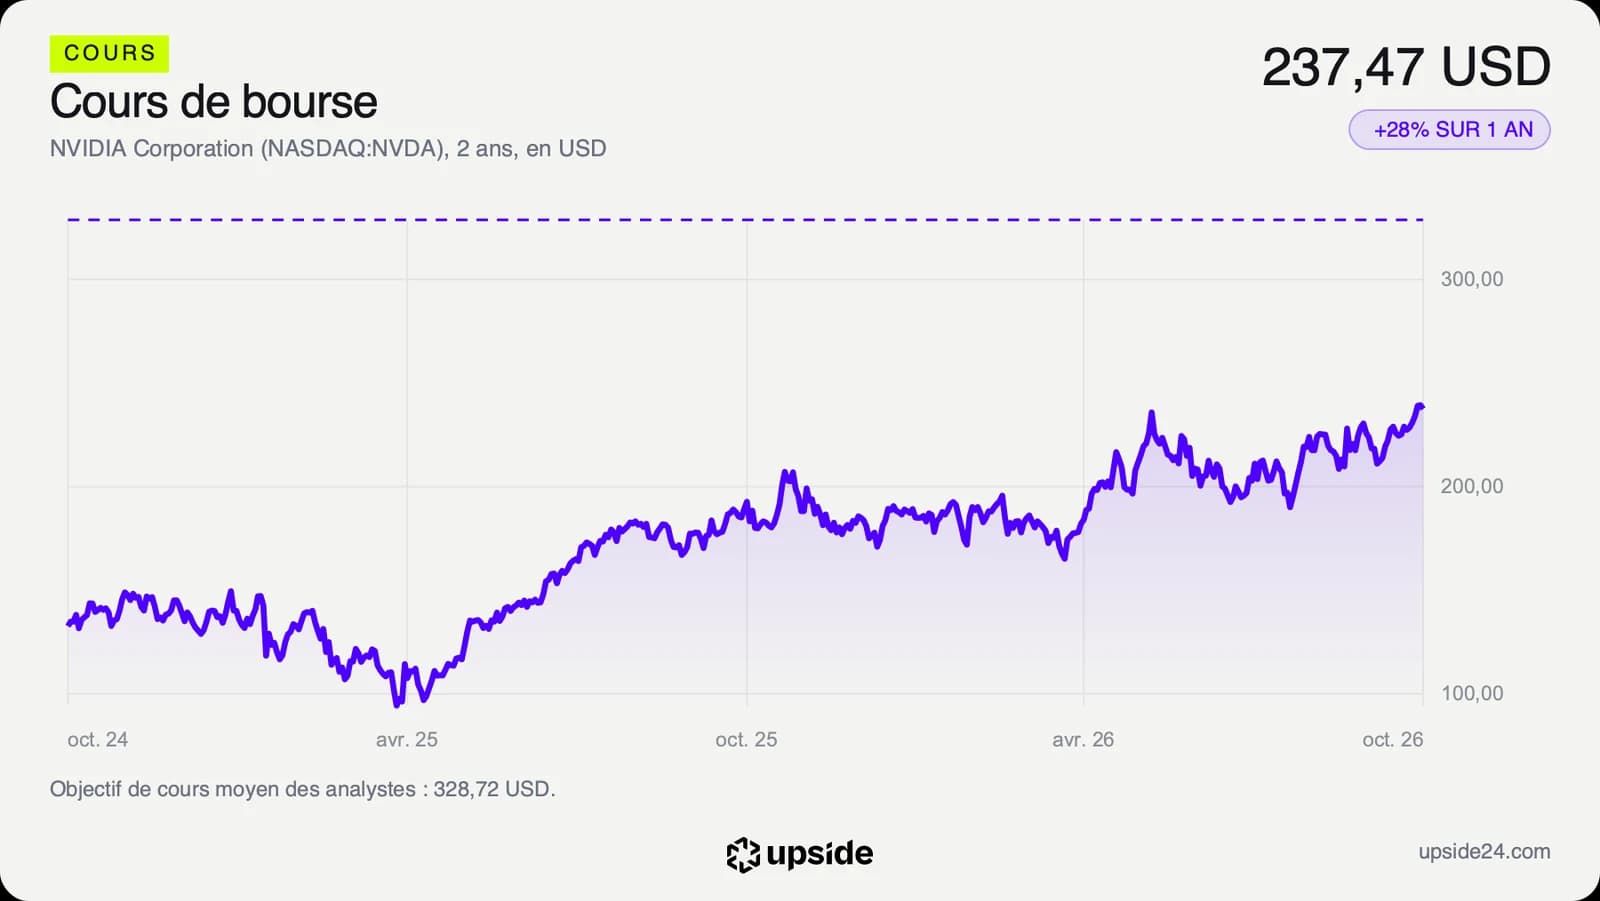
L'action Nvidia a clôturé à 237,47 dollars le 7 octobre, en baisse de 0,74% sur la veille, à 239,24 dollars. Elle reste à 2,42% de son plus haut des douze derniers mois, 243,37 dollars, touché en séance le 6 octobre, et gagne 27,33% depuis le 1er janvier. La séance n'a pas pris l'information pour une bonne nouvelle.
Le marché l'a même lue du côté de l'emprunteur. Selon Bloomberg, l'indicateur du risque de crédit de SpaceX a atteint un record, et l'action SpaceX a reculé de 2,51% à 167,60 dollars le même jour. Une commande financée par une dette dont le coût monte devient moins certaine, et c'est cette nuance que les investisseurs ont retenue.
L'ordre de grandeur explique cette prudence. SpaceX vaut 2 274,51 milliards de dollars en Bourse, et 40 milliards ne pèsent qu'environ 1,8% de cette valeur. Mais le groupe porte déjà 39,71 milliards de dollars de dette selon Yahoo Finance, et l'opération doublerait presque son endettement. C'est cette part de l'équation que les prêteurs, et non les actionnaires de Nvidia, devront valider.
Les analystes restent d'une unanimité rare. Sur les 61 qui suivent la valeur, 58 sont positifs, 2 neutres et un seul négatif. Leur objectif de cours moyen ressort à environ 329 dollars à un horizon de douze mois, soit 38,42% au-dessus du cours. Cet objectif est celui du consensus.
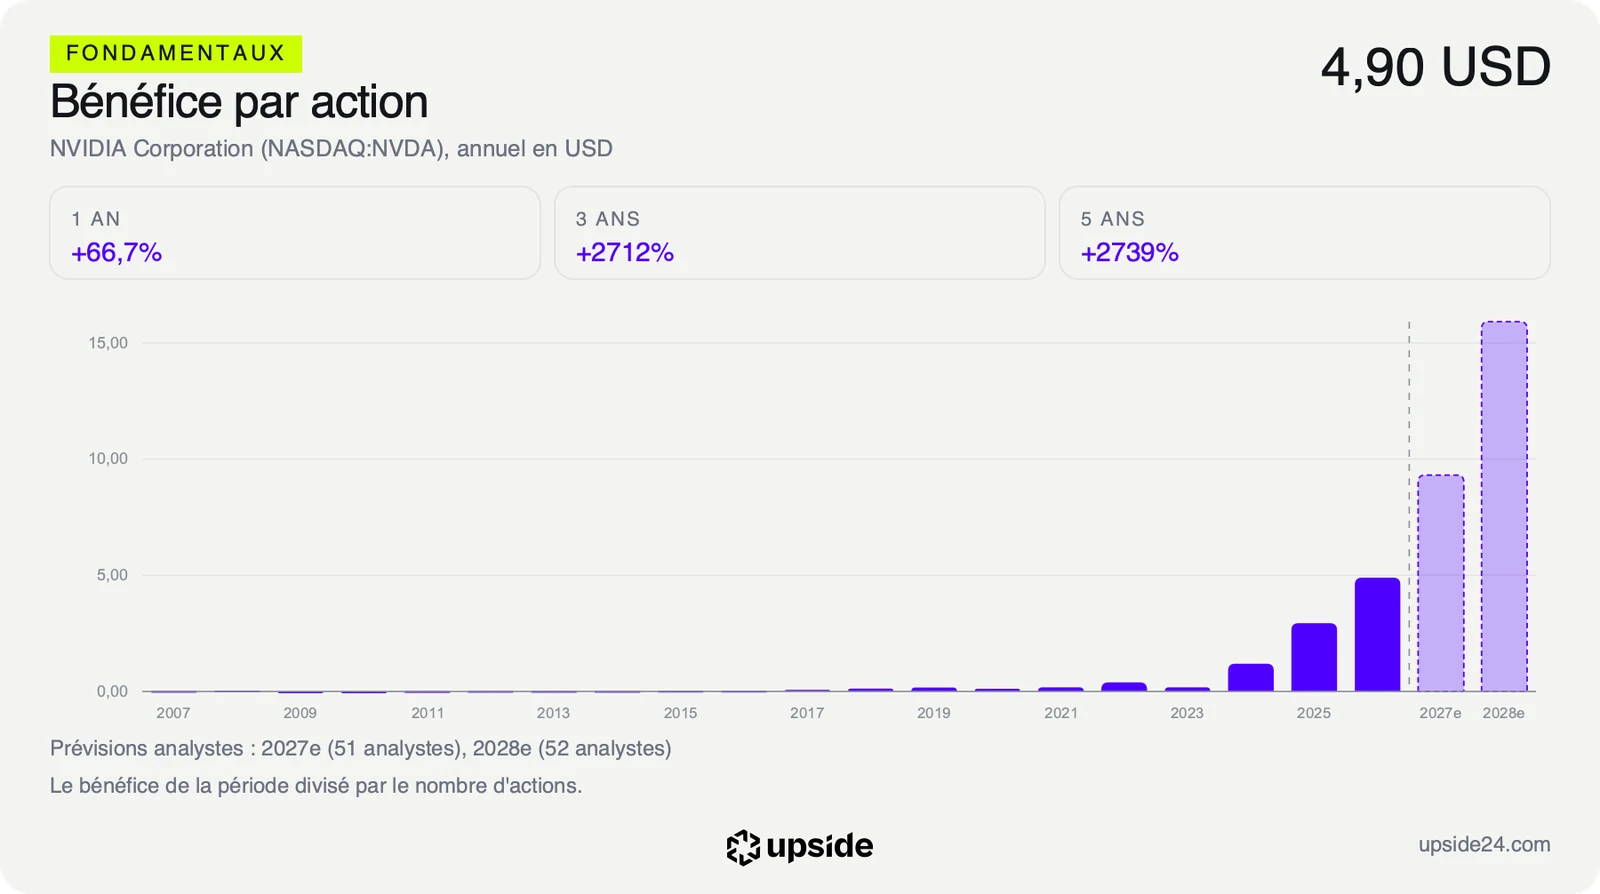
Cette unanimité dit aussi qu'il ne reste presque plus personne à convaincre. Ce qui peut encore faire bouger le titre, ce sont les révisions de bénéfices. Elles vont dans le bon sens, puisque le bénéfice par action attendu sur l'exercice 2027 a été relevé de 4,2% en quatre-vingt-dix jours.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre de l'exercice, attendue le 25 novembre. Elle dira si la catégorie des clouds d'intelligence artificielle, de l'industrie et des entreprises poursuit sa progression au-delà des 40,31 milliards de dollars du dernier trimestre. Les analystes attendent un bénéfice par action d'environ 9,3 dollars sur l'exercice 2027, puis d'environ 15,9 dollars sur 2028.
Dans le scénario favorable, l'opération est signée et d'autres acheteurs suivent le même chemin. Le crédit adossé aux puces devient un canal durable, et la demande ne dépend plus seulement du budget de quelques géants. Dans le scénario défavorable, le coût de ces emprunts grimpe, comme le suggère déjà le risque de crédit de SpaceX, et les commandes les plus endettées ralentissent les premières.
Tant que les nouveaux clients facturent autour de 40 milliards de dollars par trimestre et que le crédit reste ouvert, un PER de 30,02 fois reste modeste au regard de la croissance. Si cette catégorie recule le 25 novembre, le même multiple devient celui d'un fournisseur dont une partie des ventes dépend du crédit des autres. Reste à savoir si le prix rémunère ce risque, et l'analyse complète le chiffre.
Les données, en clair
- Information non confirmée : les montants cités viennent du Financial Times et de CNBC. SpaceX, Nvidia, Apollo et Pimco n'ont pas commenté, et l'opération reste en discussion.
- Chiffre d'affaires : le total des ventes sur une période. Nvidia : 302,97 milliards de dollars sur douze mois, dont 96,22 milliards au dernier trimestre.
- Clouds d'IA, industrie et entreprises : la catégorie de clients qui regroupe les acheteurs hors grands hébergeurs. Nvidia : 40,31 milliards de dollars au dernier trimestre, contre 48,71 milliards pour les grands hébergeurs.
- Investment grade : la catégorie de notation réservée aux emprunteurs jugés les plus sûrs, qui empruntent donc moins cher.
- Free cash flow : l'argent qui reste une fois payés le fonctionnement et les investissements. Nvidia : 127,01 milliards de dollars sur douze mois.
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose. Nvidia : 15,64% par an sur dix ans au 7 octobre 2026.
- PER : le cours divisé par le bénéfice par action. Nvidia : 30,02 fois, contre 51,55 pour la médiane des 410 sociétés de semi-conducteurs.
- PEG : le PER divisé par le rythme de croissance des bénéfices. Nvidia : 0,32.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Nvidia : 328,72 dollars pour 61 analystes, dont 58 avis positifs.