
Nvidia (NVDA) a annoncé le 19 octobre à Berlin des investissements dans quatre startups allemandes, six jours après quatre startups françaises. Son engagement dans la tech européenne approche ainsi 10 milliards de dollars, soit moins d'un mois de la trésorerie que produit son activité.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Bilan, avantage concurrentiel |
Une semaine, deux pays, huit startups
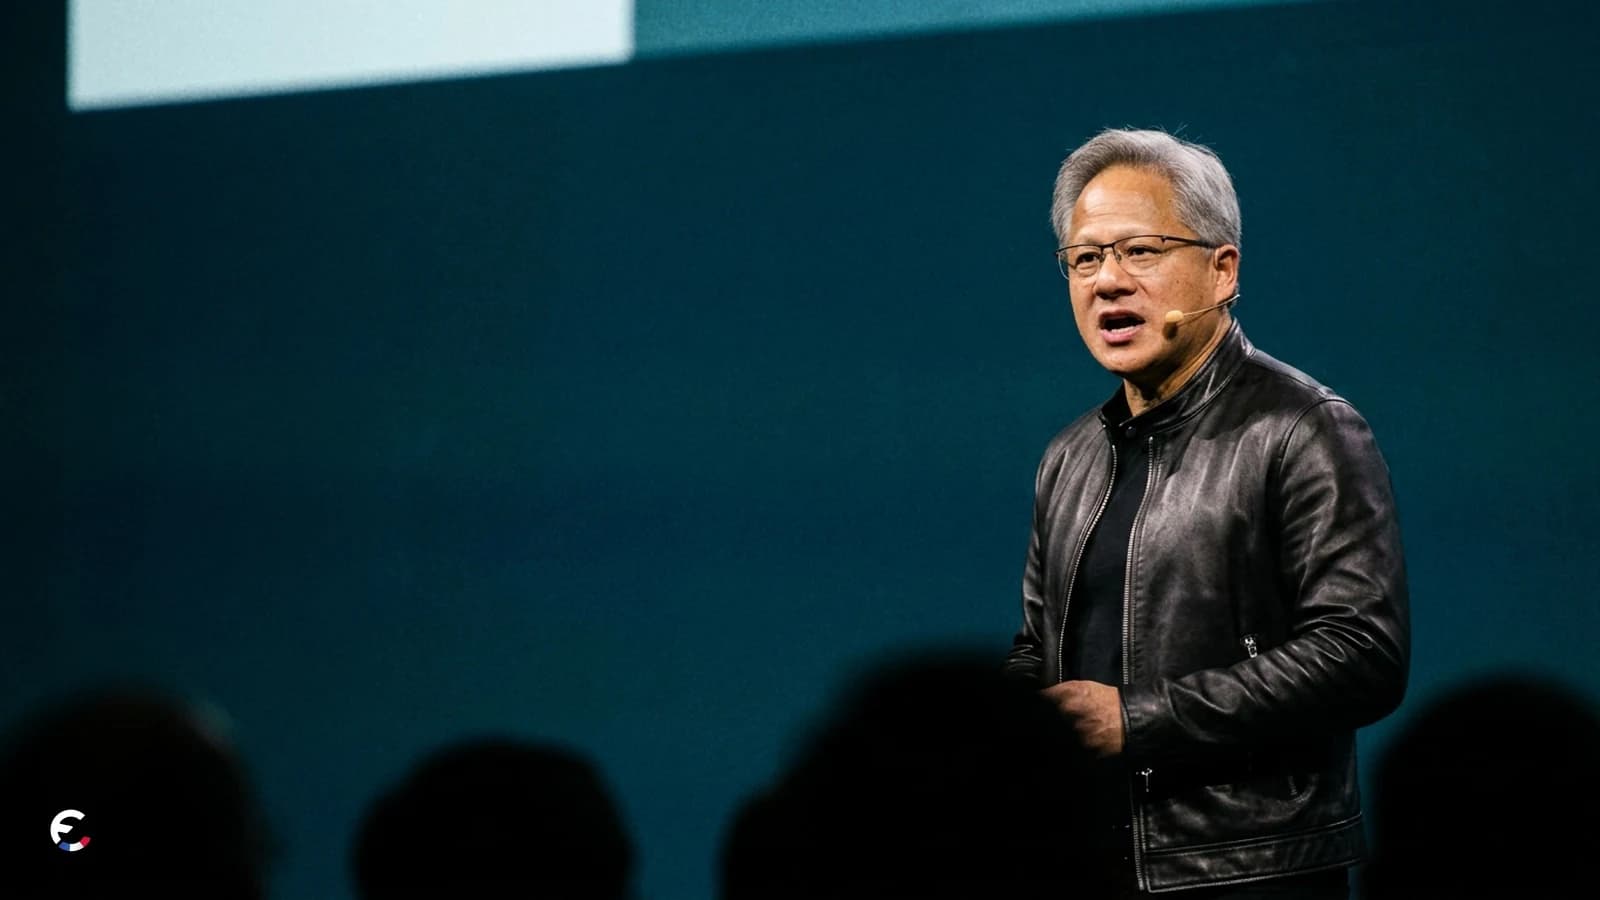
Lundi 19 octobre, au sommet « Invest in Germany » organisé à Berlin, Jensen Huang a annoncé que Nvidia allait investir dans quatre startups allemandes, en présence du chancelier Friedrich Merz. Le montant de chaque investissement n'a pas été publié, selon Tech.eu et Reuters.
Les quatre sociétés couvrent des terrains très différents. Agile Robots fabrique des robots industriels et humanoïdes. Avelios Medical conçoit des logiciels de gestion pour les hôpitaux. Mirelo génère par l'IA les sons, les voix et la musique qui accompagnent une vidéo. Reflex Aerospace construit des satellites.
Six jours plus tôt à Paris, Nvidia avait annoncé des prises de participation minoritaires dans quatre startups françaises. Il s'agit de Doctolib, Entalpic, Genesis AI et Pigment. Là encore, aucun montant n'a été communiqué. Doctolib est l'application qui sert à prendre rendez-vous chez le médecin, Genesis AI travaille sur la robotique et Pigment sur la planification financière des entreprises. Entalpic utilise l'IA pour découvrir de nouveaux matériaux.
Ces huit sociétés reposent toutes sur des calculs d'IA qui tournent sur des puces comme celles de Nvidia, ce qui en fait des clientes naturelles du groupe.
Nvidia, c'est l'entreprise qui fabrique les puces sur lesquelles tournent la plupart des outils d'IA du quotidien. Ses processeurs graphiques servent aussi aux jeux vidéo et aux centres de données des grands acteurs du cloud.
Ces deux séries s'inscrivent dans un engagement plus large. Selon Nvidia, le groupe consacre près de 10 milliards de dollars à l'écosystème technologique européen, entre startups, universités et centres de recherche. Cette enveloppe couvre toute l'Europe, pas la seule Allemagne.
La séquence prolonge l'accord industriel que Berlin devait dévoiler cette semaine avec Nvidia, annoncé par Reuters le 16 octobre. Jensen Huang doit encore prendre la parole à la GTC de Berlin, la conférence de Nvidia, ce mercredi 21 octobre à 11h.
Ce que le prix incorpore déjà
Ces investissements passent par le bilan de Nvidia, pas par son compte de résultat. Le groupe achète des parts de sociétés qui ne lui rapportent aucun chiffre d'affaires immédiat, mais qui deviendront peut-être de grosses clientes de ses puces. Une participation minoritaire fait de Nvidia un actionnaire sans le contrôle. Le groupe ne dirige pas ces sociétés et n'intègre pas leurs ventes dans ses comptes.
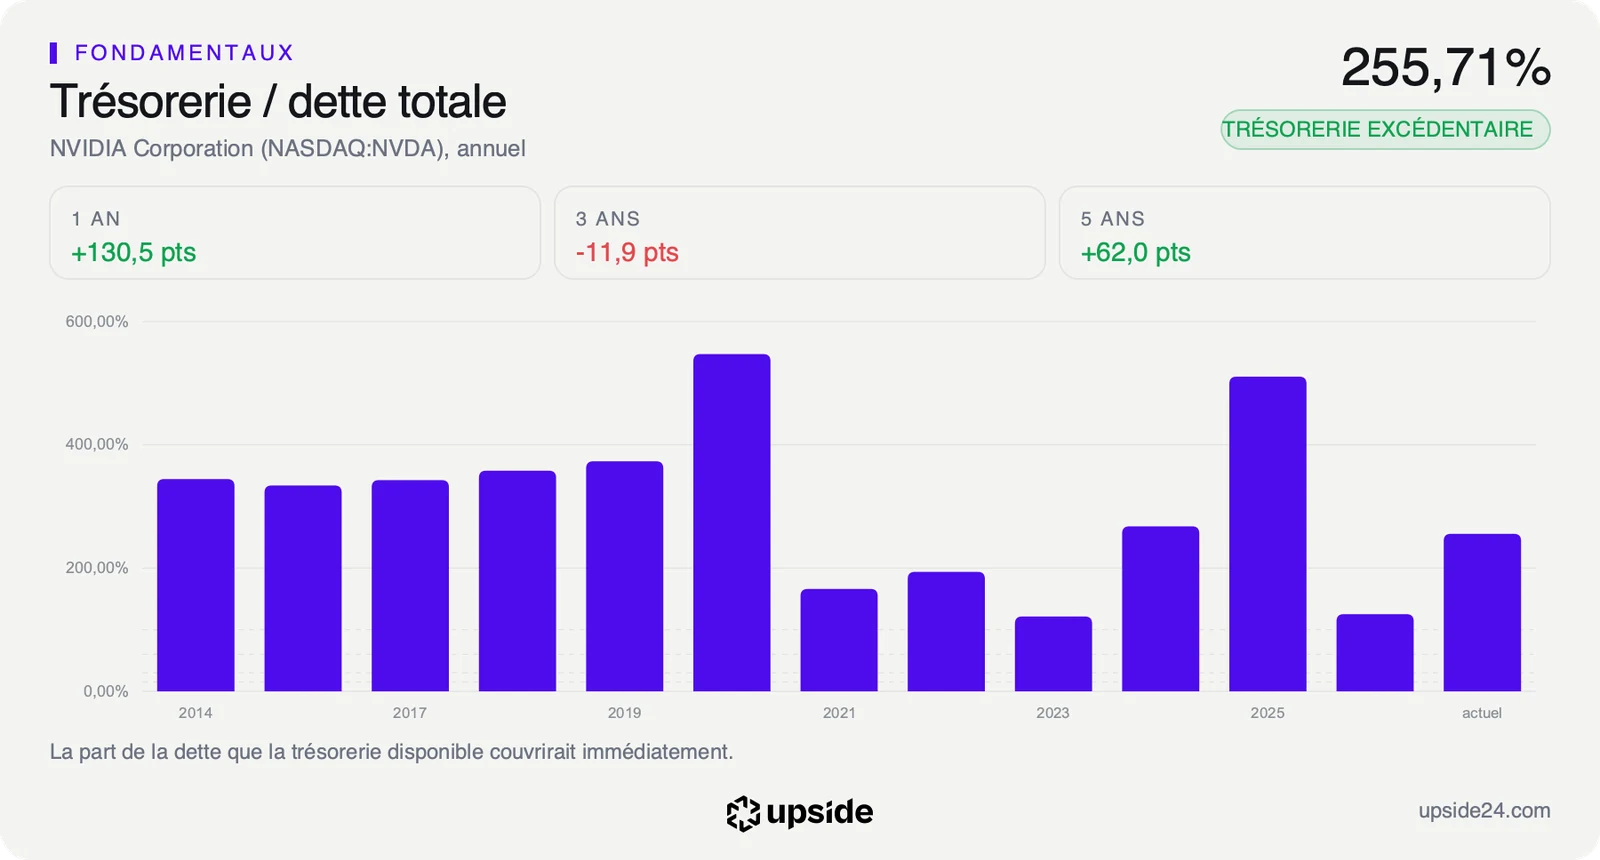
Le groupe a largement les moyens de ces prises de participation. Sa trésorerie de 99,37 Md USD dépasse largement sa dette, ce qui lui laisse une trésorerie nette de 60,51 Md USD, de l'argent disponible une fois tous ses emprunts remboursés.
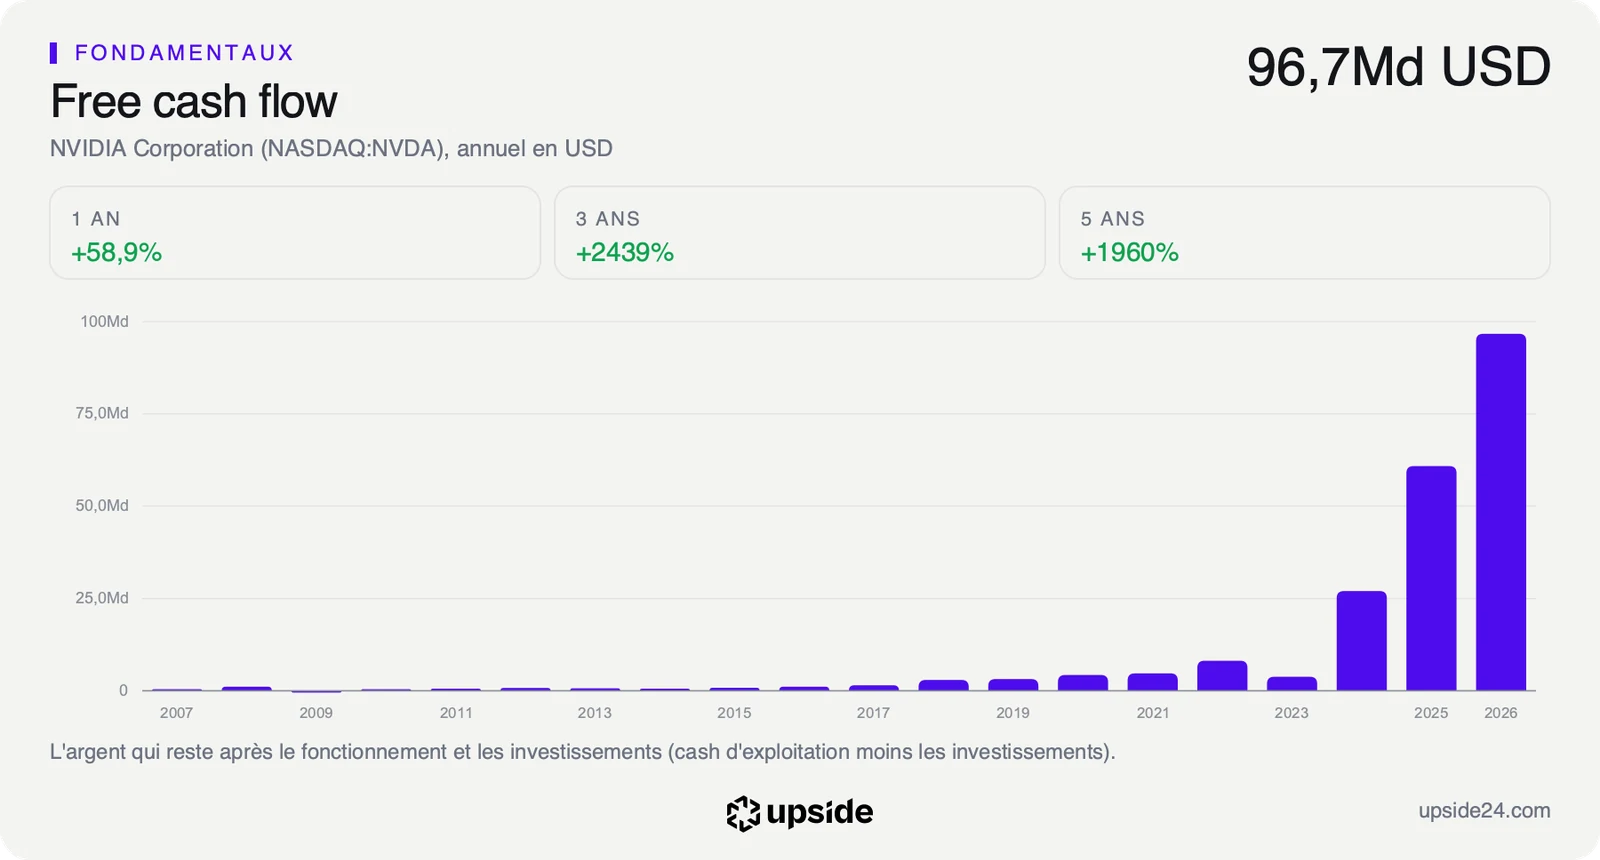
Surtout, l'activité produit de l'argent bien plus vite que ces annonces n'en consomment. Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, atteint 127,01 Md USD sur douze mois. L'enveloppe européenne de près de 10 milliards représente donc moins d'un mois de ce flux. Le groupe consacre d'ailleurs bien davantage à ses propres actionnaires à travers ses rachats d'actions. Investir en Europe relève donc de la stratégie bien plus que de la capacité financière.
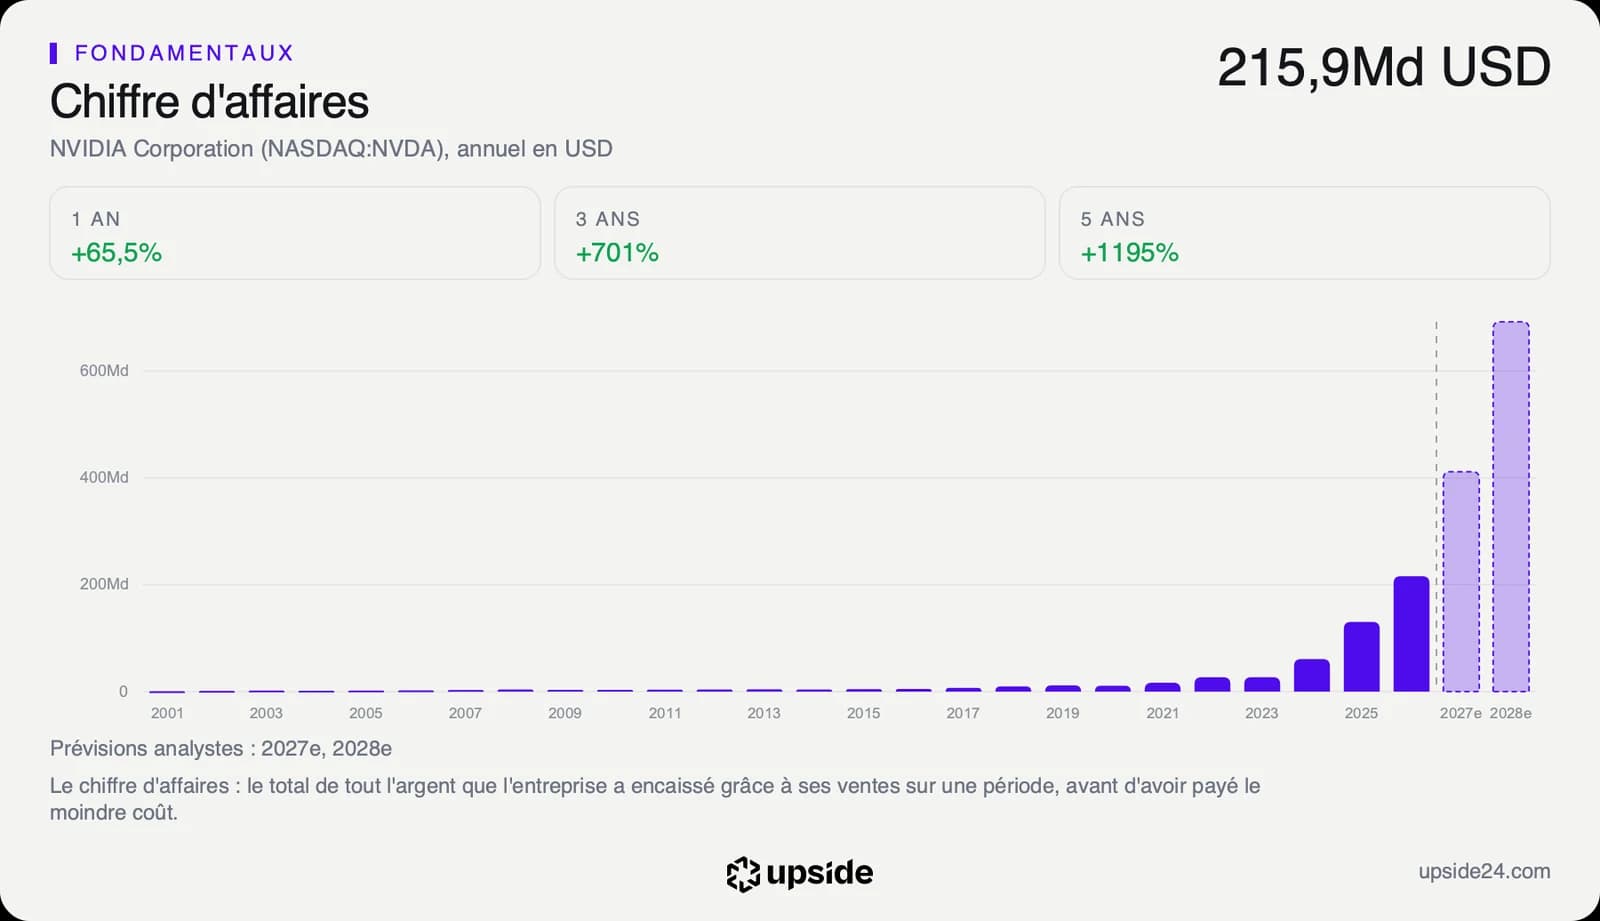
Au cours de lundi, le marché intègre une croissance du free cash flow de 14,46% par an sur dix ans. Le chiffre d'affaires a pourtant progressé de 66,90% par an sur les cinq dernières années, contre 10,65% pour la médiane des 395 sociétés de son sous-secteur. Le cours ne demande donc qu'une fraction du rythme passé pour se justifier, ce qui laisse de la marge si la croissance ralentit sans s'effondrer.
Sur les bénéfices attendus, l'action se paie 23,39 fois, moins que les 26,30 fois de la médiane de son sous-secteur, alors que sa croissance est sans commune mesure. Le rapport de Nvidia compare ce multiple aux 395 sociétés de son sous-secteur.
Ces participations européennes servent un objectif de long terme, élargir la clientèle de Nvidia au-delà des géants américains du cloud, qui achètent aujourd'hui l'essentiel de ses puces. Une startup de robotique ou de satellites qui grandit consomme de plus en plus de calcul, et Nvidia en devient l'actionnaire avant d'en être le fournisseur.
Ce que le marché en fait déjà
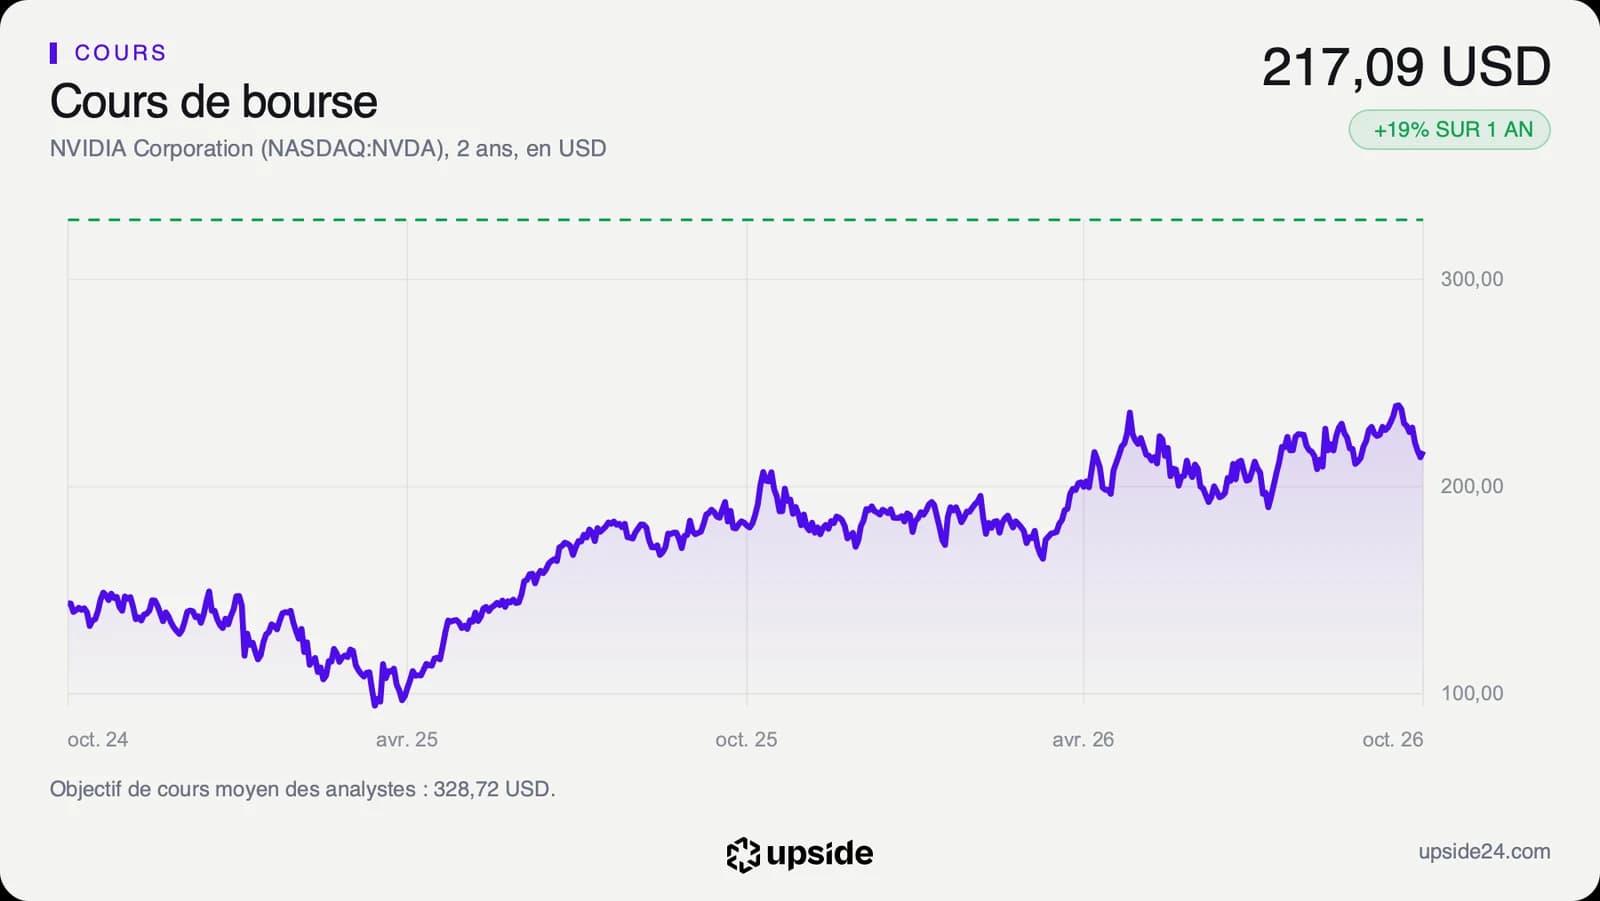
L'action Nvidia a terminé la séance du lundi 19 octobre à 217,09 dollars, en hausse de 1,39% sur la clôture de vendredi à 214,11 dollars. Le titre a donc peu réagi à l'annonce allemande.
Le cours reste 10,80% sous son plus haut des douze derniers mois, à 243,37 dollars. Depuis sa clôture record du 6 octobre à 239,24 dollars, le titre a reculé pendant la tournée européenne de Jensen Huang. Sur un an, il gagne 18,86% d'après les cours de clôture.
Ce recul s'est produit pendant que les annonces européennes s'enchaînaient, de Paris à Berlin. Faute de montants publiés, le marché juge le groupe sur ses chiffres trimestriels plutôt que sur ses engagements en Europe.
À ce prix, Nvidia vaut 5 231,87 Md USD en Bourse. Les quelque 10 milliards de l'enveloppe européenne en représentent une part infime, ce qui explique la faible réaction du marché. À court terme, ce sont les ventes de puces aux grands acteurs du cloud qui font bouger le titre, bien plus que ces prises de participation.
Sur les 62 analystes qui suivent la valeur, 59 sont positifs, 2 neutres et un seul négatif. Leur objectif moyen se situe autour de 329 dollars, avec des prévisions qui vont de 180 à 515 dollars. Cet objectif moyen se situe environ 50% au-dessus du cours de lundi, signe que les analystes voient le recul récent comme passager.
Le dossier tient dans cet écart entre un consensus aussi favorable et un cours en recul depuis début octobre. Les prochaines commandes des géants du cloud, qui achètent l'essentiel de ses puces, diront lequel des deux a raison.
Le point de bascule
Le premier rendez-vous est mercredi 21 octobre, avec le discours de Jensen Huang à la GTC de Berlin, où l'accord industriel avec l'Allemagne pourrait prendre forme. Le second arrive en novembre avec les comptes du troisième trimestre de l'exercice, dont la date reste estimée. La GTC de Berlin dira aussi si l'Allemagne chiffre sa part de l'accord, et si d'autres sociétés allemandes rejoignent la liste.
Ces comptes diront si la croissance des ventes reste au niveau de 105,85% sur un an affiché aujourd'hui, et si le free cash flow continue de financer à la fois les rachats d'actions et les participations.
Tant que le chiffre d'affaires progresse nettement plus vite que les 14,46% par an que suppose le cours, les participations européennes restent une dépense marginale pour un groupe qui produit 127,01 Md USD de free cash flow en douze mois.
Si la croissance des ventes ralentit vers ce rythme, ces investissements en série pèseront davantage dans la lecture du dossier. Le multiple de 23,39 fois les bénéfices attendus deviendrait alors celui d'un groupe qui achète sa future clientèle faute de la trouver chez les géants du cloud.