
Nvidia (NVDA), le fabricant américain des puces de l'intelligence artificielle, doit signer la semaine prochaine un accord avec l'Allemagne pour développer l'IA dans son industrie. Mais le titre a reculé de 10,5% en huit séances depuis son record de clôture du 6 octobre.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, Présence en Europe |
Berlin veut son cloud industriel
L'Allemagne doit annoncer la semaine prochaine un accord de coopération avec Nvidia pour développer l'intelligence artificielle dans son industrie, selon des sources gouvernementales citées par Reuters vendredi 16 octobre. Le plan associera d'autres partenaires et doit apporter une contribution majeure à l'IA industrielle, selon ces mêmes sources.
Nvidia, c'est le fabricant des cartes graphiques des ordinateurs de jeu devenu le fournisseur des puces qui entraînent la plupart des intelligences artificielles.
Le quotidien économique Handelsblatt, qui a révélé le projet, en donne le contenu. L'accord doit soutenir l'IA dite physique, celle qui entraîne des robots et des véhicules autonomes, ainsi que des modèles d'IA conçus pour l'industrie. L'État y consacrerait plusieurs centaines de millions d'euros pour acheter de la puissance de calcul.
Cette capacité passerait par le cloud industriel de Deutsche Telekom. Nvidia fournirait des puces ainsi que des ingénieurs. Des industriels comme Siemens, Audi ou la jeune pousse Black Forest Labs participeraient. L'annonce est attendue au sommet « Invest in Germany » à Berlin, auquel Jensen Huang, le patron de Nvidia, doit assister.
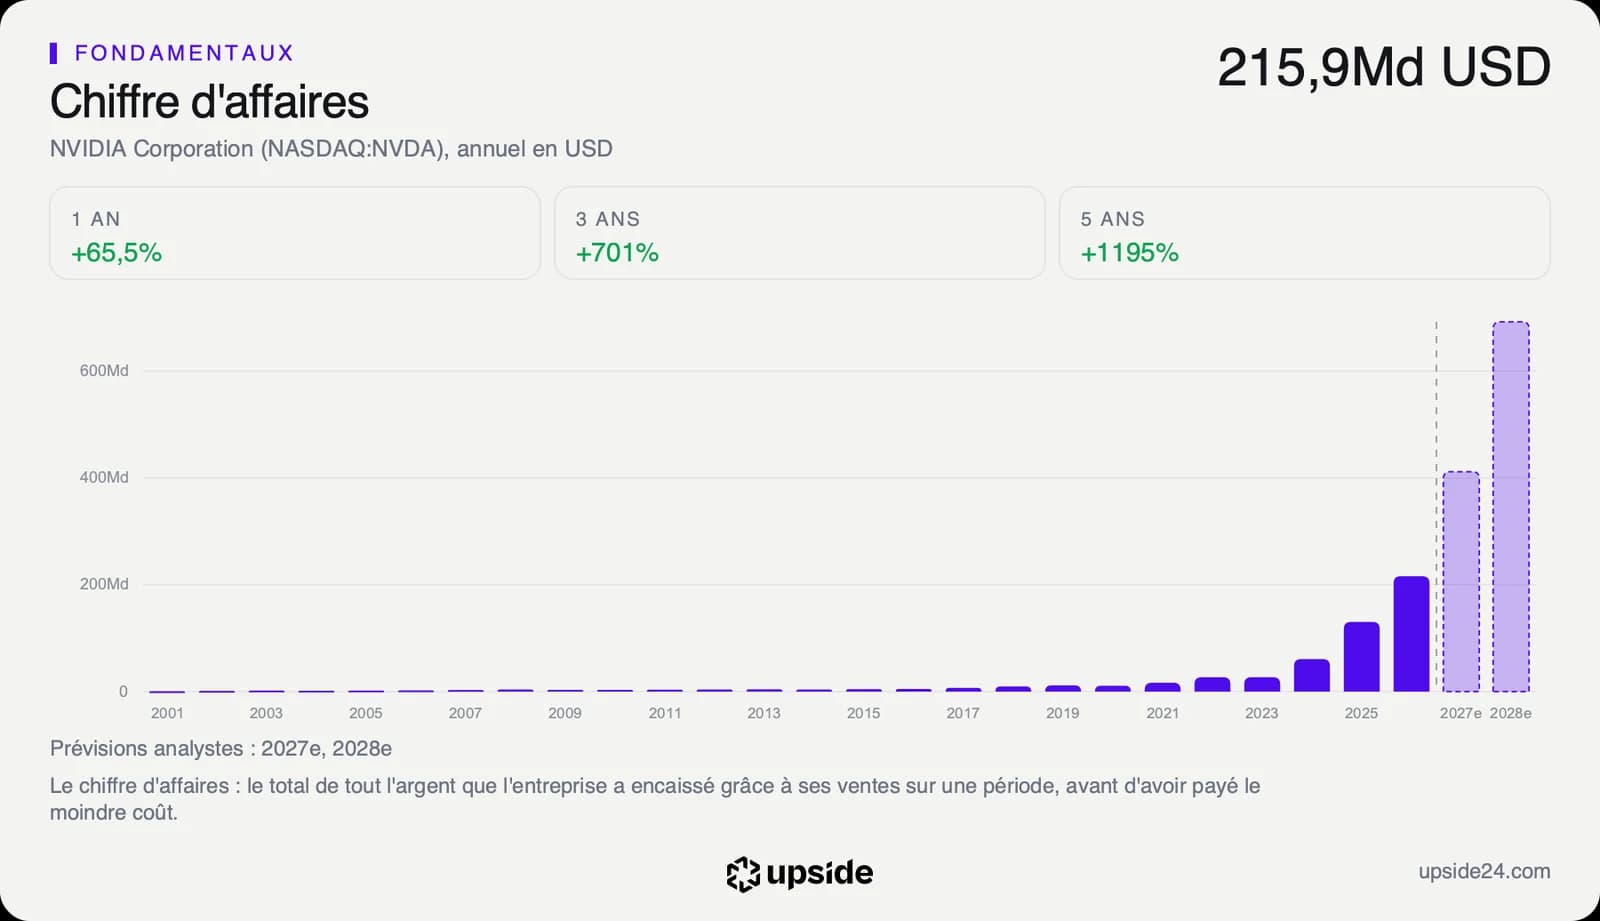
Le montant exact n'est pas public, pas plus que la part qui reviendra à Nvidia. Le gouvernement n'a pas encore communiqué officiellement, l'information venant de sources anonymes. Les détails pourront donc évoluer d'ici l'annonce officielle à Berlin, notamment sur le nombre d'entreprises associées et le calendrier des dépenses. Rapportée aux 96,22 Md USD de chiffre d'affaires réalisés par Nvidia sur son dernier trimestre, une enveloppe de moins d'un milliard d'euros représenterait environ 1% des ventes d'un seul trimestre, même si elle était entièrement dépensée en matériel du groupe.
Ce que le prix incorpore déjà
L'accord agit sur la clientèle de Nvidia plus que sur ses comptes. Le groupe vend encore l'essentiel de ses puces aux géants du cloud américains. Chaque État qui finance sa propre puissance de calcul lui ouvre un client de plus, moins dépendant des cycles d'investissement de ces géants. C'est ce que le secteur appelle l'IA souveraine, des capacités de calcul contrôlées par un pays plutôt que louées à une entreprise étrangère.
Le mouvement vers ces nouveaux clients est déjà engagé dans les comptes. Au dernier trimestre, la catégorie des clouds d'IA, de l'industrie et des entreprises a représenté 40,31 Md USD de ventes, soit environ 42% du total. Les grands opérateurs de cloud en ont apporté 48,71 Md USD. Le projet allemand entre dans cette première catégorie, celle que le groupe cherche à faire grossir pour moins dépendre d'une poignée de très gros acheteurs américains.
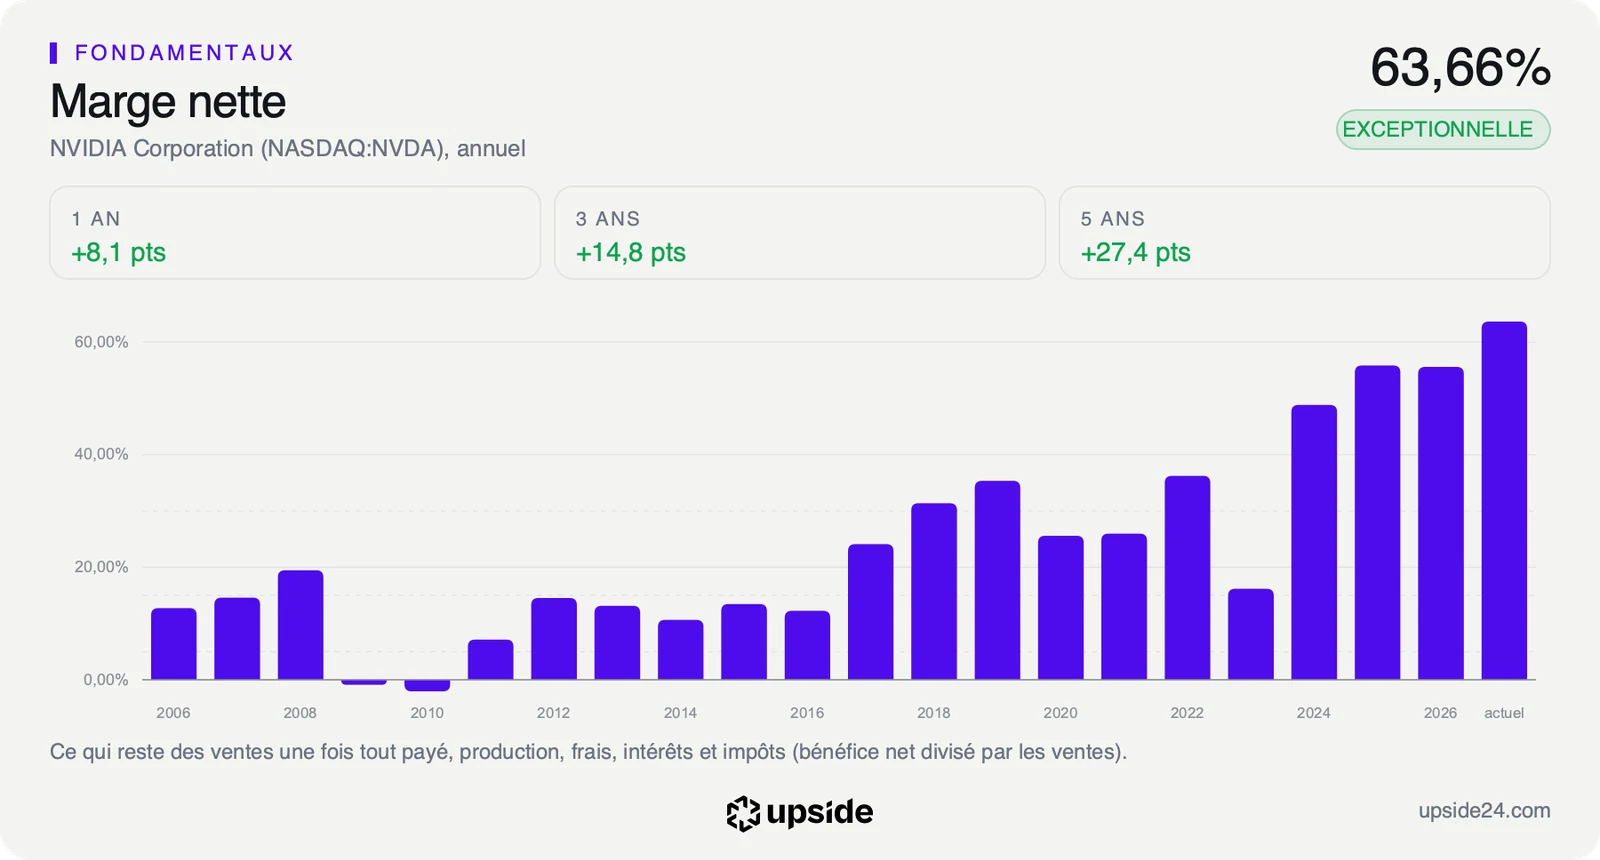
Cette diversification se fait sans sacrifier la rentabilité. Nvidia garde 63,66 dollars de bénéfice pour 100 dollars de ventes, sa marge nette sur douze mois. La médiane des 399 sociétés de son sous-secteur des semi-conducteurs, la société du milieu du classement, en garde 8,21 dollars. Le groupe gagne donc près de huit fois plus sur chaque vente que le fabricant de puces type. Un client industriel européen n'a donc pas besoin de peser lourd pour être rentable.
Au cours du 16 octobre, le marché suppose que le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, progressera d'environ 14,3% par an pendant dix ans. Le chiffre d'affaires a progressé de 66,9% par an sur cinq ans. L'hypothèse du marché suppose donc un fort ralentissement de cette croissance.
Pour un particulier, cette croissance implicite se lit comme une barre à franchir. Plus elle est basse face au rythme passé, moins le prix actuel exige de la société pour être justifié. Une croissance de 14,3% par an pendant dix ans reste toutefois élevée pour un groupe qui pèse déjà plusieurs milliers de milliards de dollars en Bourse. Les accords avec des États comme l'Allemagne sont l'une des façons de prolonger la croissance au-delà des géants du cloud.
La comparaison avec les 399 sociétés du sous-secteur dit si cette décote se justifie, dimension par dimension.
Ce que le marché en fait déjà
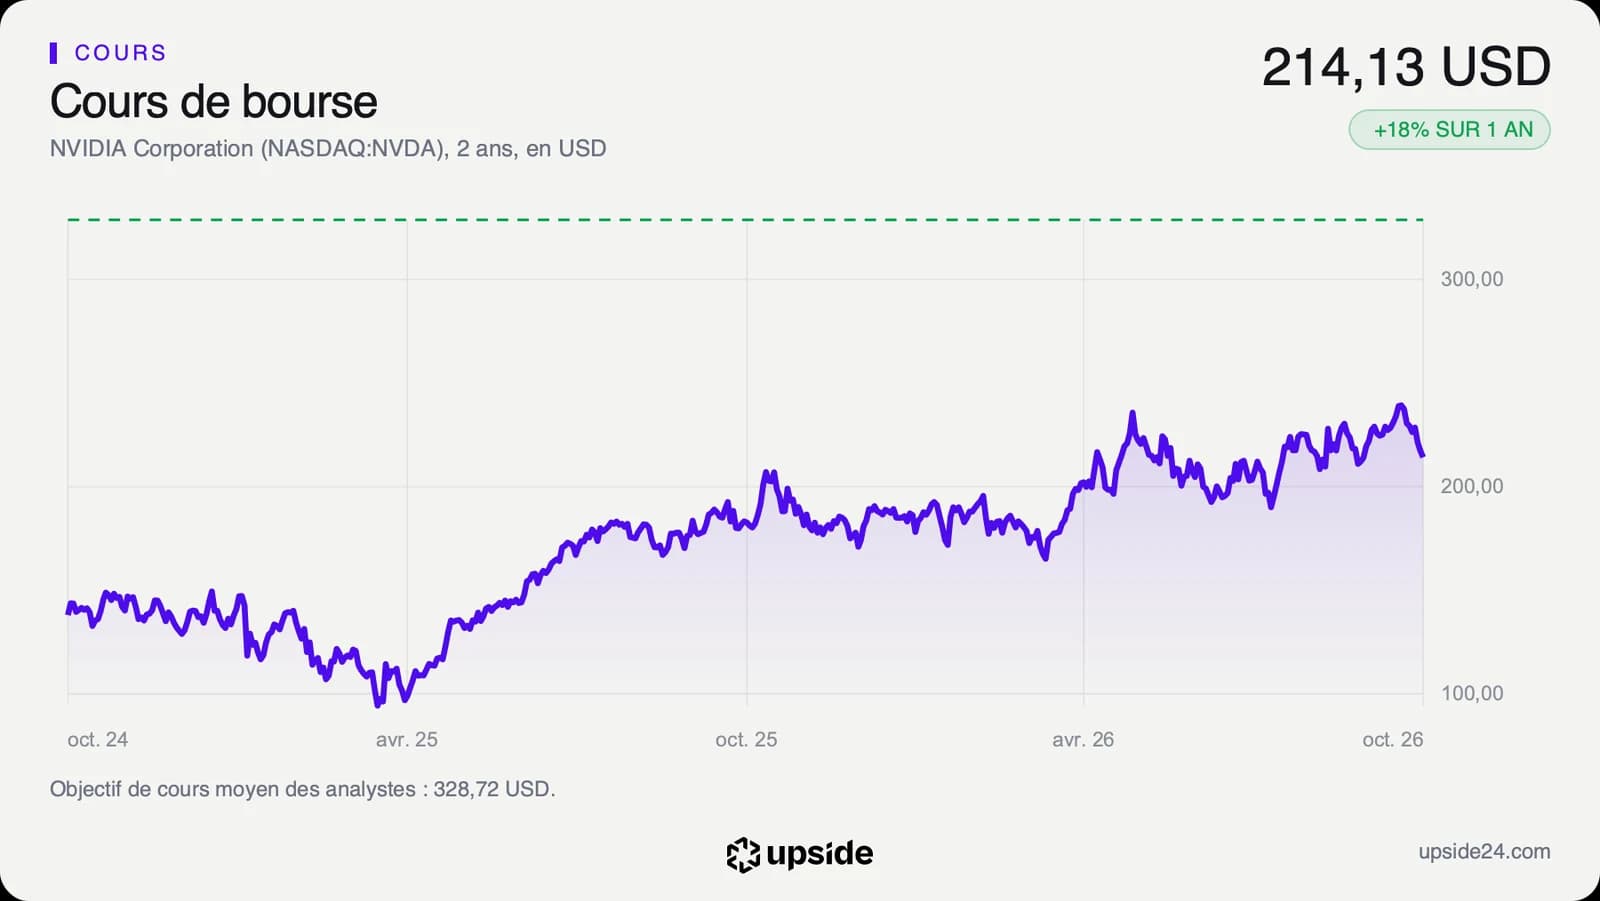
L'action Nvidia a terminé à 214,11 dollars à la clôture du vendredi 16 octobre à New York. Elle avait fini à 239,24 dollars le 6 octobre, son record de clôture. Il a reculé à chacune des trois dernières séances. Sur un an, le titre a progressé de 17,51%, quand l'action médiane de son sous-secteur a pris 12,24%.
Le cours évolue 6,16% sous sa moyenne des 20 dernières séances, mais 5,5% au-dessus de celle des 200 dernières. La première sert de repère de tendance à court terme, la seconde de tendance de fond. Le repli reste donc à l'intérieur d'un mouvement de hausse. Le titre revient vers un niveau qu'il avait franchi à la fin de l'été, sans casser sa tendance de fond.
L'indice de force relative (RSI), un indicateur qui mesure la vitesse des derniers mouvements du cours, ressort à 37,51. Ce niveau approche le seuil de 30 en dessous duquel un titre est souvent jugé vendu trop vite.
Sur les 62 analystes qui suivent la valeur, 59 sont positifs, 2 neutres et 1 négatif. Leur objectif moyen ressort à environ 329 dollars, soit près de 54% de potentiel face au cours. Les cibles s'étalent de 180 à 515 dollars.
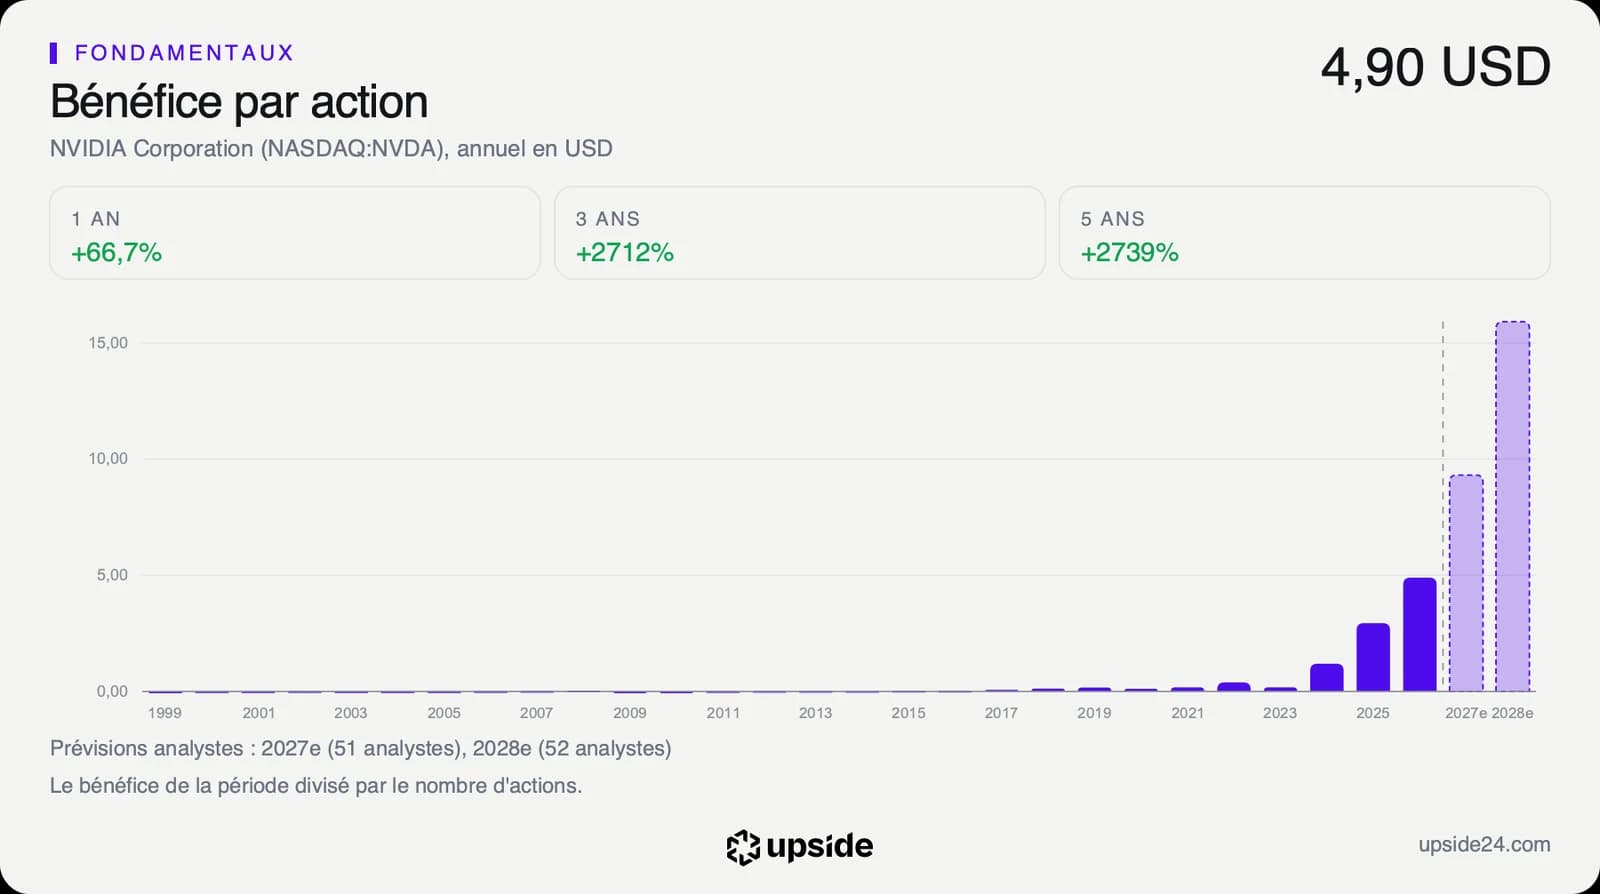
Un objectif de cours est une projection à douze mois, révisée au fil des publications. Il dit où les analystes situent la valeur aujourd'hui, pas où le cours sera. Leur estimation de bénéfice par action pour l'exercice en cours a été relevée de 4,08% sur trois mois.
Une news positive sur le fondamental tombe donc pendant une baisse du cours, signe que le marché juge le titre sur les commandes des géants du cloud bien plus que sur l'Europe. L'accord allemand, trop petit à l'échelle des comptes, ne suffit pas à inverser seul un repli qui dure depuis le record du 6 octobre.
Le point de bascule
L'indicateur à suivre est le bénéfice par action. Le prochain rendez-vous est la publication des résultats trimestriels, attendue le 25 novembre. Les analystes attendent environ 9,3 dollars de bénéfice par action sur l'exercice en cours, en hausse de 95,23%, puis environ 15,9 dollars l'exercice suivant.
Tant que le groupe livre cette trajectoire et que la clientèle hors géants du cloud continue de grossir au-delà des 40,31 Md USD du dernier trimestre, le multiple de 23,07 fois les bénéfices attendus reste sous celui du fabricant de puces type. Les accords d'État comme celui de Berlin renforcent alors la durée de la croissance, en ajoutant des clients publics dont les budgets ne suivent pas les mêmes cycles que ceux du privé.
Si les géants du cloud réduisent leurs commandes avant que les États et l'industrie prennent le relais, la croissance pourrait ralentir plus vite que prévu. Un rendement des flux disponibles de 2,46% de la capitalisation laisse alors peu d'amortisseur au cours. Le marché jugerait alors le titre sur ses flux actuels plutôt que sur ses promesses.