
Nvidia (NVDA), le concepteur des puces de l'intelligence artificielle, a publié mardi 115,8 milliards de dollars de ventes trimestrielles, 103% de plus qu'un an plus tôt. Mais ces premiers comptes sans Jensen Huang tombent sur une action qui a perdu plus d'un tiers de sa valeur depuis son record.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, génération de trésorerie |
Un trimestre record, présenté sans le fondateur
Nvidia a publié mardi 17 novembre, après la clôture de Wall Street, les comptes de son troisième trimestre, clos le 25 octobre. Le chiffre d'affaires atteint 115,8 milliards de dollars contre 57,0 milliards un an plus tôt et 96,2 milliards au trimestre précédent. Le consensus des analystes attendait environ 109 milliards.
Nvidia, c'est le groupe des cartes graphiques GeForce des joueurs de jeux vidéo, mais surtout celui des serveurs dans lesquels s'entraînent la plupart des grands modèles d'intelligence artificielle. Ces serveurs, regroupés dans l'activité centres de données, ont rapporté 107,6 milliards de dollars, en hausse de 110% sur un an. Le communiqué attribue cette accélération à Vera Rubin, la nouvelle génération de systèmes, dont la montée en production est la plus rapide de l'histoire du groupe.
Sur ces 115,8 milliards, le coût des puces vendues absorbe 29,2 milliards et les dépenses de recherche et de fonctionnement 9,2 milliards. Le résultat d'exploitation ressort à 77,5 milliards de dollars, soit 67% du chiffre d'affaires. Après impôts, le bénéfice net atteint 65,3 milliards de dollars, plus du double d'un an plus tôt.
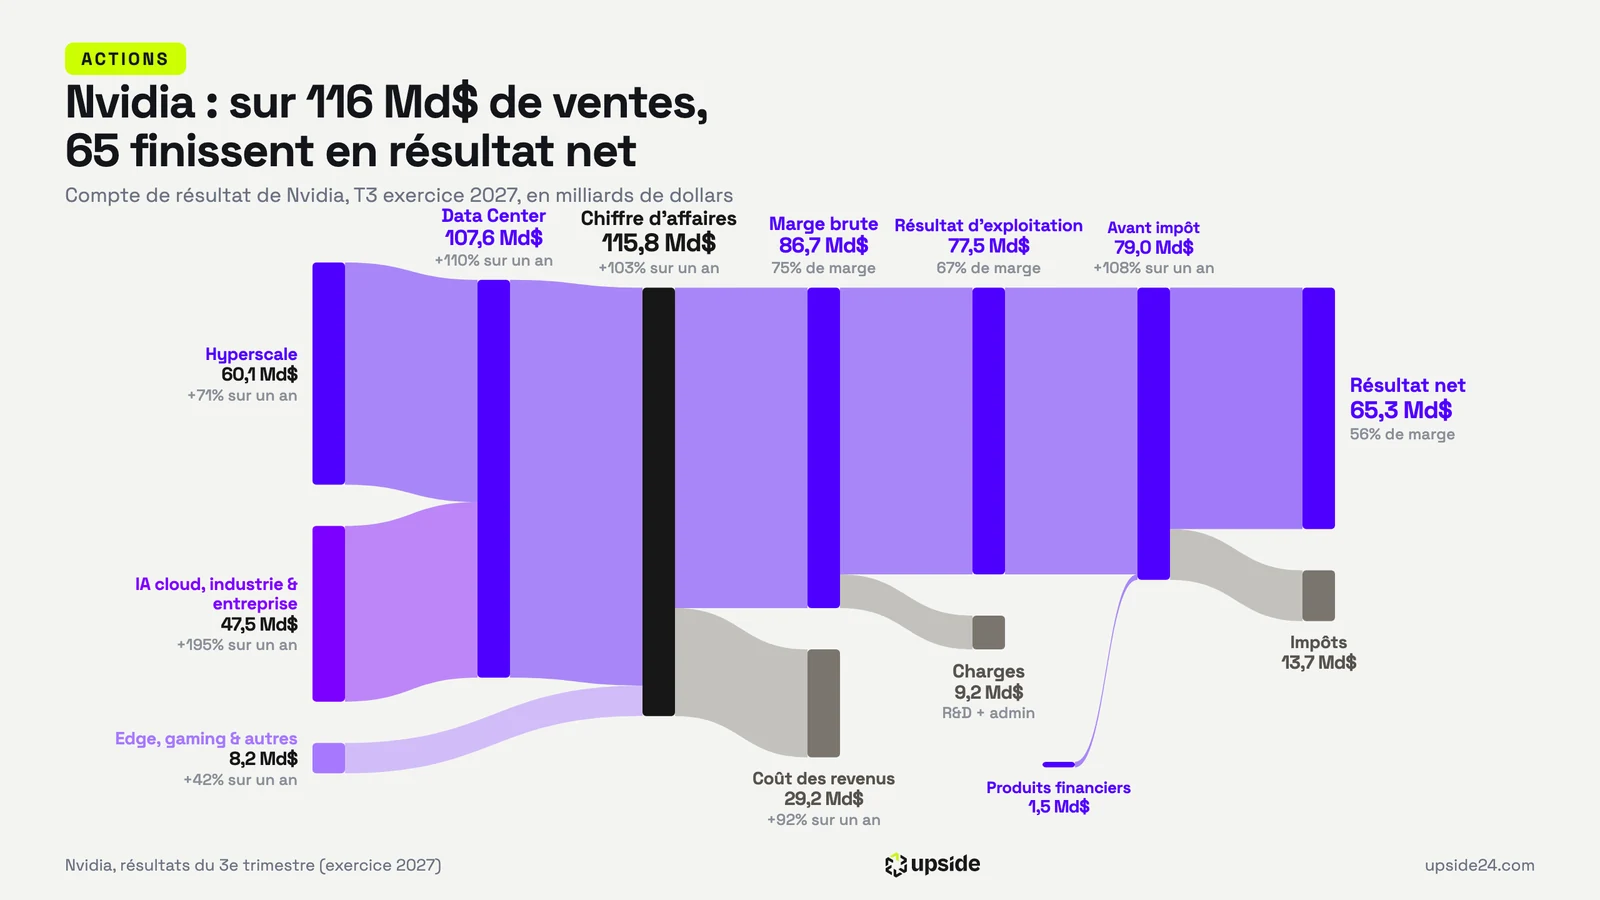
Le bénéfice ajusté par action, qui exclut notamment les gains sur les participations, ressort à 2,68 dollars contre 1,27 dollar un an plus tôt et 2,47 dollars attendus par le consensus. Le free cash flow, l'argent qui reste une fois payés l'exploitation et les investissements, atteint 43,8 milliards de dollars. Nvidia en a rendu 28,1 milliards à ses actionnaires sur le trimestre, soit près des deux tiers. Le groupe a aussi relevé de 150 milliards son autorisation de rachats d'actions.
C'est la première publication depuis le départ de Jensen Huang le 12 novembre. Directrice générale par intérim et toujours directrice financière, Colette Kress résume le trimestre dans le communiqué d'une formule, « Our momentum is real » (notre élan est réel). Le trimestre couvre pourtant une période dirigée par le fondateur, parti moins de trois semaines après sa clôture. Le contexte de ce départ est détaillé dans l'article du 13 novembre.
Ce que le prix incorpore déjà
La prévision pour le trimestre en cours pèse davantage que le trimestre écoulé. Nvidia vise 130 milliards de dollars de ventes à 3% près, quand les analystes en attendaient environ 125 milliards. Ce trimestre compte une semaine de plus que d'habitude, ce qui gonfle mécaniquement les ventes. La prévision ne compte en revanche aucune vente de puces de calcul aux centres de données chinois.
Sans la Chine, la prévision repose entièrement sur les clients américains, européens et asiatiques. Un retour des licences d'exportation vers Pékin ajouterait des ventes que ni la direction ni les analystes n'intègrent. La Chine devient ainsi une option plutôt qu'un risque pour le trimestre en cours, au moins dans les comptes.
Au cours de clôture de mardi, avant l'annonce, l'action se payait 16,72 fois les bénéfices attendus sur l'exercice en cours. La médiane des 381 fabricants de semi-conducteurs comparables ressort à 21,79 fois. Un investisseur payait donc chaque dollar de bénéfice de Nvidia près d'un quart moins cher que celui de l'acheteur moyen du secteur, alors que ses ventes progressent bien plus vite.
Le PER attendu rapporte le cours au bénéfice par action que les analystes prévoient sur l'exercice. Plus il est bas, moins le marché paie chaque dollar de bénéfice futur. Chez Nvidia, ce multiple a fondu au fil de l'année parce que le cours baissait pendant que les bénéfices attendus montaient, un mouvement rare pour une société dont les ventes doublent.
Le Reverse-DCF part du prix de l'action et en déduit la croissance du free cash flow que le marché anticipe. Au cours du 17 novembre, il ressort à environ 10% par an sur dix ans, loin du doublement des ventes publié ce trimestre. Le cours suppose donc un ralentissement brutal que ni la prévision de la direction ni les analystes n'annoncent.
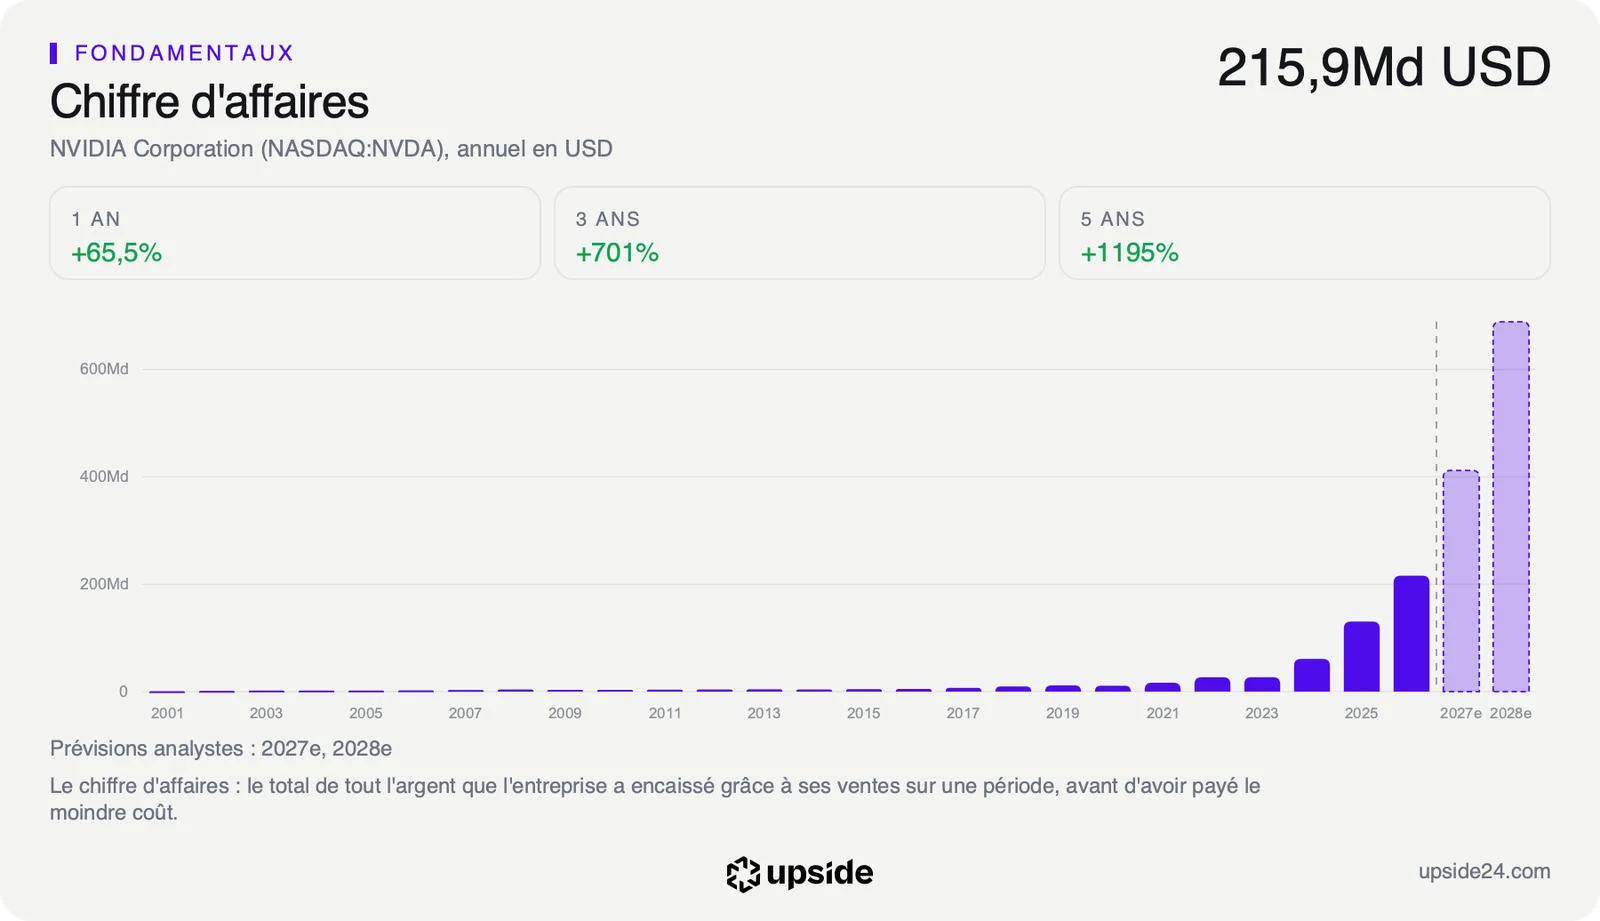
Les analystes attendent en effet environ 412 milliards de dollars de ventes sur l'exercice clos fin janvier 2027, puis près de 690 milliards sur le suivant. L'écart entre ces prévisions et la croissance implicite du cours mesure la défiance du marché, nourrie par la crise de gouvernance plus que par les comptes.
La fiche de Nvidia donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
L'action Nvidia a terminé la séance de mardi à 155,46 dollars, en recul de 0,44%, avant la publication. Elle a ensuite gagné 4,81% dans les échanges après la clôture du Nasdaq, pour finir à 162,94 dollars vers 20h à New York, soit 2h du matin à Paris. Rapportée aux 24,1 milliards d'actions en circulation, cette hausse représente environ 180 milliards de dollars de valeur boursière.
Une hausse après la clôture se mesure sur des volumes réduits et peut s'effacer à l'ouverture. La séance de mercredi dira si le marché confirme la lecture de la nuit. Le rebond reste modeste au regard du trimestre publié, signe que la question de la direction pèse encore autant que les chiffres.
Avant l'annonce, le titre évoluait 36,12% sous son record de 243,37 dollars et à peine au-dessus de son plus bas des 52 dernières semaines, 148,80 dollars, touché le 12 novembre. L'action perd 16,64% depuis le 1er janvier, quand ses ventes trimestrielles ont doublé sur la même période d'un an.
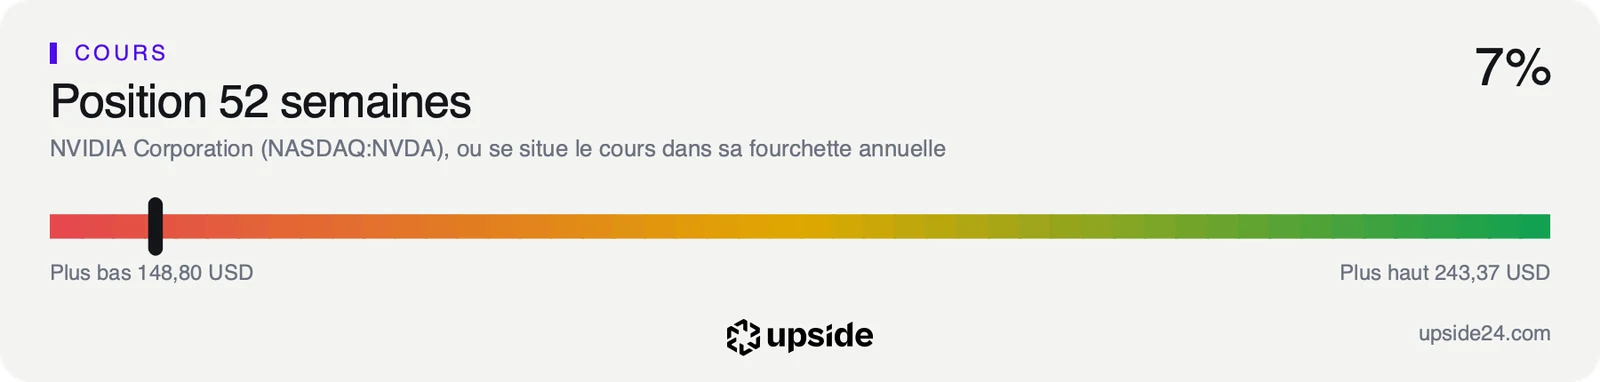
La clôture de mardi plaçait le cours 23,80% sous sa moyenne des 200 dernières séances, une référence suivie pour juger de la tendance de fond. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressortait à 22,70. Le titre restait ainsi sous le seuil de 30 en dessous duquel il est dit survendu.
Sur les 63 analystes qui suivent le titre, 46 sont positifs, 15 neutres et 2 négatifs. Un mois plus tôt, 59 étaient positifs, 2 neutres et 1 négatif. La crise de gouvernance a donc fait basculer une douzaine d'opinions avant même ces résultats. L'objectif moyen du consensus ressort à environ 261 dollars, un niveau fixé en partie avant le départ du fondateur.
Le point de bascule
Deux lignes des comptes diront si le rythme tient sans Jensen Huang. La marge brute, la part des ventes qui reste après le coût de fabrication, est prévue entre 71% et 72% au trimestre clos fin janvier, contre 74,9% au troisième. Les créances clients, l'argent facturé mais pas encore encaissé, sont passées à 81,0 milliards de dollars, soit 64 jours de ventes contre 60 un trimestre plus tôt.
Le groupe s'engage aussi davantage pour ses clients. Il garantit jusqu'à 105 milliards de dollars de financements liés au campus de l'Ohio que SB Energy construit pour le louer à OpenAI. Ses engagements d'achat auprès de ses fournisseurs atteignent 390 milliards de dollars, contre 279 milliards un trimestre plus tôt.
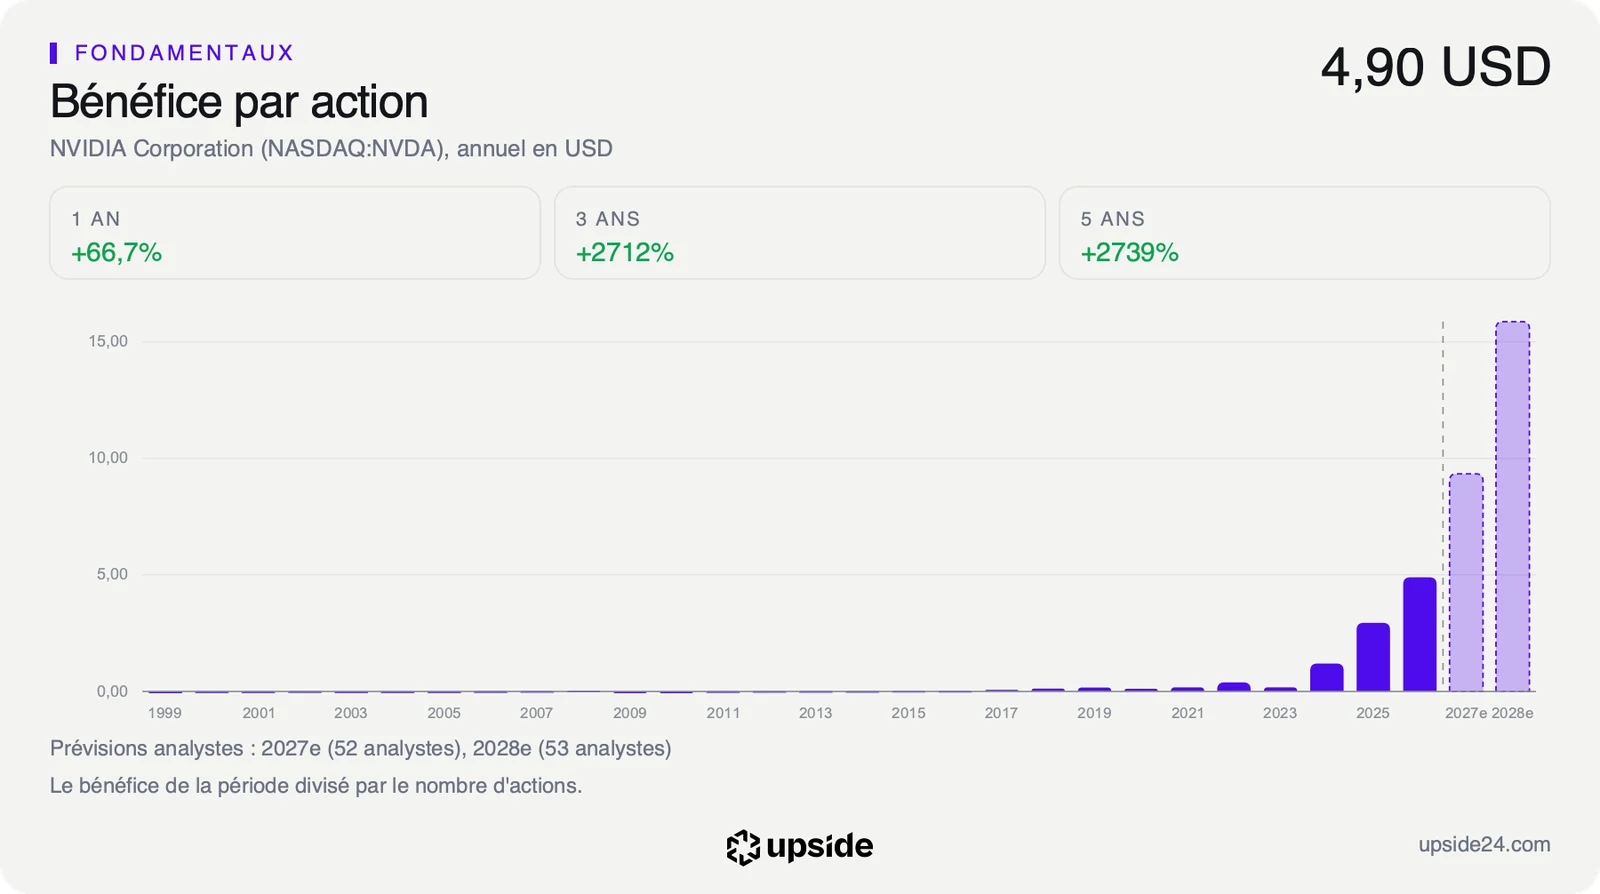
Les analystes attendent un bénéfice par action d'environ 9,3 dollars sur l'exercice en cours, puis près de 16 dollars sur le suivant. Ces prévisions datent d'avant la publication du 17 novembre.
Tant que la marge brute reste au-dessus de 70% et que chaque prévision trimestrielle dépasse le consensus, le multiple de 16,72 fois paie un groupe qui double ses ventes moins cher que la médiane du secteur. La décote tient alors à la gouvernance et peut se refermer avec la nomination d'un directeur général.
Si les délais de paiement continuent de s'allonger ou que les garanties accordées aux clients commencent à jouer, une partie de la demande apparaîtra financée par Nvidia lui-même. Le marché pourrait alors juger que ces ventes valent moins que leur montant. La décote cesserait d'être une simple question de direction.