
Nvidia (NVDA), le fabricant des puces qui font tourner ChatGPT et la plupart des intelligences artificielles, va investir 3 milliards de dollars dans l'augmentation de capital de Meta. En retour, la maison mère de Facebook, Instagram et WhatsApp compte déployer davantage de ses systèmes. Nvidia met donc de l'argent chez l'un de ses plus gros clients, au moment où celui-ci cherche à financer ses centres de données.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, qualité de la demande |
Nvidia finance l'un de ses plus gros clients
Nvidia et Meta ont annoncé mardi 27 octobre l'élargissement de leur collaboration autour de Muse, la famille de modèles d'intelligence artificielle de Meta. Ces modèles servent à faire fonctionner des agents, des assistants capables d'enchaîner des tâches seuls. Ils tournent déjà sur l'infrastructure de Nvidia.
Meta prévoit d'étendre le déploiement des systèmes Vera Rubin, la prochaine génération de puces de Nvidia pour les centres de données. Le groupe y ajoute les processeurs Vera, les équipements réseau Spectrum-X et les cartes BlueField-4. Les deux sociétés envisagent aussi de travailler sur deux logiciels de Nvidia, l'un pour déployer les agents en sécurité, l'autre pour surveiller leur comportement.
Le communiqué tient en une phrase sur l'argent. Nvidia investira 3 milliards de dollars dans l'offre d'actions de Meta. Aucun prix ni nombre de titres n'est précisé. L'opération reste soumise à ses conditions de réalisation. Le patron de Nvidia, Jensen Huang, y voit « un nouveau paradigme informatique ». Mark Zuckerberg présente Muse comme le moyen d'apporter une « superintelligence personnelle » à chacun.
Selon Reuters, repris par Investing.com, le groupe prévoit de lever 95 milliards de dollars pour financer son infrastructure d'intelligence artificielle. Son offre d'actions ordinaires a été relevée de 22,5 à 25 milliards de dollars, au prix de 625 dollars par action. Avec une seconde offre de titres à 50 dollars, le produit total peut atteindre 37,5 milliards de dollars.
Une autre levée de 60 milliards de dollars, en actions sans droit de vote, est prévue en 2027. La banque Wells Fargo estime que ces fonds comblent un besoin de financement de 60 à 80 milliards de dollars sur l'exercice 2027. Selon CNBC, AMD participe aussi à l'opération, pour un total de 4 milliards de dollars avec Nvidia. AMD est le principal concurrent de Nvidia.
Meta achète des puces Nvidia avec l'argent qu'il lève. Nvidia apporte une partie de cet argent. Le fournisseur sécurise ainsi un client majeur pour sa prochaine génération de produits. Aucun montant de commande n'a cependant été publié, ce qui limite la portée de l'annonce sur les ventes futures.
Ce que le prix incorpore déjà
À l'échelle de Nvidia, la somme pèse peu. Le groupe a généré 127,01 milliards de dollars de flux de trésorerie disponible sur douze mois. C'est l'argent qui reste une fois payés le fonctionnement et les investissements. Les 3 milliards investis dans Meta en représentent environ 2,4%.
Nvidia dispose aussi de 99,37 milliards de dollars de trésorerie face à 38,86 milliards de dettes. La mise dans Meta équivaut à environ 3% de cette trésorerie. Elle ne change donc ni le bilan ni la capacité du groupe à racheter ses propres actions.
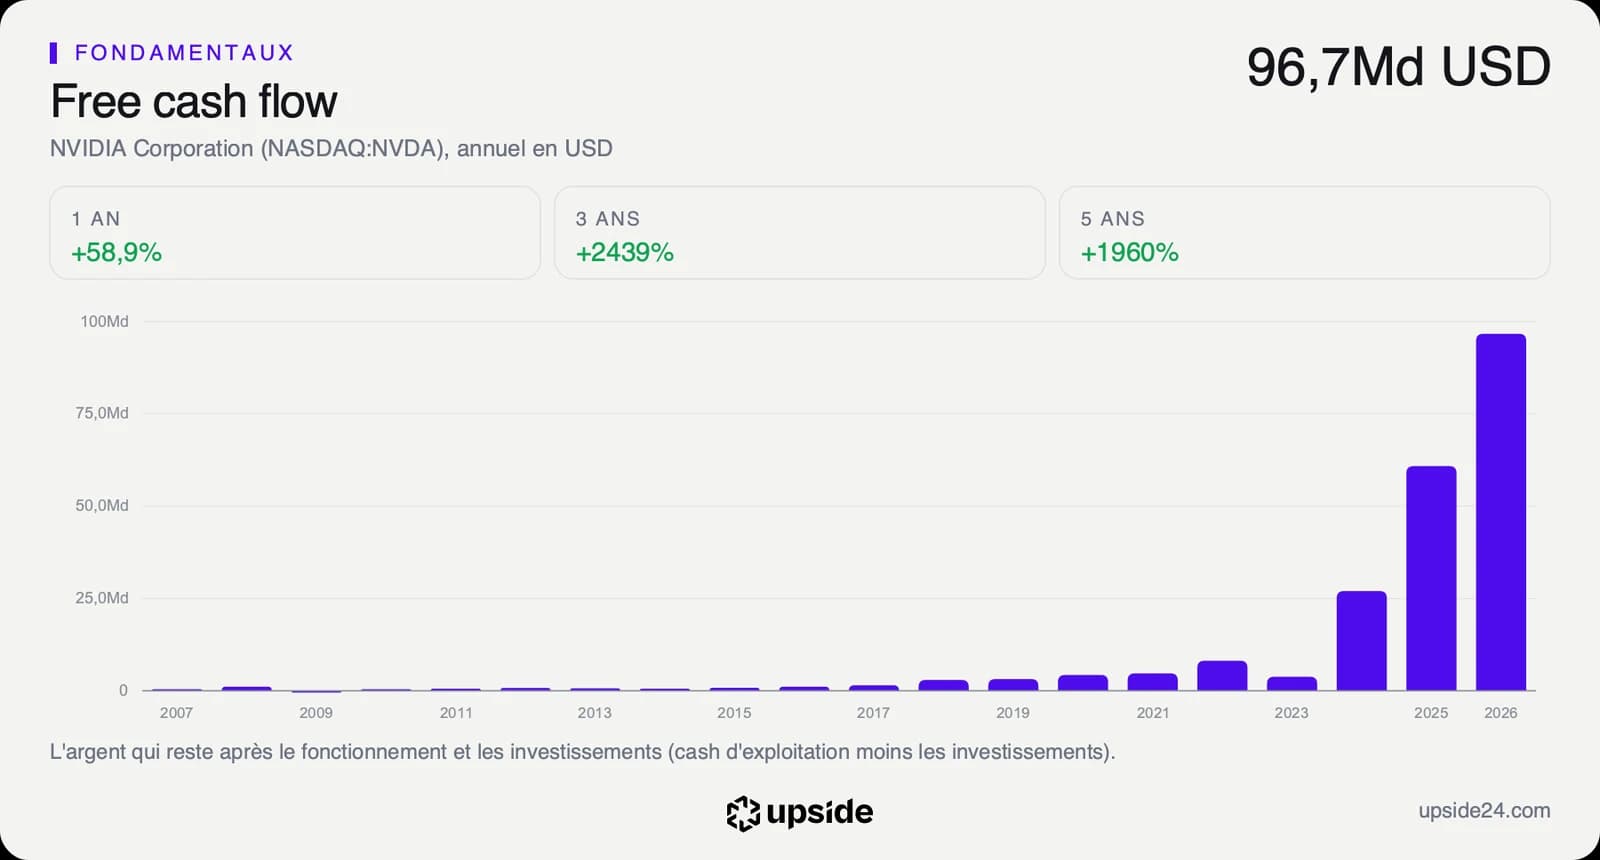
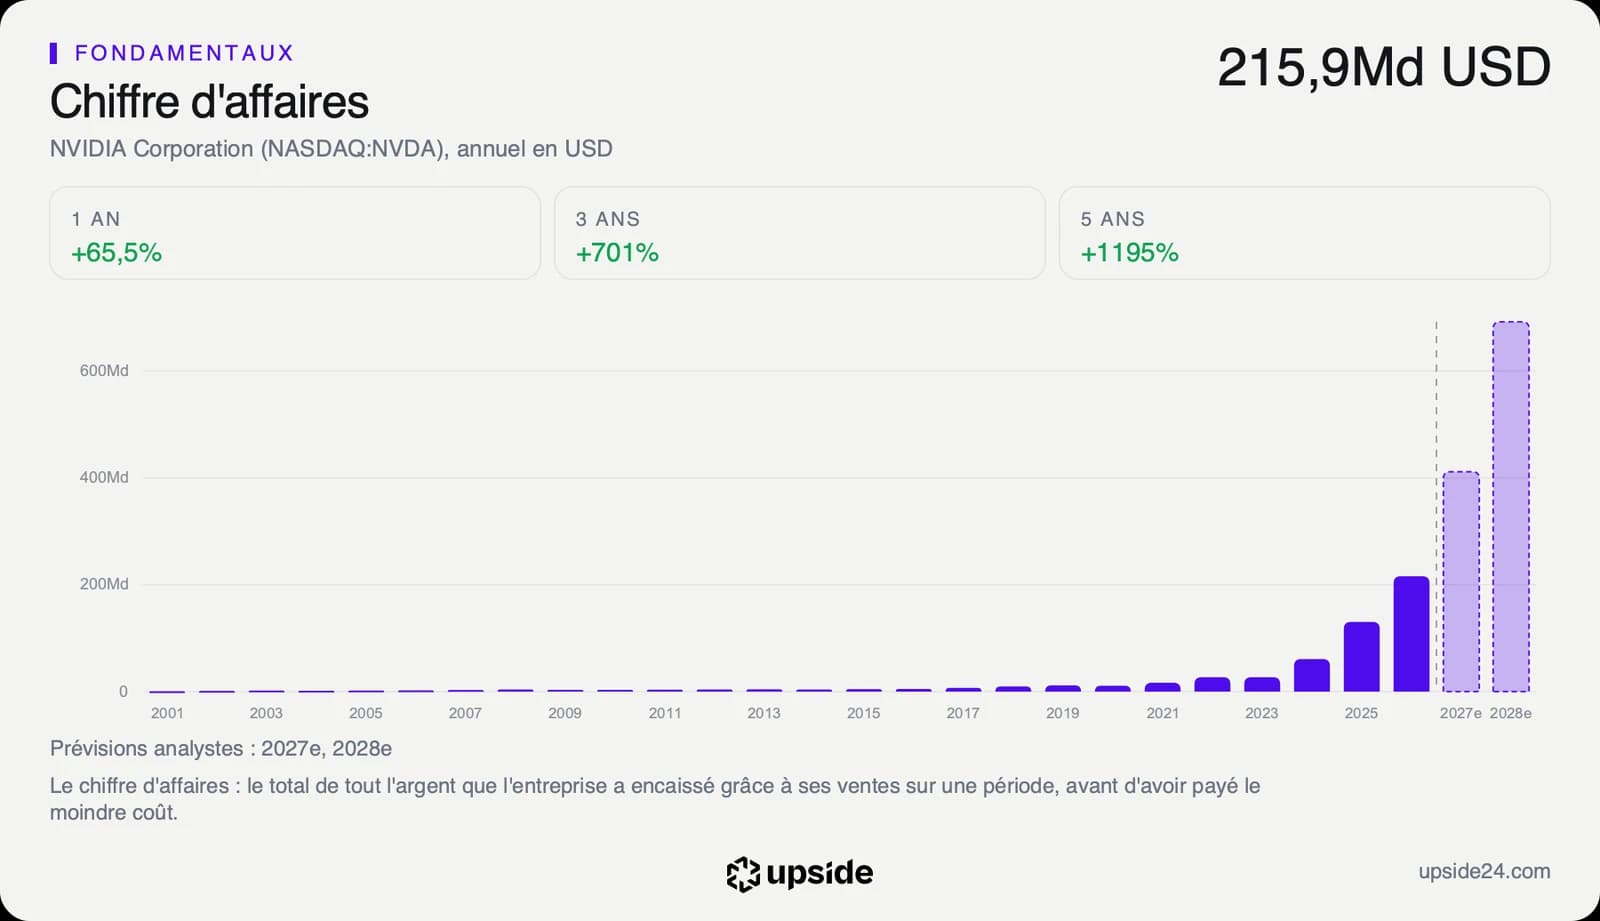
Le chiffre d'affaires atteint 302,97 milliards de dollars sur douze mois, en hausse de 105,85% sur un an. La médiane des 388 fabricants de semi-conducteurs comparables progresse de 22,57%. Sur l'exercice clos fin janvier 2026, les ventes s'élevaient à 215,94 milliards de dollars, contre 130,5 milliards un an plus tôt et 60,92 milliards deux ans plus tôt.
Les analystes attendent environ 412 milliards de dollars de chiffre d'affaires sur l'exercice clos fin janvier 2027. Ils tablent sur un bénéfice ajusté de 9,31 dollars par action. Le bénéfice ajusté exclut les éléments exceptionnels, comme une plus-value sur une participation.
La rentabilité est elle aussi hors du commun. La marge nette atteint 63,66% contre 8,12% pour la médiane du secteur. Sur 100 dollars de ventes, Nvidia garde donc près de 64 dollars de bénéfice une fois tous ses coûts payés.
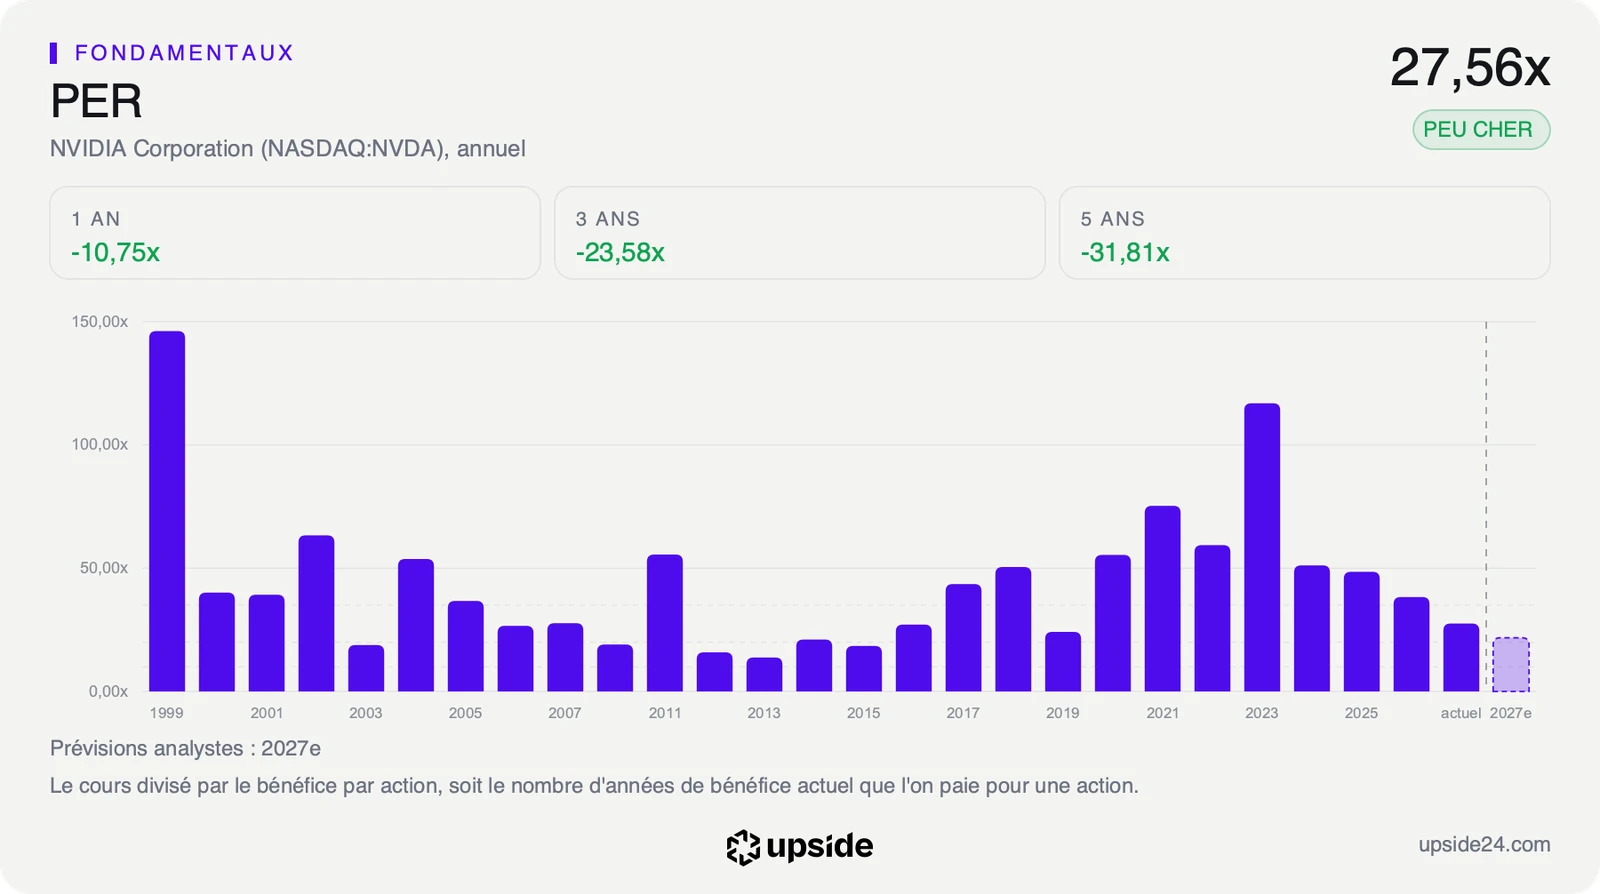
Le marché ne paie pourtant pas cette croissance au prix fort. L'action se paie 27,56 fois ses bénéfices des douze derniers mois, contre 47,13 fois pour la médiane des semi-conducteurs. Ce rapport entre le cours et le bénéfice, appelé PER, dit combien d'années de bénéfice actuel un acheteur paie pour une action. Il valait 38,32 fois fin janvier 2026 et 48,54 fois un an plus tôt.
Une autre mesure dit ce que le cours suppose pour l'avenir. Le Reverse-DCF part du prix de l'action et en déduit la croissance annuelle que le marché anticipe pour les flux de trésorerie. Pour Nvidia, il ressort à 14,51% par an, très loin des 105,85% de croissance des ventes sur un an. Le marché parie donc sur un net ralentissement de la croissance.
La valorisation de Nvidia face aux 388 fabricants de semi-conducteurs comparables est détaillée dans son rapport.
Ce que le marché en fait déjà
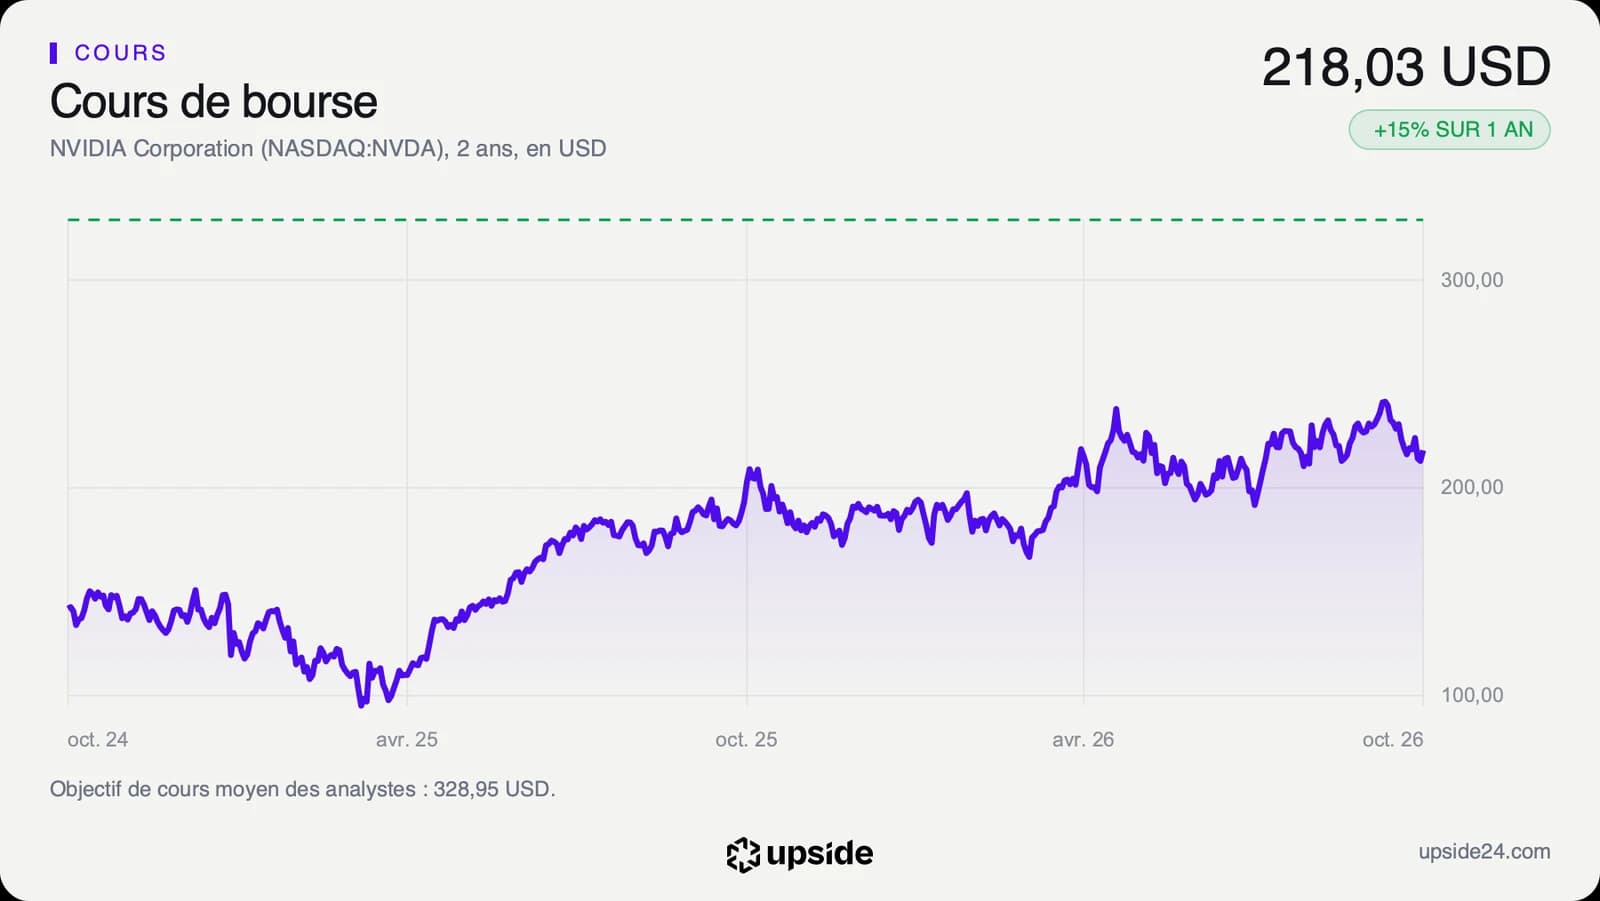
L'action Nvidia a terminé lundi 26 octobre à 216,02 dollars au Nasdaq. Mardi à la mi-journée, elle gagnait 0,93% à 218,01 dollars après l'annonce. La réaction reste modeste, à la mesure d'une somme qui pèse peu dans les comptes du groupe.
Sur un an, le titre a progressé de 14,76%, contre 5,49% pour la médiane des semi-conducteurs comparables. Il reste en retrait de son record de clôture des douze derniers mois, 239,24 dollars le 6 octobre. Le cours se situe environ 7% au-dessus de sa moyenne des 200 dernières séances, une référence suivie par de nombreux investisseurs pour juger de la tendance.
Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 44,1. Il se situe loin des seuils de 30 et de 70 qui signalent un titre survendu ou suracheté.
Les analystes sont presque unanimes, avec 59 avis positifs sur 62, contre 2 neutres et 1 négatif. Leur objectif de cours moyen, environ 329 dollars, se situe près de 51% au-dessus du cours. Les objectifs s'étalent de 180 à 515 dollars. Un tel consensus laisse peu de marge pour une bonne surprise.
Le point de bascule
Le prochain rendez-vous est la publication des résultats trimestriels, prévue autour du 25 novembre. La direction pourra y préciser le rythme des commandes de Vera Rubin et le poids de Meta dans ses ventes. Le marché suivra aussi ses autres investissements dans des clients.
Ce schéma nourrit un débat déjà ancien, car quand un fournisseur finance ses propres clients, une partie de ses ventes repose sur l'argent qu'il a lui-même apporté. À 3 milliards de dollars face à 302,97 milliards de chiffre d'affaires sur douze mois, la part reste faible. Elle pèserait davantage si ces participations se multipliaient.
La dépendance aux géants du numérique reste l'autre point sensible. Une poignée d'acheteurs finance l'essentiel des centres de données. Leur capacité à lever des fonds conditionne la croissance de Nvidia. La levée de Meta montre que ces besoins dépassent désormais ce que leurs propres bénéfices peuvent couvrir.
Tant que les commandes de Meta et des autres géants du numérique suivent la trajectoire attendue de 412 milliards de dollars de ventes sur l'exercice, le PER de 27,56 fois repose sur une croissance qui se confirme. Le Reverse-DCF à 14,51% laisse alors de la marge entre ce que le prix suppose et ce que publie le groupe.
Si les géants du numérique peinent à financer leurs centres de données ou si Nvidia doit multiplier ses apports à ses clients, la qualité de la croissance serait remise en cause. Avec une marge nette de 63,66% et 59 analystes sur 62 déjà positifs, un ralentissement pèserait d'abord sur des attentes au sommet.