
LG Energy Solution (373220), le fabricant sud-coréen de batteries, portera sa capacité de production de systèmes de stockage d'électricité en Amérique du Nord à plus de 70 GWh fin 2027 pour servir les centres de données d'intelligence artificielle. Le groupe a aussi relevé son objectif de croissance des ventes pour 2026, mais l'action a reculé de 5,06% à la Bourse de Séoul le jour de l'annonce.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Ce qui a été annoncé
LG Energy Solution a publié mardi 3 novembre ses résultats définitifs du troisième trimestre, en même temps qu'un nouveau plan de production. Le groupe disposera de plus de 50 GWh de capacité de stockage en Amérique du Nord fin 2026, puis de plus de 70 GWh fin 2027 grâce à de nouvelles lignes de cellules prismatiques, en forme de boîtier rigide, selon Bloomberg et la presse économique coréenne.
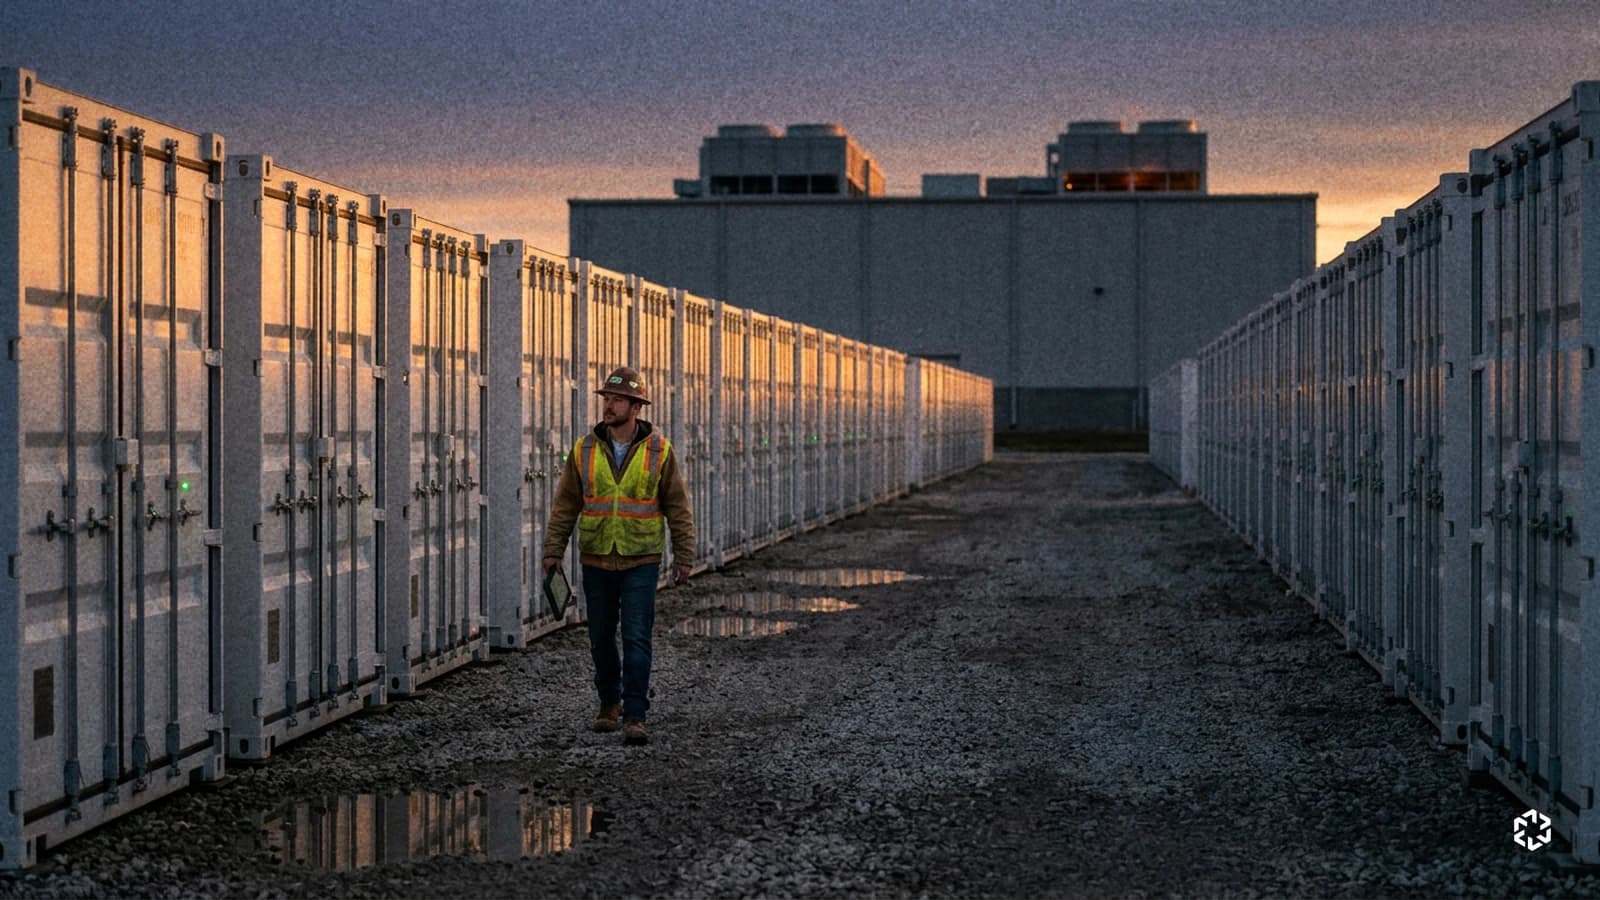
En France, le nom LG évoque d'abord les téléviseurs et l'électroménager du groupe sud-coréen. Filiale du chimiste LG Chem, LG Energy Solution fabrique les batteries de voitures électriques, d'ordinateurs portables et jusqu'aux écouteurs sans fil. Le groupe produit aussi de grands systèmes de stockage d'électricité, des batteries rangées dans des conteneurs qui gardent le courant en réserve pour les réseaux électriques ou les centres de données.
La demande vient de l'intelligence artificielle, dont les centres de données consomment beaucoup d'électricité et réclament des réserves de courant. Les expéditions de systèmes de stockage du groupe ont bondi de 60% en un trimestre et le carnet de commandes de cette activité atteignait environ 160 GWh fin septembre. Selon la société, les volumes nord-américains prévus sont presque entièrement vendus jusqu'en 2028.
LG Energy Solution a aussi signé son premier contrat de fourniture directe avec un grand groupe technologique, dont ni le nom ni le montant n'ont été publiés. Il figure en outre parmi les fournisseurs de stockage retenus par Nvidia pour ses centres de données d'IA, sous le label « DSX Ready ».
Sur l'année, le groupe vise désormais une croissance de ses ventes de 35% à 40%, contre environ 15% à 20% auparavant. Il réduit dans le même temps ses investissements de plus de 40% sur l'exercice, avec 3 800 milliards de wons dépensés sur neuf mois, en baisse de 53%. Pour le quatrième trimestre, il prévoit environ 10% de ventes en plus et une hausse d'environ 40% dans le stockage, avec une rentabilité en léger repli.
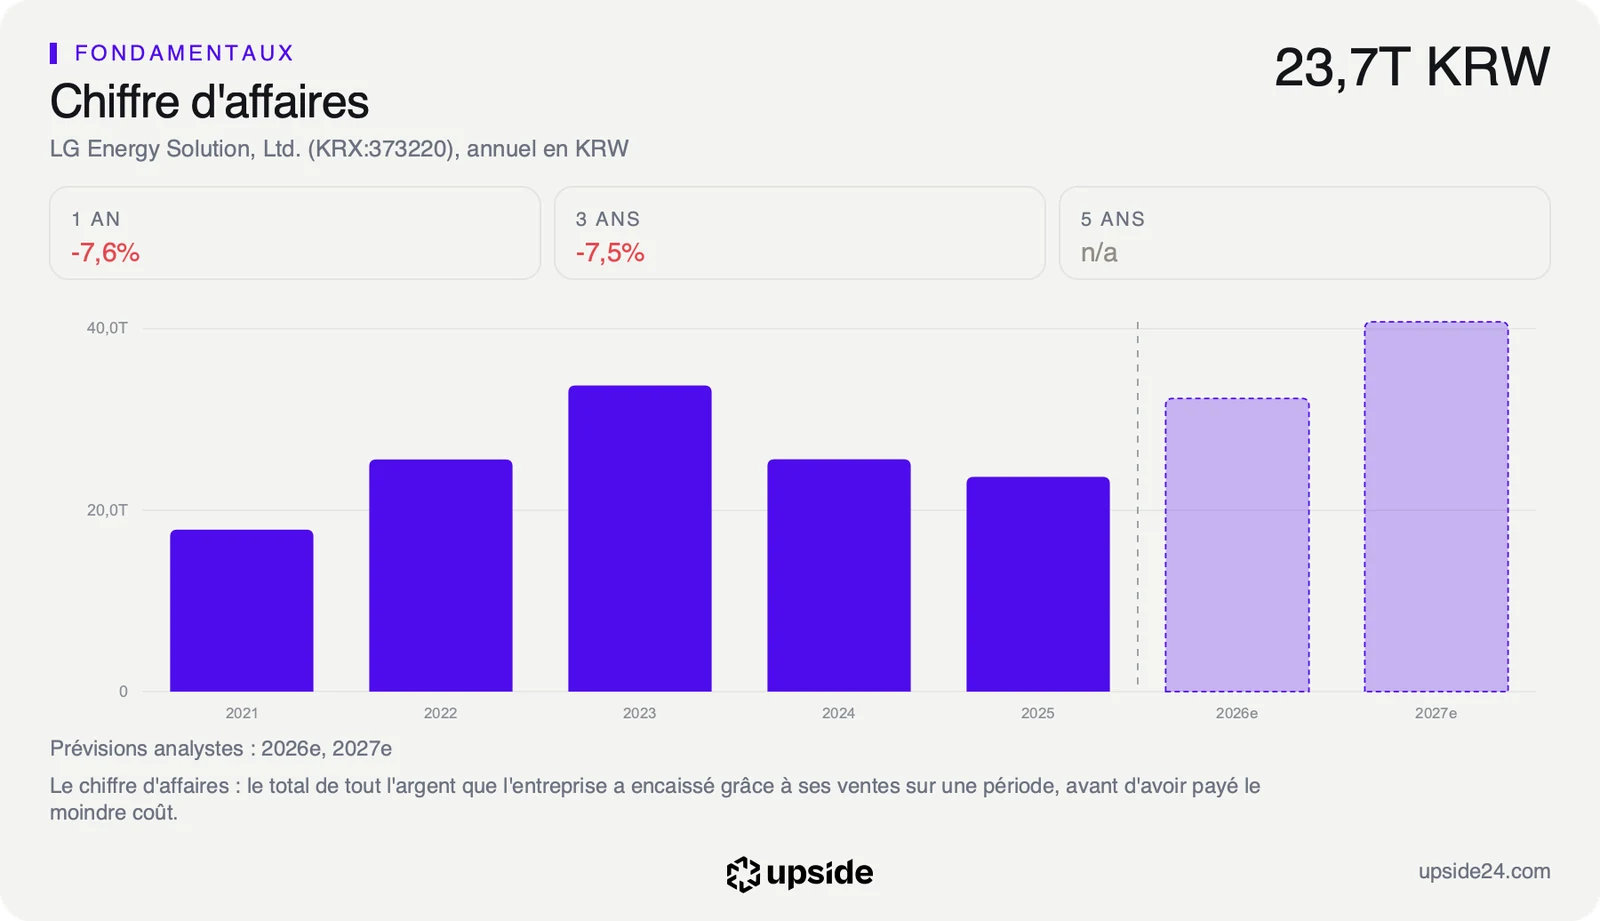
Les comptes du trimestre confirment ceux publiés le 8 octobre, détaillés dans un précédent article, avec un record de 9 643,4 milliards de wons de chiffre d'affaires et 756 milliards de bénéfice d'exploitation. Les ventes, soit environ 7,2 milliards de dollars, progressent de 59% sur un an. Sur ce seul trimestre, le groupe a réalisé plus de 40% des ventes de toute l'année 2025, tombées à 23 672 milliards de wons après 25 620 milliards en 2024 et 33 745 milliards en 2023.
Plus de la moitié de ce bénéfice, 416,9 milliards de wons, vient du crédit d'impôt que l'État américain verse pour chaque batterie produite sur son sol. Sans lui, la marge d'exploitation, ce que l'activité rapporte avant intérêts et impôts, tomberait à 3,7%. Le résultat net, une fois tout payé, reste une perte de 296,9 milliards de wons sur le trimestre.
Ce que le prix incorpore déjà
Le nouvel objectif de croissance rattrape surtout ce que les analystes avaient déjà inscrit dans leurs modèles. Fin octobre, ils attendaient pour 2026 un chiffre d'affaires de 32 315 milliards de wons, soit une hausse de 36,51% sur 2025, à l'intérieur de la nouvelle fourchette du groupe.
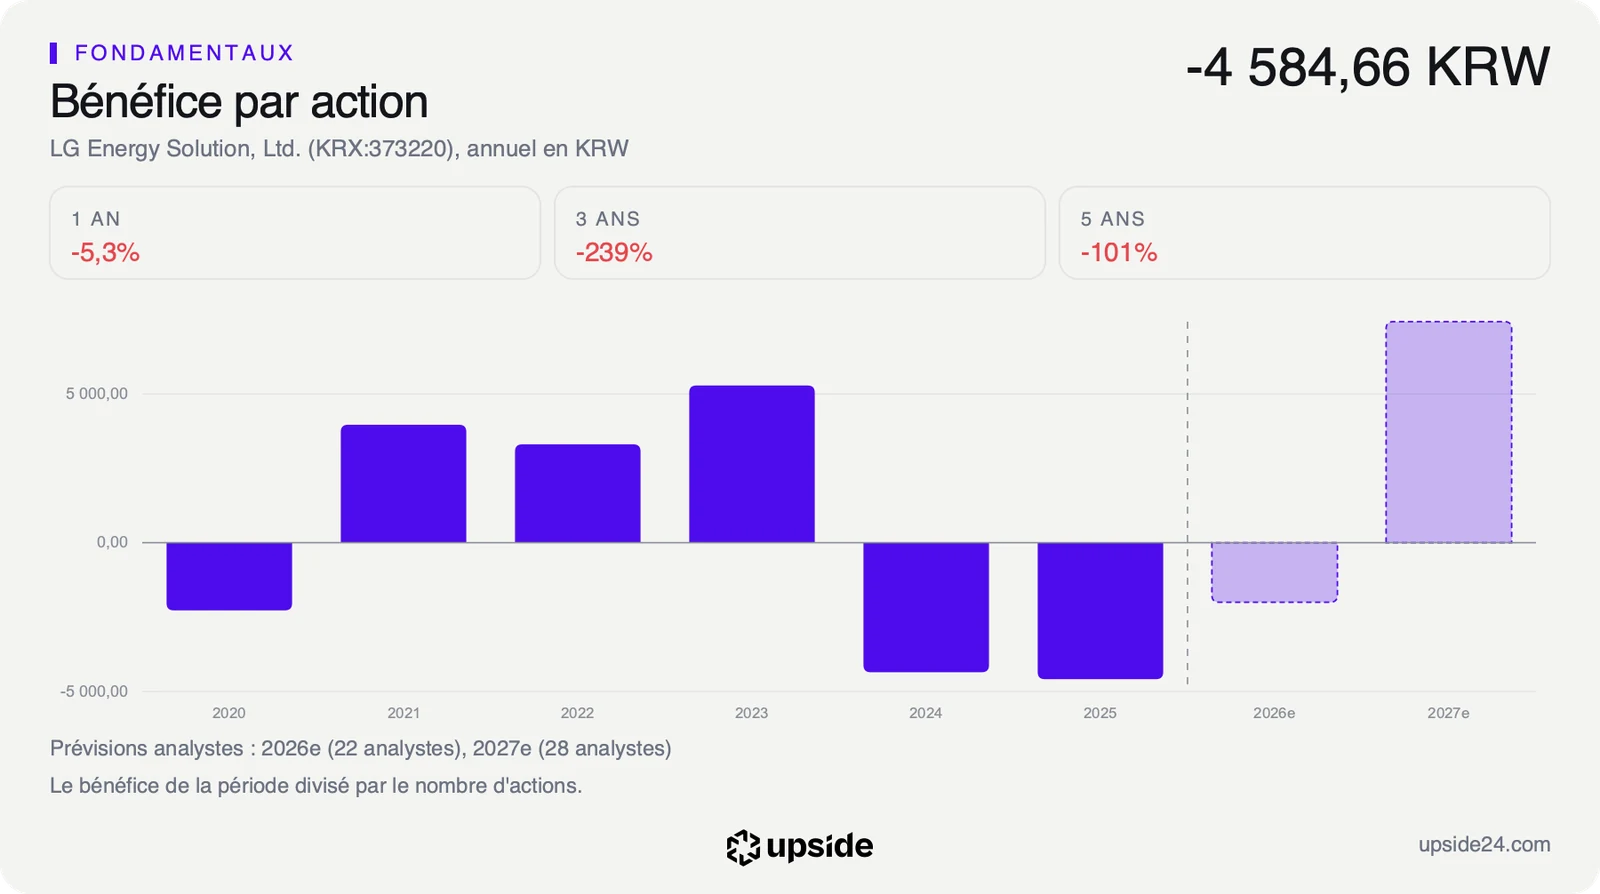
Pour 2027, les mêmes analystes tablent sur environ 40 800 milliards de wons de ventes et sur un bénéfice par action d'environ 7 400 wons, après une perte attendue cette année. Les 70 GWh viennent appuyer cette prévision, puisque des volumes déjà vendus jusqu'en 2028 donnent au rebond de 2027 une base plus concrète.
Les estimations individuelles de bénéfice par action pour 2027 vont pourtant de 2 692 à 13 769 wons, un écart de un à cinq qui montre combien ce rebond reste incertain. Le prix retenu par chaque analyste dépend donc presque entièrement de l'hypothèse qu'il pose sur la rentabilité des nouvelles usines. Sur douze mois à fin juin, la marge brute, ce qui reste des ventes après le coût de fabrication, atteignait 16,96% contre 21,54% pour la médiane du sous-secteur.
Le PER anticipé, le prix de l'action divisé par le bénéfice attendu par action, ressort à 46,7 fois les bénéfices de 2027. La médiane des 438 sociétés de son sous-secteur, les composants et équipements électriques, s'établit à 19,35 fois. L'acheteur paie donc environ 2,4 fois plus cher qu'un concurrent moyen pour chaque won de bénéfice attendu. Le rapport de LG Energy Solution sur l'app Upside compare sa rentabilité, sa dette et son prix à ceux de son sous-secteur.
Ce que le marché en fait déjà
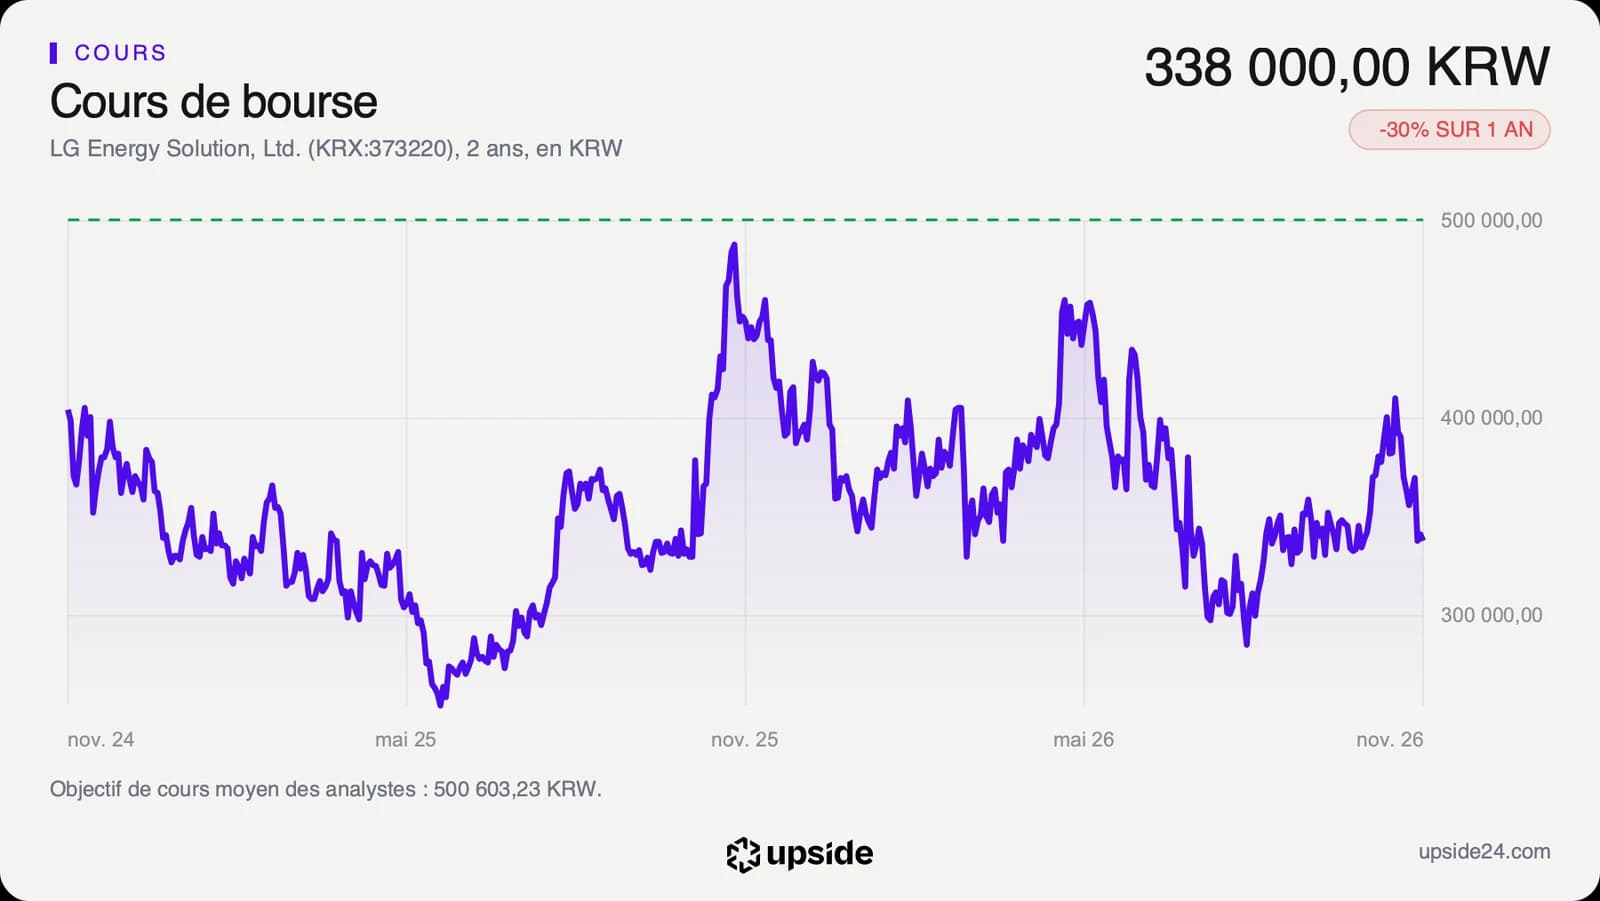
L'action a clôturé mardi à 338 000 wons, en baisse de 5,06% sur la veille à 356 000 wons. Le marché a donc accueilli le nouvel objectif sans enthousiasme, une réaction cohérente avec un relèvement que les prévisions intégraient déjà.
Le titre a perdu 28,92% sur un an et cote 32,06% sous son plus haut des douze derniers mois, à 497 500 wons. La médiane de son sous-secteur recule de 15,92% sur la même période. L'action se situe aussi 12,49% sous sa moyenne des 200 dernières séances, le prix moyen des quelque dix derniers mois de Bourse.
Sur les 31 analystes qui suivent la valeur, 26 sont positifs, 4 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 500 000 wons, soit environ 48% au-dessus du cours de clôture. Leurs objectifs individuels vont de 295 000 à 620 000 wons, si bien que le plus bas se situe sous le cours actuel. Ces objectifs restent ceux des analystes, à un horizon de douze mois.
Le bilan explique une partie de cette prudence, avec une dette nette, ce que le groupe doit une fois sa trésorerie déduite, qui représente 5,52 fois son EBITDA annuel. Cet EBITDA désigne le bénéfice avant intérêts, impôts et amortissements. La médiane du sous-secteur se situe à 0,30 fois. Ces ratios sur douze mois s'arrêtent à fin juin et n'intègrent donc pas encore le troisième trimestre. Selon le groupe, ses dettes atteignent 171% de ses fonds propres, contre 125% un an plus tôt.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue vers le 22 janvier 2027 sans date encore confirmée par le groupe. LG Energy Solution y dira si ses ventes de 2026 atteignent bien la hausse de 35% à 40% visée et ce que pèse le crédit d'impôt américain dans son bénéfice.
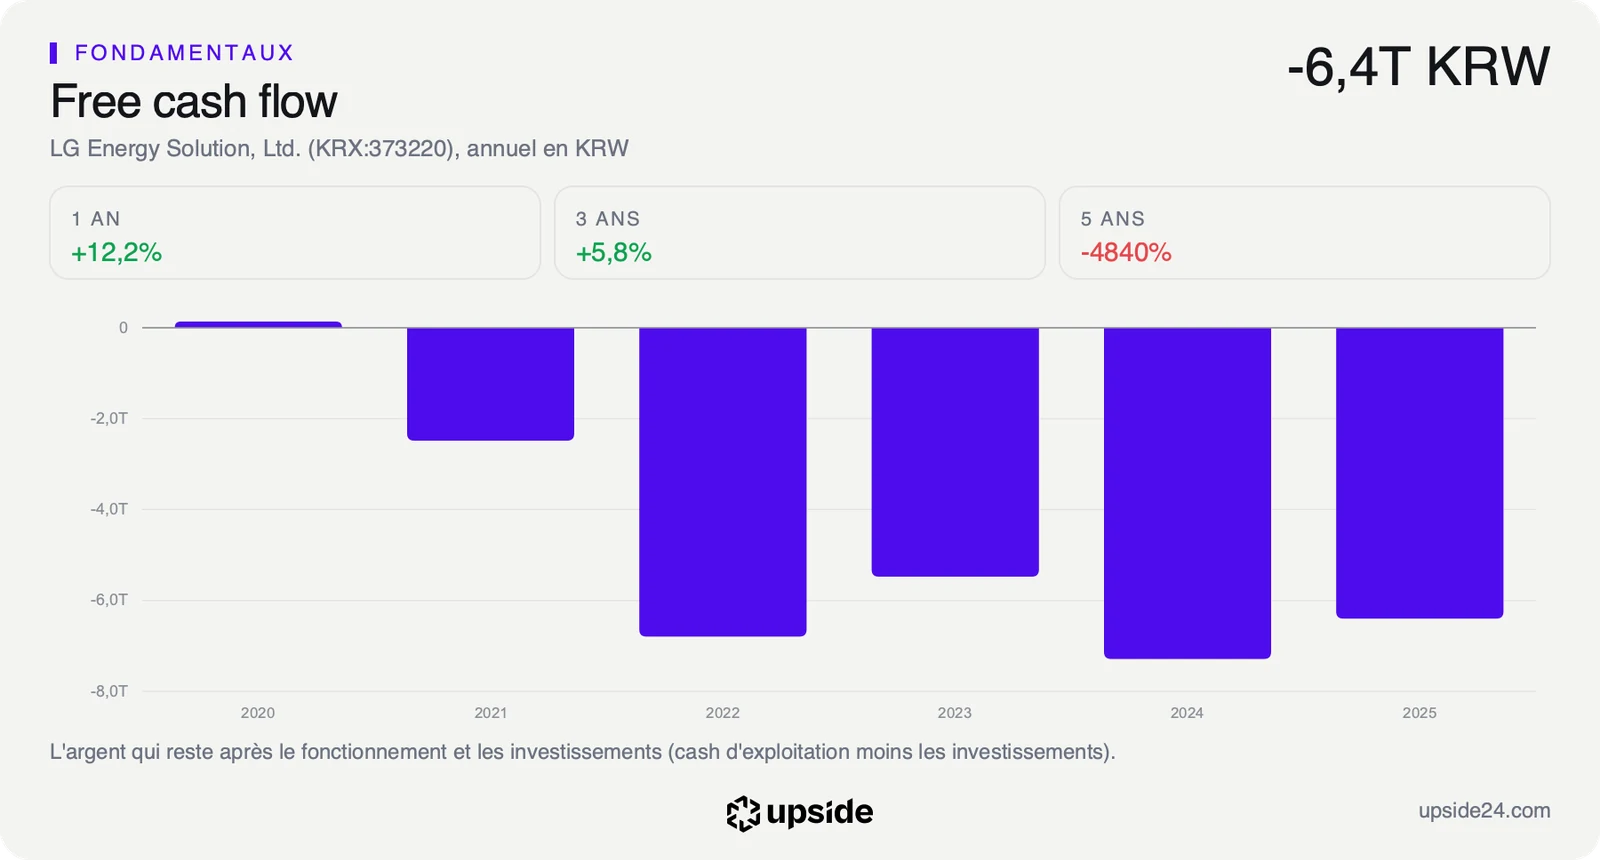
Le flux de trésorerie disponible, l'argent qui reste une fois payés le fonctionnement et les investissements, est toujours négatif, avec une sortie nette de 4 881 milliards de wons sur douze mois à fin juin. La baisse des investissements doit y remédier. Les analystes attendent un retour à un flux positif en 2027, sur la foi de six estimations seulement.
Tant que les commandes de stockage suivent la capacité promise, jusqu'à plus de 70 GWh fin 2027, le rebond attendu en 2027 garde une base concrète. Le titre se juge alors sur le passage d'une perte à un bénéfice d'environ 7 400 wons par action, avec un prix déjà fixé à 46,7 fois ce bénéfice futur.
Si le crédit d'impôt américain venait à être réduit, le groupe perdrait plus de la moitié de son bénéfice d'exploitation du trimestre, alors que sa dette nette pèse déjà 5,52 fois son EBITDA. Le rebond de 2027 reposerait alors sur la seule rentabilité de ses usines, à 3,7% de marge hors crédit d'impôt au troisième trimestre.