
Nvidia (NVDA), le concepteur des puces qui font tourner la plupart des intelligences artificielles, pourrait perdre le fondateur qui le dirige depuis sa création. Selon le Wall Street Journal, le conseil d'administration se préparerait à évincer Jensen Huang, ce que ni le groupe ni son patron n'ont confirmé à ce stade.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Gouvernance, perception, valorisation |
Un conseil réuni jusque tard dans la nuit
Dimanche 8 novembre, Jensen Huang a reconnu dans un courriel aux salariés une liaison avec Alice Huang, ancienne dirigeante de Megaspeed, que le renseignement américain soupçonne de travailler pour le ministère chinois de la Sécurité d'État. Le conseil a ouvert le même jour une enquête indépendante, confiée au cabinet d'avocats Wachtell, Lipton, Rosen & Katz.
L'action a reculé de 4,27% lundi 9 novembre puis de 5,47% mardi 10 novembre. Selon le New York Times, le directeur juridique de Nvidia avait écrit en août 2025 aux enquêteurs du département du Commerce chargés du dossier Megaspeed, transmis depuis au département de la Justice et toujours ouvert. Nvidia n'a pas souhaité commenter. Des actionnaires ont aussi porté plainte pour fraude contre le groupe et son patron.
Mercredi 11 novembre au soir, le New York Times a révélé une seconde liaison, avec Kimberly Powell, vice-présidente chargée de la santé et subordonnée directe de Jensen Huang. Quelques minutes plus tard, le Wall Street Journal écrivait que le conseil se préparait à pousser le patron vers la sortie. Selon Bloomberg, il travaille avec un cabinet extérieur pour identifier des remplaçants.
Le conseil s'est réuni dans la nuit sans annoncer de décision. Une option circule selon la presse coréenne, dans laquelle Jensen Huang lâcherait la direction opérationnelle pour devenir président du conseil. Les statuts permettent à une majorité des administrateurs de démettre le directeur général, avec ou sans motif.
Nvidia conçoit les cartes graphiques GeForce des joueurs de jeux vidéo et les puces des centres de données où s'entraînent les intelligences artificielles. Le groupe n'a publié aucun plan de succession.
Où en est le cours
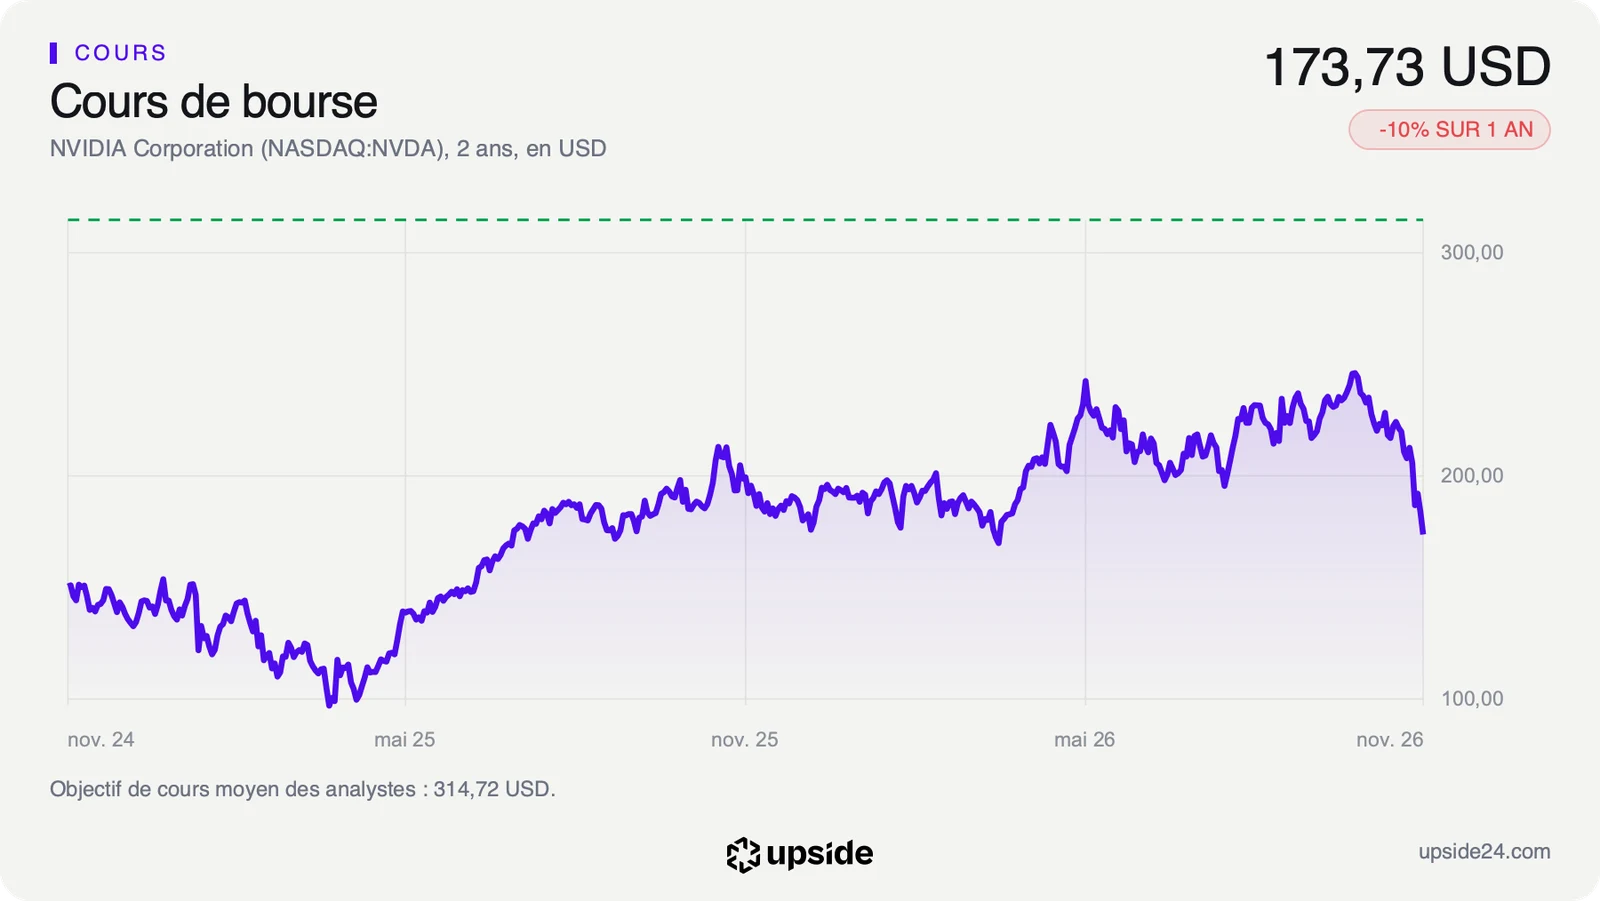
L'action Nvidia a terminé mercredi 11 novembre à 173,73 dollars au Nasdaq, avant de reculer de 8,61% après la clôture à 158,78 dollars, une fois les articles parus. Elle passe alors sous son plus bas des 52 dernières semaines, à 164,27 dollars. La baisse d'après la clôture représente environ 361 milliards de dollars de valeur boursière.
Le record de 243,37 dollars a été atteint en séance le 6 octobre, 26 séances plus tôt. Au cours d'après la clôture, l'action évolue 34,76% sous ce sommet. Elle perdait déjà 6,85% depuis le 1er janvier et 10,06% sur un an à la clôture de mercredi.
Avant ce nouveau recul, le cours se situait 15,06% sous sa moyenne des 200 dernières séances, une référence suivie pour juger de la tendance de fond. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressortait à 23,92. Le titre était ainsi nettement sous le seuil de 30 sous lequel il est dit survendu, sans tendance claire.
La Chine, ce que Nvidia déclare
Nvidia ventile son chiffre d'affaires selon le siège de ses clients directs. Sur cette base, la Chine, Hong Kong compris, pesait 12,33 milliards de dollars sur l'exercice clos fin janvier 2024 et 25,05 milliards sur l'exercice suivant. Elle est tombée à 19,68 milliards sur l'exercice clos fin janvier 2026, sous l'effet des restrictions américaines.
Sur le dernier trimestre publié, clos fin juillet, la Chine a rapporté 7,88 milliards de dollars, contre 3,99 milliards un an plus tôt. Ce quasi-doublement vient des licences d'exportation accordées pour la puce H200.
Une université militaire chinoise inscrite sur liste noire a acheté deux H200 pour 123 000 dollars. Des puces B300 circulent sur un marché gris en Chine alors qu'environ 600 000 H200 restent bloquées à Hong Kong faute de feu vert de Pékin, selon Reuters.
À Washington, les sénateurs démocrates Elizabeth Warren et Chris Coons demandent à Nvidia de conserver tous ses documents sur les contrôles à l'exportation et les enquêtes pour contrebande, avec une confirmation écrite attendue le 17 novembre. Au Congrès, l'AI Overwatch Act, adopté en commission en janvier, permettrait de bloquer les licences H200 et d'interdire les puces Blackwell en Chine.
La Chine, ce que les comptes ne montrent pas
Le vendeur à découvert Culper Research affirme dans un rapport du 13 mai 2026 que plus de 20% du chiffre d'affaires de calcul de l'exercice 2026 viendrait encore de Chine en passant par l'Asie du Sud-Est. Un vendeur à découvert gagne de l'argent quand l'action baisse, ce qui invite à lire ses conclusions avec prudence.
Selon Culper, Megaspeed et Speedmatrix seraient financés par Alibaba via la société Apex, à Singapour. Des assembleurs partenaires de Nvidia auraient livré la chaîne, dont Giga Computing et Aivres, filiale américaine du groupe chinois Inspur, lui-même inscrit sur liste noire. OBON, la « Company-1 » de l'inculpation de Supermicro pour 2,5 milliards de dollars de serveurs envoyés en Chine, serait liée à Megaspeed.
Culper avait signalé la proximité entre Jensen et Alice Huang six mois avant le scandale. Ses sources restent surtout anonymes et ses chiffres n'ont pas été vérifiés de façon indépendante. Nvidia n'a pas souhaité commenter.
Les rapports annuels de Nvidia apportent un élément vérifiable. Pour l'exercice 2025, le groupe répartissait ses ventes selon le lieu de facturation. Singapour pesait alors 23,7 milliards de dollars, soit 18% du total, alors que moins de 2% y était réellement livré. Pour l'exercice 2026, la répartition se fait selon le siège du client direct.
Avec cette nouvelle méthode, la ligne Singapour disparaît. La Chine de l'exercice 2025 passe de 17,1 à 25,0 milliards de dollars, soit 7,9 milliards de plus. Les États-Unis gagnent 16,2 milliards. Environ un tiers de la facturation passée par Singapour venait de clients chinois.
Les canaux décrits par Culper sont donc invisibles par construction dans la ligne Chine. Aivres est basée en Californie, ses achats comptent dans la ligne États-Unis. Giga Computing est taïwanaise, ses achats comptent dans la ligne Taïwan. Rien ne prouve un détournement, mais c'est là qu'il faudrait regarder.
Or Taïwan est passée de 8,90 à 26,99 milliards de dollars entre les trimestres clos fin juillet 2025 et fin juillet 2026, soit environ trois fois plus. Sur la même période, le chiffre d'affaires total a un peu plus que doublé.
Qui finance les clients de Nvidia
Nvidia finance une partie de ses propres clients. Le groupe s'est engagé à acheter environ 36 milliards de dollars de services cloud aux neoclouds, ces loueurs de puissance de calcul spécialisés dans l'IA, et leur accorde 3,5 milliards de dollars de garanties. Il se porte aussi garant à hauteur de 105 milliards de dollars du site de SB Energy prévu pour OpenAI dans l'Ohio.
En octobre, CoreWeave, Nebius et IREN ont perdu au moins 30% en Bourse. Le risque porte autant sur le rythme des contrats que sur le départ de Jensen Huang, puisque c'est lui qui les négocie.
La catégorie de clients « AI Clouds, Industrial & Enterprise » des partenaires cloud comme Megaspeed a rapporté 40,31 milliards de dollars sur le dernier trimestre, en hausse de 138% sur un an. C'est la plus dépendante de ces financements.
Concurrence, politique et analystes
Google loue désormais ses propres puces d'IA, les TPU, dans son offre cloud. AMD pousse de son côté son système Helios. La victoire des démocrates à la Chambre des représentants lors des élections de mi-mandat du 3 novembre a secoué les valeurs de l'IA, avec une chute de 9,9% pour CoreWeave.
Cette semaine, trois analystes ont dégradé la valeur. Bernstein est passé à neutre en divisant son objectif de cours par deux, de 400 à 200 dollars, Oppenheimer a abaissé son opinion et Baird est passé à neutre. Sur les 62 analystes qui suivent le titre, 55 restent positifs, 6 neutres et 1 négatif.
Ce que le prix incorpore déjà
Le chiffre d'affaires de Nvidia atteint 302,97 milliards de dollars sur douze mois, en hausse de 105,85% sur un an. La marge brute ressort à 74,67%, la marge nette à 63,66% et le rendement des capitaux investis à 102,39%.
| Indicateur | Valeur |
|---|---|
| Chiffre d'affaires sur douze mois | 302,97 milliards de dollars, +105,85% sur un an |
| Marge brute, marge nette | 74,67% et 63,66% |
| Rendement des capitaux investis | 102,39% |
| Trésorerie nette | 60,51 milliards de dollars |
| Rachats d'actions sur douze mois | 55,31 milliards de dollars |
| PER sur les bénéfices attendus, exercices 2027 et 2028, au cours d'après la clôture | environ 17 fois et 10 fois |
| Croissance que le cours suppose (Reverse-DCF) | environ 11,5% par an |
| Résultats trimestriels | 17 novembre |
Le groupe dispose de 60,51 milliards de dollars de trésorerie nette et a racheté 55,31 milliards de dollars de ses propres actions sur douze mois. Son PER, le rapport entre le cours et le bénéfice, ressort à 21,96 fois les bénéfices des douze derniers mois, contre 45,12 fois pour la médiane des 379 fabricants de semi-conducteurs comparables.
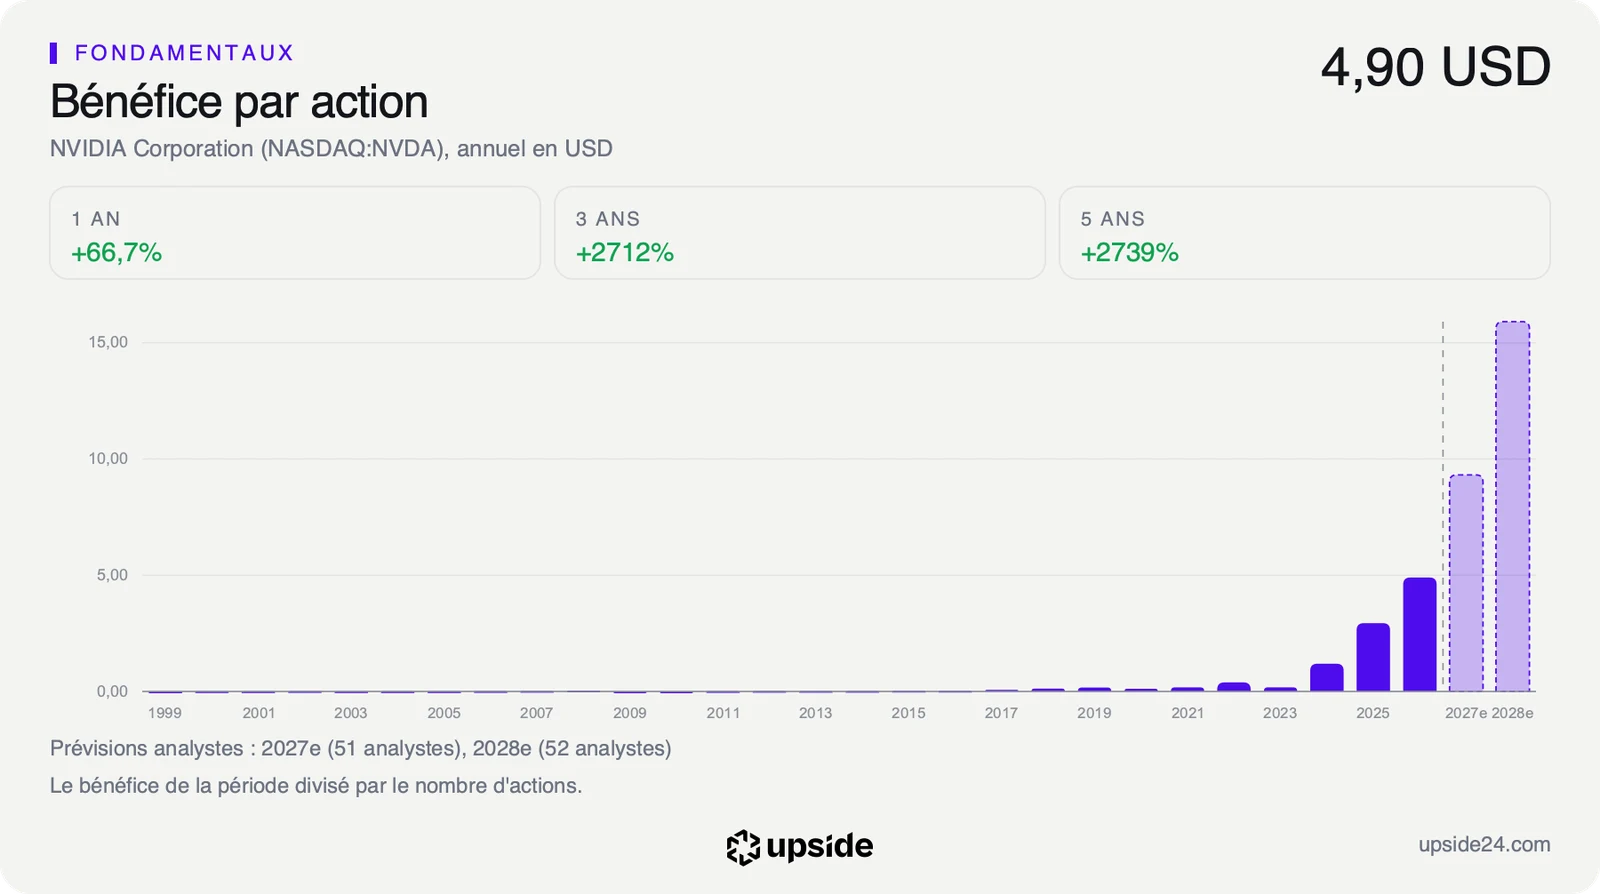
Ce PER se situe dans les 3% les plus bas observés sur cinq ans pour Nvidia. Au cours d'après la clôture, l'action se paie environ 17 fois le bénéfice attendu sur l'exercice clos fin janvier 2027 et environ 10 fois celui de l'exercice suivant.
Le Reverse-DCF part du prix de l'action et en déduit la croissance que le marché anticipe pour le free cash flow, l'argent qui reste une fois payées les dépenses d'exploitation et les investissements. À la clôture du 11 novembre, il ressort à environ 11,5% par an sur dix ans, alors que les analystes attendent 67,85% de croissance du chiffre d'affaires sur l'exercice 2028.
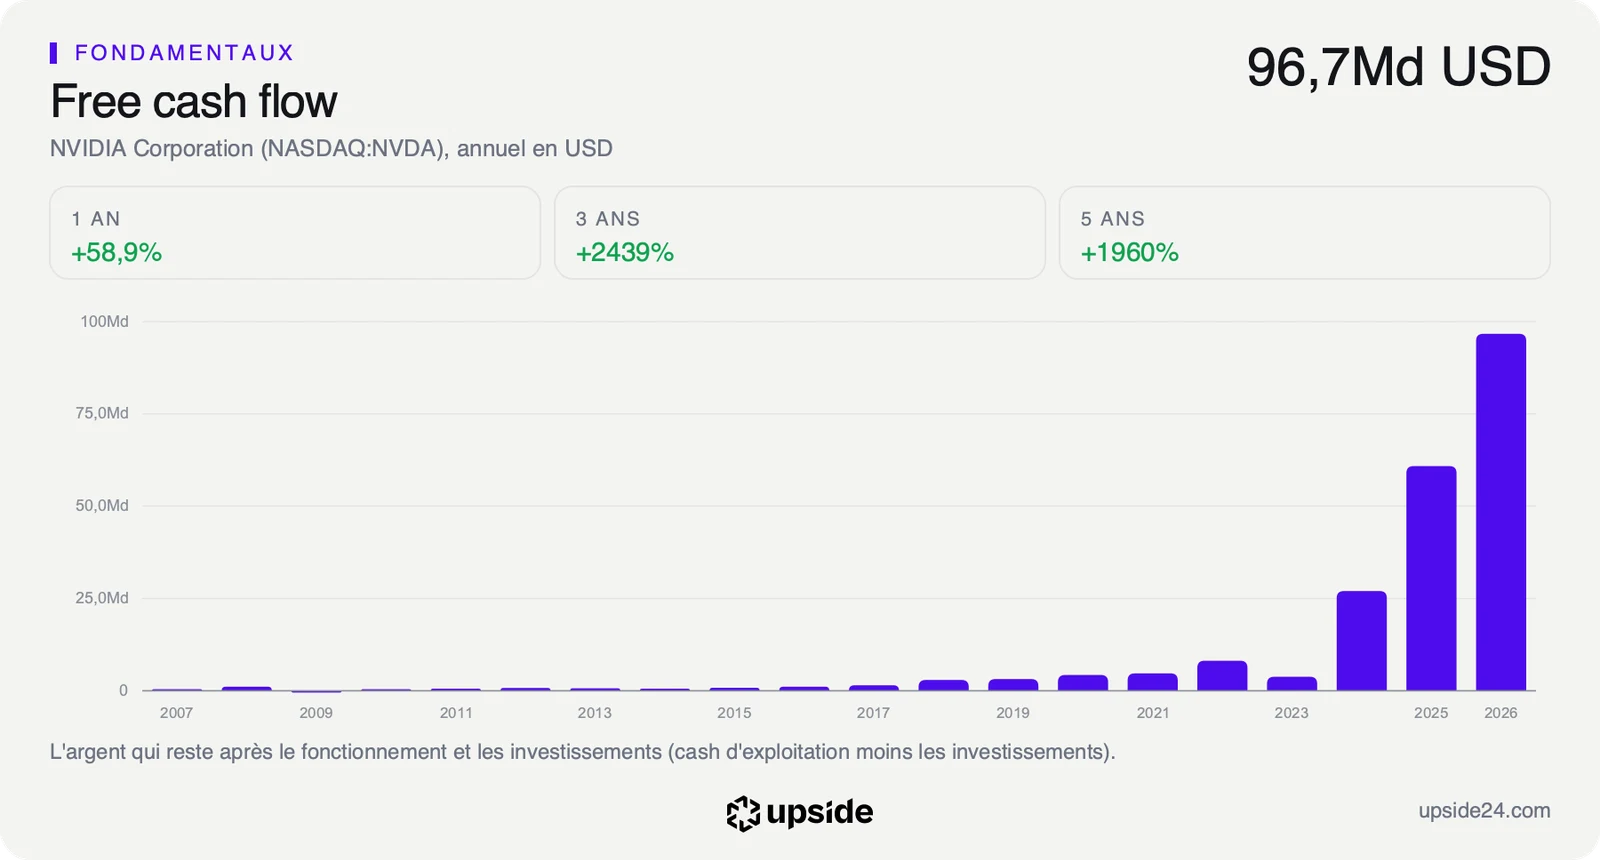
La fiche de Nvidia donne sa note et la liste de ses concurrents.
Ce que disent les marchés de prédictions
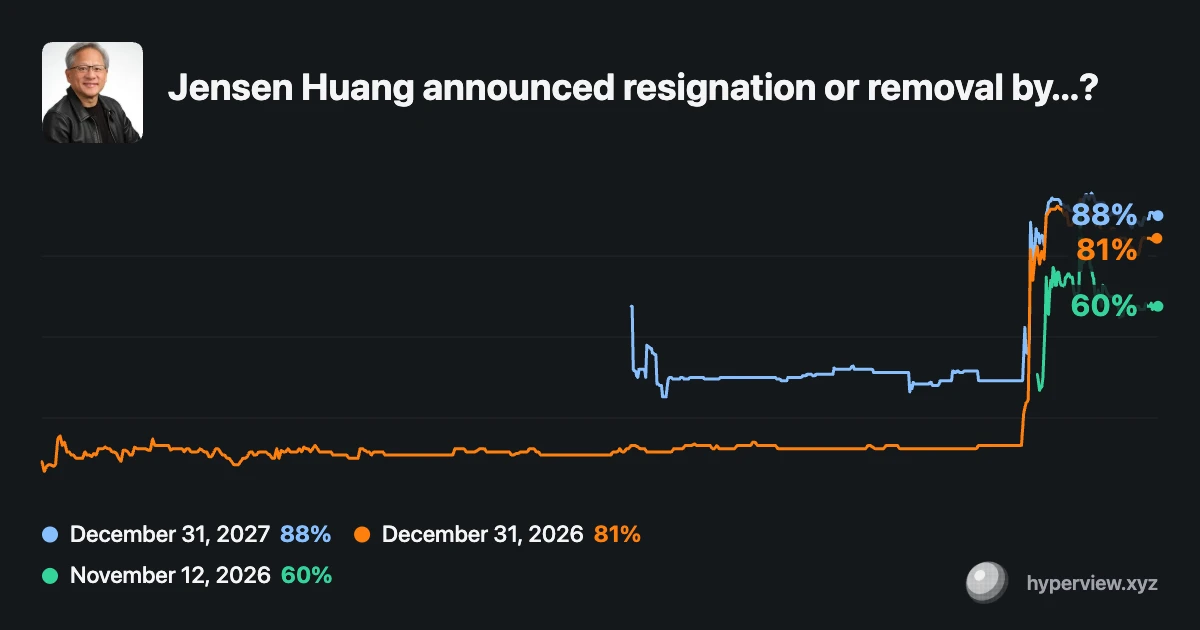
Sur Polymarket, un marché de prédictions où l'on achète des contrats sur des événements, les participants estimaient jeudi matin à 60% la probabilité d'une annonce de démission ou de révocation de Jensen Huang dès le 12 novembre. Cette probabilité montait à 81% d'ici le 31 décembre et à 88% d'ici la fin de 2027.
Sur Kalshi, un autre marché de prédictions, la probabilité d'un départ ressortait jeudi matin à 51,5% avant le 13 novembre et 60% avant le 14 novembre, en milieu de fourchette. Elle atteignait 76% avant le 1er décembre et 80% avant le 1er janvier 2027.
Pour la succession, Polymarket place à 24,5% Ian Buck, à l'origine de CUDA, le langage de programmation des puces Nvidia. Colette Kress, directrice financière depuis 2013, suit à 22% et l'absence de nouveau directeur général d'ici fin 2028 à 19%. Kalshi donne Ian Buck à 30,5% et Colette Kress à 26,5%. Ces marchés sur le successeur restent peu liquides.
Le point de bascule
Nvidia publie ses résultats trimestriels le 17 novembre. Les analystes attendent environ 109 milliards de dollars de chiffre d'affaires et 2,47 dollars de bénéfice ajusté par action, puis environ 125 milliards de dollars le trimestre suivant. La décision du conseil, le nom d'un successeur et la personne qui présentera les comptes seront les indicateurs à suivre.
Jusqu'au 17 novembre, l'action se joue sur la gouvernance. Les marchés de prédictions intègrent déjà largement un départ. À moyen terme, la crise a rendu visibles deux questions, où vont vraiment les puces et qui finance les clients. Quatre scénarios se dégagent.
Scénario favorable 1, une succession ordonnée
Les marchés de prédictions donnent déjà environ 80% de chances à un départ d'ici la fin de l'année. Deux relais internes existent avec Colette Kress et Ian Buck. La solution d'un Jensen Huang président du conseil est aussi sur la table. Un trimestre conforme aux 109 milliards de dollars attendus montrerait que la machine tourne sans le fondateur.
Tant que le conseil annonce un successeur avant le 17 novembre et que les prévisions du trimestre de janvier dépassent les 125 milliards attendus, la prime de risque liée au patron peut se résorber. Un RSI de 23,92 et un cours passé sous son plus bas annuel montrent un titre déjà très vendu.
Scénario favorable 2, une valorisation qui absorbe le pire
Au cours d'après la clôture, le titre se paie environ 10 fois le bénéfice attendu pour l'exercice 2028 et ne suppose que 11,5% de croissance annuelle. Même en retirant la part chinoise avancée par Culper, il reste un groupe à plus de 300 milliards de chiffre d'affaires et 63,66% de marge nette.
Les grands hébergeurs de cloud ont acheté pour 48,71 milliards de dollars au dernier trimestre, un peu plus de deux fois plus qu'un an plus tôt. Hon Hai, l'assembleur partenaire de Nvidia, vient aussi de publier un chiffre d'affaires trimestriel de 3 030 milliards de dollars taïwanais, au-dessus des attentes grâce à l'IA.
Si Nvidia annonce le 17 novembre un nouveau programme de rachat d'actions et que le consensus n'est pas révisé à la baisse, la trésorerie nette de 60,51 milliards de dollars sert d'amortisseur. Les prévisions de bénéfice des analystes n'ont quasiment pas bougé ces dernières semaines.
Scénario défavorable 1, la Chine devient une affaire pénale
Le changement de méthode des rapports annuels est vérifié, avec environ 7,9 milliards de dollars de clients chinois facturés via Singapour sur l'exercice 2025. Les accusations de Culper s'accumulent et le vendeur à découvert a déjà eu raison sur Alice Huang. L'inculpation de Supermicro porte sur 2,5 milliards de dollars et le Congrès prépare l'AI Overwatch Act.
Si le département de la Justice et le Commerce rouvrent l'enquête Megaspeed en visant Nvidia, le groupe s'exposerait à une amende, à la suspension des licences H200 et à un contrôle obligatoire de ses clients finaux. En 2023, Seagate avait payé 300 millions de dollars pour des livraisons à Huawei. Les signaux à surveiller sont une enquête officielle visant Nvidia, Megaspeed retiré de ses partenaires cloud ou un recul de la ligne Taïwan au trimestre.
Scénario défavorable 2, la machine à contrats s'arrête
Jensen Huang a construit le financement circulaire du secteur, avec 36 milliards de dollars d'achats de cloud promis aux neoclouds et 105 milliards de garanties pour OpenAI dans l'Ohio. Un Congrès démocrate et un nouveau dirigeant prudent, sous enquête, auraient intérêt à réduire ces engagements.
Si le successeur gèle ou renégocie ces engagements, les neoclouds se financeraient plus difficilement et décaleraient leurs commandes. La croissance de 67,85% attendue sur l'exercice 2028 serait alors révisée. Un PER d'environ 10 fois perdrait son sens puisque le bénéfice qui sert au calcul baisserait. Les signaux à surveiller sont des prévisions prudentes le 17 novembre, la hausse du coût d'emprunt des neoclouds ou des engagements réduits dans le prochain rapport trimestriel.