
Le géant pétrolier américain ExxonMobil (XOM) a publié vendredi un bénéfice ajusté de 17,5 milliards de dollars, plus du double de celui de l'an dernier. Pour la première fois depuis au moins 2022, ses raffineries ont rapporté plus que ses puits, grâce à une marge qui a triplé en six mois et dont le groupe assure qu'elle n'explique pas tout.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, génération de trésorerie |
Les raffineries passent devant les puits
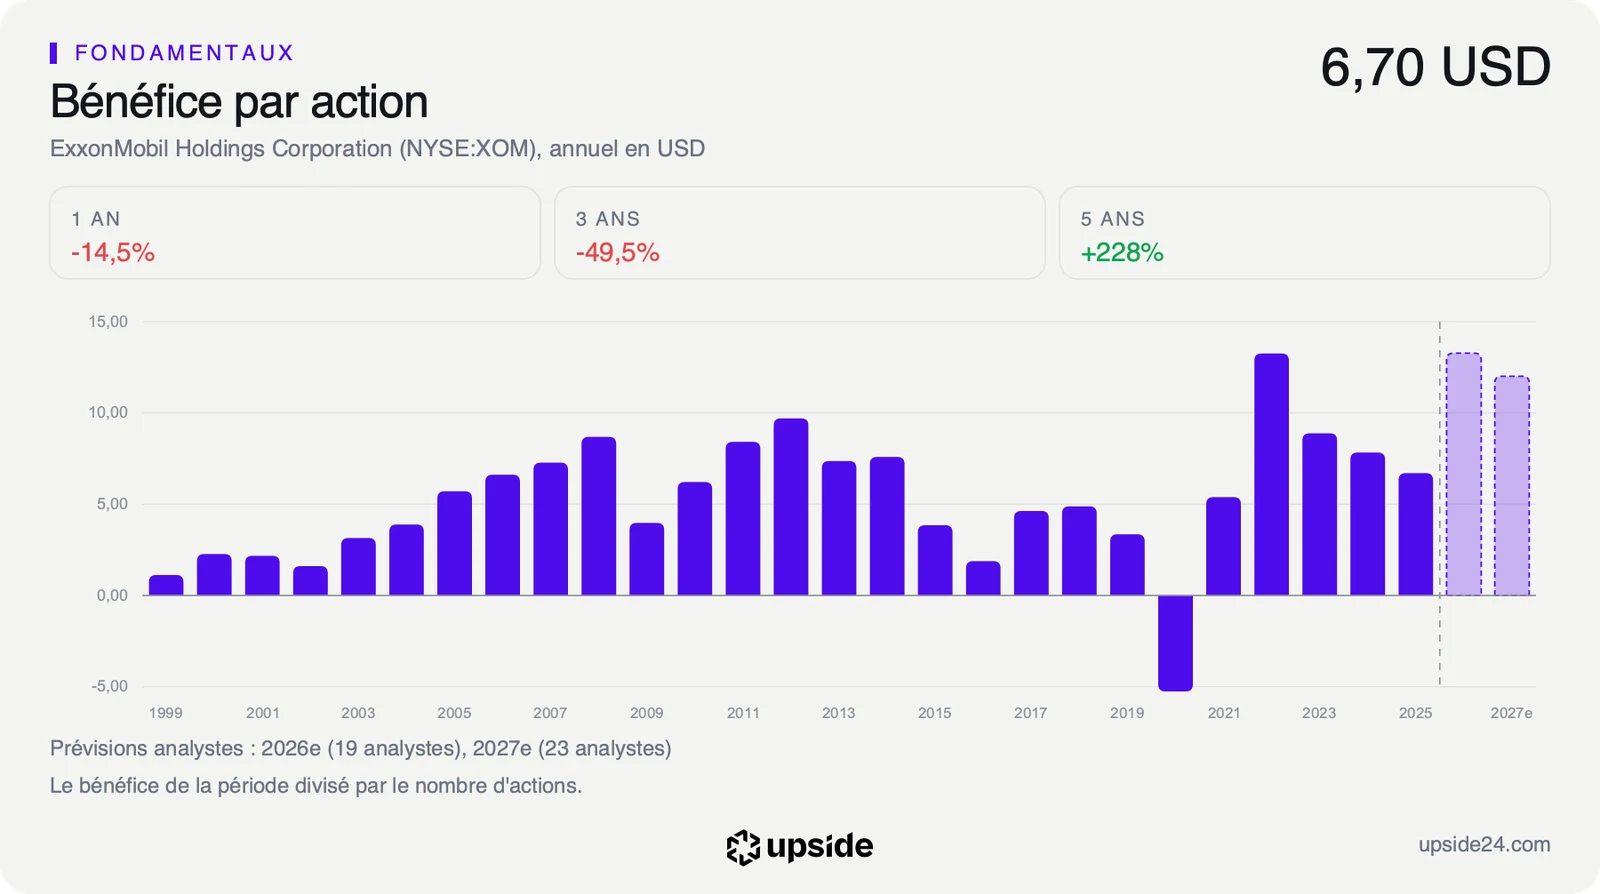
ExxonMobil a publié vendredi 30 octobre ses comptes du trimestre clos fin septembre. Le bénéfice ajusté, celui que le groupe met en avant une fois retirés les éléments exceptionnels et les effets de calendrier de ses couvertures financières, atteint 17,5 milliards de dollars contre 14,68 milliards au trimestre précédent. Par action, il ressort à 4,23 dollars alors que les analystes en attendaient 4,10, selon Zonebourse.
Un an plus tôt, le groupe affichait 8,06 milliards de dollars, sur une définition qui ne retirait pas encore ces effets de calendrier. Le bénéfice publié, sans ces retraitements, atteint 15,41 milliards de dollars contre 7,55 milliards.
ExxonMobil, c'est le pétrole et le gaz sortis de terre, mais aussi les carburants vendus sous les marques Esso et Mobil, du puits jusqu'à la pompe. Ces deux métiers viennent d'échanger leur place dans les comptes du groupe.
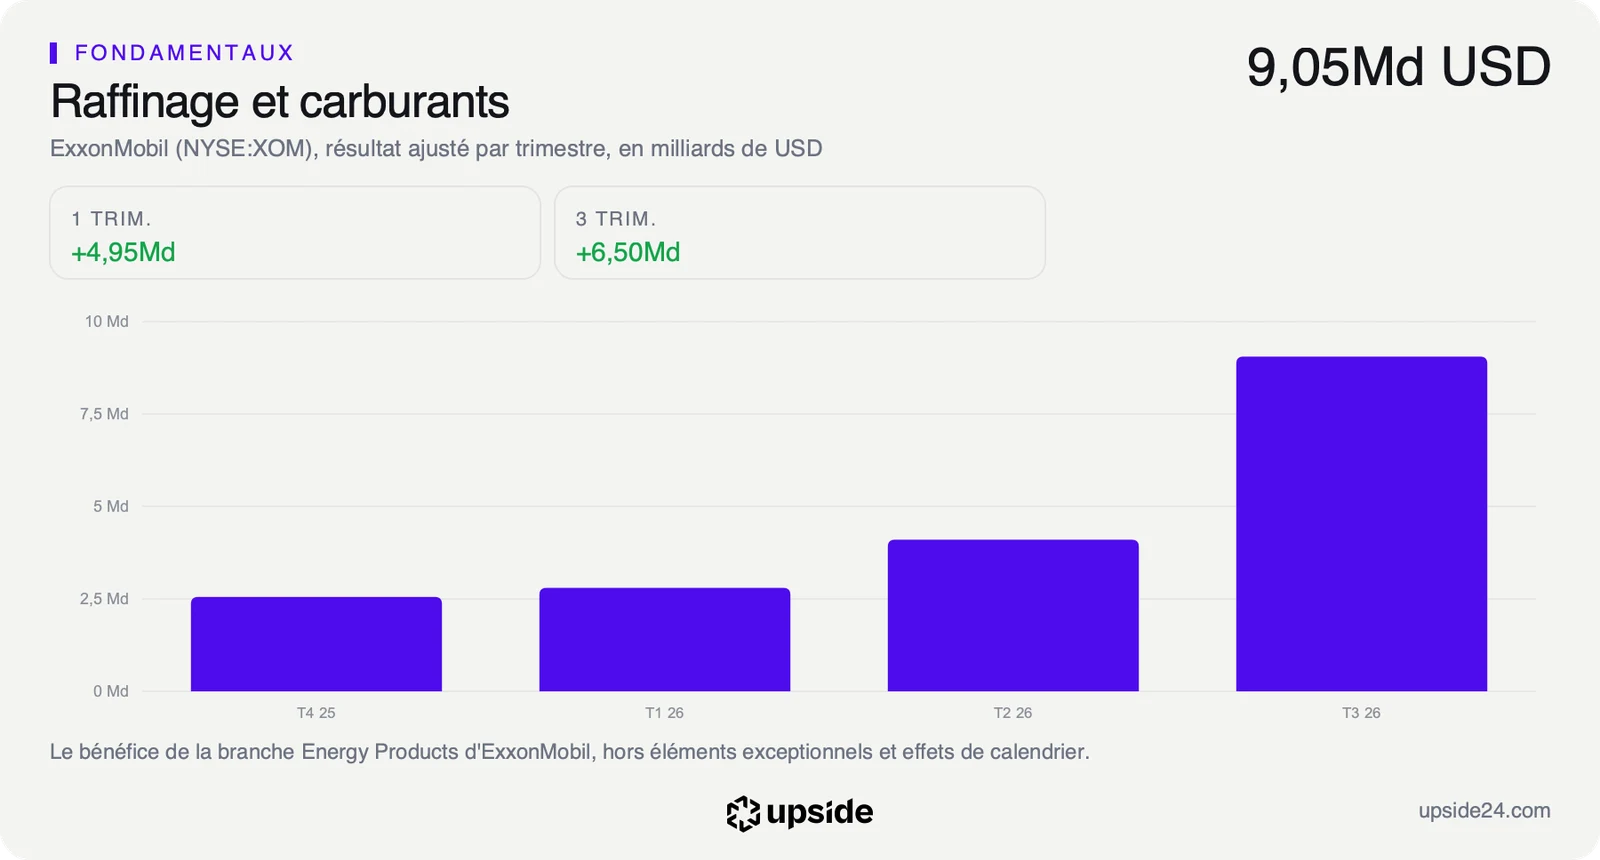
La branche du raffinage et des carburants a dégagé 9,05 milliards de dollars de résultat ajusté, contre 4,10 milliards trois mois plus tôt. L'extraction a reculé de 9,19 à 7,31 milliards de dollars, avec un baril de Brent, la référence mondiale du pétrole, revenu en moyenne de 104,52 à 97,01 dollars. Le classement vaut aussi sur les bénéfices publiés, à 7,17 milliards contre 7,09. Aucun trimestre depuis 2022, date de ce découpage en branches, n'affichait ce classement dans les dépôts du groupe à la SEC, le gendarme boursier américain.
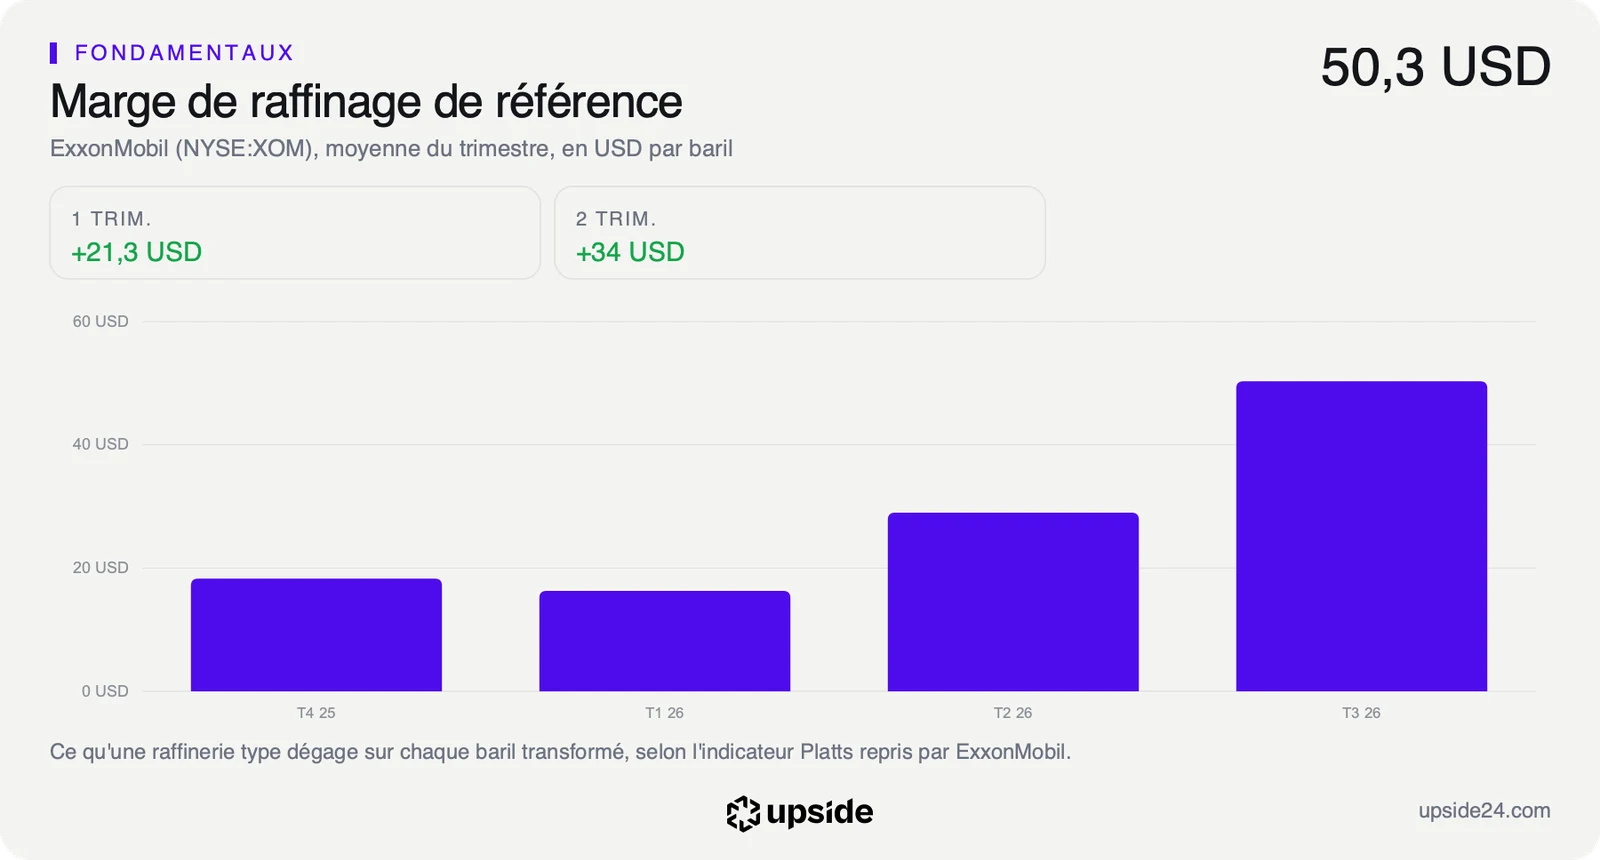
La cause se lit dans la marge de raffinage de référence, ce qu'une raffinerie type dégage sur chaque baril transformé, passée de 16,3 dollars au premier trimestre à 29 dollars au deuxième puis à 50,3 dollars au troisième. Les conflits dans le golfe Persique et en Russie ont porté le raffinage à des niveaux record, selon un commentaire de Bloomberg relayé par MT Newswires.
Le phénomène dépasse donc ExxonMobil, avec 56,3 milliards de dollars de bénéfice ajusté cumulés par les cinq grandes compagnies pétrolières occidentales, dont BP, sur le même trimestre. Toutes ont dépassé les attentes, selon la même source.
Ce que le prix incorpore déjà
Darren Woods, le patron du groupe, a pris soin de répondre à l'objection dans son communiqué. « Ce sont des améliorations durables, pas simplement le résultat de prix et de marges favorables », écrit-il. Il cite 16,9 milliards de dollars d'économies structurelles depuis 2019, une production de gazole et de kérosène en hausse d'environ 40% depuis la même date sur la côte américaine du golfe du Mexique et des raffineries de cette région qui ont tourné à 100% de leur capacité de traitement du brut.
Les documents du groupe permettent de peser les deux explications, puisque son dépôt du 16 octobre, déjà analysé ici, estimait à 4,5 milliards de dollars l'effet des seules marges sur cette branche entre le deuxième et le troisième trimestre. Son résultat ajusté a progressé de 4,95 milliards. Les marges expliquent donc environ 90% de la hausse, un calcul fait à partir de deux documents dont l'un reste une estimation.
La part durable existe bien mais n'a pas la même échelle, avec des économies structurelles de 1,8 milliard de dollars sur neuf mois en 2026, soit environ 0,6 milliard par trimestre à l'échelle de tout le groupe. Elles s'ajoutent d'un trimestre à l'autre quand la marge, elle, se fixe sur le marché mondial.
Le prix de l'action paie déjà une partie de cette promesse, à 14,09 fois les bénéfices attendus cette année contre 11,15 fois pour la médiane des 29 sociétés pétrolières intégrées, la société du milieu du classement. Sur les bénéfices publiés des douze derniers mois, 9,74 dollars par action, le multiple ressort à 19,22 fois contre 13,11 fois pour cette médiane. Un acheteur paie donc chaque dollar de bénéfice d'ExxonMobil plus cher que celui d'un concurrent type.
Le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, a atteint 19,11 milliards de dollars sur le seul trimestre selon le calcul du groupe. Sur douze mois et en retirant seulement les investissements en usines et en puits, il passe de 30,55 milliards à fin juin à environ 43 milliards à fin septembre.
Au cours actuel et sur les comptes à fin juin, le marché suppose que ce flux progressera de 7,97% par an pendant dix ans. La valorisation d'ExxonMobil face à ses concurrents est détaillée dans son rapport.
Ce que le marché en fait déjà
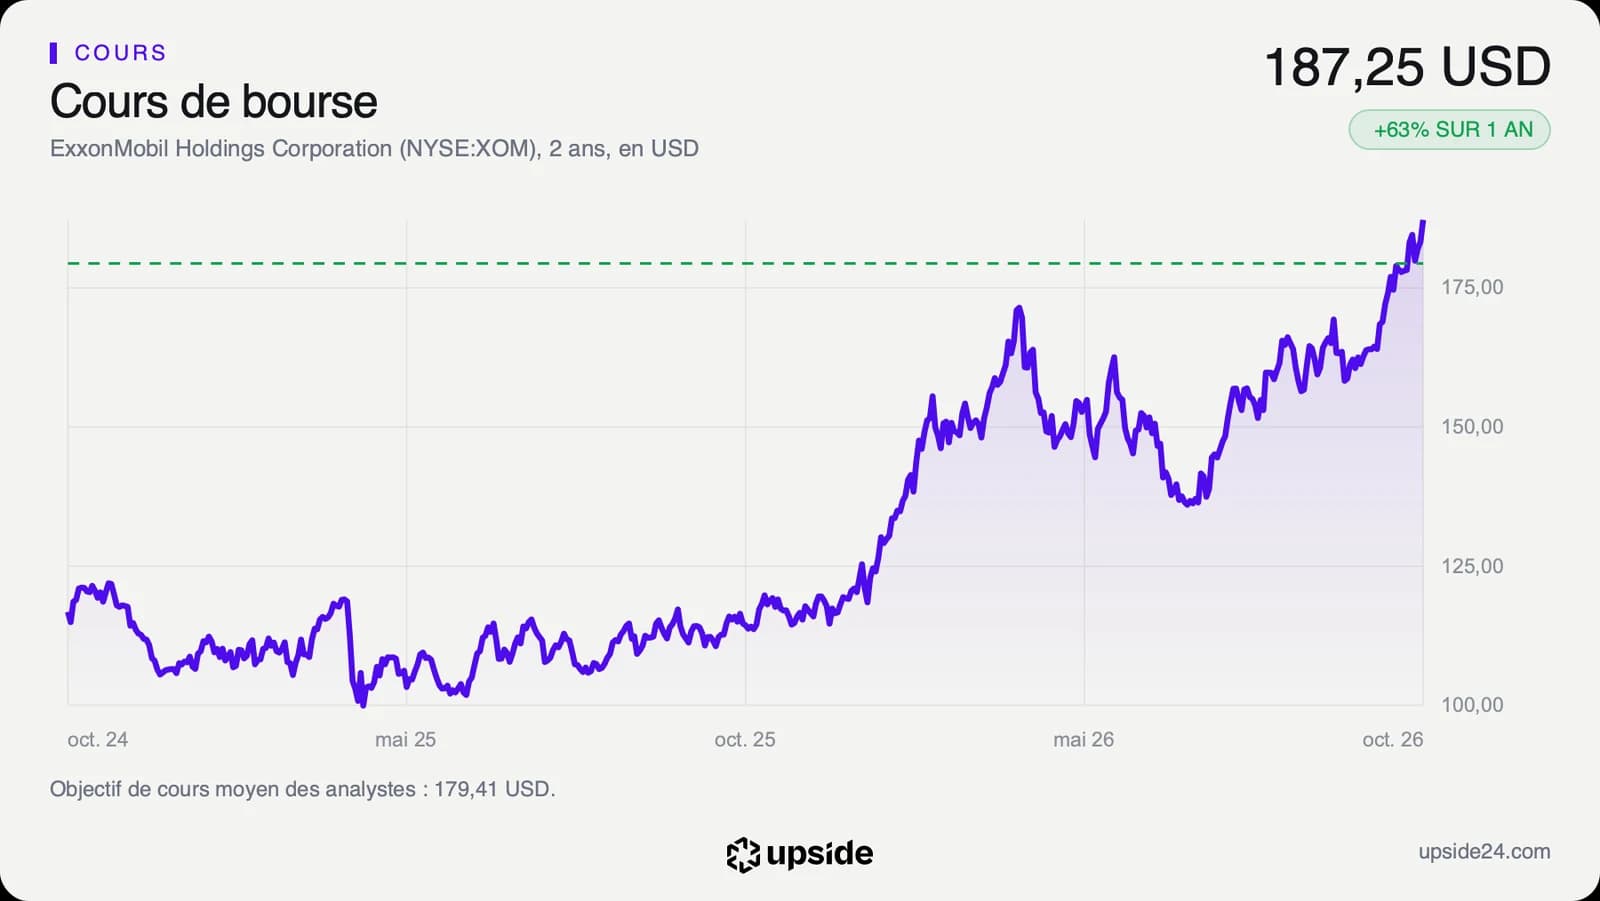
L'action a fini vendredi à 187,25 dollars à New York, en hausse de 2,16%, après avoir touché 188,50 dollars dans la séance, son plus haut sur un an. Elle gagne 55,60% depuis le 31 décembre et 63,27% sur un an, contre 50,28% pour la médiane de son sous-secteur. Le dépôt du 16 octobre avait déjà chiffré l'effet des marges, alors que le titre cotait 175,93 dollars.
Sur les 26 analystes qui suivent la valeur, 9 sont positifs, 17 sont neutres et aucun n'est négatif. Leur objectif moyen, environ 179 dollars, se situe sous le cours, avec des cibles qui s'étalent de 142 à 206 dollars. Ces avis sont pour l'essentiel antérieurs à la publication.
Les actionnaires ont reçu 9,4 milliards de dollars sur le trimestre, 4,3 milliards en dividendes et 5,1 milliards en rachats d'actions, soit environ la moitié du free cash flow. Le groupe a aussi réduit sa dette nette, les emprunts moins la trésorerie, tombée à 22,1 milliards de dollars fin septembre après une baisse de près de 11 milliards depuis janvier.
Le groupe annonce 20 milliards de dollars de rachats d'actions pour 2027, si les conditions de marché restent raisonnables, soit le rythme actuel avec 15,11 milliards rachetés sur neuf mois. Cette promesse ne s'appuie donc pas sur un nouveau palier de marges. Le dividende passe de 1,03 à 1,07 dollar par trimestre, la 44e année de hausse consécutive selon le groupe, mais il ne rend que 2,21% du prix de l'action contre 3,79% pour la médiane du sous-secteur.
Le point de bascule
L'indicateur à suivre est la marge de référence, publiée par le groupe chaque trimestre. Le prochain rendez-vous est attendu vers le 29 janvier 2027, date encore estimée. Avant cette publication, les analystes attendaient environ 3,4 dollars de bénéfice ajusté par action au quatrième trimestre, contre 4,23 dollars au troisième.
Sur l'année, ils tablaient sur 13,28 dollars de bénéfice ajusté par action en 2026, proche du sommet de 13,26 dollars publié en 2022, puis sur 12,01 dollars en 2027. Le recul attendu reste d'environ 10% et le free cash flow prévu tient autour de 54 milliards de dollars sur les deux années. Ce scénario va déjà en partie dans le sens de Darren Woods, puisqu'il ne suppose pas un retour aux niveaux de 2025.
Tant que la marge de référence reste nettement au-dessus de ses 29 dollars du deuxième trimestre, le raffinage finance à la fois la baisse de la dette et les 20 milliards de dollars de rachats promis. La prime de 14,09 fois contre 11,15 fois pour le sous-secteur se défend alors et les 7,97% de croissance annuelle supposés par le cours restent à portée.
Si la marge retombe vers ses 16,3 dollars du début d'année, le vrai test de la phrase de Darren Woods arrivera avec les comptes de cette branche. Elle dégageait 2,80 milliards de dollars de résultat ajusté au premier trimestre, à ce niveau de marge. Seul un chiffre nettement supérieur prouverait que le progrès est durable. Le bénéfice de 2027 deviendrait alors la référence du cours et un multiple au-dessus du sous-secteur paierait un trimestre qui ne reviendrait pas.