
PayPal (PYPL), le géant américain du paiement en ligne, a rendu en un an l'équivalent de 13,10% de sa valeur en Bourse à ses actionnaires, presque entièrement en rachetant ses propres actions. Mais le cours suppose un déclin de sa trésorerie.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Flux vers l'actionnaire, nombre d'actions |
Un an de dividende, et surtout des rachats
PayPal verse depuis octobre 2025 un dividende trimestriel de 0,14 dollar par action, le premier de son histoire, rappelle le Motley Fool dans un article publié le 10 octobre. Aucune annonce nouvelle n'accompagne ce bilan d'un an. L'occasion est de faire le point sur une politique déjà en place, à seize jours de la publication des comptes du troisième trimestre.
PayPal, c'est le bouton « Payer avec PayPal » que l'on trouve sur une grande partie des sites marchands, mais aussi Venmo, l'application de transfert d'argent entre amis très utilisée aux États-Unis. Le groupe gagne de l'argent sur chaque paiement qui passe par ses services.
Le dividende reste modeste. Au cours actuel, il rapporte 1,01% par an, soit à peine plus d'un dollar pour 100 dollars investis. Selon le Motley Fool, PayPal vise à y consacrer environ 10% de son bénéfice net ajusté, et à rendre 70 à 80% de sa trésorerie disponible par des rachats d'actions. Ni hausse du dividende ni nouveau programme de rachat n'ont été annoncés à l'occasion de ce premier anniversaire.
C'est là que se trouve l'essentiel. Sur les douze derniers mois, PayPal a racheté 6,05 Md USD de ses propres actions, contre 252 M USD versés en dividendes. Les rachats représentent donc plus de vingt fois le dividende. Chaque action rachetée est annulée, ce qui augmente mécaniquement la part du bénéfice qui revient à chaque action restante.
Ces chiffres se lisent sur fond d'été agité. En août, PayPal a refusé une offre de rachat de 60,50 dollars par action venue de Stripe et du fonds Advent, que le site a analysée à l'époque. Le titre cote aujourd'hui sous ce prix.
Ce que le prix incorpore déjà
Le canal est simple. Une entreprise qui rachète ses actions en réduit le nombre, et chaque actionnaire restant possède une part un peu plus grande du bénéfice. Le retour total aux actionnaires, dividende et rachats réunis, atteint 13,10% de la valeur en Bourse sur douze mois. Pour 100 dollars investis, PayPal a donc rendu l'équivalent de 13 dollars en un an, l'essentiel sous forme d'actions rachetées.
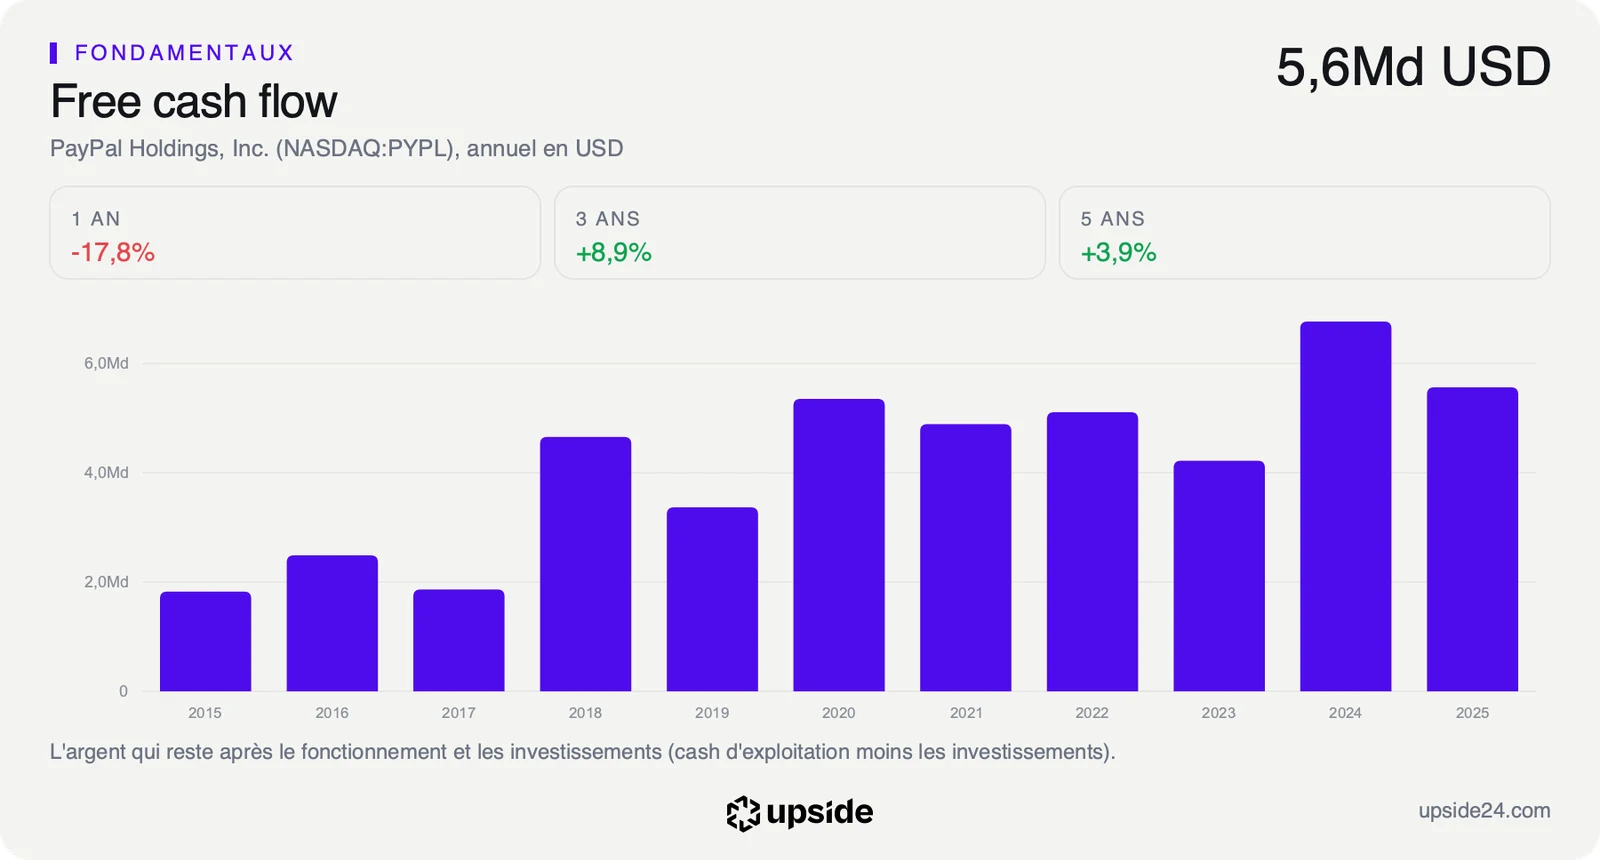
Cette générosité repose sur la trésorerie. Le free cash flow, l'argent qui reste en caisse une fois l'activité et les investissements payés, a atteint 6,59 Md USD sur douze mois. Les rachats en ont absorbé la quasi-totalité. PayPal redistribue donc ce qu'il produit, avec une dette nette qui reste faible.
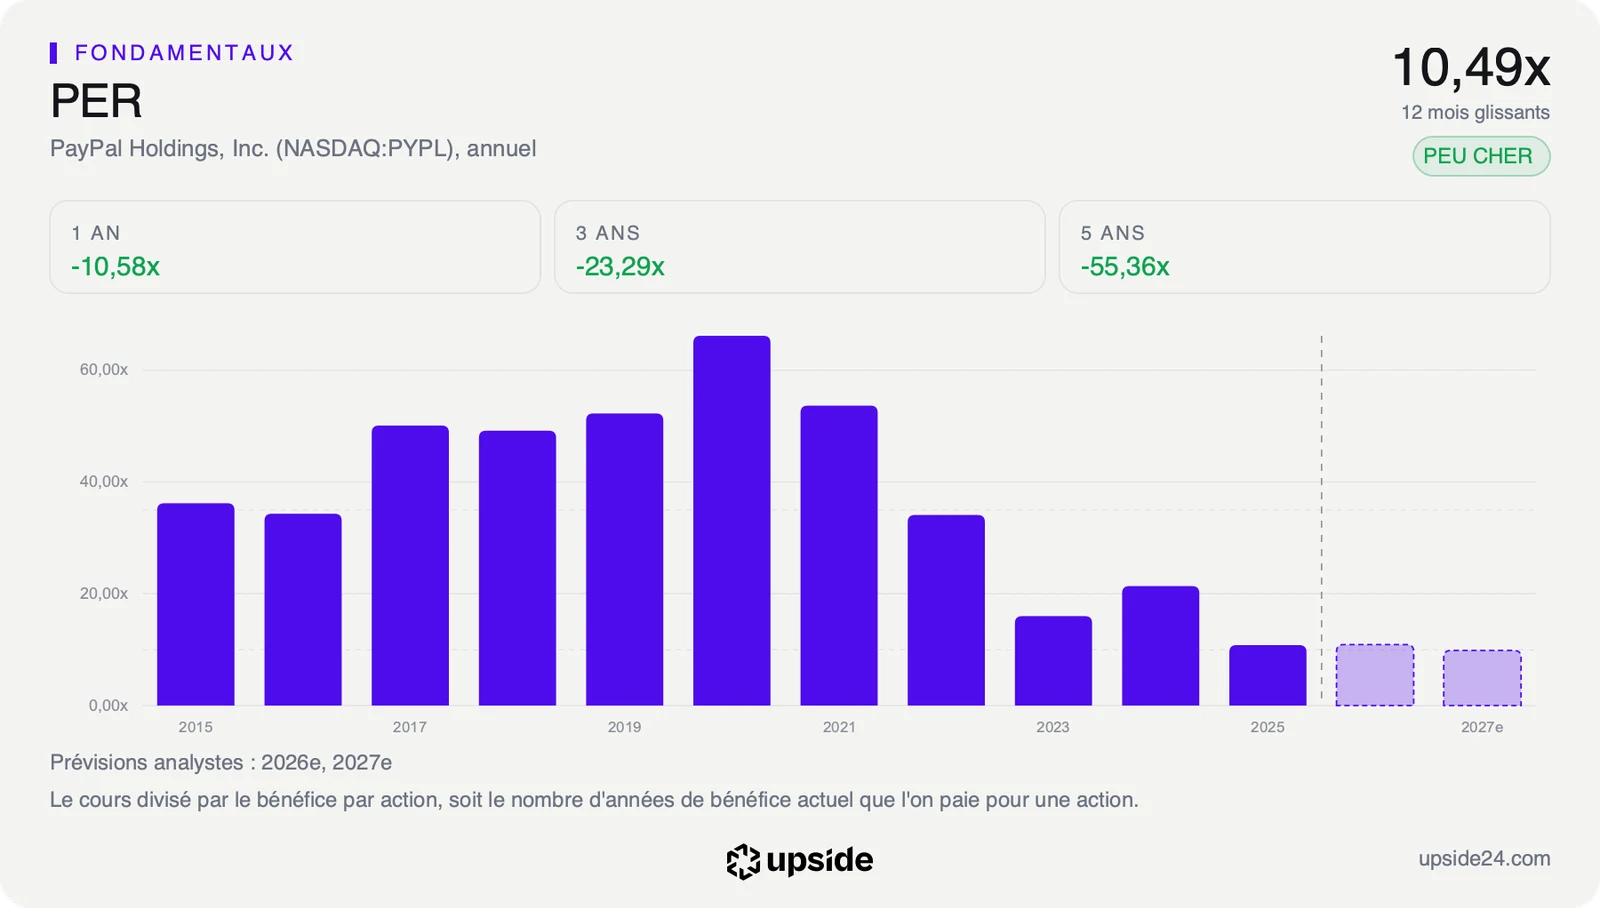
Pourtant, le marché paie ce flux très peu cher. L'action se paie 10,49 fois ses bénéfices, contre 22,32 fois pour la médiane des 67 sociétés de paiement de son sous-secteur, soit moitié moins cher qu'un concurrent type. Face à sa propre histoire, son PER se situe dans les 15% les plus faibles de ses cinq dernières années.
Le cours dit même davantage. Au prix actuel, le marché suppose un recul du free cash flow d'environ 8,7% par an pendant dix ans, alors que la référence retenue pour ce type de société est une croissance d'environ 9% par an. Autrement dit, le marché parie que la trésorerie de PayPal va fondre, et non simplement ralentir.
La raison tient dans la croissance, bien plus lente que celle des autres sociétés de paiement. Les rachats font monter le bénéfice par action, mais ils ne remplacent pas une activité qui gagne des clients.
Le rachat d'actions a aussi un effet que le dividende n'a pas. Il ne se voit pas sur le relevé de compte de l'actionnaire, mais dans la part du bénéfice qui lui revient. Celui qui conserve ses titres possède chaque année une fraction un peu plus grande de l'entreprise, sans rien faire. C'est un rendement réel, qui ne devient un gain en Bourse que si le marché finit par payer ce bénéfice plus cher. Le détail des multiples, des flux et des comparables reprend ces écarts ligne par ligne.
Ce que le marché en fait déjà
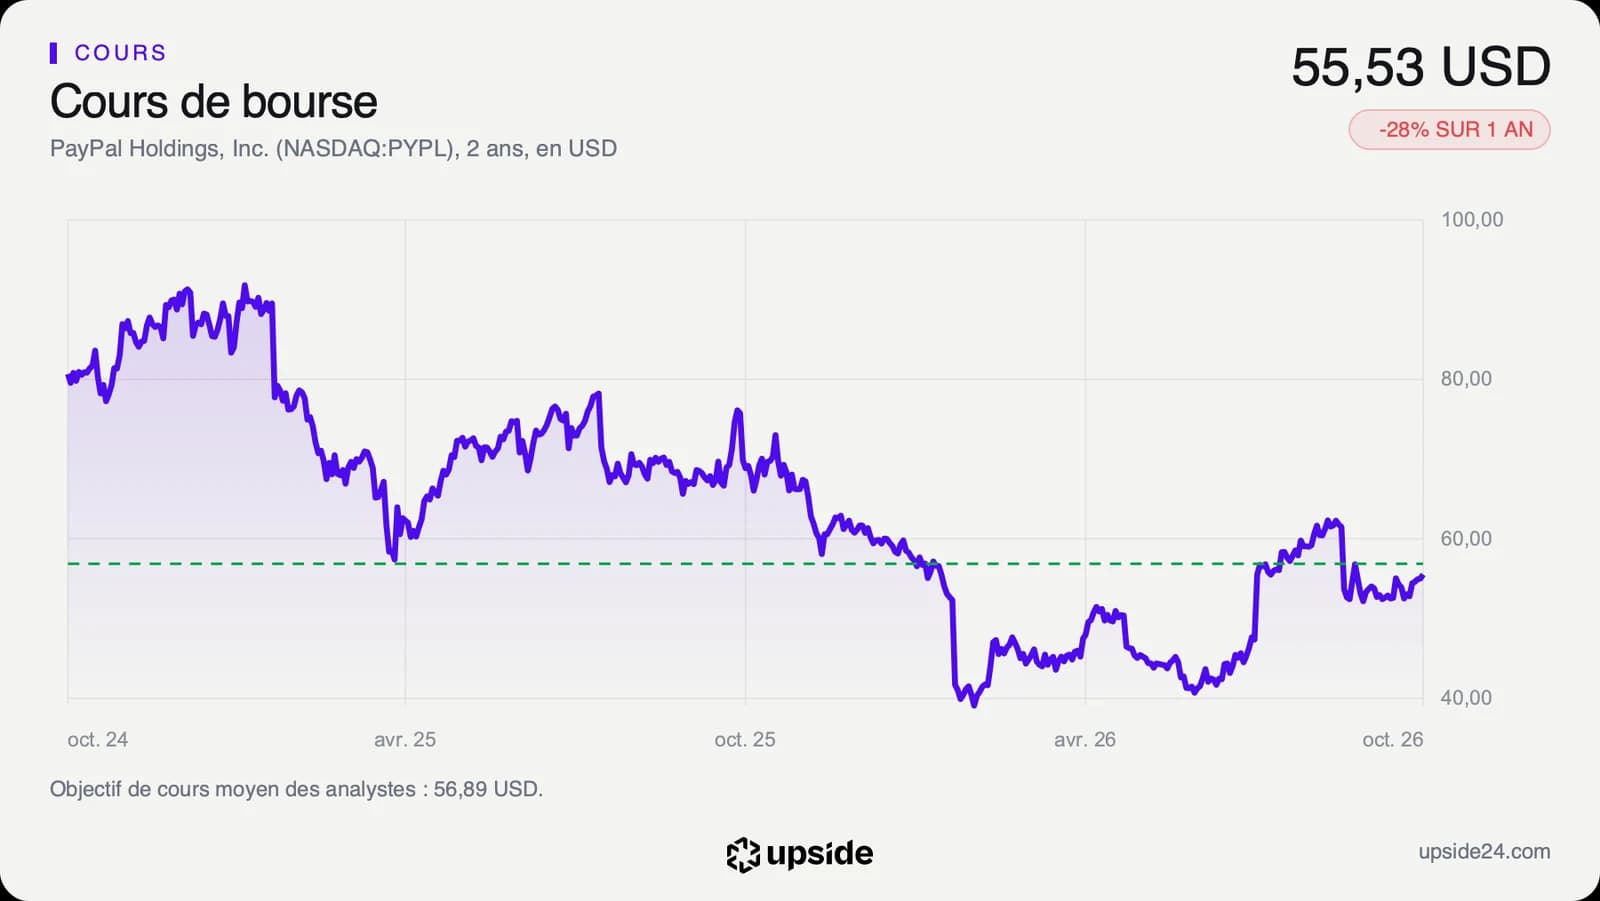
L'action PayPal a terminé la séance du vendredi 9 octobre à 55,53 dollars. Elle a perdu 28,06% sur un an et se situe 29,90% sous son plus haut des douze derniers mois, à 79,22 dollars, loin aussi de son plus bas de la période, à 38,46 dollars.
Le titre reste surtout sous les 60,50 dollars refusés en août. Il clôturait à 60,47 dollars le 17 août, juste après l'annonce du refus, et a perdu du terrain depuis. Les actionnaires ont donc vu passer une offre supérieure au cours actuel, et le conseil d'administration a fait le pari que la valeur de PayPal était plus élevée. Les rachats d'actions peuvent se lire, dans ce contexte, comme une façon de mettre ce pari en pratique, en achetant ses propres titres à un prix jugé bas.
Les analystes restent attentistes. Sur les 43 qui suivent la valeur, on compte 7 positifs, 33 neutres et 3 négatifs. Leur objectif moyen ressort à environ 57 dollars, quasiment au niveau du cours, dans une fourchette de 36 à 80 dollars. Ce consensus est celui des analystes, pas une estimation de la publication. Ils attendent pour cette année un bénéfice par action de 5,39 dollars, puis 5,78 dollars l'an prochain.
Le titre a malgré tout rebondi de 42,09% depuis son plus bas de clôture de février, à 39,08 dollars. La question n'est donc plus de savoir si PayPal produit de la trésorerie, mais combien de temps il pourra en produire autant.
Cette prudence contraste avec la générosité du groupe. Le marché paie PayPal comme une société en déclin, alors que la société se comporte comme une entreprise sûre de sa trésorerie. L'écart entre les deux lectures est le cœur du dossier.
Le point de bascule
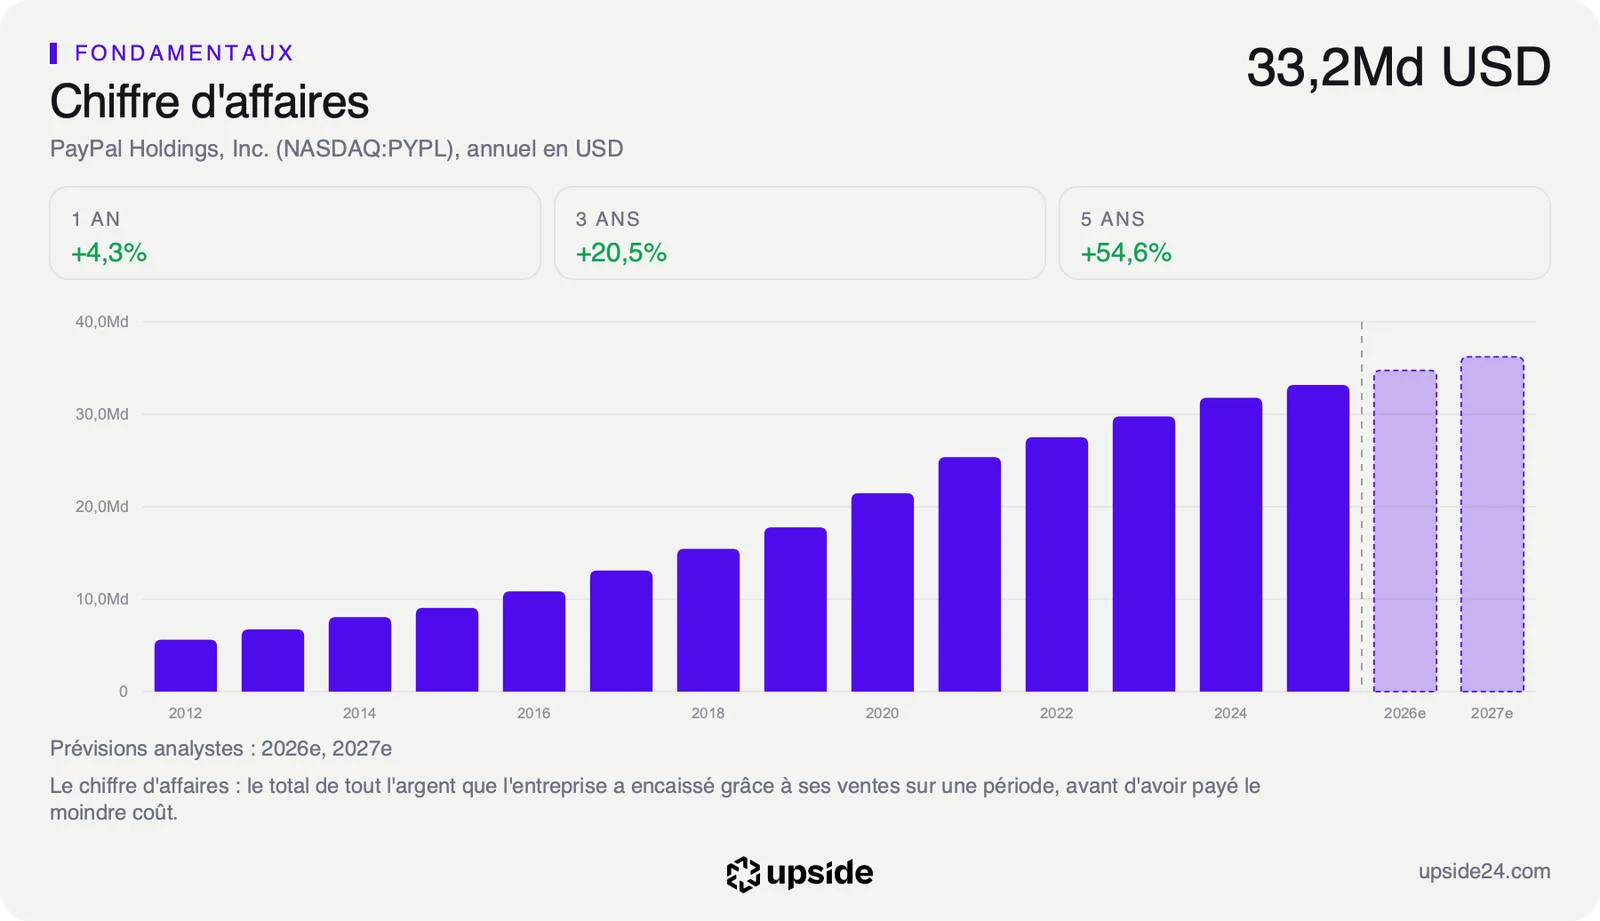
Le prochain rendez-vous est fixé au 27 octobre, avec la publication des comptes du troisième trimestre. L'indicateur à suivre est la croissance du chiffre d'affaires, à 3,80% sur un an, et sa conversion en trésorerie disponible, qui finance les rachats. Le consensus attend un bénéfice par action de 1,31 dollar pour le trimestre, et le montant des rachats réalisés sur la période dira si le rythme se maintient. Les comptes diront aussi si la marge nette, de 14,27% sur douze mois contre 9% pour la médiane du secteur, résiste au ralentissement.
Dans le scénario favorable, la croissance se stabilise ou accélère, la trésorerie disponible tient autour de 6 milliards de dollars par an, et les rachats continuent à ce rythme. Le recul de trésorerie que suppose le cours paraît alors trop sévère.
Dans le scénario défavorable, la croissance ralentit encore et la trésorerie disponible recule. PayPal devrait alors réduire ses rachats, principal soutien du bénéfice par action, et la lecture pessimiste du marché se trouverait confirmée.
Tant que la trésorerie disponible reste autour de 6,59 Md USD par an, le retour de 13,10% aux actionnaires peut continuer. Si elle recule nettement, les rachats ralentiront, et le multiple de 10,49 fois ne paraîtra plus aussi bas.
Les données, en clair
- Rachat d'actions : l'achat par une entreprise de ses propres actions, qu'elle annule ensuite. PayPal : 6,05 Md USD sur douze mois.
- Retour total aux actionnaires : le dividende et les rachats rapportés à la valeur en Bourse. PayPal : 13,10% sur douze mois, au 11 octobre 2026.
- Rendement du dividende : le dividende annuel rapporté au cours. PayPal : 1,01%, pour un dividende de 0,14 dollar par trimestre.
- Free cash flow : l'argent qui reste une fois l'activité et les investissements payés. PayPal : 6,59 Md USD sur douze mois, et le cours suppose un recul d'environ 8,7% par an sur dix ans.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. PayPal : 10,49 fois, contre 22,32 pour la médiane de son sous-secteur (67 sociétés), au 11 octobre 2026.
- Centile sur cinq ans : la position du PER actuel dans l'historique du titre. PayPal : dans les 15% les plus faibles des cinq dernières années.
- Objectif moyen des analystes : la moyenne des cours visés par les analystes qui suivent la valeur. PayPal : environ 57 dollars, de 36 à 80 dollars, sur 43 analystes (Capital IQ).