
Le géant britannique du pétrole et des stations-service BP a publié vendredi un résultat trimestriel de 8,5 milliards de dollars, près de quatre fois celui de l'an dernier. Son action n'a pourtant gagné que 0,50% à Londres, avec des analystes qui voient ce bénéfice retomber dès 2027 et un surplus d'argent réservé à la dette et à Deepwater Horizon.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, génération de trésorerie, bilan |
Un trimestre fait dans les raffineries
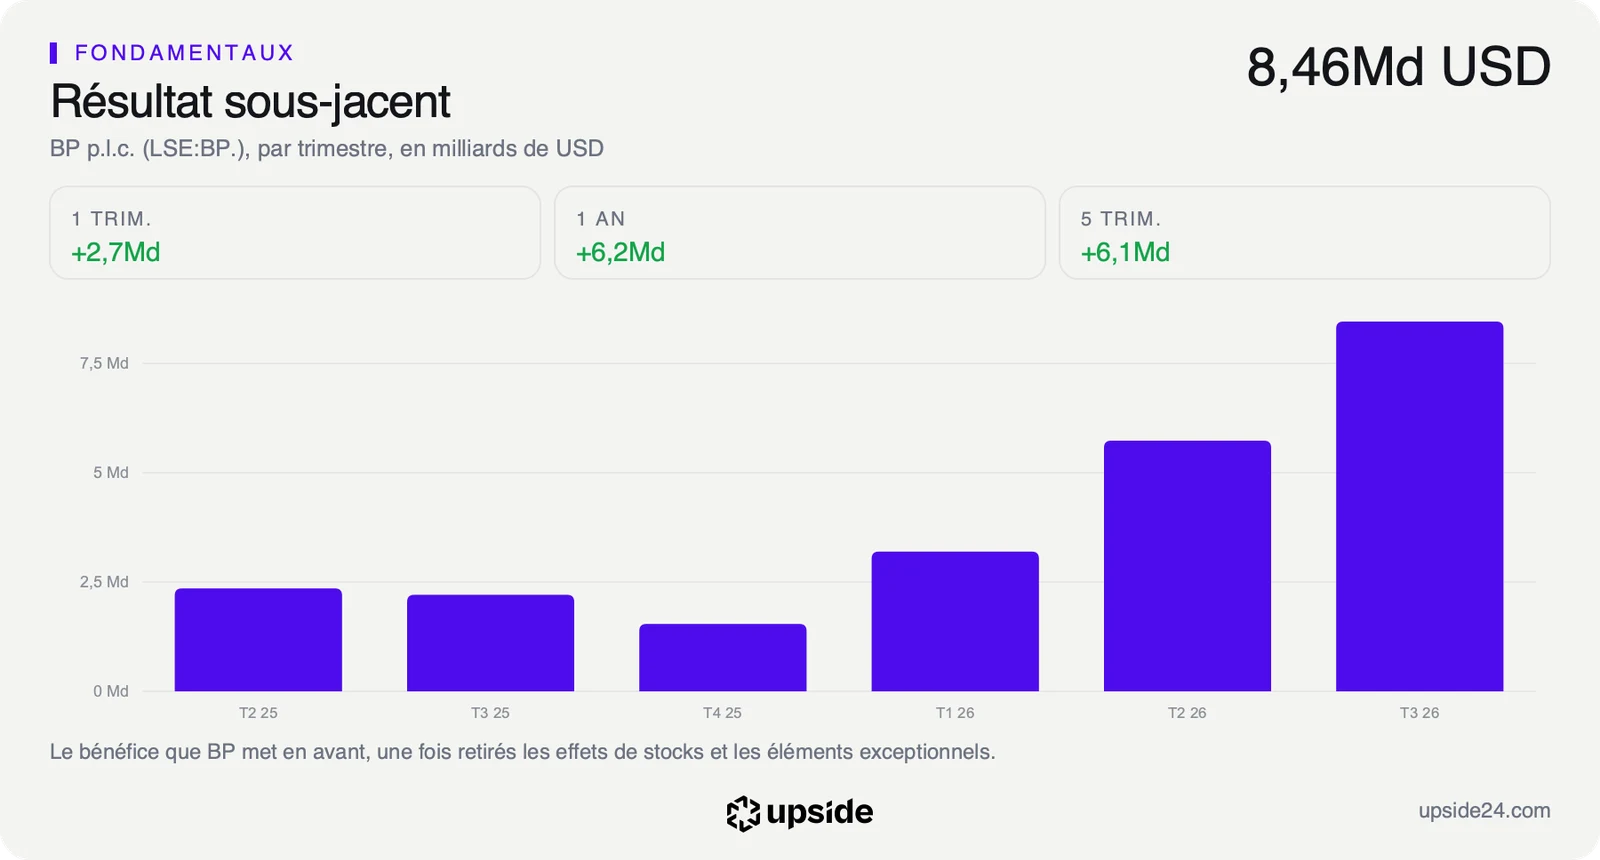
BP a publié vendredi 30 octobre ses comptes du trimestre clos fin septembre. Le résultat sous-jacent, le bénéfice que le groupe met en avant une fois retirés les effets de stocks et les éléments exceptionnels, atteint 8,46 milliards de dollars. Il était de 2,21 milliards un an plus tôt et de 5,73 milliards au trimestre précédent. Les analystes interrogés par le groupe attendaient 7,33 milliards, rapporte Yahoo Finance.
BP, c'est le pétrole extrait en mer, mais aussi le carburant vendu à la pompe et l'huile moteur Castrol. Ce trimestre s'est joué entre les deux, dans les raffineries qui transforment le brut en essence, en gazole et en kérosène. L'indicateur de marge du groupe, ce qu'une raffinerie type dégage sur chaque baril transformé, passe de 29,6 à 46,7 dollars par baril en trois mois. Le raffinage et le négoce rapportent ainsi 6,15 milliards de dollars avant intérêts, impôts et amortissements, contre 975 millions un an plus tôt.
La cause tient au marché mondial plus qu'à BP, car les raffineries tournent près de leur capacité pour compenser les manques et les navires prennent des routes plus longues, décrit Meg O'Neill, directrice générale du groupe. Le rapport de BP évoque des perturbations persistantes au Moyen-Orient. Le groupe a aussi mieux fait tourner ses propres sites, avec 96,5% de disponibilité de ses raffineries contre 94,7% au trimestre précédent.
Le bénéfice publié raconte une histoire moins nette, avec 4,7 milliards de dollars contre 1,2 milliard un an plus tôt. L'écart avec le résultat sous-jacent vient de 1,6 milliard de gains sur les stocks d'un côté et de 5,4 milliards de charges de l'autre. Ces charges comprennent 4 milliards de dépréciations, c'est-à-dire d'actifs revus à la baisse dans les comptes, surtout dans la transition énergétique. « Nous savons que nous devons mieux gérer le capital de nos actionnaires », écrit Meg O'Neill.
Pour les trois derniers mois de l'année, BP juge que les marges de raffinage resteront élevées mais sensibles au marché. Ses raffineries traiteront moins de brut, entre 1 160 et 1 210 milliers de barils par jour contre 1 396 milliers, après la vente du site allemand de Gelsenkirchen et avec davantage de maintenance. Le groupe attend aussi un résultat nettement plus faible dans ses stations-service.
Ce que le prix incorpore déjà
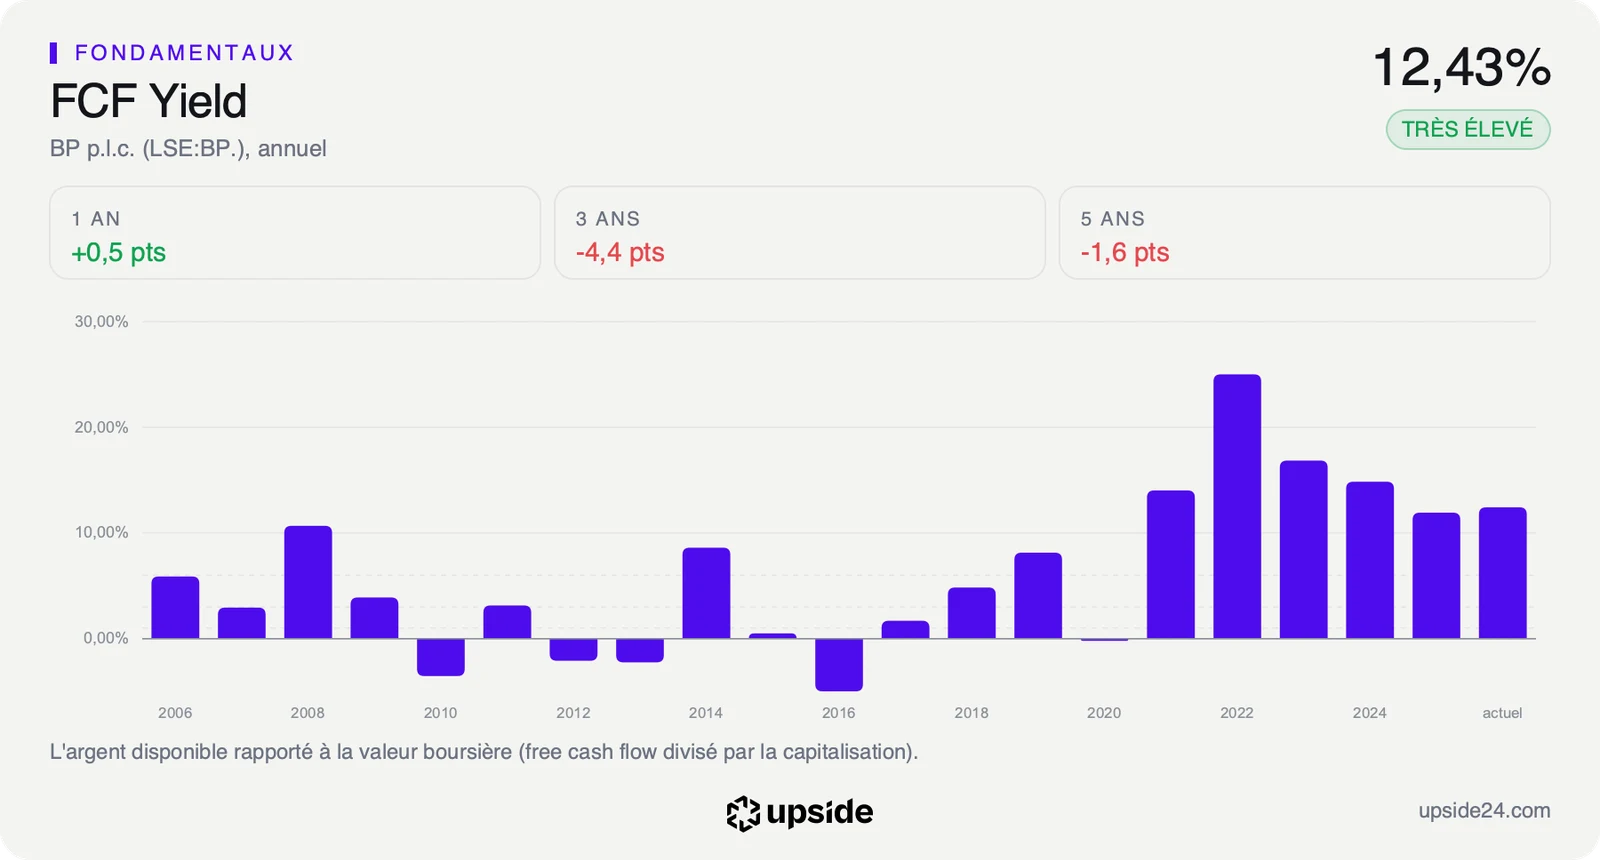
Le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, atteignait 16,05 milliards de dollars sur les douze mois clos fin juin. Rapporté au prix de l'action, il rend 12,43% par an contre 7,86% pour la médiane des 29 sociétés pétrolières intégrées. Le troisième trimestre va dans le même sens, avec 14,8 milliards de dollars rentrés par l'activité pour 3 milliards d'investissements.
Le prix de l'action dit pourtant le contraire de ce trimestre, puisqu'au cours actuel le marché suppose que ce free cash flow reculera de 7,16% par an pendant dix ans. Les analystes vont déjà dans ce sens à plus court terme, avec environ 22,7 milliards de dollars attendus en 2026 puis environ 17,8 milliards en 2027.
La lecture par le bénéfice aboutit au même constat, avec une action qui se paie 6,26 fois les bénéfices attendus cette année contre 12,18 fois pour la médiane du sous-secteur, soit environ six années de bénéfice quand un concurrent type en coûte douze. Sur le bénéfice attendu en 2027, qui recule d'environ un tiers, BP coûte environ 9 fois. La valorisation de BP face à ses concurrents est détaillée dans son rapport.
Le groupe donne lui-même l'ordre de grandeur de ce qui est en jeu, chaque dollar de marge de raffinage pesant environ 450 millions de dollars de résultat avant impôt sur une année. La hausse de 17,1 dollars par baril en un trimestre représenterait donc environ 7,7 milliards de dollars par an si elle durait, un calcul théorique qui suppose des volumes inchangés.
Ce que le marché en fait déjà
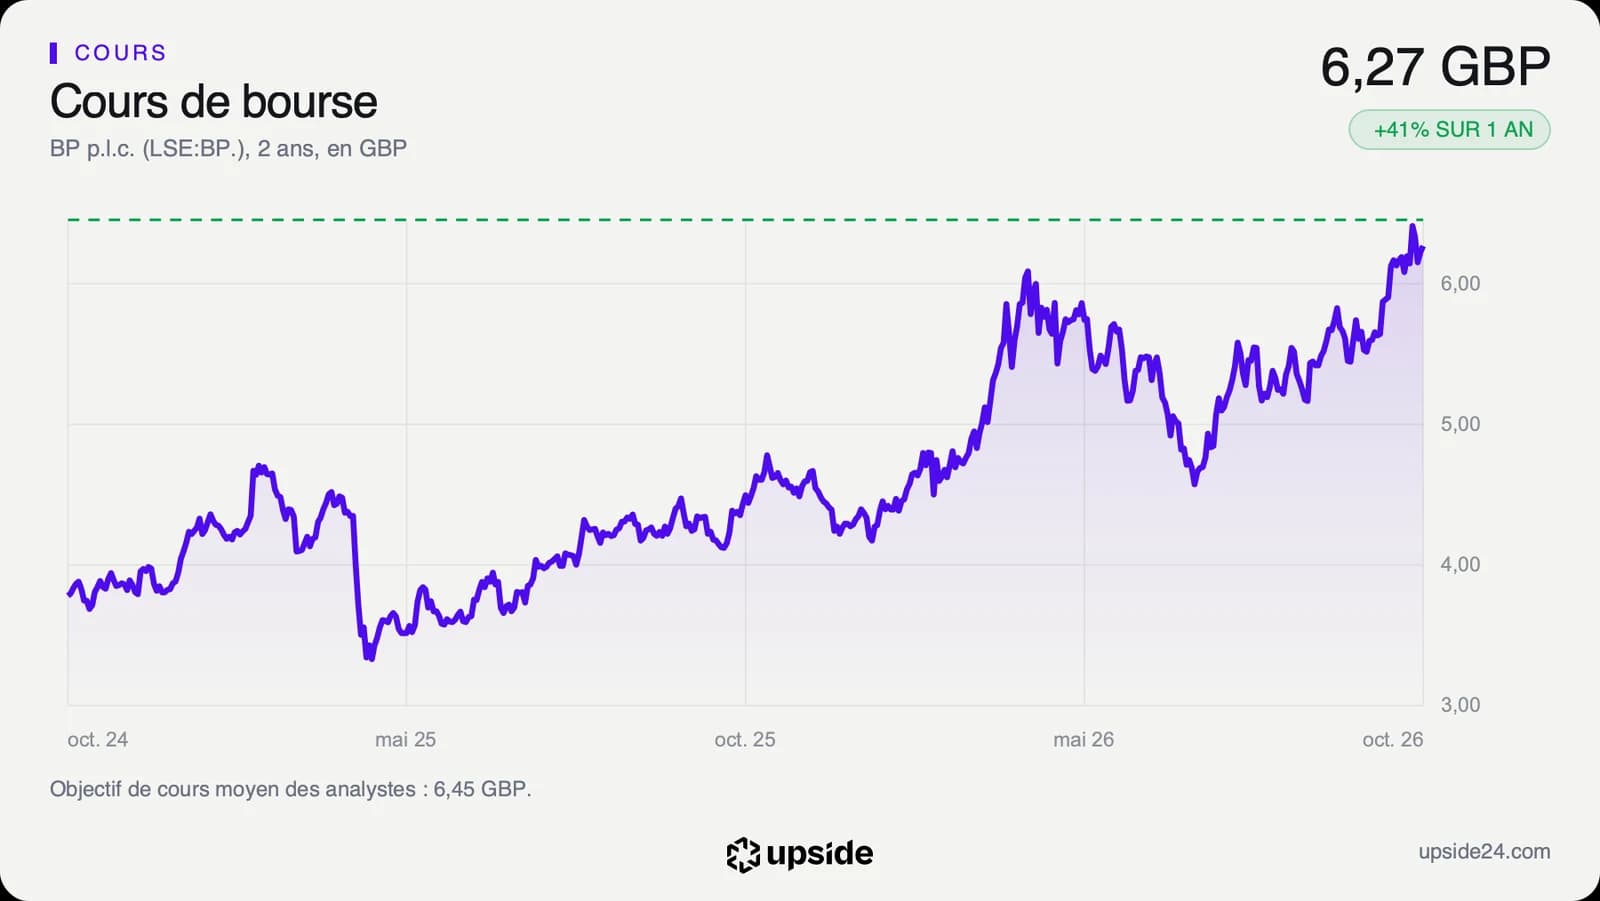
L'action a fini vendredi à 6,27 livres à Londres, en hausse de 0,50%, après être tombée jusqu'à 6,17 livres dans la séance. Le marché connaissait l'essentiel depuis le 13 octobre, quand BP avait déjà publié son indicateur de marge et annoncé une dette nette, les emprunts moins la trésorerie, entre 13,5 et 14,5 milliards de dollars. Le titre gagne 41,49% sur un an, moins que les 50,44% de la médiane de son sous-secteur.
Sur les 19 analystes qui suivent la valeur, 11 sont positifs, 7 sont neutres et un est négatif. Leur objectif moyen, environ 6,45 livres, laisse moins de 3% au-dessus du cours. Ces avis sont pour l'essentiel antérieurs à la publication.
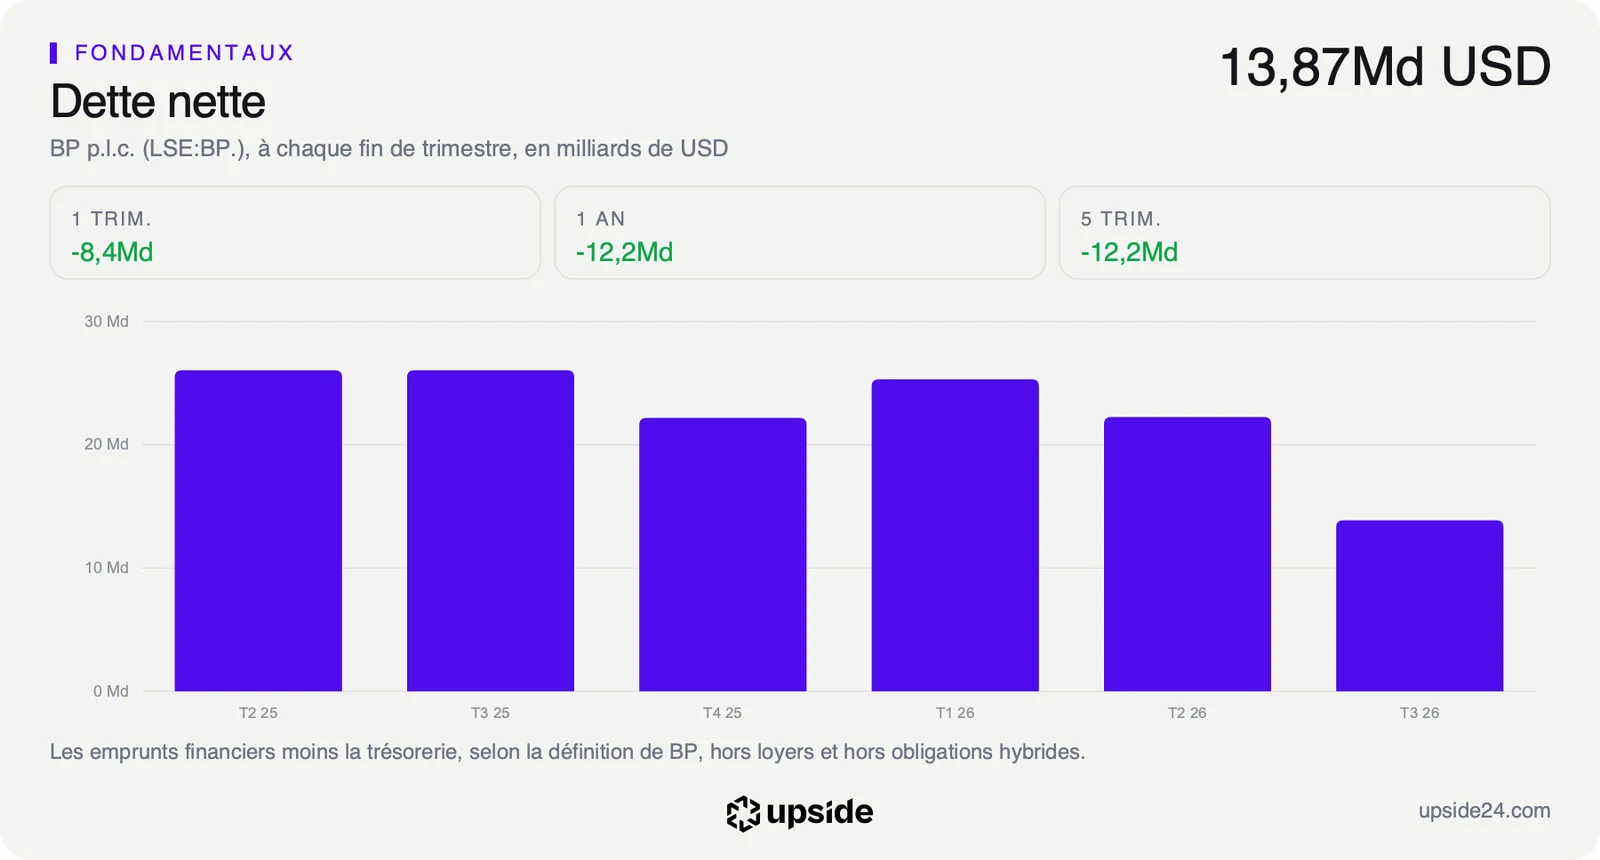
L'argent du trimestre part d'abord vers le bilan, avec une dette nette passée de 22,3 à 13,9 milliards de dollars en trois mois, contre 26,1 milliards un an plus tôt. La cession de Castrol doit encore apporter environ 6 milliards. « Nous restons trop endettés », écrit pourtant Meg O'Neill, pour qui renforcer le bilan reste « notre priorité numéro un ».
Les actionnaires reçoivent le dividende, porté à 8,66 cents par action contre 8,32 cents un an plus tôt, mais aucun rachat d'actions aux deuxième et troisième trimestres. BP en avait racheté pour 3,66 milliards de dollars sur les neuf premiers mois de 2025. Le dividende rend 4% du prix, quand le free cash flow en rend trois fois plus.
Une autre dette passe aussi devant, celle de la marée noire de Deepwater Horizon qui a fait 11 morts en 2010. BP veut désormais consacrer en priorité son surplus de trésorerie à solder cette facture, encore de 5,94 milliards de dollars fin septembre, après un accord de 350 millions de dollars conclu avec la Louisiane.
Le point de bascule
Le rendez-vous est fixé au 15 décembre, date à laquelle BP présentera son plan à long terme et son cadre d'investissement. Trois enjeux y décideront de la lecture de ce trimestre, le niveau de dette visé après les 13,9 milliards de dollars, la place laissée aux rachats d'actions et l'écart de rentabilité. Le rendement du capital investi, ce que rapporte l'argent placé dans l'activité, atteint 4,41% contre 10,21% pour la médiane du sous-secteur.
Tant que l'indicateur de marge reste nettement au-dessus de 29,6 dollars par baril, chaque trimestre finance à la fois la dette et les 5,94 milliards de Deepwater Horizon. Le prix qui suppose 7,16% de recul annuel du free cash flow reposerait alors sur une hypothèse de plus en plus éloignée des comptes publiés.
Si cet indicateur retombe vers 29,6 dollars avant que cette facture soit soldée, le surplus fond avec lui et les rachats d'actions s'éloignent. Le prix de 6,26 fois les bénéfices n'aurait rien d'un rabais, puisqu'il mesurerait une année exceptionnelle. Le bénéfice attendu en 2027 deviendrait alors la vraie référence du cours.