
Grab Holdings (GRAB), la super-application d'Asie du Sud-Est, a vu son directeur général acheter 29,88 millions de dollars d'actions le 21 septembre. Mais le groupe engage sa trésorerie alors que ses flux restent négatifs.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Structure de détention, Perception |
Un achat au plus bas, six jours après Atome
Le lundi 21 septembre, Anthony Tan, cofondateur et directeur général de Grab, a acheté 10 350 000 actions de classe A sur le marché, à 2,89 dollars en moyenne, selon le formulaire Form 4 déposé le jour même auprès de la SEC, le gendarme boursier américain. Le montant atteint 29,88 millions de dollars. Le même jour, Alex Hungate, président et directeur des opérations, a acheté 299 571 actions pour 0,87 million de dollars.
Grab, c'est l'équivalent d'Uber, de Deliveroo et d'une application de paiement réunis dans une seule application, utilisée dans huit pays d'Asie du Sud-Est pour commander un repas, réserver une voiture ou une moto, payer et emprunter.
L'achat est intervenu six jours après l'annonce du 15 septembre : Grab rachète 60% d'Atome Financial, spécialiste du paiement fractionné, pour 1,49 milliard de dollars payés en numéraire. Le titre est descendu jusqu'à 2,74 dollars le 18 septembre en séance, son plus bas depuis mai 2023 selon Reuters.
Un chiffre a circulé sur les réseaux sociaux : Anthony Tan serait passé de 428 498 actions à 10 778 498. Il ne compte que les actions de classe A détenues en direct. Au 31 janvier 2026, selon le rapport annuel, le dirigeant détenait aussi 81 099 260 actions de classe B, qui portent chacune 90 voix depuis l'assemblée du 24 mars. L'achat augmente donc d'environ 13% le nombre d'actions qu'il possède en direct, et il contrôle déjà environ 75% des droits de vote.
Rapporté à la société, l'achat pèse 0,24% de la capitalisation, environ un trentième du rachat d'actions de 900 millions de dollars que Grab compte achever en douze mois. Les ventes de deux autres dirigeants, le 15 septembre, relèvent de plans programmés des mois plus tôt. Le lendemain, devant les salariés, Anthony Tan a dit avoir engagé son propre argent parce qu'il croit à la stratégie du groupe, rapporte Reuters.
Une trésorerie qui finance tout, des flux qui ne suivent pas
Un achat d'initié, l'achat d'actions par un dirigeant avec son propre argent, ne modifie aucune ligne des comptes de l'entreprise. Il renseigne sur la conviction de celui qui connaît le mieux la société. La question utile est donc ailleurs : ce que la société elle-même fait de son argent, et ce qu'elle en gagne.
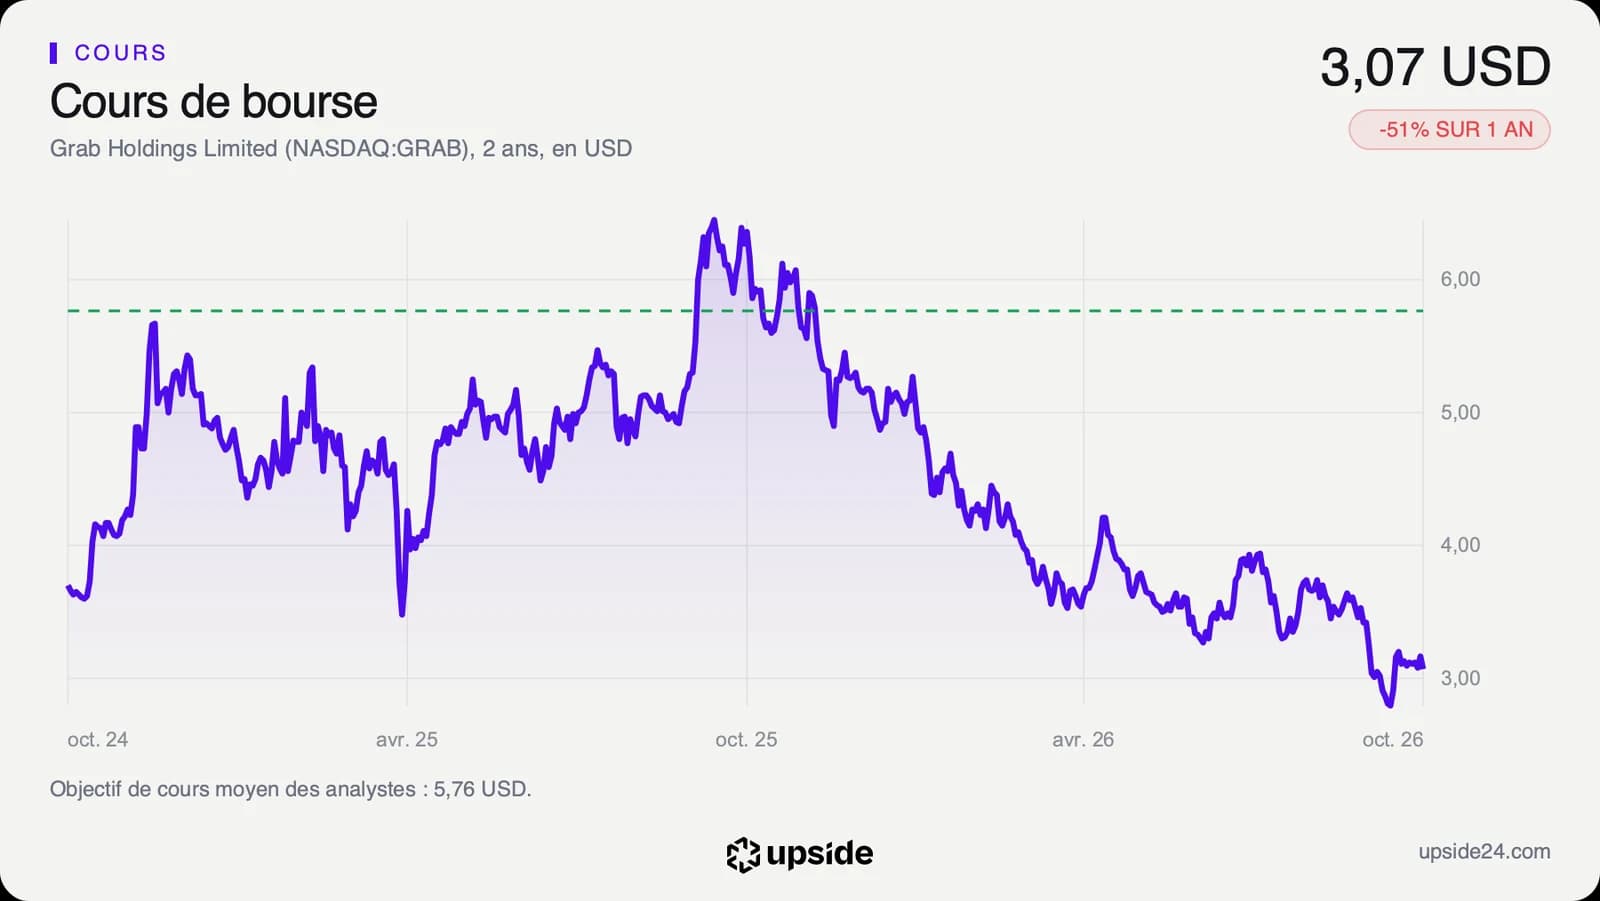
Grab dispose d'une réserve rare. Sa trésorerie atteint 6,3 milliards de dollars, soit 50,32% de sa capitalisation boursière, la valeur de l'ensemble de ses actions. Pour 100 dollars d'actions Grab achetés, 50 dollars correspondent à de l'argent en caisse. Cette trésorerie couvre 309,89% de sa dette totale, qui s'élève à 2,03 milliards de dollars.
Or septembre a engagé une large part de cette réserve. L'acquisition d'Atome, 1,49 milliard de dollars, et le rachat d'actions de 900 millions représentent ensemble environ 38% de la trésorerie. Grab s'est en outre engagé à racheter les 40% restants d'Atome environ deux ans après la clôture de l'opération, attendue au troisième trimestre 2027, à un prix non communiqué.
Le métier d'Atome pèse aussi sur la trésorerie, parce qu'un prêteur avance l'argent avant de le récupérer. Atome porte un portefeuille d'environ 1 milliard de dollars de prêts, selon des comptes non audités au 30 juin, et Grab vise plus de 6 milliards de dollars de prêts dans ses services financiers d'ici 2028. Chaque dollar prêté sort de la caisse avant d'y revenir avec ses intérêts.
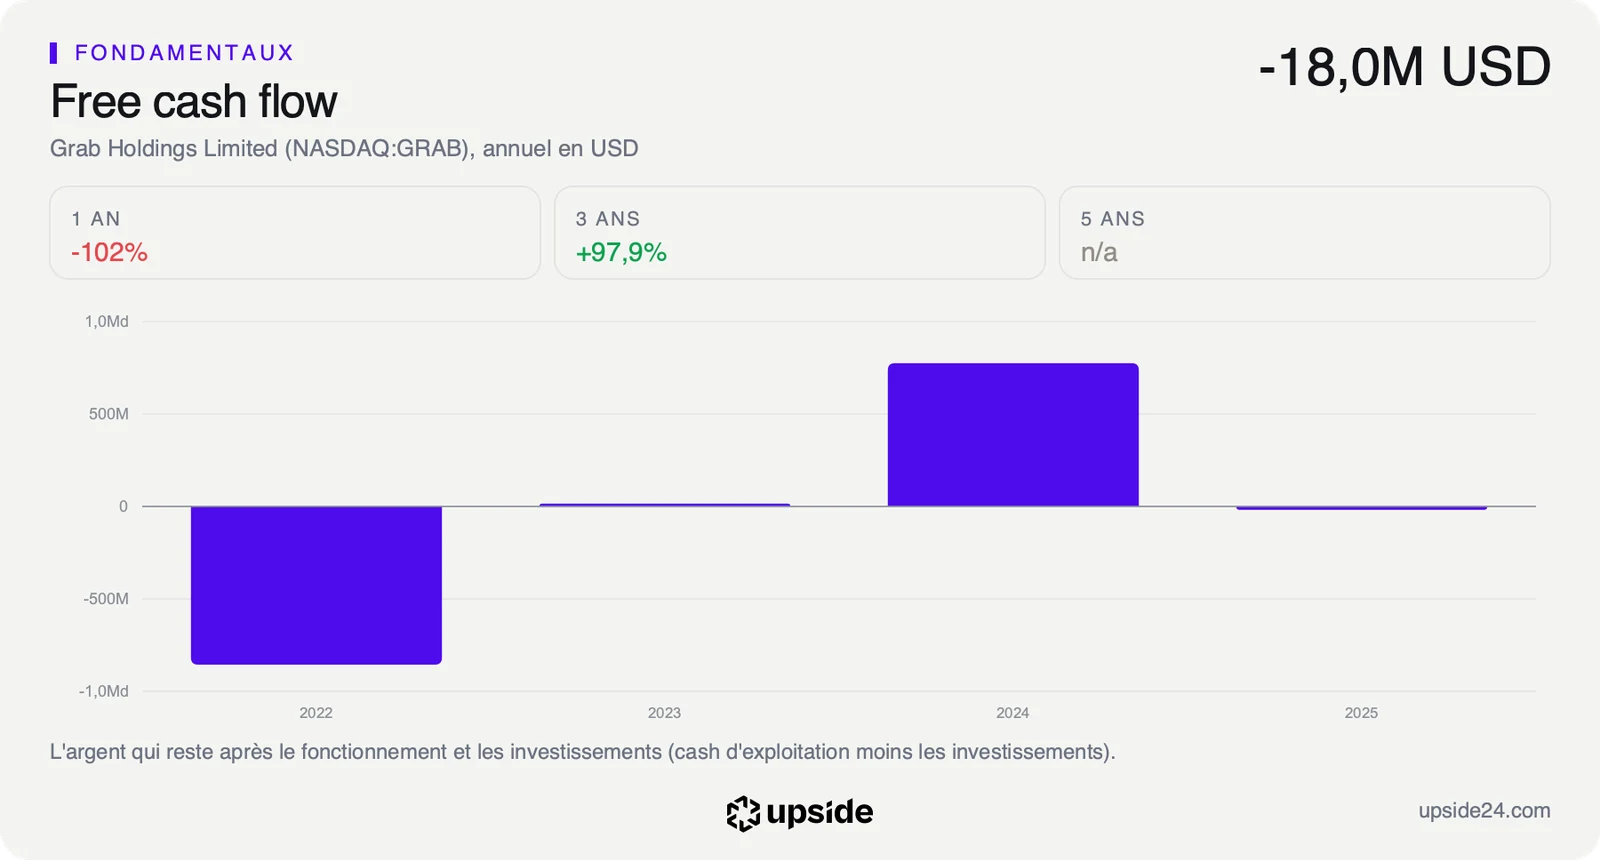
En face, l'activité ne produit pas encore de trésorerie. Le free cash flow, l'argent qui reste une fois payées les dépenses courantes et les investissements, est négatif de 19 millions de dollars sur douze mois. Rapporté à la capitalisation, il donne un rendement de -0,15%, contre 1,68% pour la médiane des 31 sociétés de transport terrestre de passagers. Pour 100 dollars investis dans l'action, l'entreprise ne dégage aujourd'hui aucun dollar de trésorerie disponible, quand le concurrent médian en dégage près de 2.
Le groupe n'est pourtant plus en perte : il est devenu bénéficiaire sur l'exercice 2025, après des années de déficit. Mais un bénéfice comptable et une trésorerie disponible ne se confondent pas. Le free cash flow avait atteint 775 millions de dollars sur l'exercice 2024 avant de retomber à -18 millions sur 2025. La comparaison détaillée avec les 31 sociétés du sous-secteur montre où Grab se situe sur chaque dimension.
Un consensus unanime face à un cours divisé par deux
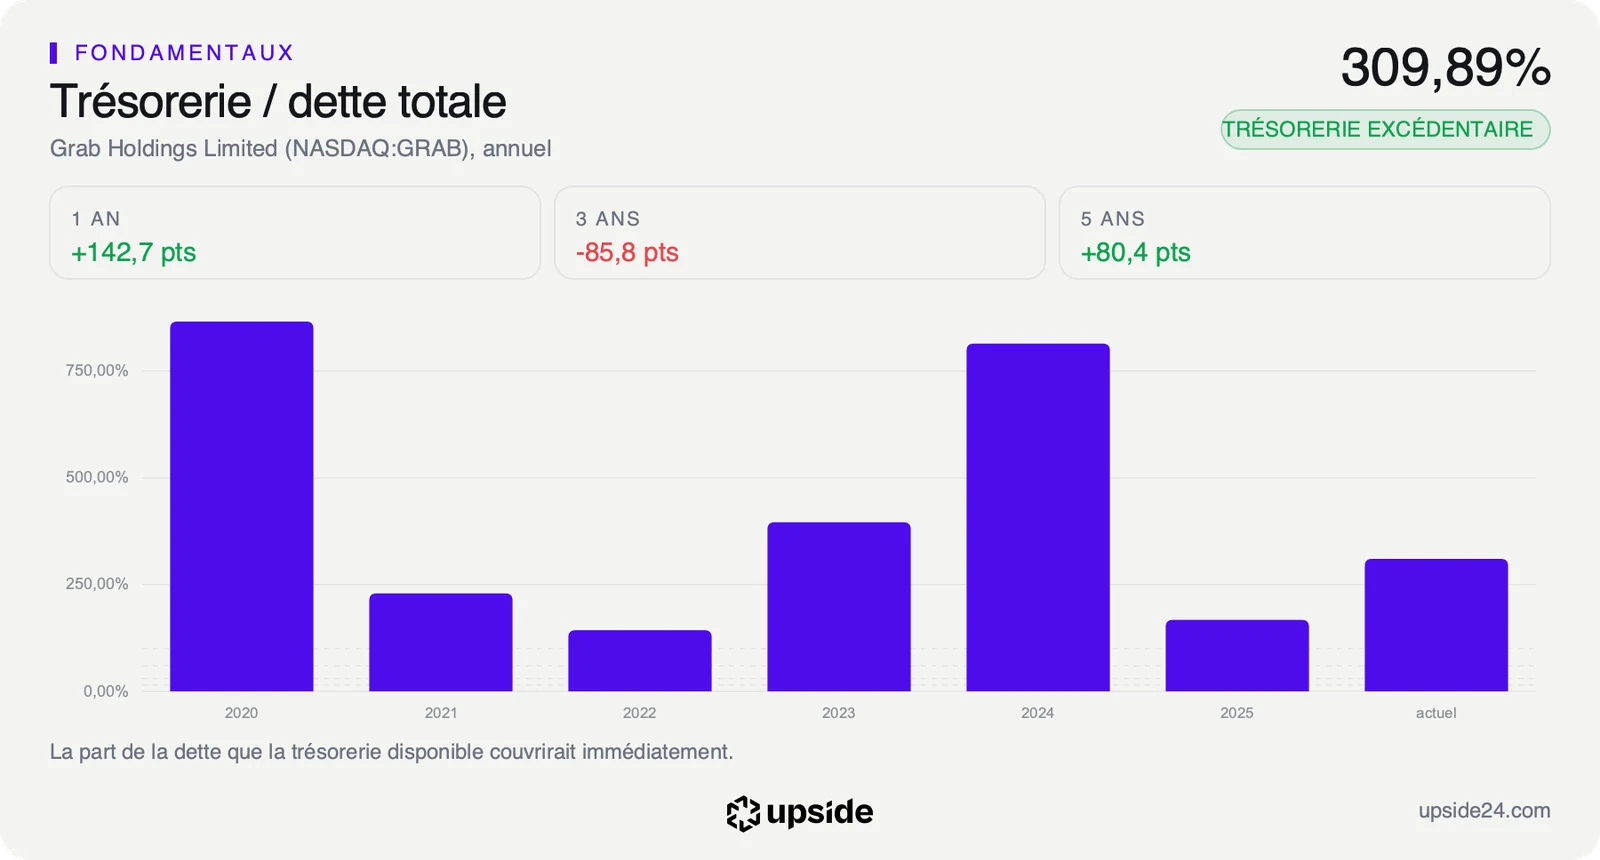
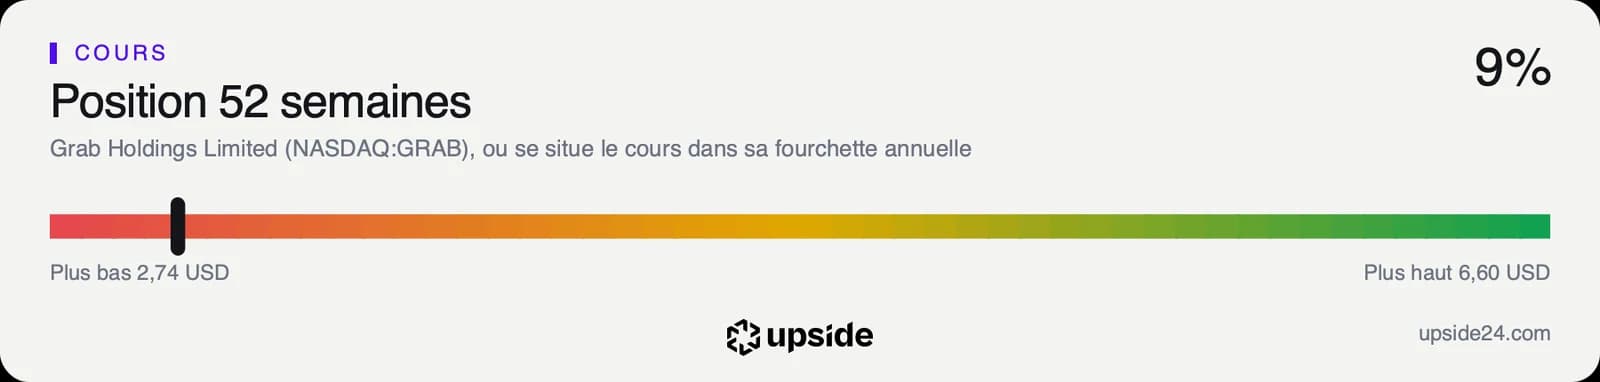
L'action Grab a clôturé la séance du mardi 6 octobre à 3,07 dollars au Nasdaq. Elle a perdu 51,08% sur un an et se situe 53,48% sous son plus haut des douze derniers mois, 6,60 dollars. Elle se tient tout près de son plus bas annuel, 2,74 dollars, et 19,63% sous sa moyenne des 200 dernières séances, signe d'une tendance de fond toujours orientée à la baisse. Dans sa fourchette annuelle, il se place à 8,55% du chemin entre le plus bas et le plus haut. L'indicateur RSI, qui mesure la vitesse des dernières variations, ressort à 44,07 : ni emballement, ni excès à la baisse.
L'achat du directeur général a produit un effet visible mais bref. Le lendemain, le titre a gagné 8,61%, à 3,16 dollars. Depuis, il a rendu une partie de ce gain : au cours actuel, Anthony Tan gagne 6,35% sur son prix d'achat.
Les analystes, eux, ne doutent pas. Les 25 analystes qui suivent la valeur affichent tous un avis positif, sans aucun avis neutre ni négatif. Leur objectif moyen ressort à environ 5,8 dollars, et la cible la plus basse, 4,5 dollars, dépasse encore de près de moitié le cours actuel. Ils ont aussi relevé de 66,21% en trois mois le bénéfice par action qu'ils attendent pour 2026.
C'est la divergence du dossier. Un consensus unanime et un dirigeant qui achète d'un côté, un cours divisé par deux en un an de l'autre. La croissance et le bilan ne sont pas en cause dans les chiffres : ce qui a changé en septembre, c'est l'usage de la trésorerie. Payer 1,49 milliard de dollars pour un prêteur à la consommation fait entrer le risque de crédit au coeur d'un groupe dont les flux sont déjà négatifs. Les nouveaux objectifs 2028 annoncés le même jour, 1,7 milliard de dollars d'EBITDA ajusté, n'ont pas suffi à rassurer.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, attendue autour du 4 novembre, une date encore estimée. L'indicateur à suivre est le free cash flow, négatif de 19 millions de dollars sur douze mois, alors que les analystes en attendent environ 700 millions sur l'ensemble de 2026.
Dans le scénario favorable, le trimestre montre un free cash flow nettement positif, et la croissance de 21,73% commence à se transformer en trésorerie. L'achat du directeur général apparaît alors comme un signal précoce, et la réserve de 6,3 milliards de dollars sert à se développer plutôt qu'à combler un déficit. Dans le scénario défavorable, le free cash flow reste proche de zéro ou négatif, tandis que la trésorerie paie l'acquisition d'Atome et le rachat d'actions. Les engagements de septembre réduisent alors un coussin que l'activité ne reconstitue pas.
Tant que le free cash flow reste sous zéro, à -19 millions de dollars sur douze mois, l'achat du dirigeant reste un signal de confiance sans traduction dans les comptes. Si les comptes de novembre montrent un free cash flow positif, la trésorerie de 6,3 milliards de dollars cesse d'être la seule source de financement des engagements de septembre. Reste à savoir ce que vaut le titre à ce prix : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Achat d'initié : l'achat d'actions de sa propre société par un dirigeant, déclaré à la SEC sur un formulaire Form 4. Anthony Tan : 10 350 000 actions de classe A à 2,89 dollars en moyenne le 21 septembre 2026, soit 29,88 millions de dollars.
- Actions de classe B : des actions réservées aux fondateurs et dirigeants, qui portent 90 voix chacune contre une pour une action de classe A. Anthony Tan : 81 099 260 actions de classe B détenues en direct au 31 janvier 2026.
- Trésorerie rapportée à la capitalisation : la part du prix de l'action déjà couverte par l'argent en caisse. Grab : 50,32%, soit 6,3 milliards de dollars de trésorerie pour 12,52 milliards de dollars de capitalisation.
- Trésorerie rapportée à la dette : la part de la dette que l'argent en caisse couvrirait immédiatement. Grab : 309,89%, pour 2,03 milliards de dollars de dette totale.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses courantes et les investissements. Grab : -19 millions de dollars sur douze mois, après 775 millions de dollars sur l'exercice 2024 et -18 millions sur 2025.
- Rendement du free cash flow : le free cash flow rapporté à la valeur de l'entreprise en Bourse. Grab : -0,15%, contre 1,68% pour la médiane des 31 sociétés de transport terrestre de passagers.
- Chiffre d'affaires : le total des ventes sur une période. Grab : 3,73 milliards de dollars sur douze mois, en hausse de 21,73% sur un an au dernier trimestre.
- EBITDA ajusté : le résultat d'exploitation avant amortissements, retraité par la société de certaines charges comme la rémunération en actions. Grab : un objectif de 1,7 milliard de dollars en 2028, relevé le 15 septembre 2026.
- Moyenne des 200 dernières séances : le cours moyen sur environ dix mois de Bourse. Grab : le cours se situe 19,63% en dessous.
- RSI : un indicateur de la vitesse des variations sur 14 séances. Sous 30, le titre est jugé survendu, c'est-à-dire qu'il a baissé trop vite. Grab : 44,07.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Grab : environ 5,8 dollars pour 25 analystes, de 4,5 à 8 dollars.