
Adobe (ADBE), l'éditeur de Photoshop, ne compte plus que 9 analystes positifs sur 39 après deux dégradations en deux jours. Mais le bénéfice par action qu'ils attendent pour l'exercice en cours a été relevé de 0,36% en trente jours.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Attentes, Perception |
Deux dégradations en deux jours
Les analystes n'ont jamais été aussi pessimistes sur Adobe, rapporte Bloomberg le 16 octobre. La crainte porte sur l'intelligence artificielle générative, ces outils qui fabriquent une image ou une vidéo à partir d'une simple phrase et qui concurrencent les logiciels payants de l'éditeur. Bloomberg résume la crainte des analystes en une question de monétisation, la capacité d'Adobe à continuer de faire payer ses clients quand des outils concurrents produisent des résultats proches.
Adobe, c'est Photoshop pour retoucher les photos, Illustrator pour le dessin et Acrobat pour lire et signer les documents PDF, le tout vendu sur abonnement.
Deux grandes banques ont changé d'avis en deux jours. Wells Fargo est passé de surpondérer à sous-pondérer le 12 octobre, un saut de deux crans qui fait passer la valeur d'un avis favorable à un avis défavorable. HSBC est passé d'un avis positif à un avis neutre le lendemain.
Sur les 39 analystes qui suivent la valeur, 9 sont désormais positifs, 24 neutres et 6 négatifs. Un mois plus tôt, ils étaient 11 positifs, 23 neutres et 5 négatifs. Le changement le plus net se lit dans les avis les plus durs, avec 5 analystes très négatifs contre 1 seul il y a un mois. L'analyse publiée ici le 11 octobre revenait sur le recul de 15,22% du titre en un mois, et ces dégradations sont arrivées dans la foulée.
L'article de Bloomberg est réservé à ses abonnés, et son détail n'a pas pu être vérifié au-delà de son titre. Les deux dégradations et la répartition des avis viennent du consensus des analystes.
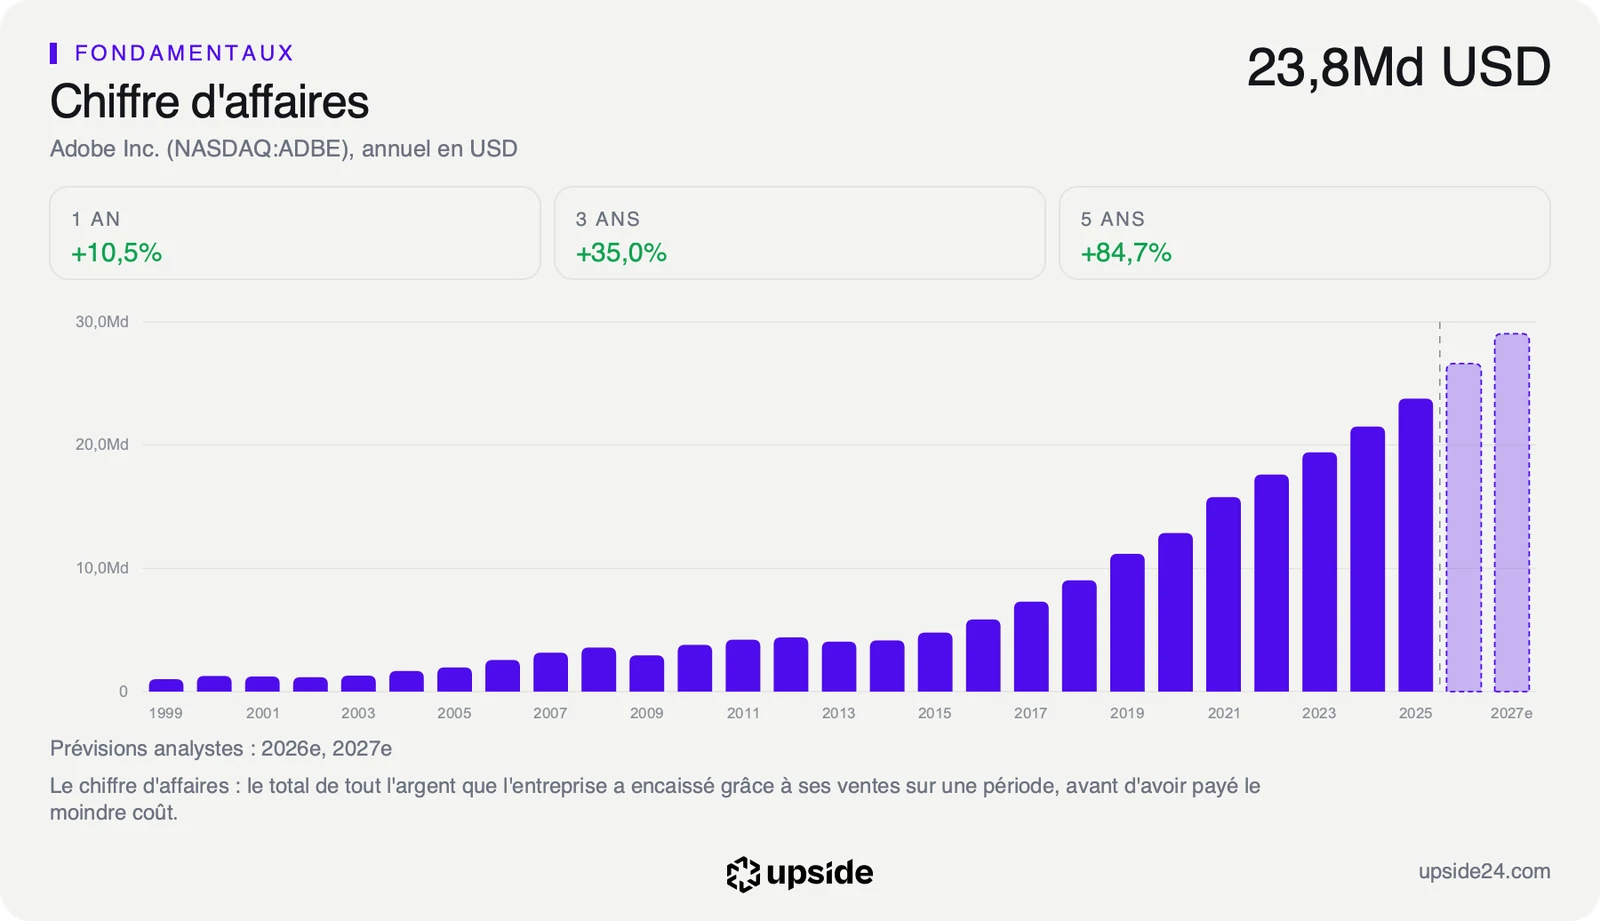
Ce pessimisme tombe sur une société dont les ventes progressent toujours. Le chiffre d'affaires atteint 25,97 milliards de dollars sur les douze derniers mois, en hausse de 12,89% sur un an, contre 10,82% pour la médiane des 327 éditeurs de logiciels de son sous-secteur.
Les avis changent, pas les chiffres
Une dégradation d'analyste change la perception du titre et le niveau à partir duquel la prochaine publication sera jugée décevante. Elle passe par le prix, et la lecture des comptes reste la même.
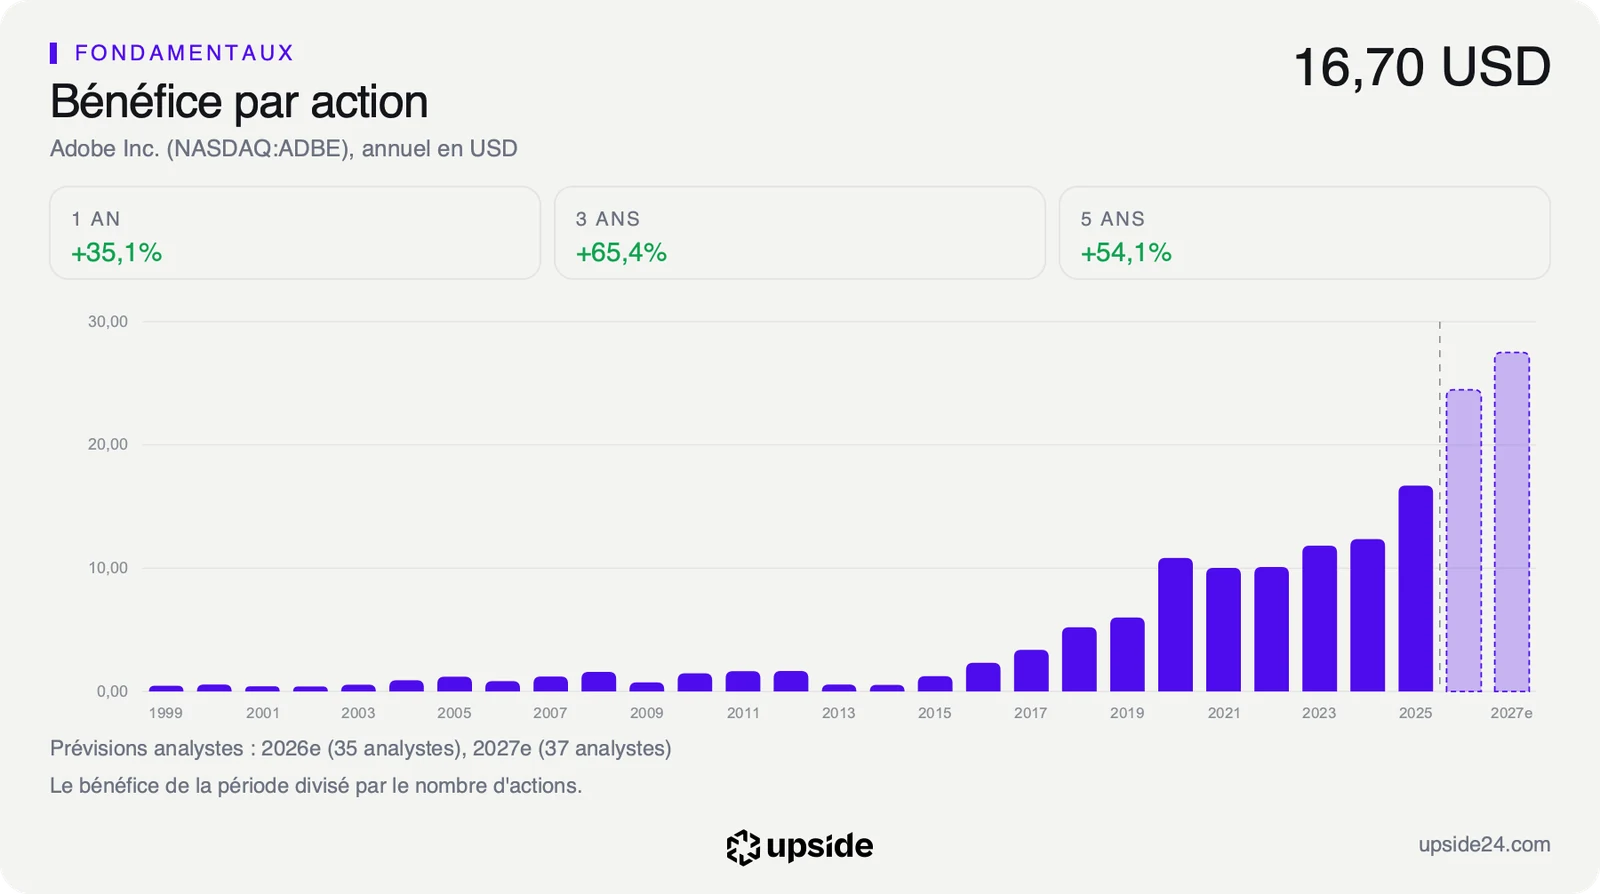
Les analystes qui dégradent la valeur n'ont pas touché à leurs estimations de bénéfice. Le bénéfice par action attendu pour l'exercice 2026 a été relevé de 0,36% en trente jours, à 24,48 dollars. Les recommandations reculent donc pendant que les chiffres tiennent, et c'est sur l'avenir plus lointain que le doute se concentre.
Pour l'exercice 2027, les estimations s'étalent de 22,67 à 29,19 dollars par action, avec une moyenne de 27,51 dollars. L'écart entre l'analyste le plus prudent et le plus optimiste dépasse 6 dollars, soit près d'un quart de la moyenne. Les analystes sont d'accord sur l'année en cours et divisés sur la suivante, celle où l'effet de l'intelligence artificielle se verra dans les comptes.
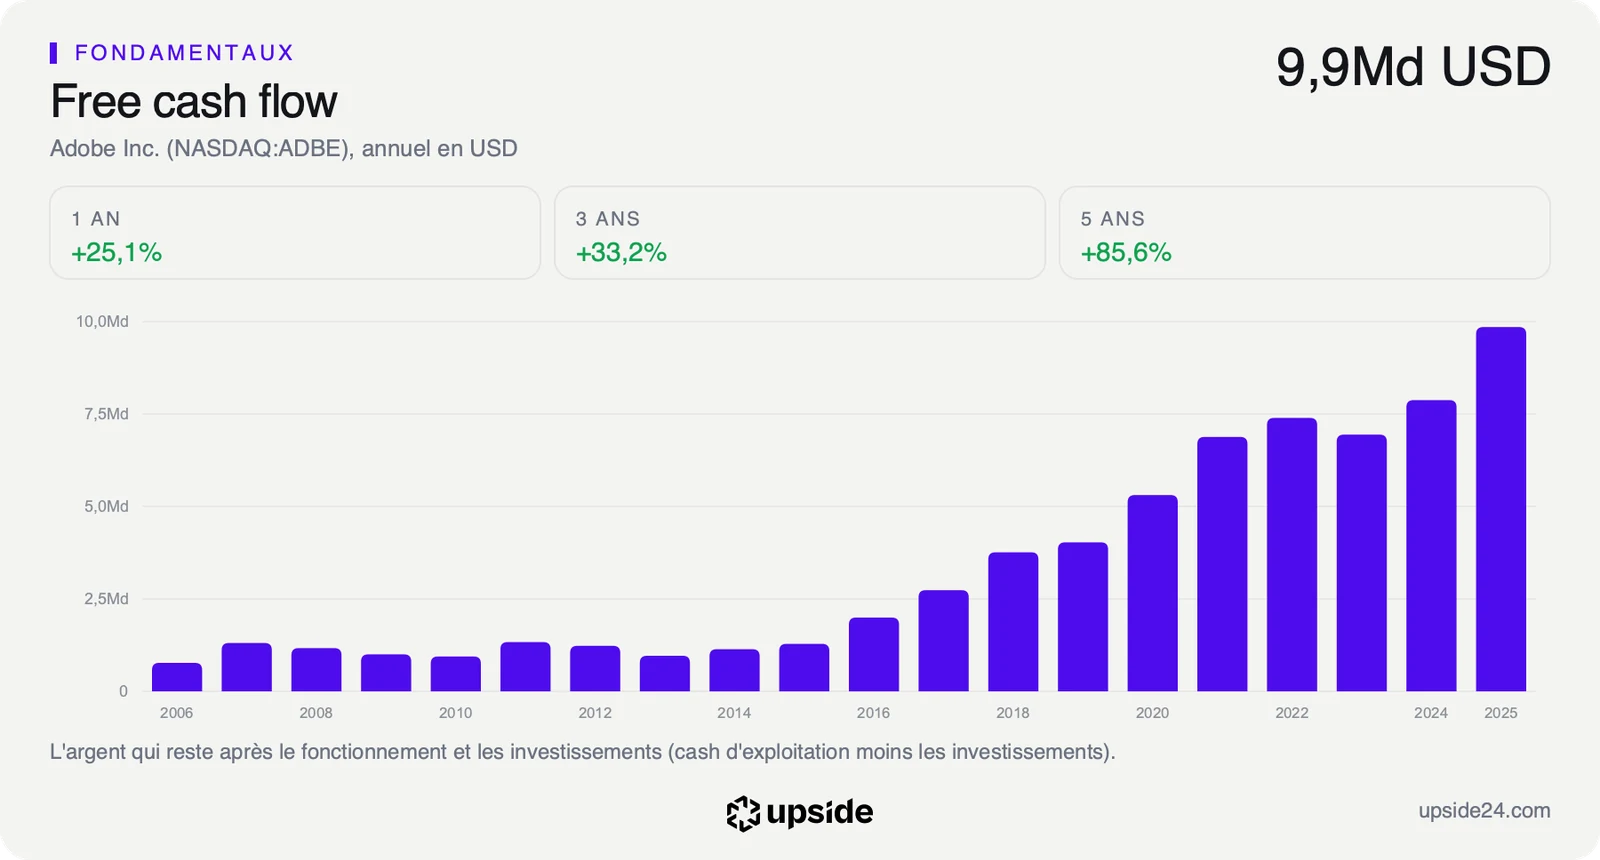
Au cours de séance du 16 octobre, le prix suppose une baisse du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, d'environ 5,4% par an pendant dix ans. Le bénéfice par action a pourtant progressé de 9,04% par an sur cinq ans. Le marché paie donc Adobe comme une société en déclin lent.
Le doute porte sur la durée de cette rentabilité, l'une des plus élevées de la cote. Si les outils d'intelligence artificielle générative fabriquent à bas prix ce que Photoshop facture sur abonnement, les ventes ralentiront avant même que les marges ne bougent, et c'est ce ralentissement que le prix anticipe.
Adobe utilise ce free cash flow pour racheter ses propres actions. Sur douze mois, le groupe y a consacré 9,29 milliards de dollars, soit 9,59% de sa valeur en Bourse, sans verser de dividende.
Moins d'actions en circulation, c'est une part de bénéfice plus grande pour chaque action restante, même quand le bénéfice total progresse moins vite. Si le bénéfice total restait stable et que le nombre d'actions baissait de près d'un dixième, chaque action restante porterait environ un dixième de bénéfice en plus. Le mécanisme ne crée pas de croissance, il la répartit sur moins de titres.
Plus le cours baisse, plus chaque dollar consacré aux rachats retire d'actions du marché. La comparaison d'Adobe avec les 327 sociétés de son sous-secteur montre sur quelles dimensions le titre est mieux noté que ses concurrents.
Ce que le marché en fait déjà
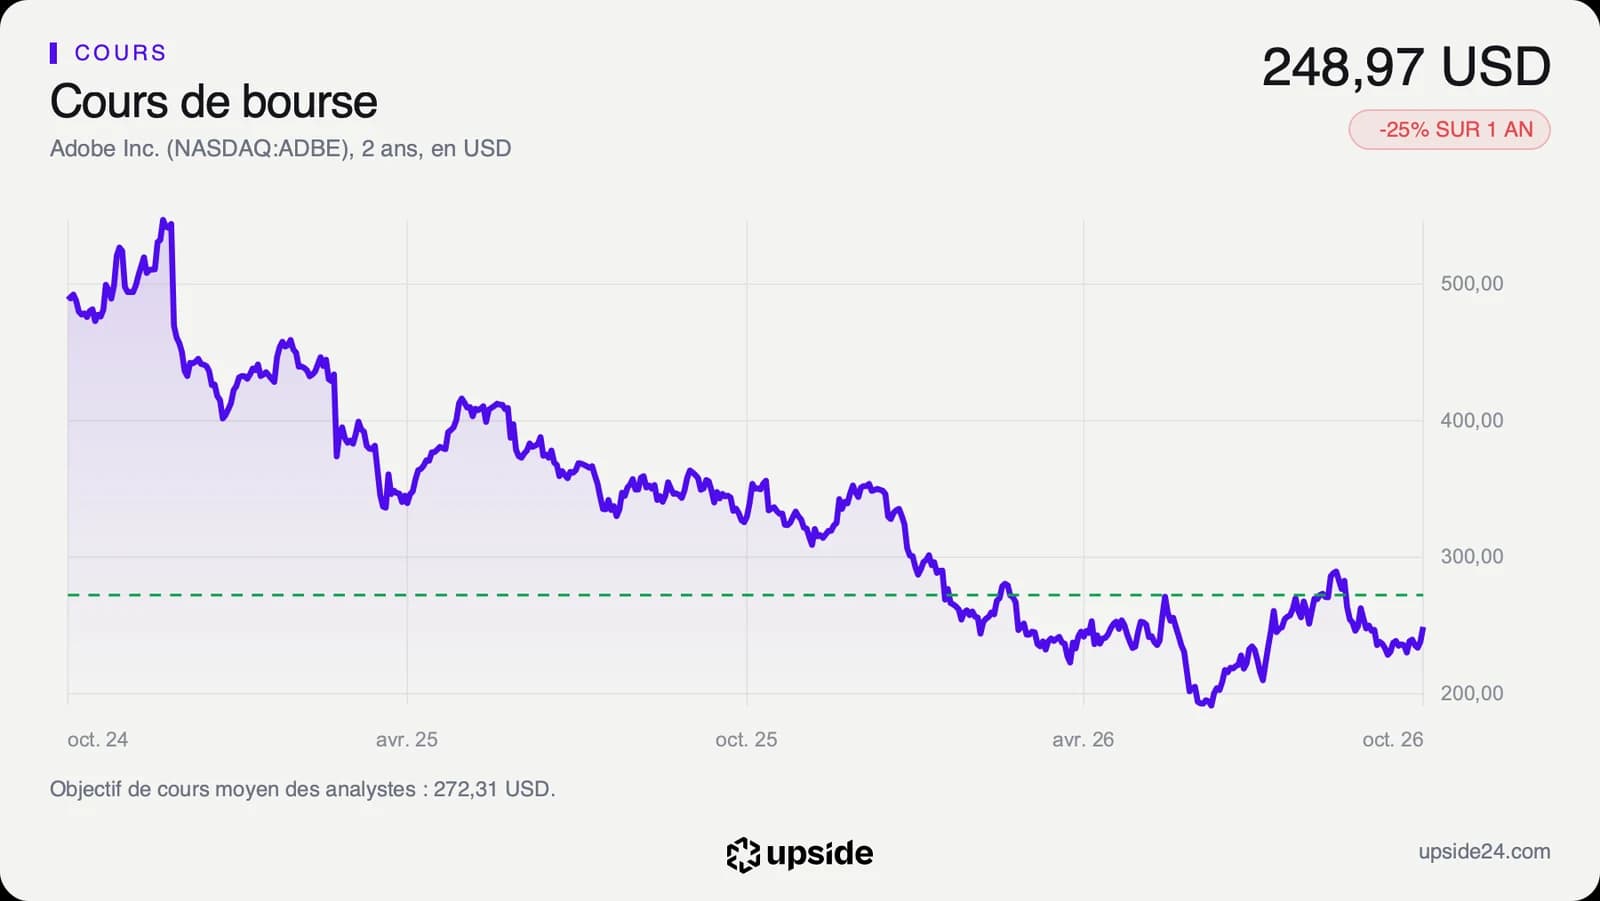
L'action Adobe cotait 248,97 dollars le 16 octobre vers 10h30 à New York, après une hausse de 4,53% la veille à la clôture. Elle reste 31,55% sous son plus haut des douze derniers mois, à 363,70 dollars, et 2,27% sous sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse.
La médiane des éditeurs de logiciels de son sous-secteur cote 35,28% sous son plus haut annuel, un peu plus bas encore qu'Adobe, ce qui fait de ce recul un mouvement de secteur. Toute la famille des logiciels payants subit la même crainte face à l'intelligence artificielle.
Le titre se paie 13,89 fois ses bénéfices des douze derniers mois, contre 39,11 pour la médiane de son sous-secteur. Ce rapport entre le cours et le bénéfice par action se situe dans les 10% les plus faibles de ses cinq dernières années. Un acheteur paie donc Adobe près de trois fois moins cher que l'éditeur de logiciels typique, rapporté au bénéfice. Sur les bénéfices attendus pour l'exercice, le multiple descend à 10,17 fois, contre 19,87 pour la médiane de ses concurrents.
Les analystes visent en moyenne environ 272 dollars selon le consensus, soit environ 9% au-dessus du cours. Les objectifs individuels vont de 195 à 373 dollars, une fourchette qui dit à quel point la valeur divise.
Le cours et les estimations racontent deux histoires différentes. Le prix a reculé avec les avis des analystes, pendant que le bénéfice attendu continuait de monter. Le RSI à 14 jours, qui compare la force des hausses récentes à celle des baisses, ressort à 55,35, sans excès dans un sens ou dans l'autre.
Le point de bascule
Le prochain rendez-vous est la publication du quatrième trimestre de l'exercice, le 9 décembre 2026. Les 29 analystes qui publient une estimation attendent entre 6,27 et 6,44 dollars de bénéfice par action, avec une moyenne de 6,33 dollars, et environ 6,8 milliards de dollars de chiffre d'affaires, en hausse d'environ 10% sur un an. La direction donnera aussi ses premières prévisions pour l'exercice 2027, celui sur lequel les analystes se divisent.
Tant que le bénéfice du trimestre atteint ces 6,33 dollars et que la prévision 2027 reste proche des 27,51 dollars attendus en moyenne, le pessimisme reste une affaire d'opinion. Les rachats continuent alors de réduire le nombre d'actions à un prix qui suppose un déclin, et chaque trimestre publié sans ralentissement des ventes contredit un peu plus ce scénario.
Si la direction annonce une croissance du chiffre d'affaires nettement sous les 9% attendus pour 2027, la crainte liée à l'intelligence artificielle passera des recommandations aux estimations. Les analystes devraient alors couper des bénéfices qu'ils ont jusqu'ici laissés intacts, et le multiple de 10,17 fois les bénéfices attendus ne paraîtrait plus aussi bas.