
Moderna (MRNA), le laboratoire du vaccin Spikevax, a soldé sans aucun paiement le litige de brevets que GSK menait contre ses vaccins. Mais le précédent accord de ce type lui a coûté 950 millions de dollars, versés au troisième trimestre.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Trésorerie, Prime de risque |
Un accord sans chèque
Moderna et GSK ont signé le 28 octobre un accord qui met fin à tous leurs litiges, selon le communiqué des résultats du troisième trimestre publié le 6 novembre. Les deux groupes s'accordent des licences croisées sur leurs brevets dans les maladies infectieuses. Aucun des deux ne doit de paiement au titre de ces licences. Le même jour, ils ont demandé au tribunal fédéral du Delaware de rejeter définitivement les plaintes américaines de GSK, selon Reuters.
Moderna, c'est le fabricant du Spikevax, l'un des deux grands vaccins à ARN messager contre le Covid, qui vend aussi un vaccin contre le virus respiratoire syncytial. Cette infection pulmonaire menace surtout les nourrissons et les personnes âgées. GSK attaquait depuis 2024 la technologie de nanoparticules de graisse qui transporte l'ARN messager dans les cellules, au coeur des trois vaccins déjà vendus par la société.
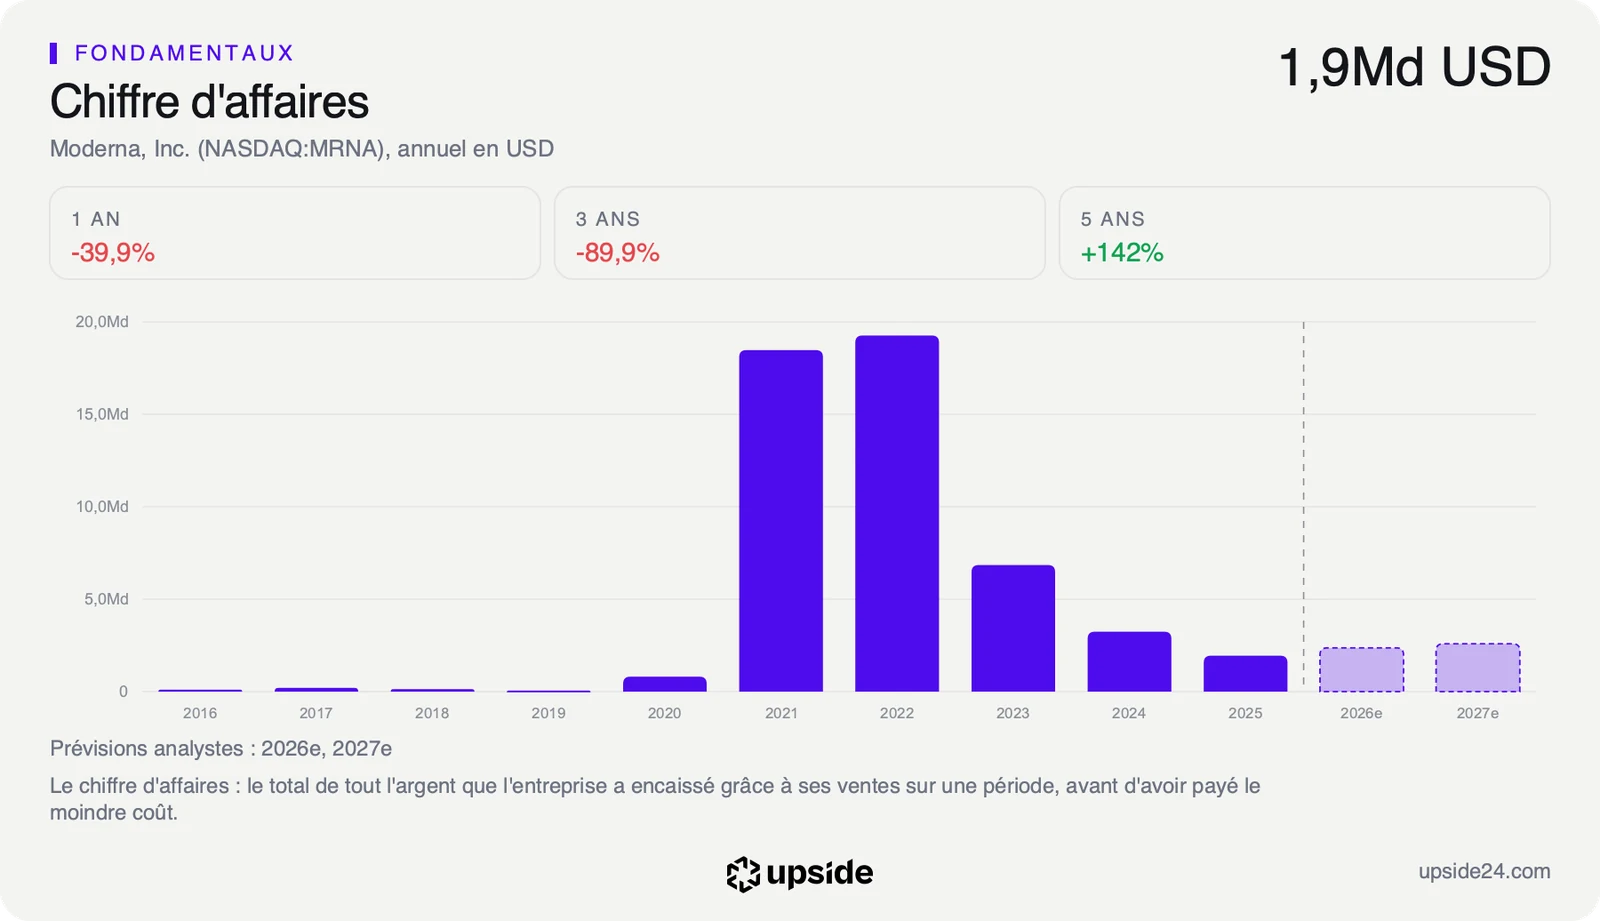
Le risque portait donc sur la quasi-totalité d'un chiffre d'affaires de 1,31 milliard de dollars au troisième trimestre, contre 1,02 milliard un an plus tôt. Deux procès étaient programmés à l'été 2027 devant le tribunal du Delaware. GSK s'est dit satisfait d'une solution qui apporte de la clarté aux deux sociétés, sans autre détail. Les procédures européennes entrent dans l'accord, mais leur clôture formelle n'est pas confirmée.
La plainte parallèle de GSK contre Pfizer et BioNTech continue, tout comme l'action engagée en 2022 par Moderna elle-même contre ces deux groupes, qu'elle accuse d'avoir repris sa technologie. Le dossier des brevets de l'ARN messager reste donc ouvert entre les fabricants de vaccins.
Le communiqué de Moderna annonce aussi un bénéfice net de 162 millions de dollars sur le trimestre, contre une perte de 200 millions un an plus tôt. La direction relève sa prévision de croissance des ventes pour 2026 à une fourchette de 15 à 25%, contre 10% au plus jusque-là.
Ce que l'accord épargne à la trésorerie
L'accord touche la trésorerie et le risque juridique, et le précédent en donne l'ordre de grandeur. En mars, Moderna a réglé un autre litige sur les mêmes nanoparticules avec Arbutus et Genevant. Elle a versé 950 millions de dollars au troisième trimestre au titre de cet accord, soit près des trois quarts des ventes du trimestre.
Cette charge pèse encore sur la marge brute, ce qui reste des ventes une fois payée la fabrication. Elle atteint 12,57% sur douze mois, contre 76,24% pour la médiane des 410 sociétés de biotechnologie comparables. Pour 100 dollars de vaccins vendus, Moderna garde un peu plus de 12 dollars avant ses dépenses de recherche, quand la biotech médiane en garde 76. La charge du règlement Arbutus est comptée dans ce coût de fabrication, ce qui creuse l'écart.
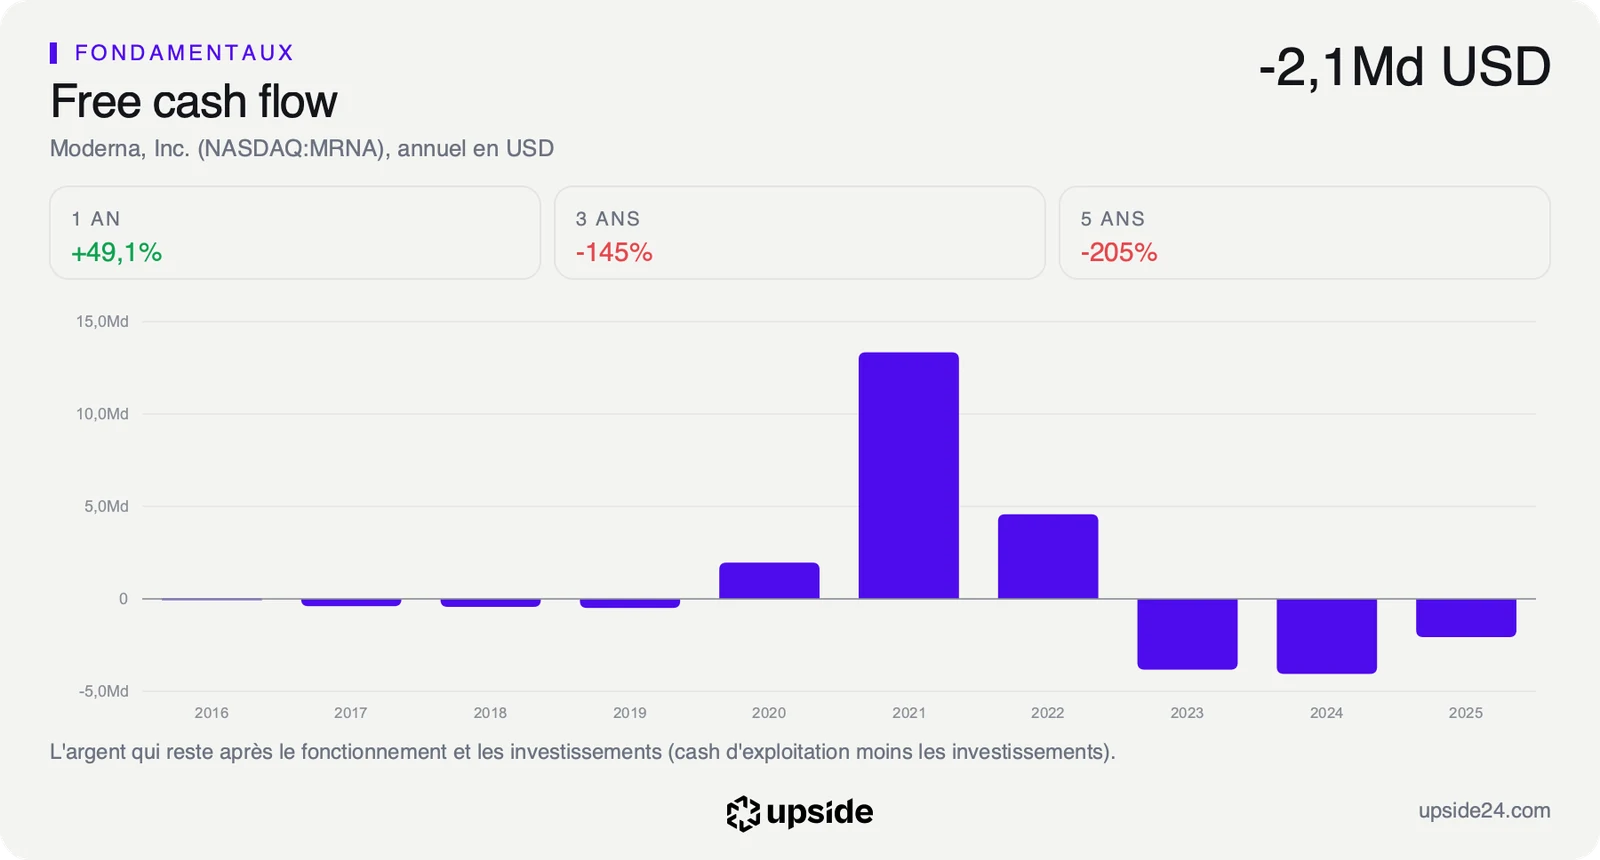
Le free cash flow, c'est-à-dire l'argent qui reste une fois payées l'activité et les investissements, reste négatif. Il représente -1,23% de la capitalisation sur douze mois, soit environ 1,2 dollar consommé par an pour 100 dollars de valeur boursière. Face à cette consommation, Moderna disposait de 8 milliards de dollars de trésorerie et de placements au 30 septembre. Environ 2,6 milliards viennent d'obligations convertibles émises en septembre, des emprunts remboursables en actions.
Une licence croisée est un échange de droits, chaque groupe autorisant l'autre à utiliser ses brevets sans le poursuivre. Le champ de cet échange compte autant que l'absence de paiement, puisqu'il couvre toutes les maladies infectieuses, donc aussi les vaccins que Moderna commence à lancer au-delà du Covid.
Santé Canada a autorisé le 6 novembre son vaccin à ARN messager contre la grippe et son vaccin combiné contre la grippe et le Covid, une première mondiale selon la société. Ces deux nouveaux vaccins contre la grippe arrivent sur le marché sans menace de procès de la part de GSK, alors que le précédent litige avait fini en chèque.
Le prix de l'action ne se rattache ici à aucune croissance future calculable, puisque le free cash flow est négatif et que la société n'a pas d'historique de bénéfices récent qui permette de comparer son multiple à son passé. Le rapport complet de Moderna compare ses marges et sa trésorerie à celles des 410 sociétés du secteur.
Ce que le marché en fait déjà
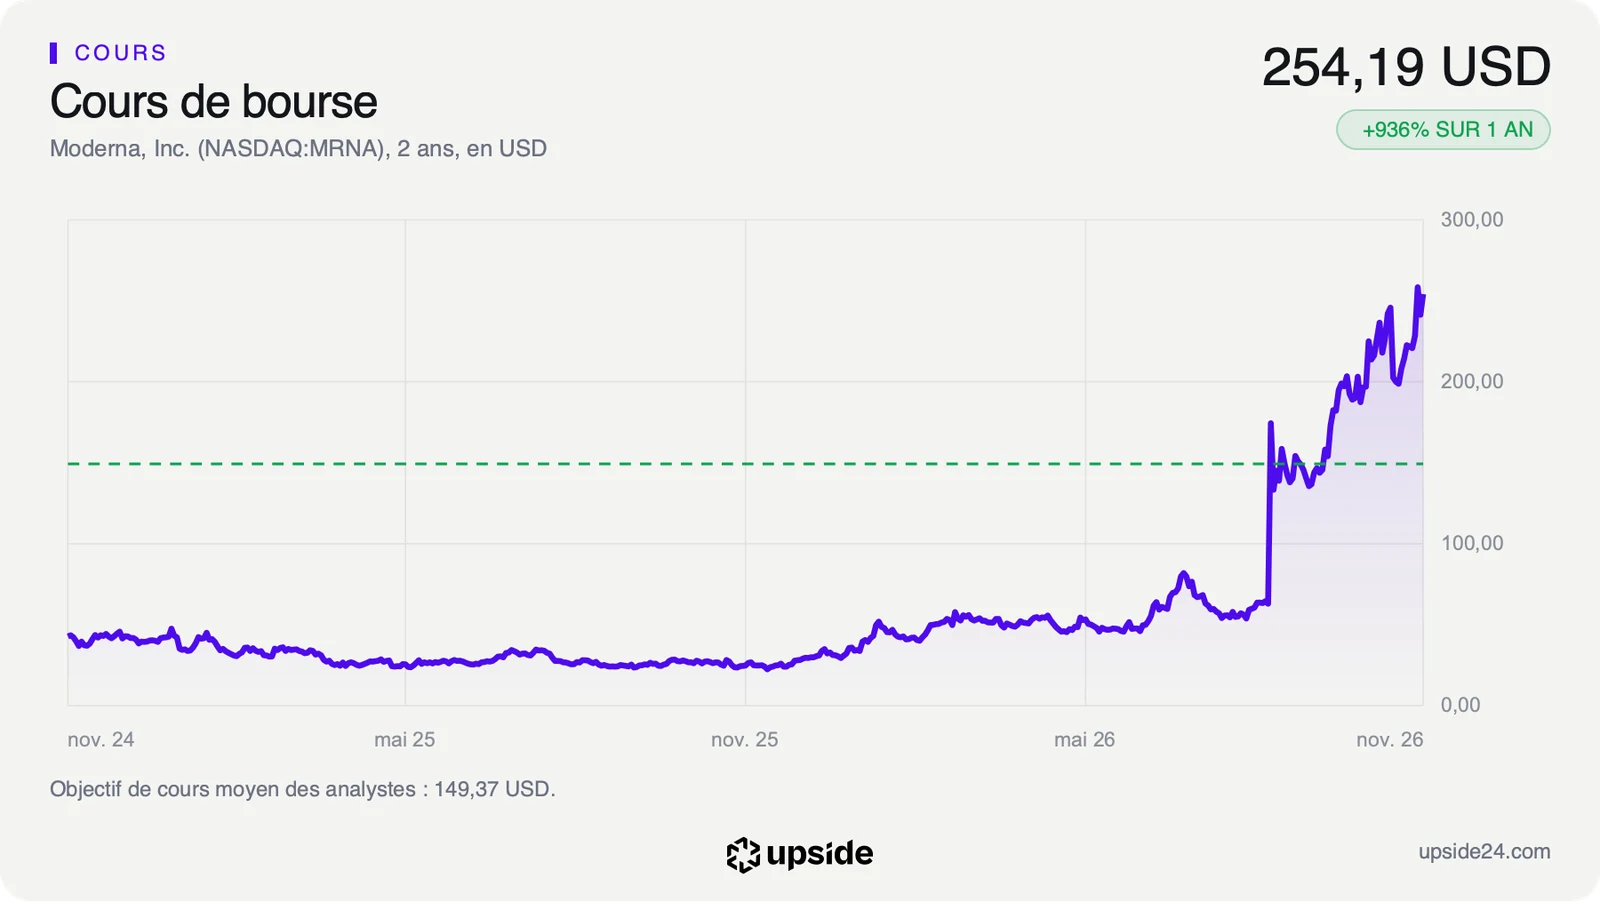
L'action Moderna a clôturé à 254,19 dollars le vendredi 6 novembre, en hausse de 5,27% sur la séance de la publication des résultats et de l'annonce de l'accord. Elle se situe 4,98% sous son plus haut des cinquante-deux dernières semaines, 267,5 dollars, et très loin de son plus bas de 22,28 dollars.
Le cours évolue 177,91% au-dessus de sa moyenne des 200 dernières séances, soit près de trois fois cette moyenne. L'indice de force relative sur 14 séances, un indicateur de vitesse des dernières variations, s'établit à 63,76, sous le seuil de 70 que l'analyse technique associe à une hausse excessive.
Depuis le 1er janvier, le cours a été multiplié par 8,6. L'essentiel de la hausse date du 19 août, jour de l'annonce avec Merck d'un essai réussi contre le mélanome, un cancer de la peau. Les analystes attendent pourtant des ventes 2026 autour de 2,4 milliards de dollars.
Sur les 23 analystes qui suivent la valeur, 4 sont positifs, 16 neutres et 3 négatifs. Les 19 qui publient un objectif visent en moyenne environ 149 dollars, soit environ 41% sous le cours. Seule la cible la plus haute, 260 dollars, dépasse encore le cours de clôture. William Blair a abaissé son opinion le 27 octobre, et RBC comme TD Cowen sont restés neutres après les résultats.
La hausse repose donc sur l'avenir commercial du traitement contre le mélanome, qui n'est pas encore autorisé. Moderna et Merck préparent les demandes d'autorisation sans en donner la date. L'accord avec GSK améliore le fondamental sans être le moteur du cours. La séance du 6 novembre mêle la prévision relevée, un bénéfice trimestriel et la fin du litige, et rien ne permet d'isoler la part de chacun.
Le point de bascule
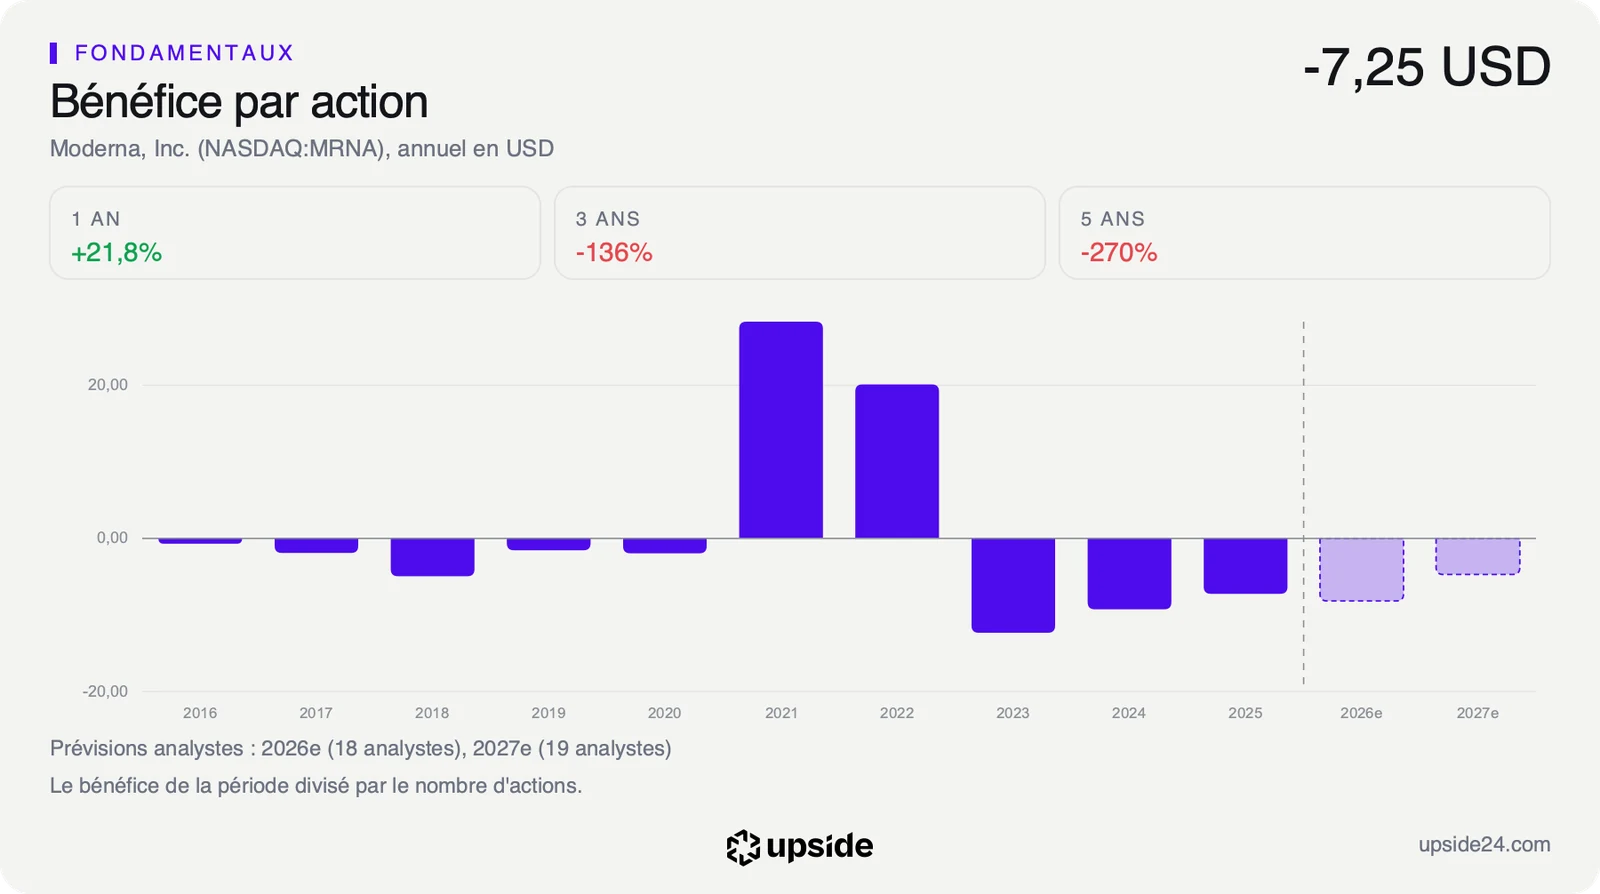
Le prochain rendez-vous est la journée investisseurs du 12 novembre, où la direction présentera ses objectifs à moyen terme. Les résultats annuels suivront le 11 février 2027, avec le chiffre d'affaires 2026 face à la fourchette relevée. Les analystes attendent encore une perte d'environ 8,2 dollars par action cette année puis d'environ 4,7 dollars en 2027. La direction vise de son côté entre 8,1 et 8,3 milliards de dollars de trésorerie et de placements à la fin de l'année.
Tant que les ventes de 2026 restent dans la fourchette de 15 à 25% de croissance, soit environ 2,2 à 2,4 milliards de dollars, l'accord avec GSK reste une bonne nouvelle de bilan. La société garde ses 8 milliards de trésorerie pour la recherche plutôt que pour des procès, mais la perte annuelle ne se referme pas.
Si la journée du 12 novembre chiffre une trajectoire vers l'équilibre, avec des ventes du traitement contre le mélanome intégrées aux prévisions, la fin des litiges devient une condition remplie de plus. Une prévision de pertes inchangée laisserait au contraire un cours à 254,19 dollars très au-dessus de l'objectif moyen.