
Sandisk (SNDK), le fabricant américain de mémoire flash, a cédé à Moderna la première place du S&P 500 depuis janvier, puis a encore perdu 6,85% vendredi. Mais ses comptes restent au sommet et le recul traduit surtout la crainte d'une fin de cycle pour la mémoire.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Deuxième de l'indice après des mois en tête
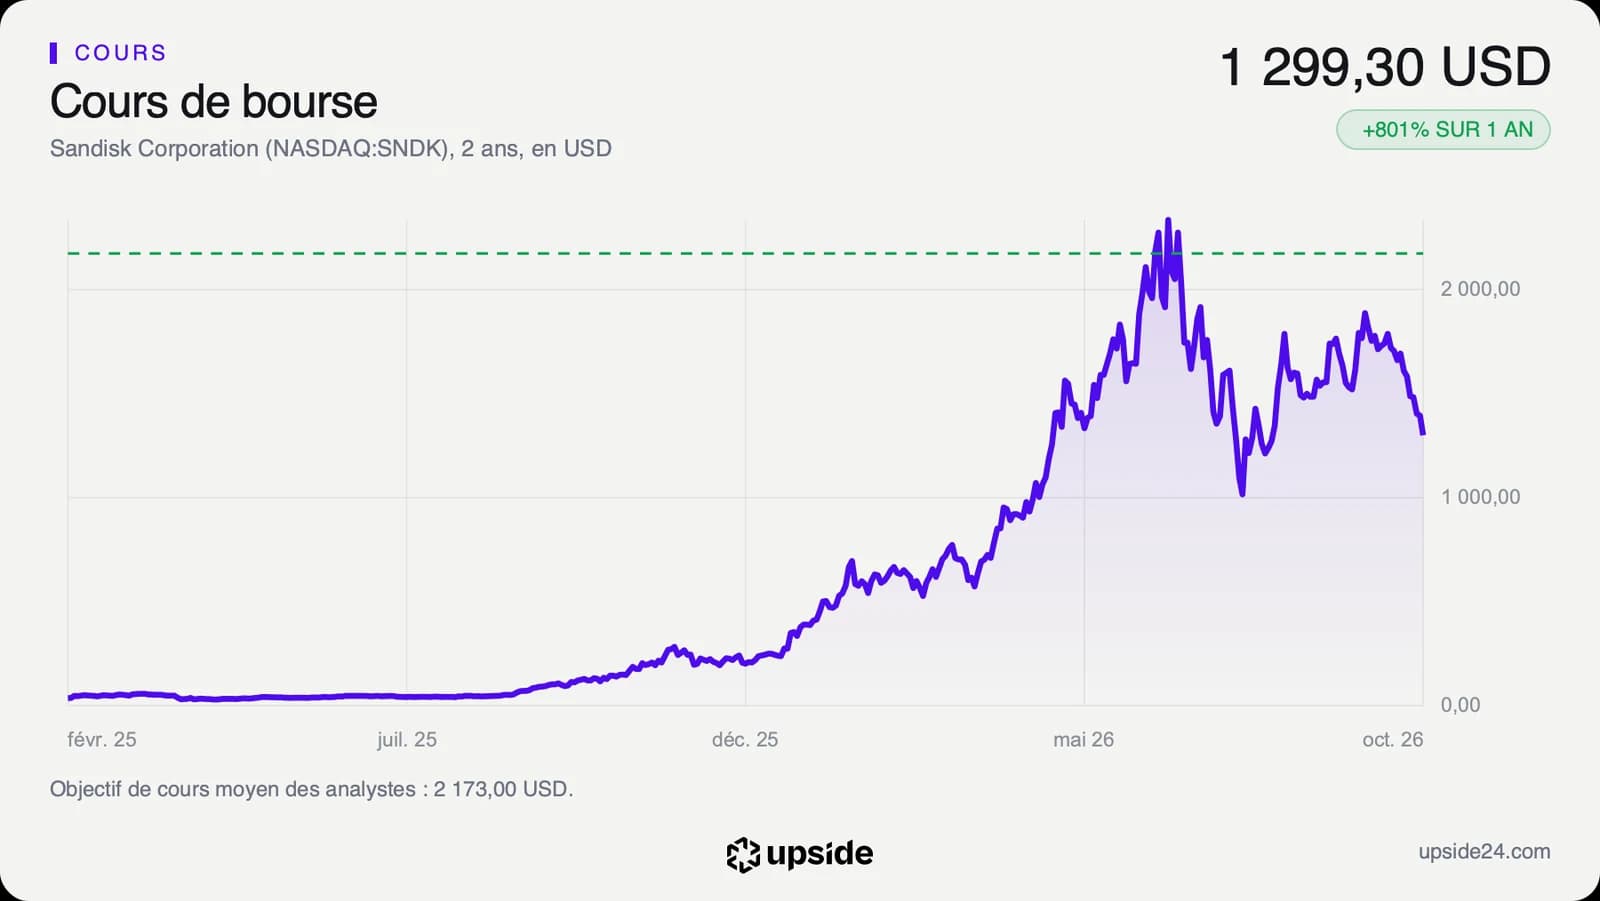
Sandisk a signé la meilleure performance du S&P 500, l'indice des 500 plus grandes entreprises cotées aux États-Unis, pendant la majeure partie de 2026. Le titre a été récemment dépassé par Moderna, selon le Motley Fool samedi 18 octobre. À la clôture du vendredi 16 octobre, l'action gagnait 447,35% depuis le 1er janvier, de 237,38 à 1 299,30 dollars. Le laboratoire pharmaceutique affichait 639,27% sur la même période. Le classement compare la hausse de chaque action de l'indice depuis la dernière clôture de 2025.
Sandisk fabrique les cartes mémoire et les clés USB vendues en magasin, mais surtout la mémoire de stockage des smartphones, des ordinateurs et des centres de données. Cette mémoire, la NAND flash, conserve les photos et les fichiers quand l'appareil est éteint.
Le changement de rang tient aussi au recul de Sandisk, qui a perdu 17,86% en cinq séances depuis le 9 octobre. Ce jour-là était la dernière clôture avant l'annonce du chinois CXMT sur une mémoire DRAM plus dense. La première vague de baisse a été analysée jeudi, alors que Sandisk ne fabrique pas de DRAM.
Le Motley Fool n'avance aucune cause précise au recul depuis juin et évoque seulement la crainte des investisseurs d'un retournement de la tendance. Son article retenait une hausse de 488% depuis janvier, calculée avant la séance de vendredi. Il ne précise pas depuis quelle date Moderna occupe la première place.
Coté seul depuis février 2025, après sa séparation de Western Digital, Sandisk valait 36 dollars à sa première clôture. Son action a été multipliée par plus de 36 depuis cette date.
Des profits au sommet, un prix de fin de cycle
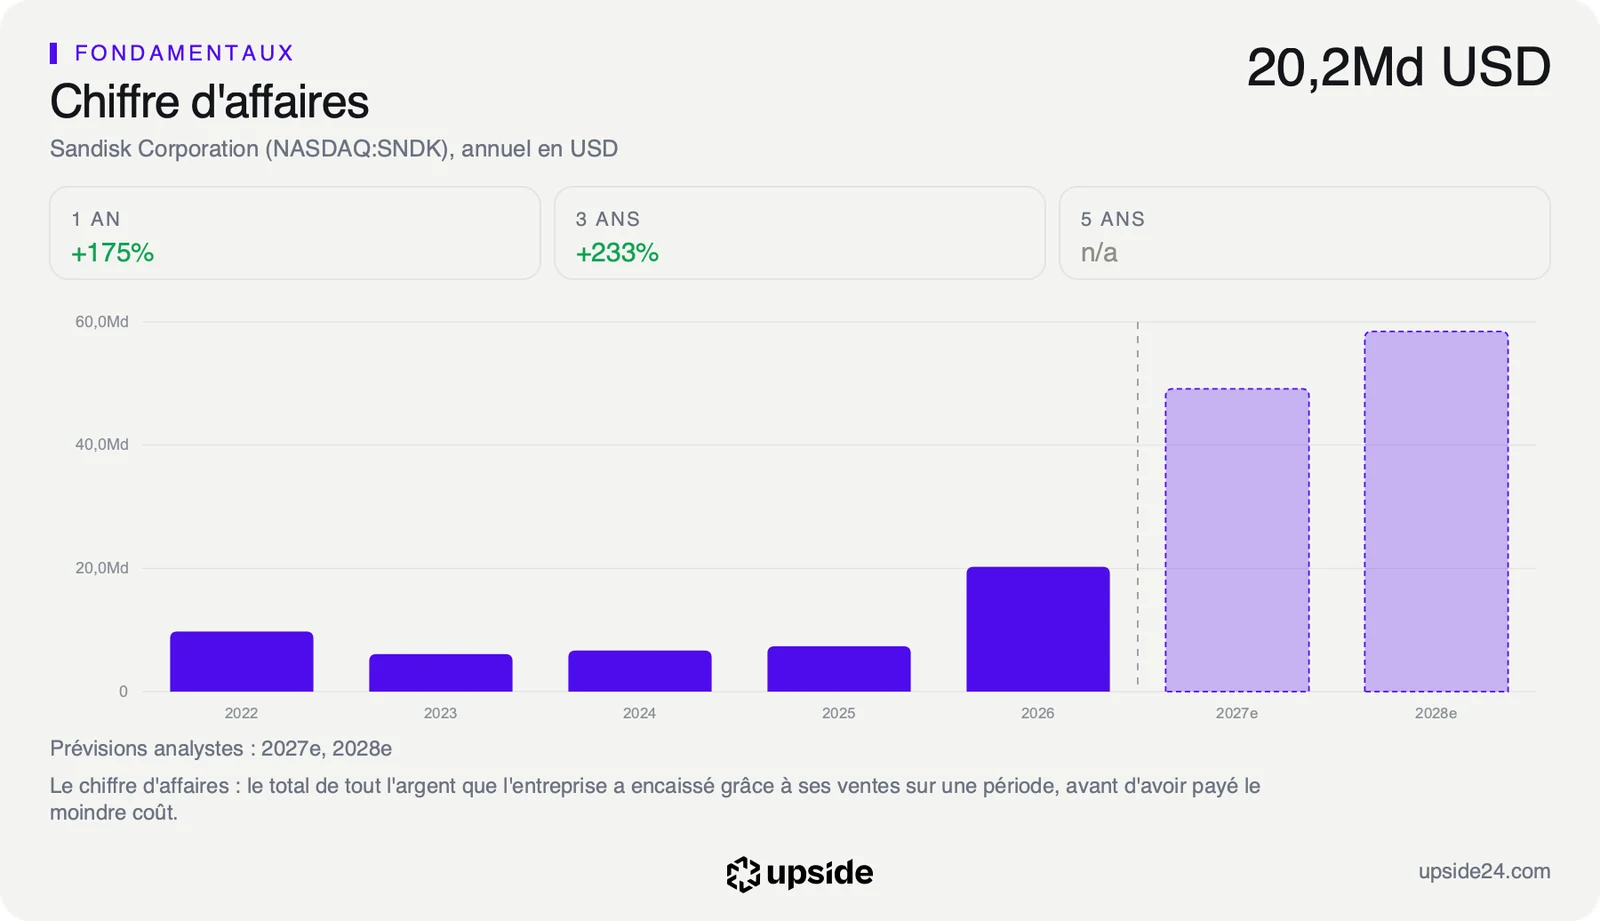
Un classement boursier mesure le chemin parcouru par le cours. Les comptes de Sandisk restent ceux du dernier trimestre publié, clos début juillet, qui affichait un chiffre d'affaires en hausse de 371,59% sur un an, contre 18,60% pour la médiane des sociétés de son sous-secteur.
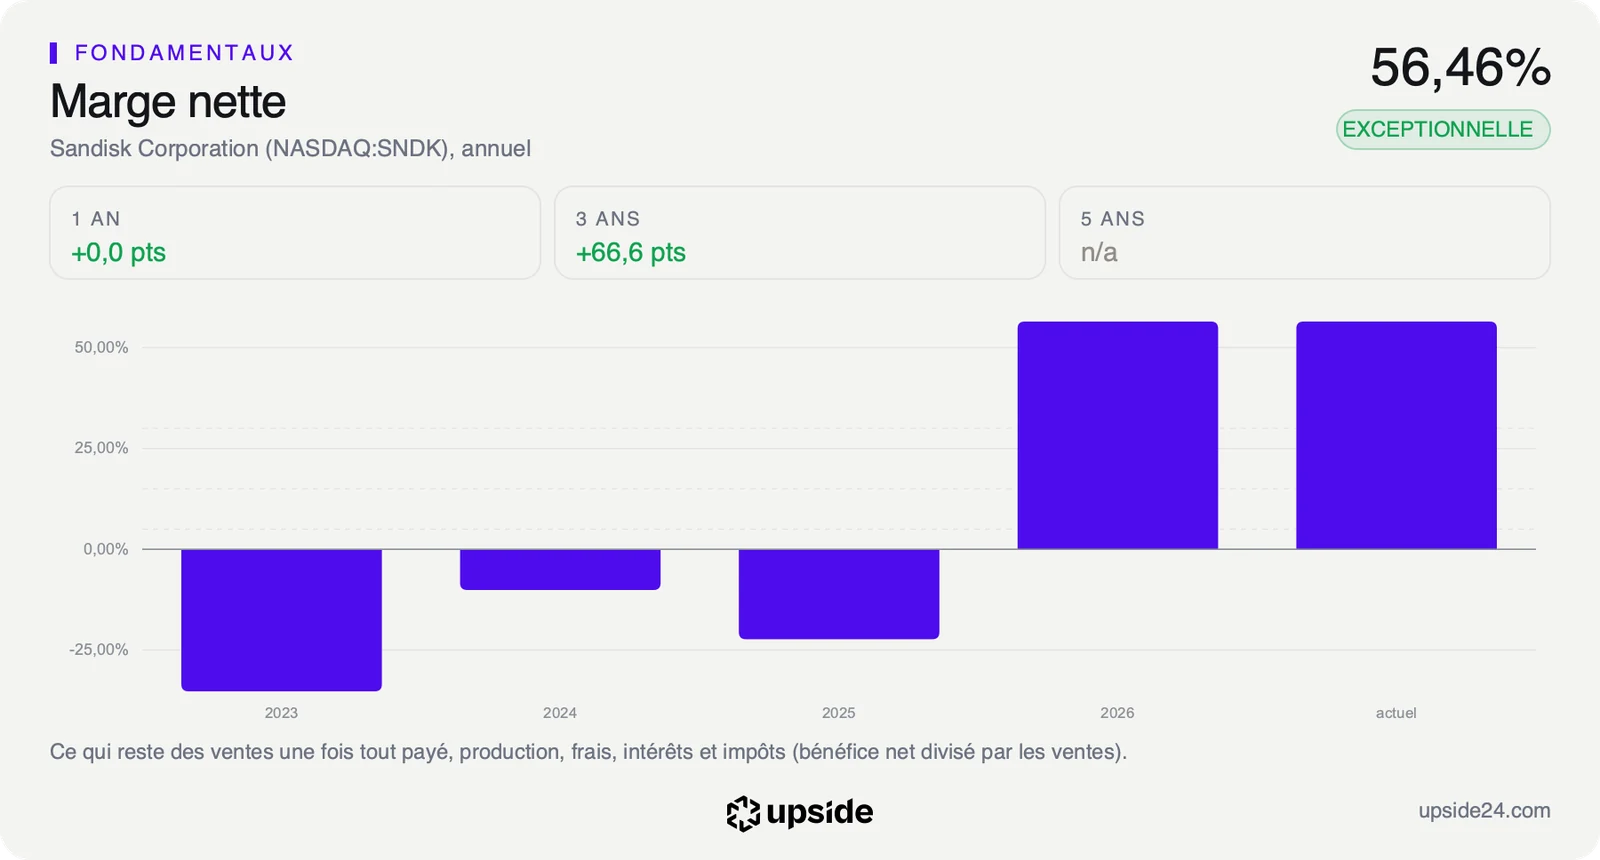
La marge nette, ce qui reste des ventes une fois tout payé, atteint 56,46% sur l'exercice 2026, contre 5,94% pour cette même médiane. Sur l'exercice 2023, quand les prix de la mémoire s'étaient effondrés, elle était tombée à -35,21%, soit plus de 35 dollars de perte pour 100 dollars de ventes.
Ces profits dépendent du prix de vente de la NAND, fixé par l'équilibre entre l'offre et la demande de toute l'industrie. Quand les prix montent, chaque fabricant construit de nouvelles usines qui mettent des années à produire. L'offre finit alors par dépasser la demande et les prix rechutent pour tous les acteurs. Une marge aussi haute attire de nouvelles capacités chez tous les fabricants, d'où le doute sur sa durée.
Rapporté aux bénéfices attendus sur l'exercice en cours, le titre se paie 6,07 fois, soit à peine six années de bénéfices futurs. La médiane des 147 sociétés de son sous-secteur du matériel informatique et du stockage ressort à 15,95 fois, un prix plus de deux fois et demie supérieur.
Calculé sur les bénéfices des douze derniers mois, le multiple de Sandisk remonte à 17,82 fois, contre 20,94 pour la même médiane. L'écart entre ces deux mesures traduit la défiance du marché, qui refuse de payer les profits attendus comme s'ils devaient durer.
Sur une valeur cyclique, un multiple bas au sommet des profits est un schéma classique. Les investisseurs paient peu des bénéfices qu'ils jugent passagers. Le multiple remonte souvent quand les profits reculent.
Sandisk n'a pas encore d'historique de cotation assez long pour comparer ce multiple à son propre passé. Son flux de trésorerie disponible, l'argent qui reste une fois l'activité et les investissements payés, sort lui aussi d'un haut de cycle. Il ne permet donc pas de déduire de façon fiable la croissance que le cours suppose.
Le rapport de Sandisk sur l'app Upside situe ces marges et ce multiple face aux 147 sociétés de son sous-secteur.
Un titre survendu face à des prévisions en hausse
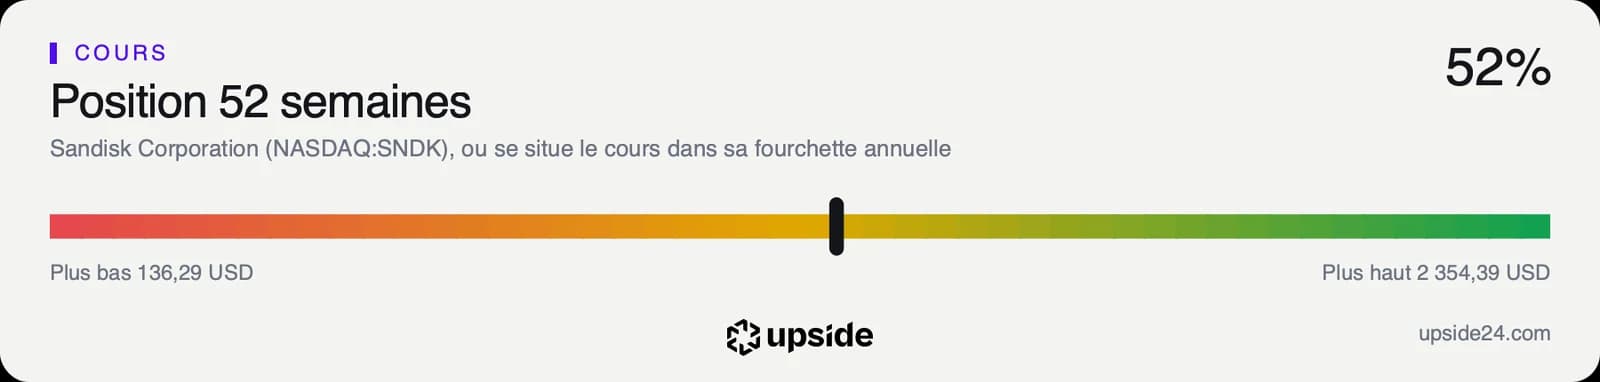
L'action Sandisk a clôturé à 1 299,30 dollars le vendredi 16 octobre. Elle cote 44,81% sous son plus haut des douze derniers mois, 2 354,39 dollars touchés en séance le 22 juin. Sur un an, elle gagne encore 800,60%, depuis 144,27 dollars le 16 octobre 2025. Le cours se situe ainsi à 52% de sa fourchette des douze derniers mois, qui va de 136,29 à 2 354,39 dollars.
Le cours évolue 21,27% sous sa moyenne des 20 dernières séances et 18,44% sous celle des 50 dernières. Il reste 7,32% au-dessus de la moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois. Cet écart a été plus que divisé par deux en une séance, puisqu'il atteignait 15,71% à la clôture de jeudi. Cette moyenne longue sert souvent de repère pour la tendance de fond, qui reste haussière tant que le cours se maintient au-dessus.
Le RSI, un indicateur qui mesure la vitesse des variations sur 14 séances, ressort à 29,69. Il est passé sous le seuil de 30, qui signale un titre survendu, après 33,94 jeudi. Les échanges ralentissent pourtant, avec un volume moyen des 20 dernières séances inférieur de 32,52% à celui des trois derniers mois. La baisse se fait donc sans afflux massif de vendeurs.
Sur les 25 analystes qui suivent la valeur, 21 sont positifs, 3 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 2 170 dollars selon le consensus, avec des objectifs individuels de 1 000 à 3 600 dollars. Ils ont relevé de 1,05% en 90 jours leur prévision de bénéfice par action pour l'exercice en cours.
Le cours et les prévisions vont donc en sens contraire. Le marché vend un titre dont les analystes relèvent les estimations. Ce décalage a contribué à faire perdre à Sandisk sa place en tête de l'indice.
Le point de bascule
Le prochain rendez-vous est la publication du premier trimestre de l'exercice 2027, le jeudi 29 octobre 2026. Les analystes attendent environ 10,7 milliards de dollars de chiffre d'affaires et un bénéfice par action proche de 46 dollars. La prévision de la direction pour le trimestre suivant, attendue autour de 12,2 milliards de dollars de ventes, pèsera autant que les chiffres publiés. Le commentaire de la direction sur le prix de vente moyen de ses puces dira aussi si la hausse des prix de la NAND se poursuit.
Tant que le chiffre d'affaires du trimestre approche ces 10,7 milliards et que la marge nette reste proche des 56,46% de l'exercice 2026, le multiple de 6,07 fois continue de mesurer un doute sur la durée du cycle. Le titre resterait exposé à chaque annonce d'un concurrent sans dégradation de ses comptes. Sa place dans le classement dépendrait du seul sentiment du marché.
Si la direction annonce pour le trimestre suivant moins que les 12,2 milliards de dollars attendus, le marché y lirait le début du retournement. Le multiple bas paierait alors des bénéfices en baisse, comme lors du dernier passage en pertes de l'exercice 2023. Le recul depuis juin aurait dans ce cas anticipé un mouvement déjà engagé.