
Moderna (MRNA), le laboratoire américain des vaccins à ARN messager, entre dans le Nasdaq-100 le 9 octobre après une hausse de 533,39% de son action depuis le 1er janvier. Mais son chiffre d'affaires sur douze mois, 2,23 milliards de dollars, pèse moins de 3% de sa valeur en Bourse.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Flux acheteurs, Perception |
Une place gagnée par le cours
Moderna, c'est le laboratoire qui a mis au point l'un des premiers vaccins à ARN messager contre le Covid-19, une technologie qu'il applique désormais aux maladies infectieuses, aux cancers et aux maladies rares. Le 1er octobre, Nasdaq a annoncé que la société rejoindrait le Nasdaq-100, l'indice des 100 plus grandes sociétés non financières cotées sur sa place, avant l'ouverture du 9 octobre.
Moderna y prend la place de Warner Bros. Discovery, le groupe de HBO et de CNN, qui quitte les grands indices avant la finalisation de sa fusion avec Paramount Skydance, attendue le 6 octobre selon Reuters. Le communiqué de Nasdaq ne donne pas d'autre motif de remplacement. La place se libère donc par la disparition annoncée d'une société indépendante, et c'est la valeur en Bourse qui désigne le remplaçant.
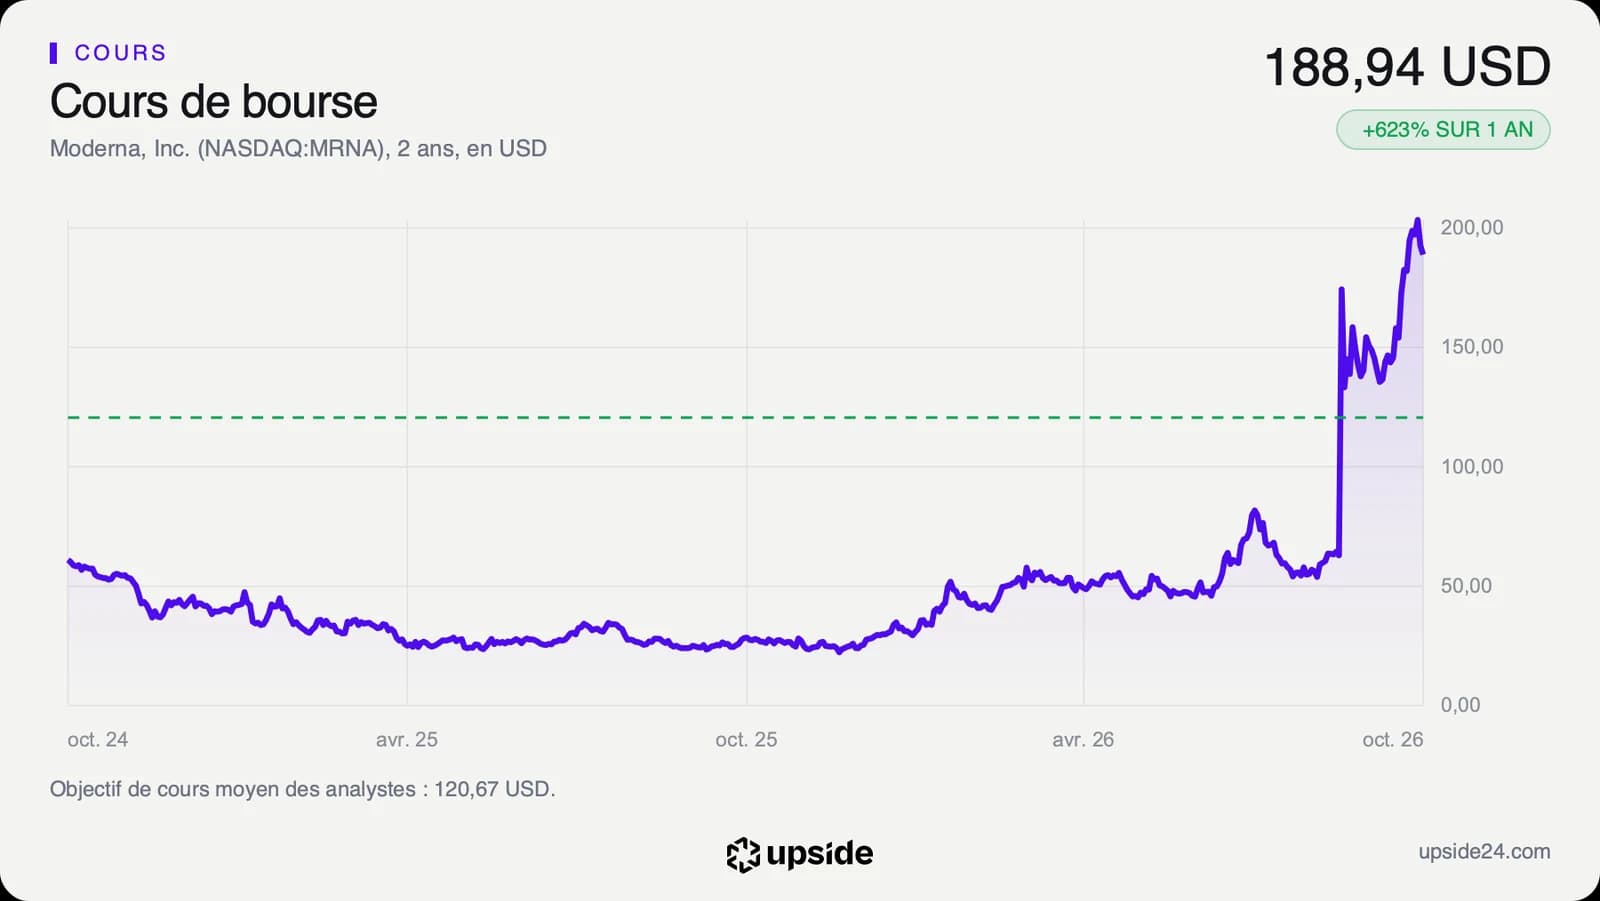
Le ticket d'entrée se mesure en valeur boursière, et Moderna l'a franchi en quelques semaines. Le 19 août, le titre a bondi de 176,97% en une seule séance, de 62,96 à 174,38 dollars, après l'annonce avec Merck de résultats positifs en phase 3 pour intismeran, un vaccin anticancer à ARN messager testé contre la récidive du mélanome. Il a continué de monter depuis, jusqu'à une capitalisation de 75,43 milliards de dollars. Avant cette séance, l'action avait déjà plus que doublé depuis le début de l'année : elle valait 29,49 dollars à la fin de 2025 et 62,96 dollars la veille de l'annonce.
L'enjeu de l'entrée est mécanique. Plus de 200 produits d'investissement répliquent le Nasdaq-100, pour plus de 800 milliards de dollars d'encours selon Nasdaq. Ces fonds achètent les sociétés de l'indice dans leur proportion, sans regarder leur prix : ils devront acheter Moderna d'ici le 9 octobre.
Un prix en avance sur les comptes
Une entrée dans un indice change la liste des acheteurs, pas les comptes de la société. Ce sont ces comptes qui mesurent l'écart que le cours a creusé.
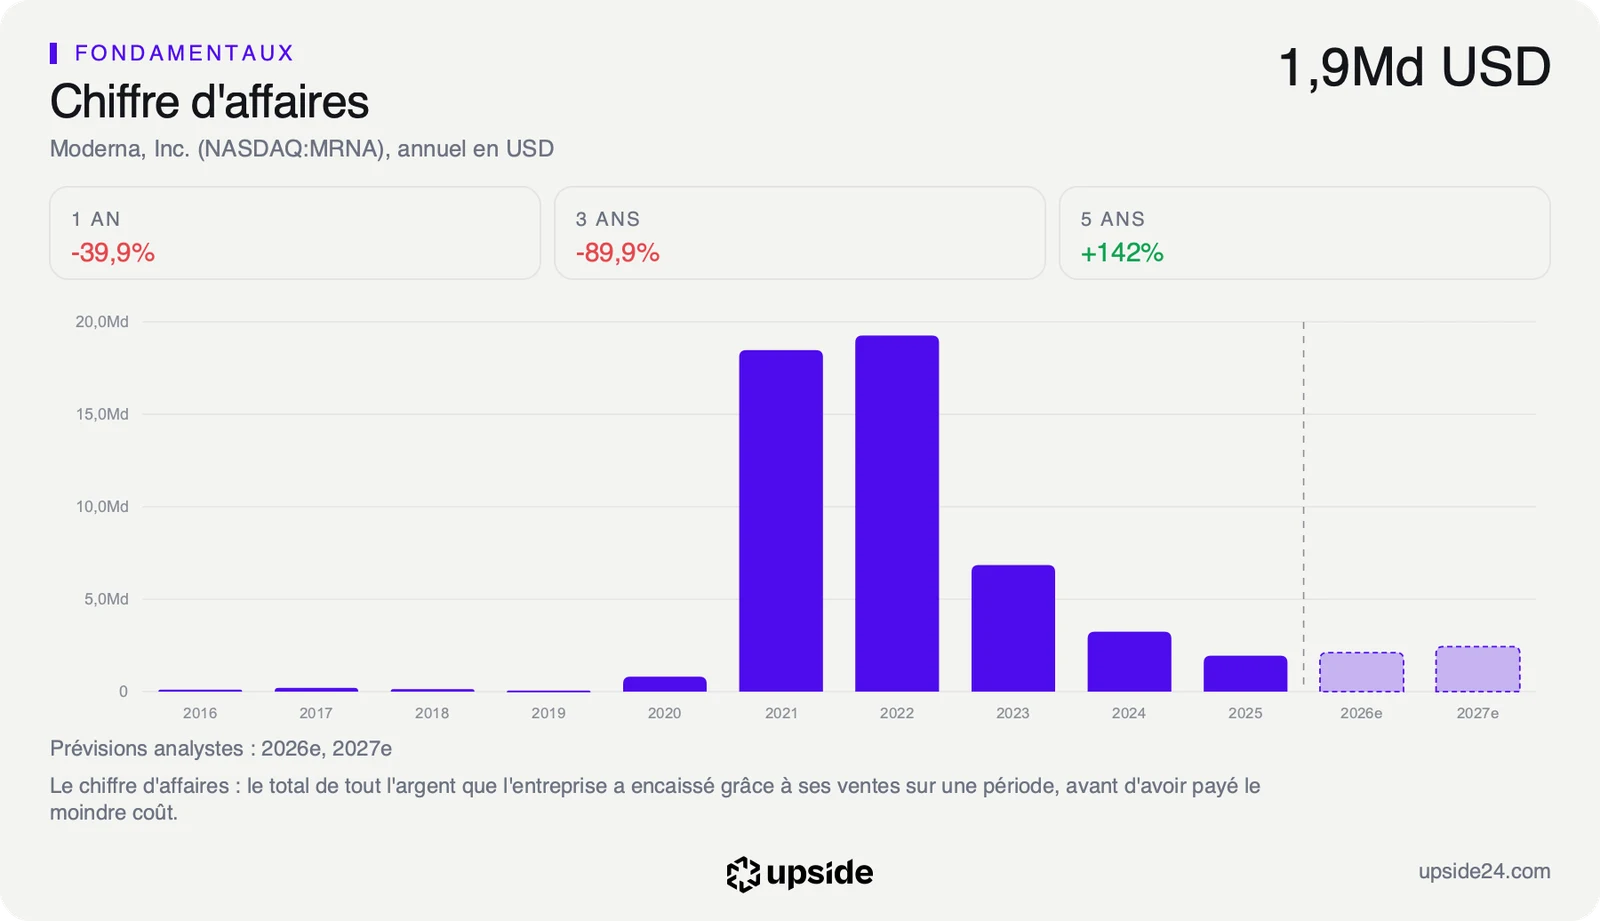
Le chiffre d'affaires de Moderna a culminé à 19,26 milliards de dollars en 2022, au plus fort des campagnes de vaccination, puis il est retombé à 1,94 milliard en 2025. Sur les douze derniers mois, il atteint 2,23 milliards de dollars, en hausse de 2,11% sur un an, contre 10,16% pour la médiane des 428 sociétés de biotechnologie. La valeur en Bourse représente ainsi près de 34 fois les ventes annuelles : les acheteurs paient aujourd'hui pour des ventes qui n'existent pas encore.
La chute a été rapide, avec la fin des campagnes de vaccination de masse : 6,85 milliards de dollars de ventes en 2023, puis 3,24 milliards en 2024. Les pertes ont suivi, de 4,71 milliards de dollars en 2023 à 2,82 milliards en 2025, sans que la société repasse une seule année dans le vert depuis 2022.
La rentabilité ne compense pas. La marge nette, la part du chiffre d'affaires qui reste en bénéfice, ressort à -141,43%, contre -14,75% pour la médiane du sous-secteur. Les pertes dépassent donc le chiffre d'affaires lui-même : pour 100 dollars de ventes, Moderna perd un peu plus de 141 dollars, quand la biotech médiane en perd moins de 15.
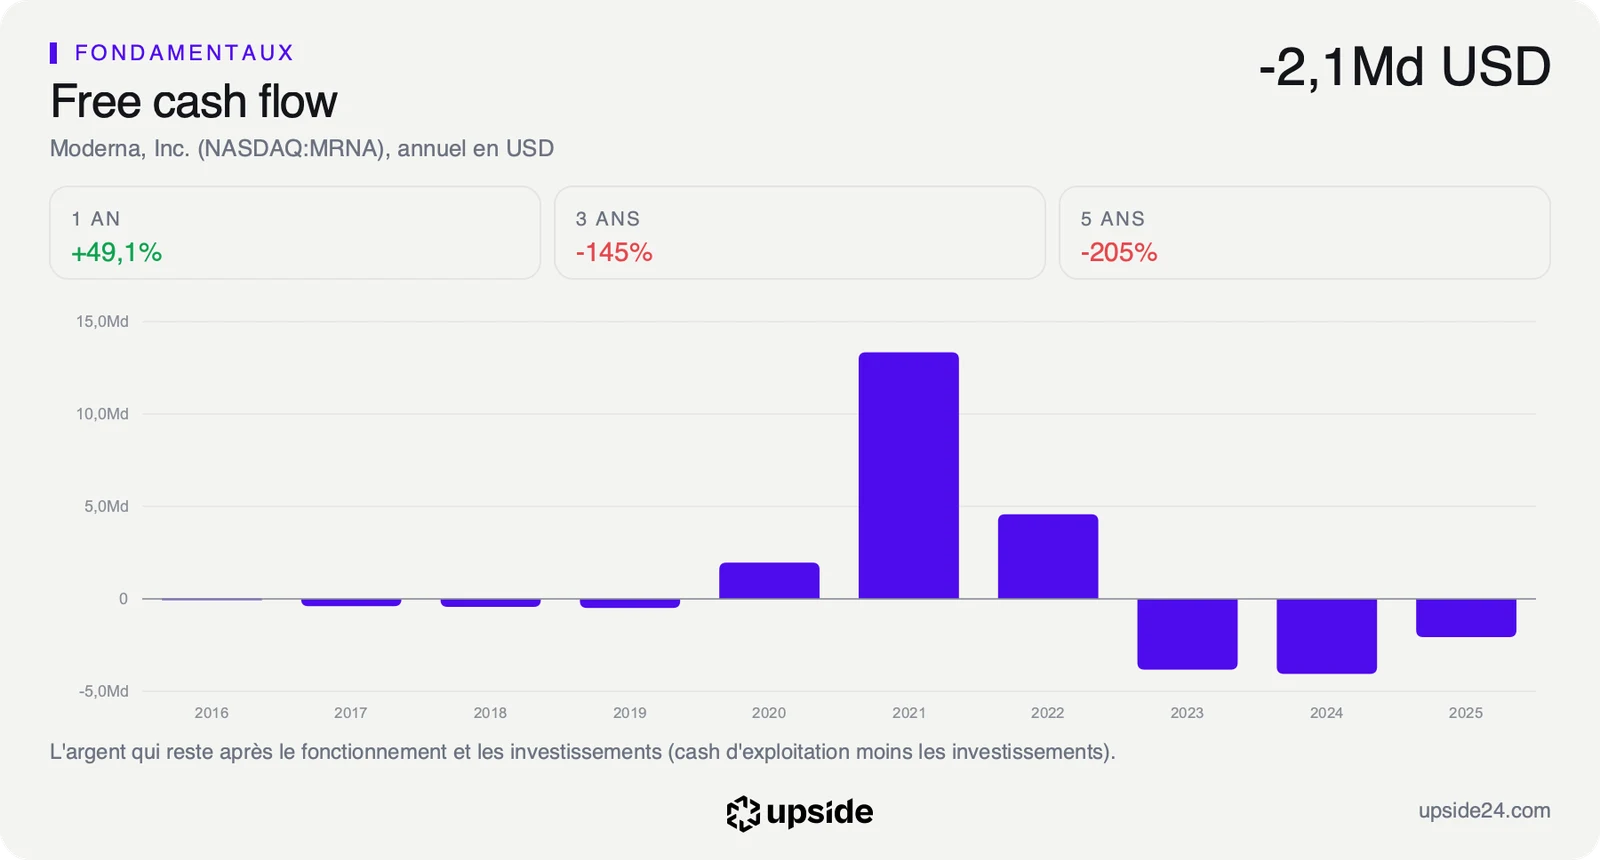
Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, est négatif de 1,24 milliard de dollars sur douze mois. La société n'a donc pas de bénéfice sur lequel calculer un multiple de valorisation : son PER, le cours divisé par le bénéfice par action, est négatif et ne se lit pas, et aucune croissance implicite ne se déduit du prix. Le cours repose sur les ventes que les nouveaux vaccins pourraient apporter dans plusieurs années, pas sur celles d'aujourd'hui.
Le bilan, lui, laisse du temps. Moderna dispose de 5,14 milliards de dollars de trésorerie pour 1,29 milliard de dette. La comparaison avec les 428 sociétés de biotechnologie place chacun de ces chiffres face au reste du secteur.
Ce que le marché en fait déjà
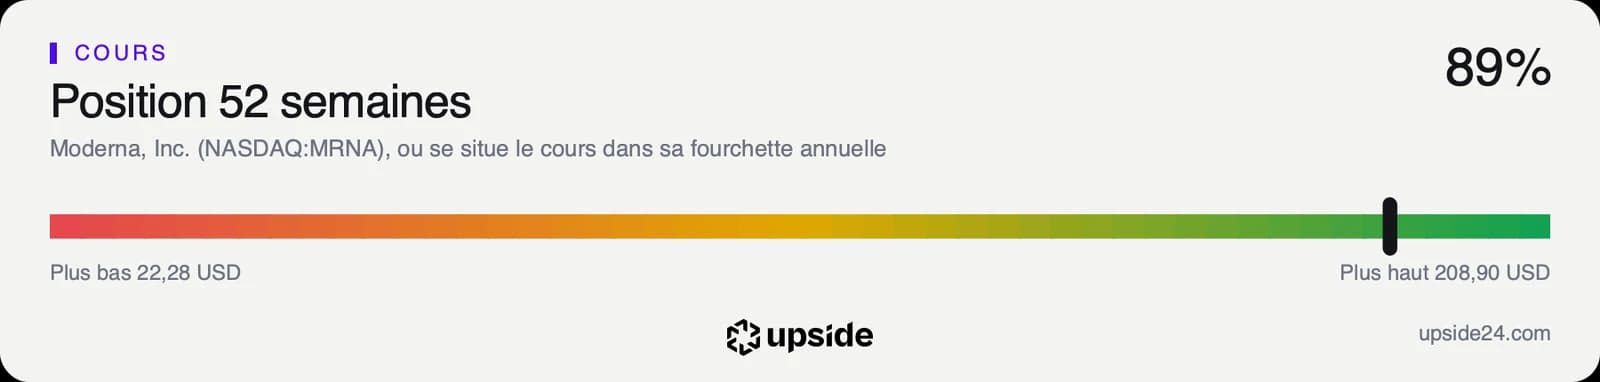
L'action Moderna a clôturé à 188,94 dollars le 1er octobre, en repli de 9,56% sous son plus haut des cinquante-deux dernières semaines, à 208,90 dollars. Sur un an, elle a gagné 623,35%, après un plus bas de 22,28 dollars. Le cours se situe 179,56% au-dessus de sa moyenne des 200 dernières séances, soit près de trois fois cette moyenne. Le RSI sur 14 séances, un indicateur qui mesure la vitesse des dernières variations, ressort à 65,86, juste sous le seuil de 70 que l'analyse technique associe à une hausse excessive.
Les analystes ne suivent pas. Sur les 23 qui couvrent la valeur, la répartition est de 5 positifs, 15 neutres et 3 négatifs. Les 18 qui publient un objectif visent en moyenne environ 121 dollars, soit environ un tiers sous le cours, dans une fourchette de 45 à 170 dollars. Même la cible la plus haute reste sous le cours du 1er octobre.
Pour les prochaines années, le consensus attend environ 2,1 milliards de dollars de ventes en 2026 et 2,4 milliards en 2027, avec une perte d'environ 8,4 dollars par action cette année puis d'environ 4,8 dollars l'an prochain. Les prévisions publiées décrivent donc une société qui reste déficitaire jusqu'en 2027 au moins.
Cet écart entre le cours et le consensus est le point à lire. Les achats des fonds indiciels vont s'ajouter d'ici le 9 octobre à une action déjà au-dessus de toutes les cibles publiées. Une fois ces achats passés, le titre ne comptera plus que sur ses propres nouvelles. Ces achats déplacent des actions d'un vendeur à un acheteur, ils n'ajoutent aucun dollar au chiffre d'affaires.
Le point de bascule
Deux rendez-vous comptent. L'entrée effective dans l'indice, avant l'ouverture du 9 octobre, clôt la période d'achats obligés. Les résultats du troisième trimestre, attendus le 5 novembre selon une date estimée, diront si les ventes et la consommation de trésorerie suivent le rythme prévu. Le free cash flow trimestriel sera le chiffre à suivre : c'est lui qui dit combien de temps la trésorerie tient sans nouvel apport d'argent.
Dans le scénario favorable, Moderna confirmerait un calendrier de mise sur le marché pour intismeran et ses autres candidats contre le cancer, et les analystes relèveraient leurs prévisions de ventes au-delà des 2,4 milliards de dollars attendus en 2027. Le prix commencerait alors à s'appuyer sur des chiffres, et non plus sur un seul essai.
Dans le scénario défavorable, les ventes resteraient autour de 2 milliards de dollars et la trésorerie continuerait de fondre : le consensus attend une sortie d'environ 2,9 milliards de dollars sur l'exercice en cours, face à 5,14 milliards de trésorerie. Sans les acheteurs indiciels, le cours retrouverait l'écart avec les cibles des analystes.
Tant que les prévisions de ventes restent autour de 2,4 milliards de dollars pour 2027, la valeur de 75,43 milliards repose sur un pari que les comptes ne montrent pas. Si le consensus relève ces prévisions à la suite des résultats du 5 novembre, le même prix commence à trouver un appui dans les chiffres.
Les données, en clair
- Nasdaq-100 : l'indice des 100 plus grandes sociétés non financières cotées au Nasdaq. Moderna y entre avant l'ouverture du 9 octobre 2026, à la place de Warner Bros. Discovery. Plus de 200 produits le répliquent, pour plus de 800 milliards de dollars d'encours.
- Capitalisation : la valeur en Bourse de toutes les actions. Moderna : 75,43 milliards de dollars au 1er octobre 2026.
- Chiffre d'affaires : le total des ventes sur une période. Moderna : 2,23 milliards de dollars sur douze mois, 1,94 milliard en 2025 et 19,26 milliards en 2022.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts. Moderna : -141,43% sur douze mois, contre -14,75% pour la médiane des 428 sociétés de biotechnologie.
- Free cash flow : l'argent qui reste à la société une fois ses dépenses courantes et ses investissements payés. Moderna : -1,24 milliard de dollars sur douze mois.
- Trésorerie et dette : l'argent disponible et les sommes empruntées. Moderna : 5,14 milliards de dollars de trésorerie pour 1,29 milliard de dette.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Moderna : environ 121 dollars pour 18 analystes, de 45 à 170 dollars.
- Moyenne des 200 dernières séances : la moyenne du cours de clôture sur environ dix mois de Bourse. Moderna : le cours se situe 179,56% au-dessus.