
GSK (GSK), le laboratoire britannique des vaccins Shingrix et Arexvy, prévoit de supprimer jusqu'à 1 217 postes en Belgique sur deux ans. Mais ses ventes de vaccins progressaient encore de 8% au deuxième trimestre, et le plan relève d'abord d'un programme d'économies lancé en juillet.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Marge, Qualité de la demande |
Un plan d'économies qui arrive en Belgique
Le quotidien belge L'Echo a révélé le 14 octobre que GSK prévoit de supprimer jusqu'à 1 217 postes en Belgique sur les deux prochaines années, une information reprise le 15 octobre au matin par Les Échos. Les coupes visent 482 postes d'employés et 735 postes de cadres, et les ouvriers des usines seraient épargnés.
GSK, c'est le fabricant du Shingrix, le vaccin contre le zona. Le groupe produit aussi l'Arexvy, contre le virus respiratoire syncytial qui touche surtout les personnes âgées. La Belgique est le coeur de ses vaccins, avec l'usine de Wavre, le centre de recherche de Rixensart et le centre logistique de Gembloux.
Le groupe y emploie environ 8 500 personnes, et le plan toucherait donc environ 14% de ses effectifs belges. À l'échelle du groupe, qui compte 66841 salariés, ces postes représentent moins de 2% des effectifs. L'économie attendue de ce seul plan belge n'a pas été chiffrée publiquement.
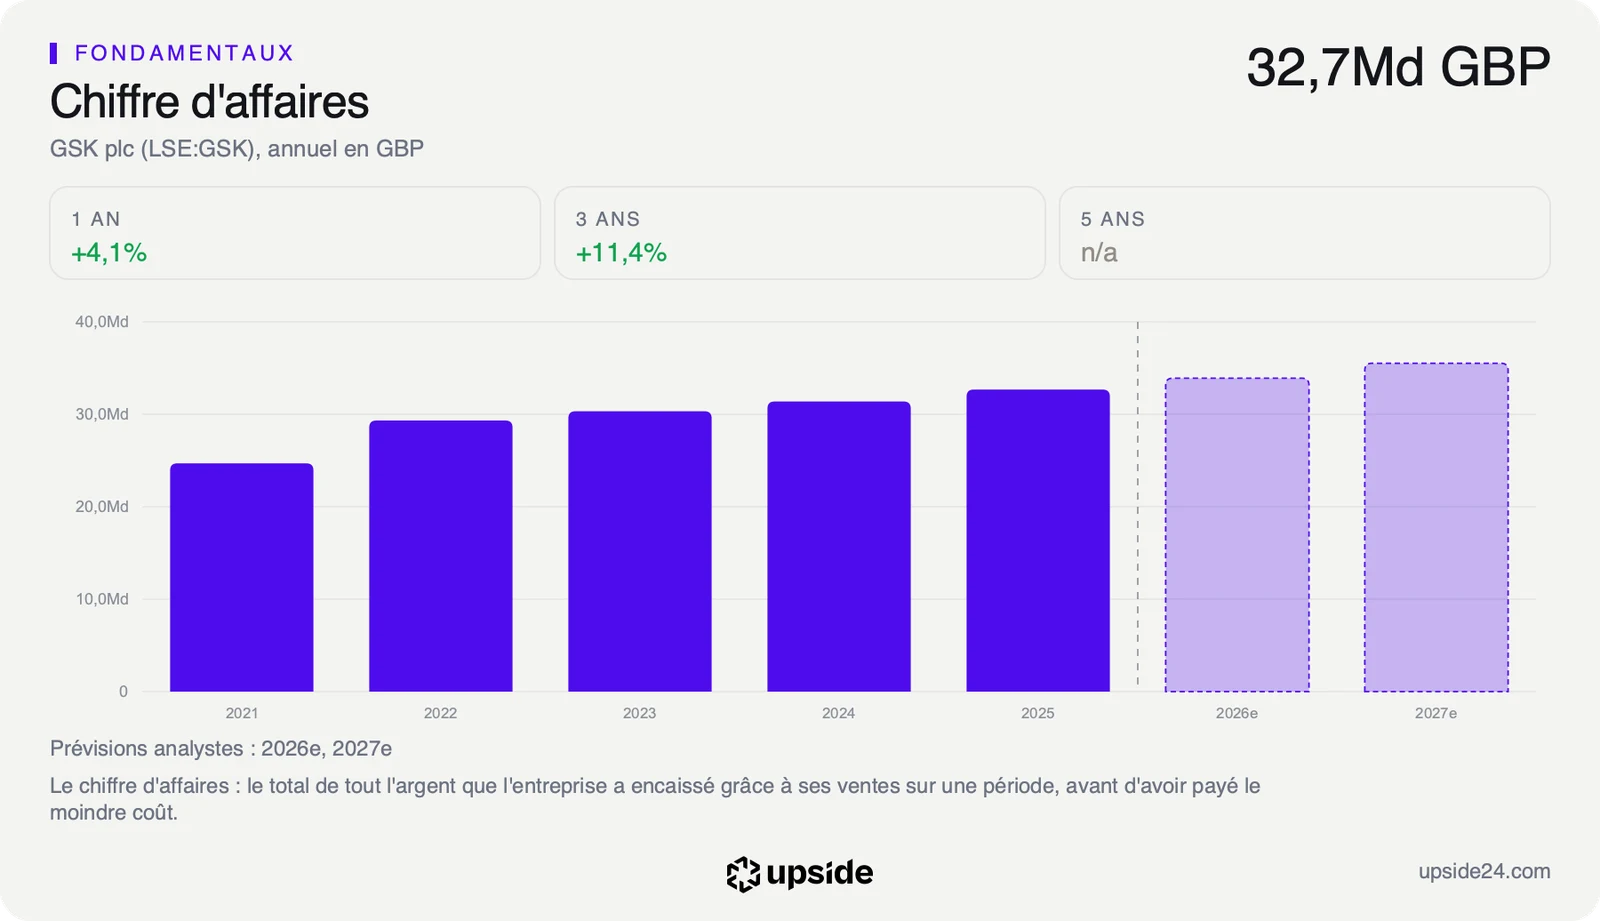
Ces suppressions sont la première traduction concrète du programme « Accelerate Growth », lancé en juillet par le nouveau directeur général Luke Miels. Il vise 1,9 milliard de livres d'économies annuelles d'ici 2029, pour un coût total de 2,4 milliards. Rapportées au chiffre d'affaires de 33,20 milliards de livres sur douze mois, ces économies pèsent environ 6% des ventes.
Les Échos titrent sur des vaccins qui n'ont plus la cote. Les comptes du deuxième trimestre racontent une histoire plus nuancée. Les ventes de vaccins ont progressé de 8% à 2,28 milliards de livres, dont 3 points viennent d'ajustements comptables sur des périodes passées. Le Shingrix n'a gagné que 3%, freiné par une demande plus faible aux États-Unis, et les autres vaccins pour enfants et adultes ont reculé de 8%.
Ce que le prix incorpore déjà
Un plan social agit sur deux lignes à la fois. Il réduit les coûts, donc soutient la marge, et il signale où la direction voit la demande ralentir. Ici, les postes supprimés sont surtout administratifs et d'encadrement, et le groupe dit vouloir réinvestir l'essentiel des économies dans la recherche de nouveaux médicaments et vaccins.
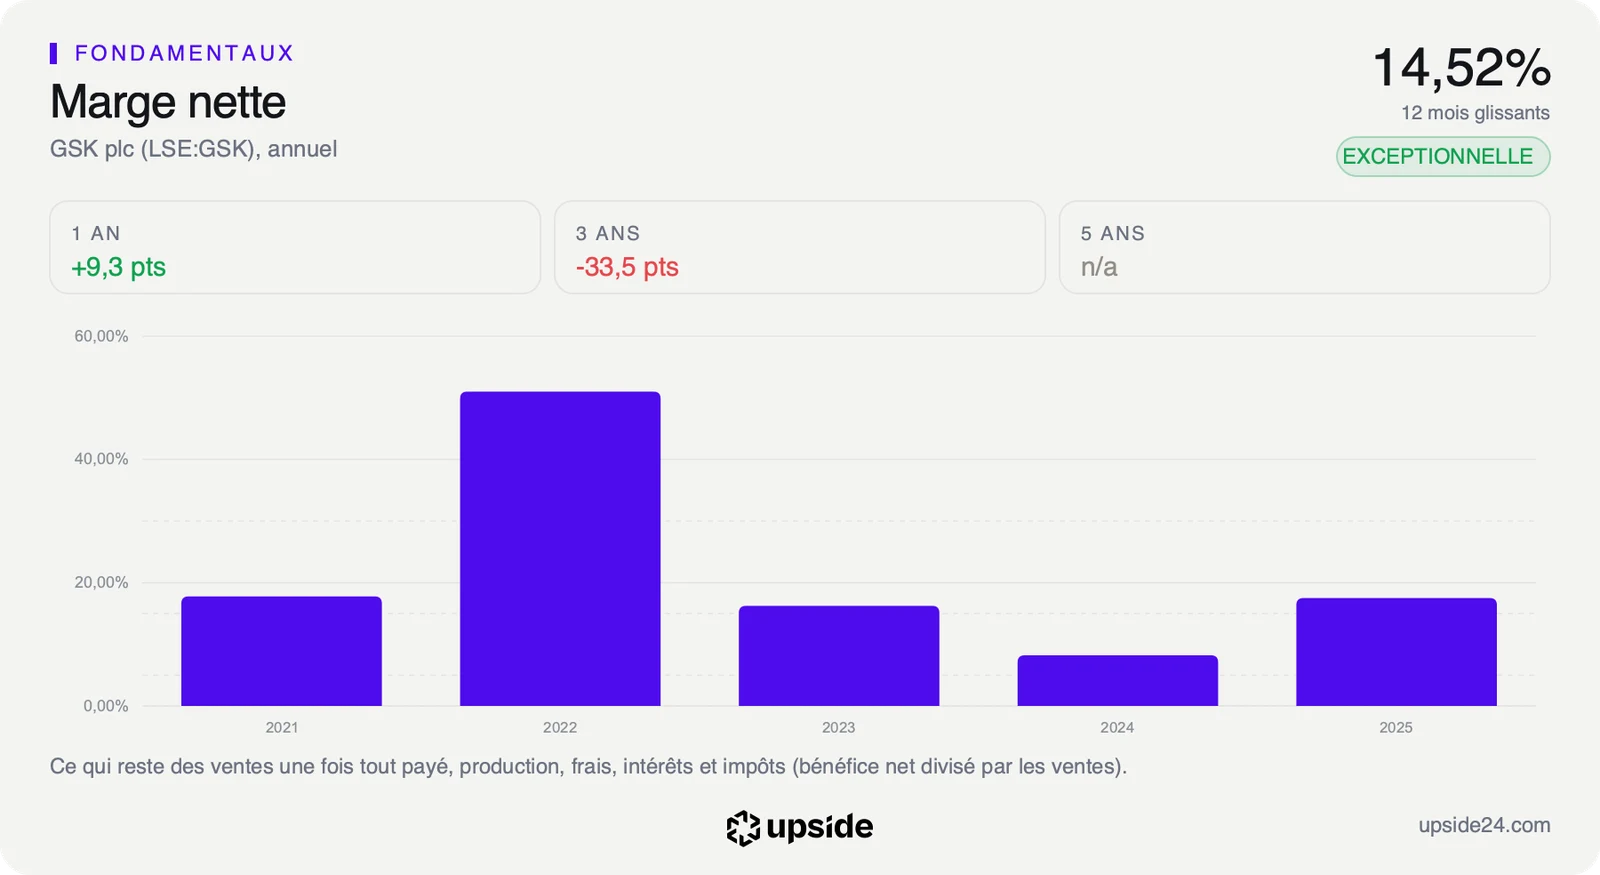
La marge opérationnelle, ce qui reste des ventes une fois la production et les frais payés, atteint 24,96% sur douze mois, contre 11,30% pour la médiane des 514 laboratoires pharmaceutiques de son sous-secteur. GSK garde donc plus du double de ce que garde le laboratoire typique sur chaque livre de chiffre d'affaires.
Au cours de clôture du 14 octobre, à 18,16 livres, l'action se paie 15,39 fois ses bénéfices des douze derniers mois, contre 26,21 fois pour la médiane du sous-secteur. Ce multiple se situe dans les 30% les plus bas de ses cinq dernières années, c'est-à-dire moins cher que 70% du temps depuis 2021.
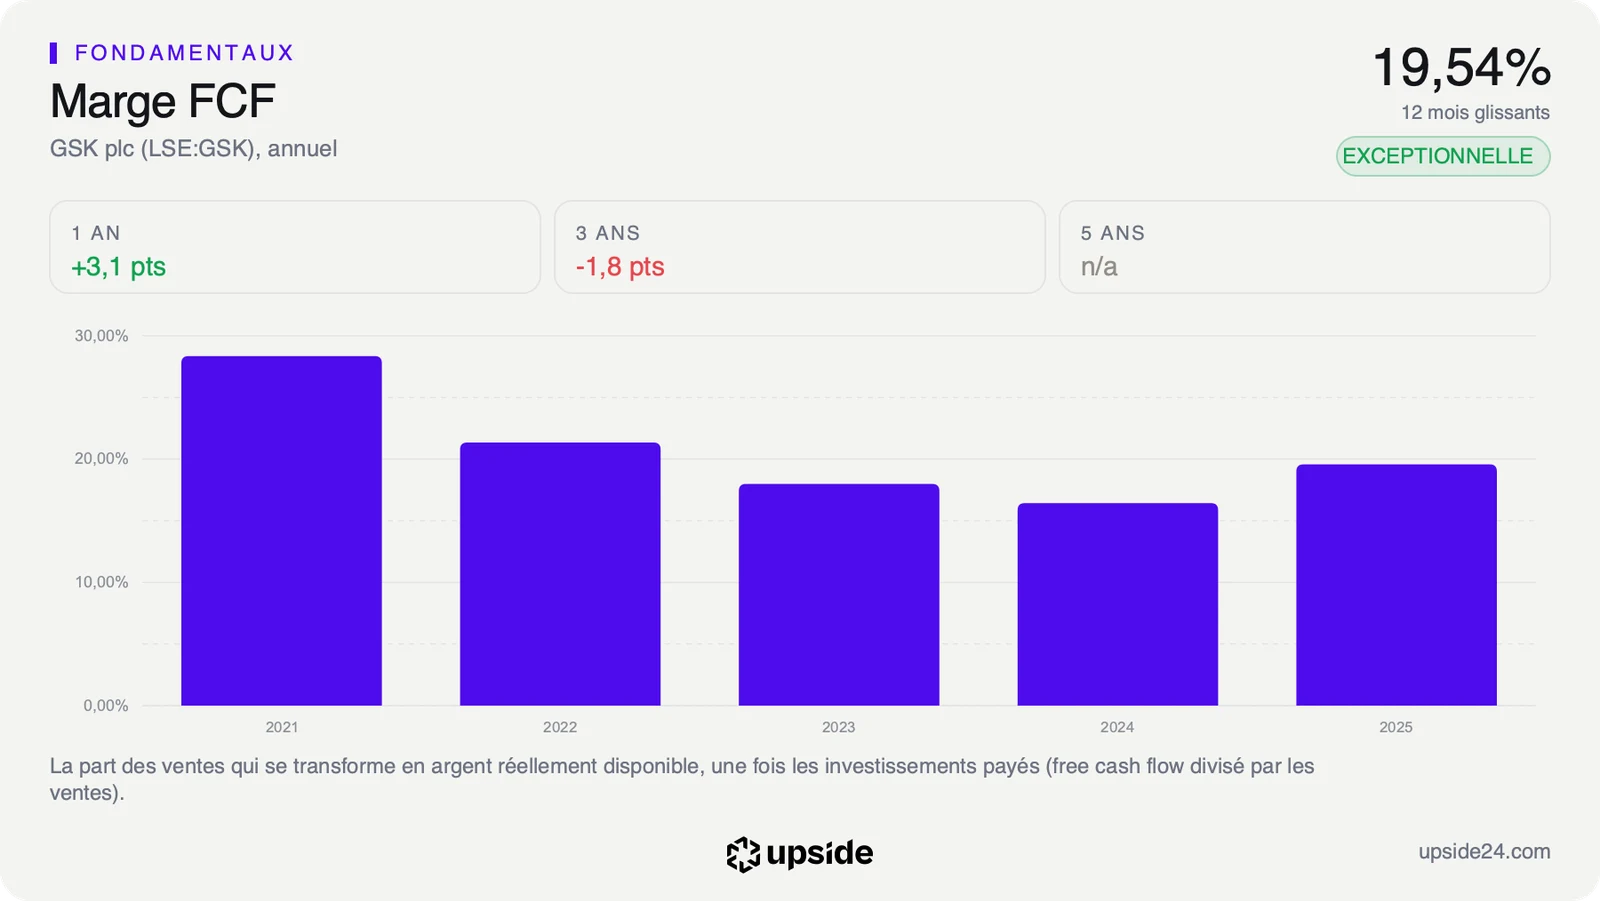
Au cours du 14 octobre, le prix suppose un recul d'environ 3% par an du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, pendant dix ans. Cette prudence a une cause précise. Le dolutégravir, traitement phare du groupe contre le VIH, perdra la protection de ses brevets entre 2028 et 2030.
La direction veut renforcer la marge pendant cette perte de brevet et financer les médicaments qui doivent prendre le relais. Le plan belge rend cette stratégie visible, sans changer ce que le prix suppose déjà pour les dix prochaines années.
Le choix des postes visés dit aussi quelque chose. Supprimer des cadres et des employés de bureau plutôt que des ouvriers préserve la capacité de production des vaccins, ce qui cadre mal avec l'idée d'une demande qui s'effondre. La direction parle d'économies permises par la technologie et l'intelligence artificielle, et par la simplification des fonctions support.
Pour l'investisseur, ce pessimisme du prix a une conséquence simple. Un titre qui suppose déjà un déclin n'a pas besoin d'une forte croissance pour tenir, il lui suffit que le déclin soit moins marqué que prévu. C'est l'inverse d'une valeur chère, où la moindre déception se paie au prix fort. La comparaison de GSK avec les 514 laboratoires de son sous-secteur montre sur quelles dimensions se joue cet écart de prix.
Ce que le marché en fait déjà
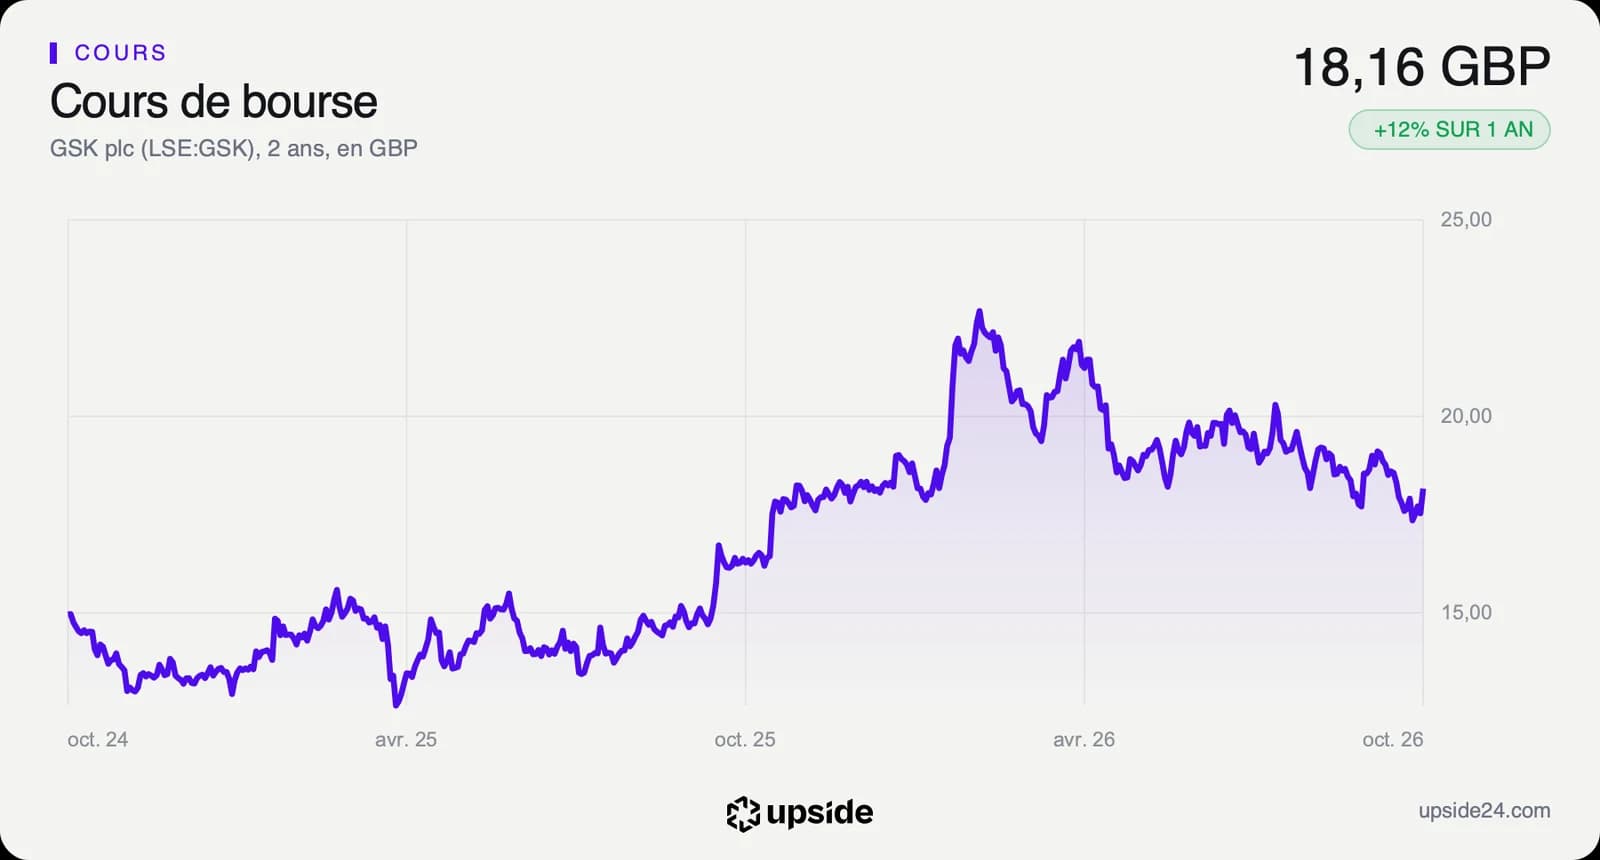
L'action GSK a clôturé à 18,16 livres mardi 14 octobre à Londres, en hausse de 3,59% sur la veille, le jour même où L'Echo révélait le plan belge. Elle évolue 20,42% sous son plus haut des douze derniers mois, atteint en février à 22,82 livres.
Depuis le 1er janvier, le titre est presque stable avec 0,66% de baisse, après être monté jusqu'à 22,68 livres en clôture le 18 février. L'essentiel de la hausse du début d'année a donc été rendu depuis, avant même l'annonce belge.
Sur un an, le titre a tout de même gagné 11,55%, quand la médiane de son sous-secteur a reculé de 8,85%. Le cours se situe en revanche 6,92% sous sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse, signe d'une tendance récente orientée à la baisse.
Sur les 9 analystes seulement qui suivent la valeur, 4 sont positifs, 4 neutres et 1 négatif. Aucun objectif de cours moyen n'est disponible dans les données de consensus.
Le rendement compte beaucoup dans l'intérêt des investisseurs pour le titre. Le dividende rapporte 3,74% par an au cours actuel, et l'argent disponible dégagé par le groupe représente 9,24% de sa valeur en Bourse, contre 3,03% pour la médiane du sous-secteur. Pour 100 livres investies, GSK dégage donc un peu plus de 9 livres de trésorerie par an.
Le dividende trimestriel est passé de 0,16 livre il y a un an à 0,17 livre pour le dernier versement, payé le 8 octobre. La publication de juillet comportait aussi une dépréciation de 1,3 milliard de livres sur le camlipixant, un candidat médicament contre la toux chronique abandonné après ses essais de phase III.
Le titre réagit davantage aux prochains chiffres, attendus fin octobre, qu'à un plan déjà annoncé dans ses grandes lignes en juillet. Les investisseurs connaissaient le montant des économies visées, il leur manquait seulement leur traduction site par site.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, le 28 octobre 2026. GSK vise pour l'année une hausse de 3% à 5% de son chiffre d'affaires, dans la moitié haute de la fourchette, et de 7% à 9% de son bénéfice par action courant. Les ventes de vaccins et le rythme du Shingrix aux États-Unis seront les chiffres à suivre, tout comme le coût des premières mesures du programme d'économies, attendu surtout en 2026 et 2027.
Tant que le groupe confirme ces prévisions le 28 octobre et que la marge opérationnelle reste proche des 24,96% actuels, le multiple de 15,39 fois reste celui d'un laboratoire rentable que le marché paie avec prudence. Les économies du programme viendraient alors épaissir la marge pendant la perte de brevet du traitement contre le VIH.
Si les ventes de vaccins se retournent ou si la prévision annuelle est abaissée, le plan belge apparaîtrait comme le premier signe d'une demande qui faiblit. Le recul de 3% par an des flux que suppose déjà le cours deviendrait alors un scénario crédible, et non plus une simple prudence.