
Moderna (MRNA), le laboratoire des vaccins à ARN messager, mène le classement 2026 des actions américaines de Futurum Equities avec un cours multiplié par 7,4. Mais sa hausse repose sur un seul essai clinique, quand douze de ses poursuivants vendent aux centres de données.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Un palmarès tiré par les centres de données
Futurum Equities, un compte d'analyse boursière suivi sur X, a publié le 18 octobre les quinze meilleures performances de l'année à la Bourse américaine. Les hausses sont mesurées depuis la clôture du 31 décembre 2025. Recalculées sur les cours de clôture du vendredi 16 octobre, les quinze se vérifient au point près. Le classement ne précise pas l'univers de valeurs retenu, ni le seuil de taille appliqué.
Moderna arrive en tête à +639% devant le fabricant de mémoire flash Sandisk, à +447%. Twist Bioscience, spécialiste de l'ADN de synthèse, complète le podium à +319%. Micron, le fabricant de mémoire vive, prend la sixième place à +208%.
| Rang | Société | Hausse depuis le 1er janvier | Activité |
|---|---|---|---|
| 1 | Moderna (MRNA) | +639% | vaccins et traitements à ARN messager |
| 2 | Sandisk (SNDK) | +447% | mémoire flash et stockage |
| 3 | Twist Bioscience (TWST) | +319% | ADN de synthèse |
| 4 | Dell Technologies (DELL) | +259% | serveurs et ordinateurs |
| 5 | AXT (AXTI) | +215% | matériaux pour semi-conducteurs |
| 6 | Micron (MU) | +208% | mémoire vive et stockage |
| 7 | Aehr Test Systems (AEHR) | +200% | machines de test de puces |
| 8 | Penguin Solutions (PENG) | +192% | calcul intensif et mémoire |
| 9 | Marvell (MRVL) | +168% | puces pour les réseaux de données |
| 10 | Bloom Energy (BE) | +155% | électricité produite sur site |
| 11 | AMD (AMD) | +147% | processeurs et puces d'IA |
| 12 | Intel (INTC) | +143% | processeurs |
| 13 | Lumentum (LITE) | +124% | lasers et composants optiques |
| 14 | Oscar Health (OSCR) | +122% | assurance santé |
| 15 | Applied Optoelectronics (AAOI) | +117% | modules optiques pour réseaux |
Douze des quinze valeurs fournissent les centres de données qui font tourner l'intelligence artificielle, de la mémoire aux processeurs et jusqu'aux composants optiques. Bloom Energy y entre par l'électricité, puisque ses piles à combustible alimentent notamment des centres de données. Moderna, Twist Bioscience et Oscar Health sont les trois exceptions, toutes dans la santé. Twist vend de l'ADN fabriqué en laboratoire aux chercheurs et aux industriels. Oscar Health vend des contrats d'assurance santé aux particuliers et aux petites entreprises américaines.
Moderna, c'est le fabricant du Spikevax, son vaccin contre le Covid-19, qui applique désormais l'ARN messager aux cancers. Sa hausse de l'année a un déclencheur unique, l'essai de phase 3 contre le mélanome annoncé le 19 août avec Merck, détaillé dans l'analyse du 12 octobre.
Un traitement pas encore vendu, déjà dans le prix
Les valeurs des centres de données vendent un produit que leurs clients achètent déjà. Moderna vend encore surtout des vaccins respiratoires, et son traitement contre le mélanome n'est autorisé nulle part. Le classement range donc côte à côte des sociétés qui facturent déjà leurs produits et une société dont le produit le plus attendu n'est pas encore en vente.
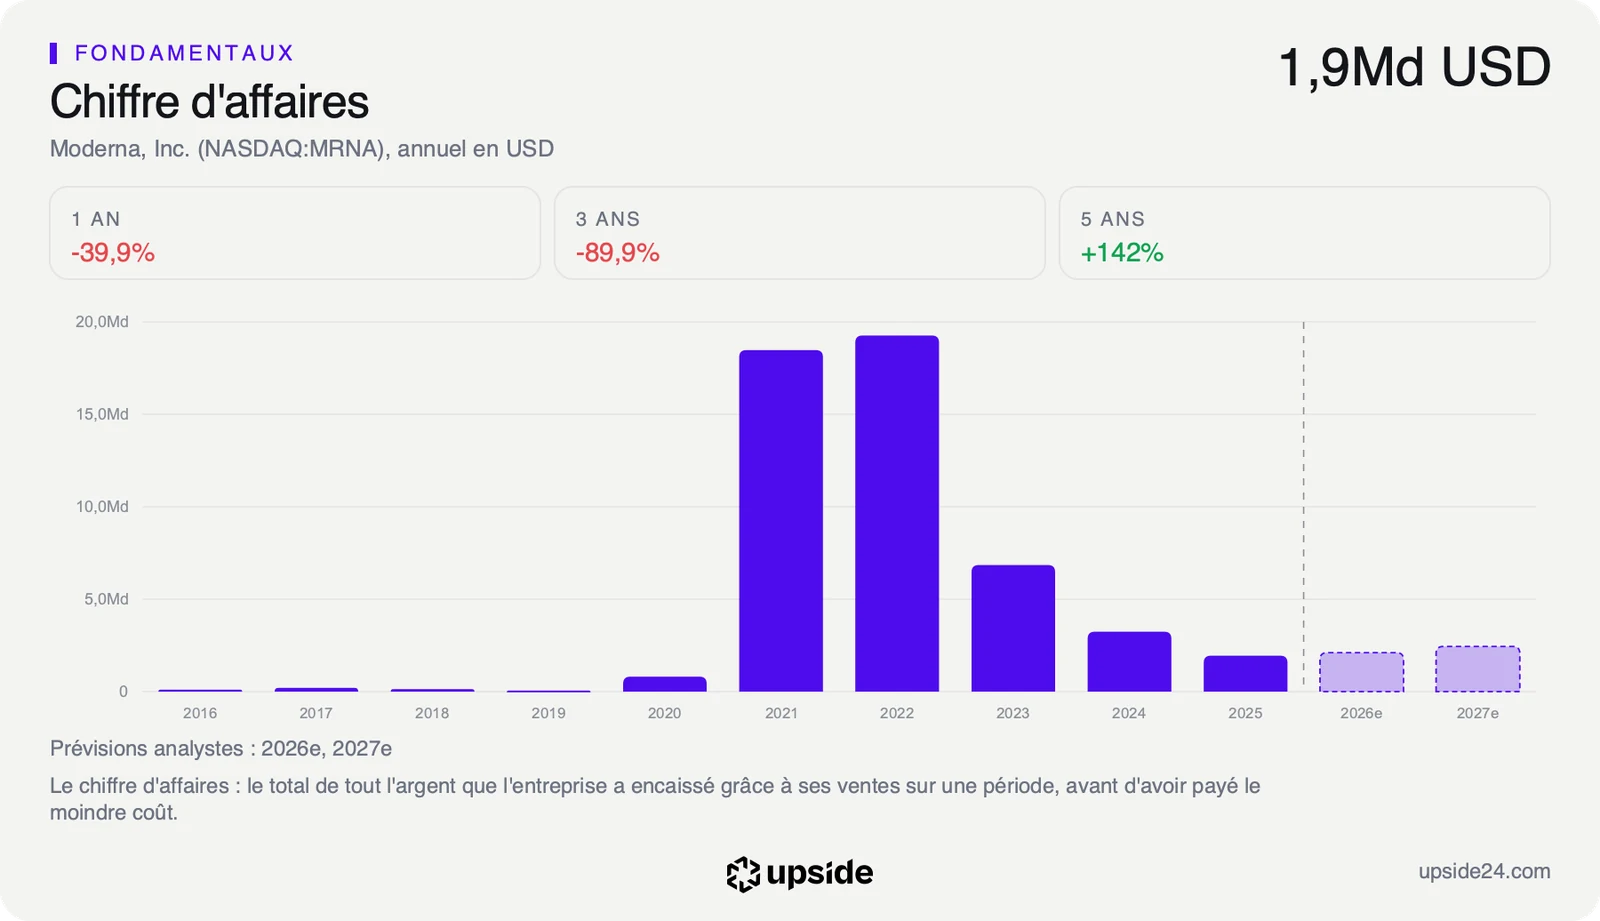
Les ventes de Moderna sur douze mois atteignent 2,23 milliards de dollars, en recul de 89,83% sur trois exercices depuis le pic des campagnes de vaccination. À 87,04 milliards de dollars de valeur en Bourse, l'action se paie environ 39 fois ses ventes annuelles, soit 39 dollars de capitalisation pour chaque dollar de chiffre d'affaires.
La marge brute, ce qui reste des ventes une fois payée la fabrication des produits, ressort à 12,57%, soit moins de 13 dollars gardés sur 100 dollars de ventes. La médiane des 408 sociétés de biotechnologie de son sous-secteur atteint 72,71%, près de six fois plus.
Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, est négatif de 1,24 milliard de dollars sur douze mois. Faute de flux positif, le cours ne se rattache à aucune croissance implicite. Le multiple de bénéfice est négatif lui aussi, puisque la société perd de l'argent.
Le rapport entre la valeur en Bourse et les ventes reste donc le seul repère. Il mesure un pari sur des ventes de traitements contre le cancer que les comptes ne montrent pas encore. La comparaison avec les 408 sociétés de biotechnologie place chacun de ces ratios face au reste du secteur.
Une première place qui vacille
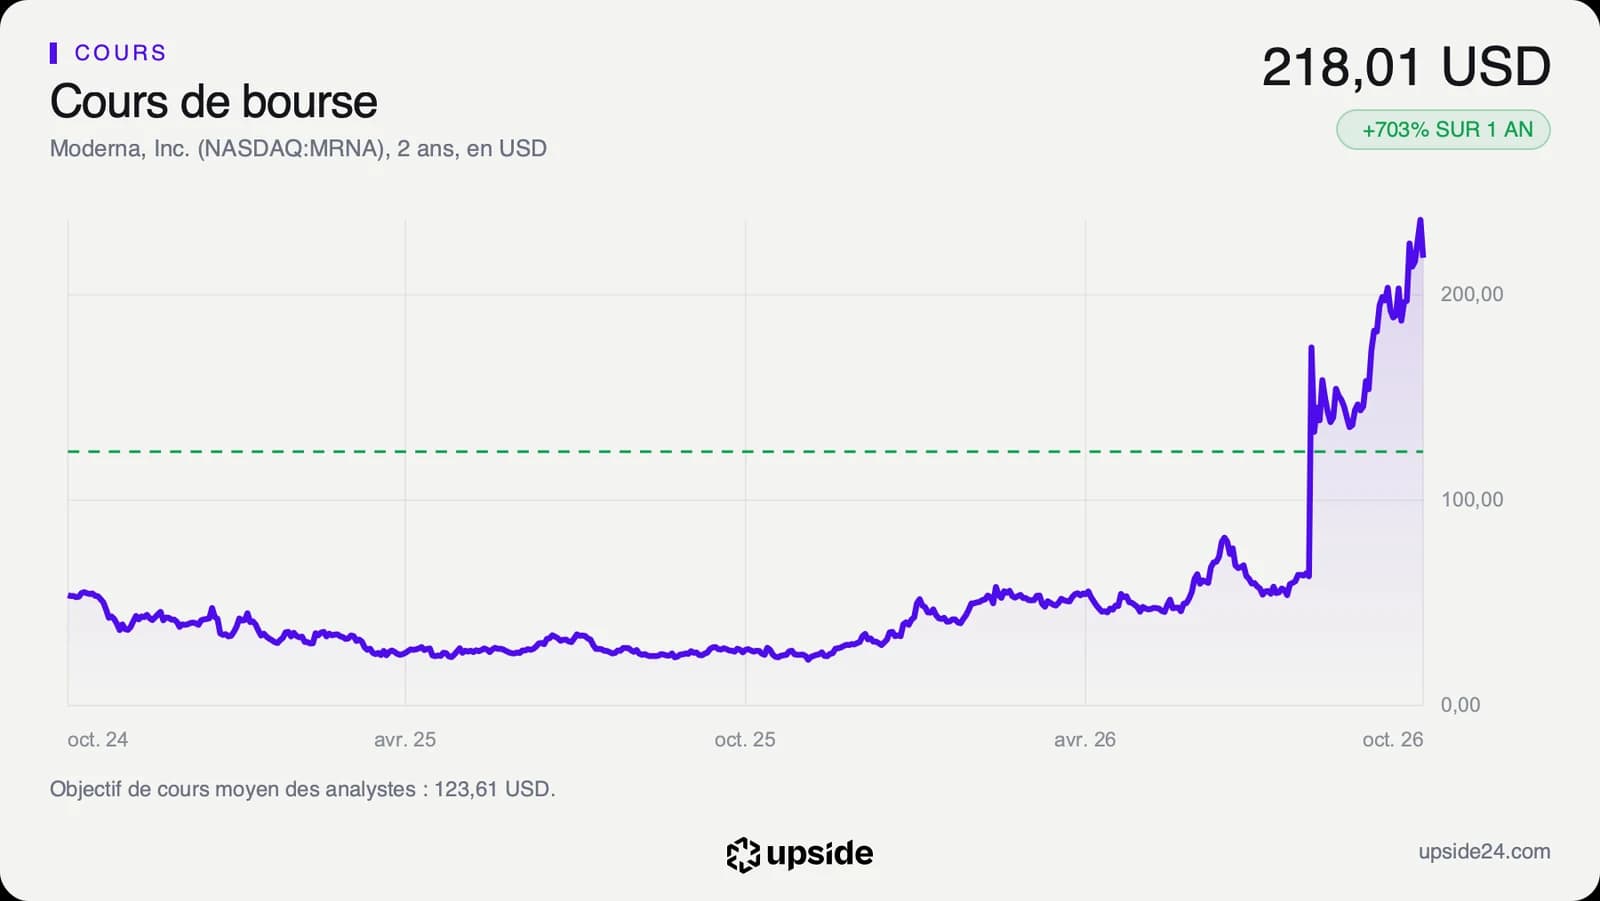
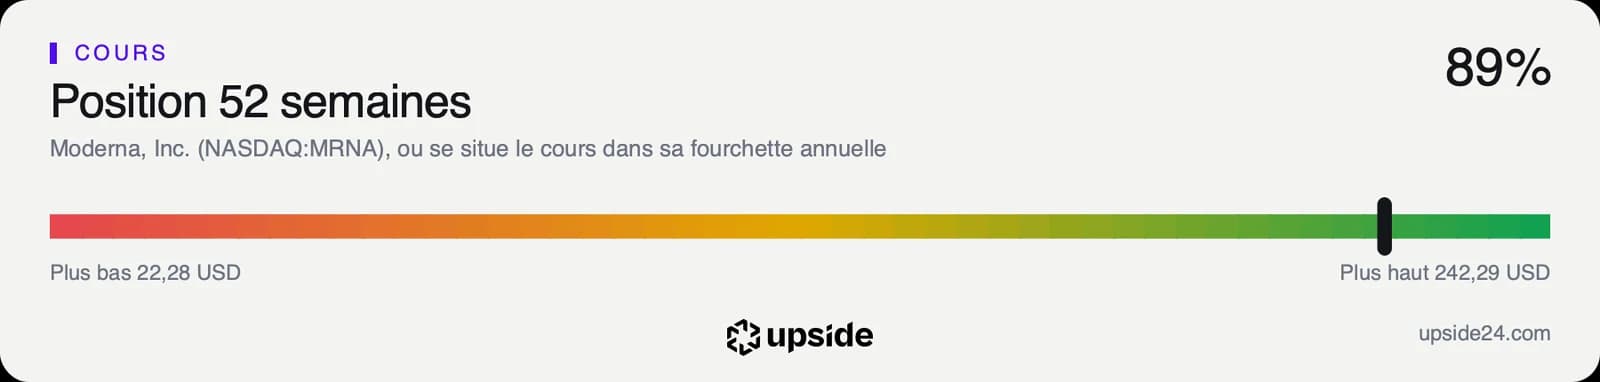
L'action Moderna a clôturé à 218,01 dollars le vendredi 16 octobre, après une séance à -7,82%. La veille, elle valait encore 236,50 dollars. Le cours se situe 10,02% sous son plus haut des cinquante-deux dernières semaines, 242,29 dollars, et très loin de son plus bas de 22,28 dollars.
La première place reste nette, avec 192 points d'avance sur Sandisk. Le cours était pourtant multiplié par 7,6 au 9 octobre, contre 7,4 une semaine plus tard. Seeking Alpha a relié la baisse de vendredi à un débat sur la valorisation, à huit jours des données de l'essai.
Le cours évolue 181,69% au-dessus de sa moyenne des 200 dernières séances, soit près de trois fois cette moyenne. Le RSI sur 14 séances, un indicateur de vitesse des dernières variations, est redescendu à 61,68. Il se situe désormais sous le seuil de 70 que l'analyse technique associe à une hausse excessive.
Sur les 23 analystes qui suivent la valeur, 5 sont positifs, 14 neutres et 4 négatifs. Les 18 qui publient un objectif visent en moyenne environ 124 dollars, soit environ 43% sous le cours. La cible la plus haute, 200 dollars, reste elle aussi inférieure au cours de clôture. Goldman Sachs a maintenu son opinion neutre le 15 octobre.
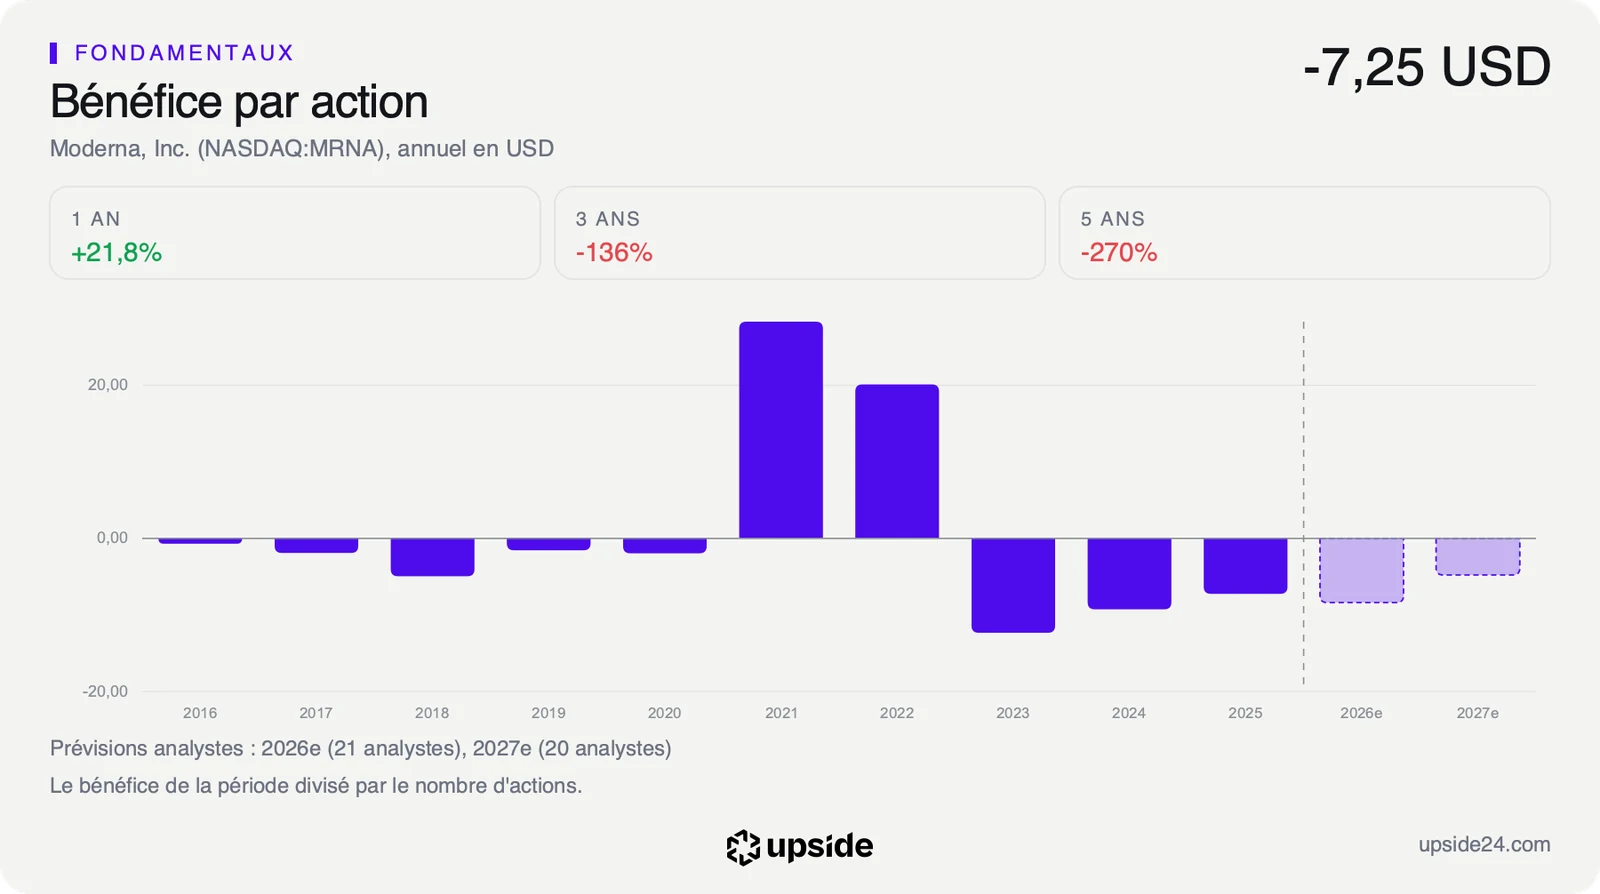
Le classement mesure la vitesse de la hausse, les prévisions mesurent ce qu'elle doit rapporter. La perte par action attendue cette année est passée d'environ 8,7 à 8,4 dollars en trois mois, une révision minime face à un cours multiplié par 7,4.
Le point de bascule
Le premier rendez-vous tombe le samedi 24 octobre à 16h30, heure de Paris, au congrès de l'ESMO, la société européenne d'oncologie médicale. Les données complètes de l'essai y seront présentées, avec l'ampleur de la baisse du risque de récidive face à l'immunothérapie Keytruda seule. Les résultats du troisième trimestre suivront le 6 novembre. D'ici là, Moderna dispose de 5,14 milliards de dollars de trésorerie, quand les analystes attendent environ 2,9 milliards de dollars de free cash flow négatif sur l'exercice.
Tant que les analystes prévoient environ 2,4 milliards de dollars de ventes pour 2027 et une perte d'environ 4,8 dollars par action, la première place de Moderna repose sur le cours seul. Les douze valeurs de l'IA qui la suivent s'appuient, elles, sur des produits déjà facturés.
Si les données du 24 octobre conduisent les analystes à intégrer des ventes de traitements contre le cancer dans leurs prévisions, la hausse de 2026 commence à trouver un appui dans les comptes. Un écart modeste face à Keytruda seule laisserait au contraire un cours à 218,01 dollars sans soutien, au-dessus de la cible la plus haute du consensus.