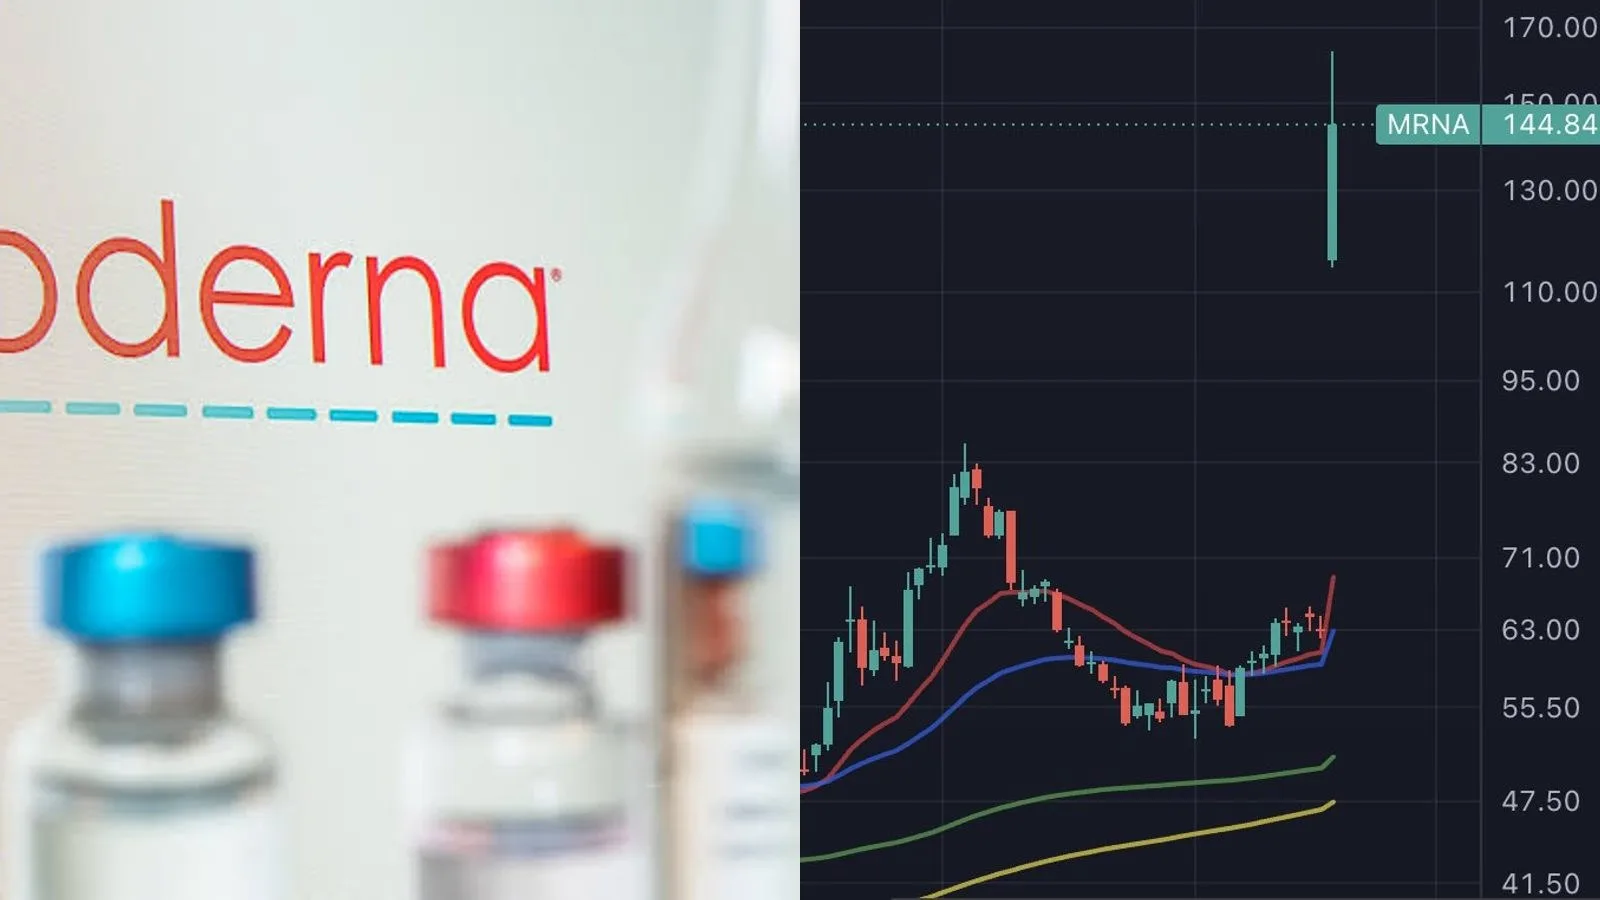

Moderna (MRNA), le laboratoire américain des vaccins à ARN messager, a vu son action multipliée par 7,6 depuis le 1er janvier, dont 14,21% sur la seule séance du 9 octobre. Mais cette hausse repose sur un essai contre le mélanome dont aucun chiffre d'efficacité n'a encore été publié.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, Diversification hors Covid |
Un essai, puis trois nouvelles le même jour
Moderna, c'est le laboratoire du Spikevax, l'un des vaccins à ARN messager contre le Covid-19, qui applique désormais la même technologie aux cancers. Le 19 août, Merck et Moderna ont annoncé que l'essai de phase 3 INTerpath-001 avait atteint son objectif principal. L'essai a suivi 1 137 patients opérés d'un mélanome à haut risque, de stade IIB à IV. Les deux tiers ont reçu intismeran avec l'immunothérapie Keytruda de Merck, les autres Keytruda seul.
Intismeran n'est pas un vaccin au sens habituel. Il est fabriqué pour chaque patient à partir de sa propre tumeur, et chaque dose code jusqu'à 34 cibles propres à ce cancer. Selon le communiqué, l'association retarde de façon significative la récidive et l'apparition de métastases à distance, sans nouveau signal de tolérance. Ce jour-là, l'action a bondi de 176,97%, de 62,96 à 174,38 dollars.
La limite de la source tient en une phrase. Le communiqué ne donne aucun chiffre : ni l'ampleur de la baisse du risque de récidive, ni la survie globale, que l'essai continue de mesurer. Les données complètes seront présentées le 24 octobre à Madrid, au congrès de l'ESMO, la société européenne d'oncologie médicale.
Trois nouvelles sont ensuite tombées le 9 octobre. Le New York Times a révélé qu'Anthony Letai, directeur du National Cancer Institute, porte un programme public-privé des NIH, les instituts de santé publique américains, pour accélérer les vaccins contre le cancer. Il doit démarrer en décembre et visera d'abord les cancers du pancréas, du foie et colorectal, ainsi qu'une partie des tumeurs de l'enfant. Le même jour, Moderna est entrée dans le Nasdaq-100 à la place de Warner Bros. Discovery, une entrée détaillée dans l'analyse du 2 octobre. Bank of America a enfin relevé son objectif de 170 à 200 dollars, tout en restant neutre. Le titre a pris 14,21% sur la séance et 18,41% sur la semaine.
Ce que le prix incorpore déjà
Un essai réussi agit sur une seule ligne, la croissance de long terme, et de façon binaire. Tant que le traitement n'est pas autorisé, il ne produit aucune vente. La hausse de 2026 achète donc des revenus futurs, pas des revenus présents.
Binaire veut dire que l'issue se joue en tout ou rien. Un essai qui confirme son avantage ouvre un dossier d'autorisation, puis un marché. Un essai dont l'avantage se révèle mince laisse un traitement coûteux à produire, puisque chaque dose est fabriquée pour un seul patient, et difficile à imposer face à Keytruda seul. Entre ces deux issues, il n'existe pas de demi-succès qui se lirait dans les comptes du trimestre suivant. Et même dans le cas favorable, plusieurs étapes séparent un résultat d'essai d'une première vente, de l'examen du dossier par les autorités de santé à la mise en place d'une production patient par patient.
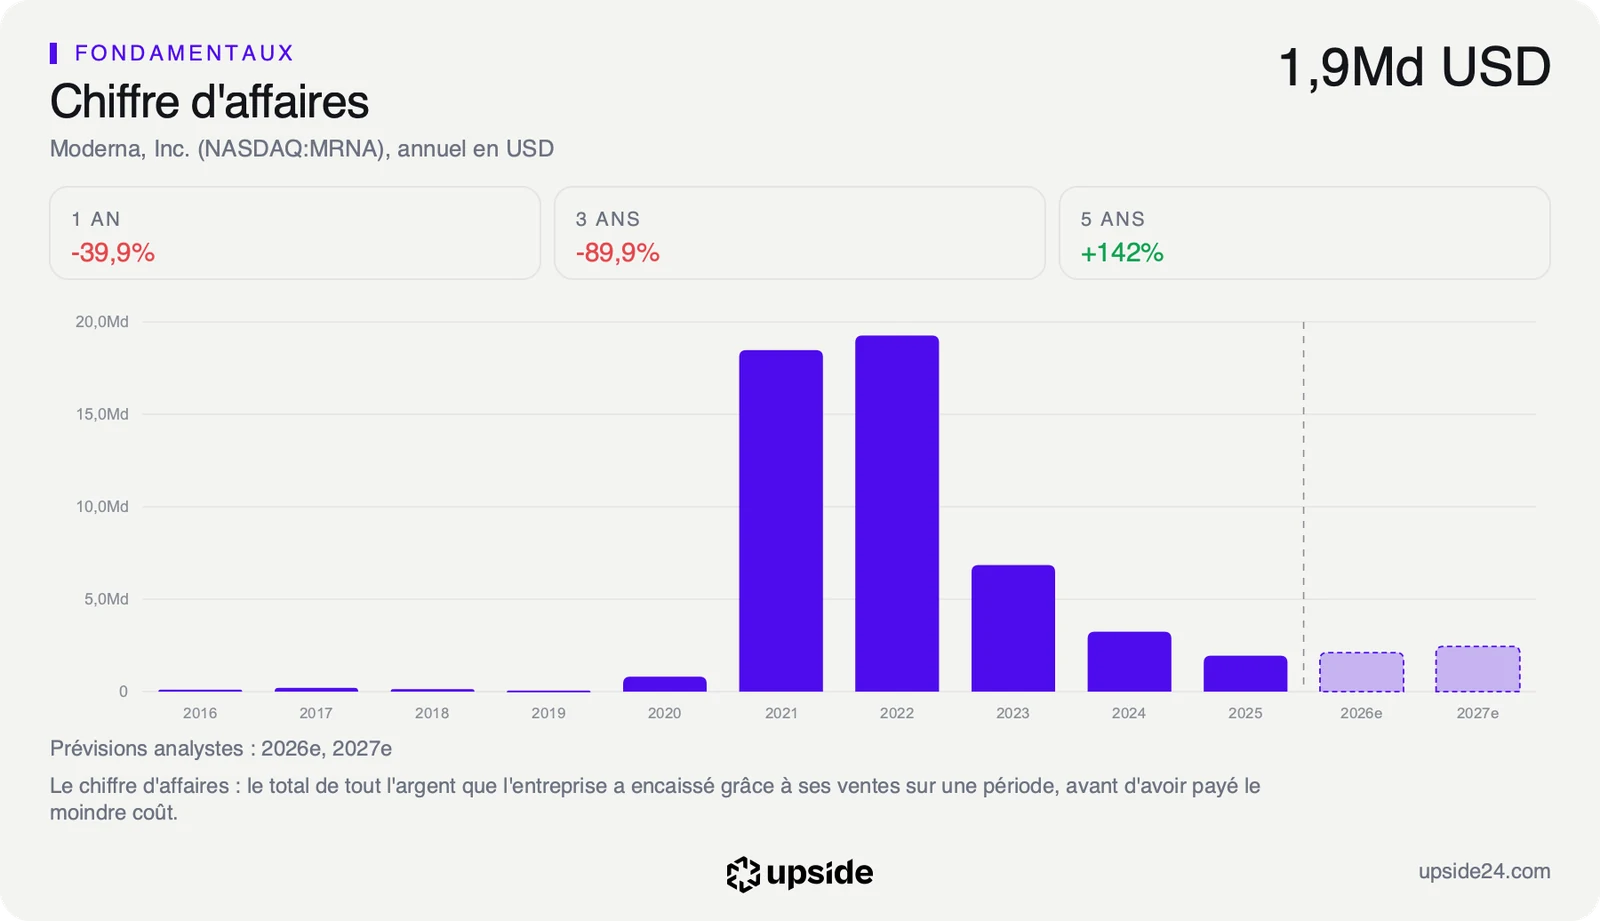
Les revenus présents tiennent en un chiffre. Le chiffre d'affaires sur douze mois atteint 2,23 milliards de dollars, en recul de 89,83% sur trois exercices depuis le pic des campagnes de vaccination contre le Covid-19. Les vaccins respiratoires qui font vivre la société vendent près de dix fois moins qu'au sommet.
La rentabilité dit la même chose. Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, ressort à -34,83%, contre -15,46% pour la médiane des 421 sociétés de biotechnologie du sous-secteur. Pour 100 dollars engagés, Moderna en perd près de 35, plus de deux fois plus que la biotech médiane, qui perd elle aussi de l'argent.
Le prix ne se rattache à aucun flux actuel. Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, est négatif. Aucune croissance implicite ne se déduit donc du cours, et le multiple de bénéfice est négatif lui aussi. Le seul repère est le rapport entre la valeur en Bourse et les ventes. À 89,83 milliards de dollars, la capitalisation représente environ 40 fois le chiffre d'affaires annuel, contre près de 34 fois le 1er octobre.
Ce rapport ne mesure pas une cherté au sens habituel, il mesure un pari. Le marché paie aujourd'hui pour des ventes de traitements contre le cancer qui n'existent pas encore, et dont le premier dossier d'autorisation dépend de chiffres que personne n'a vus. La comparaison avec les 421 sociétés de biotechnologie place chacun de ces ratios face au reste du secteur.
Ce que le marché en fait déjà
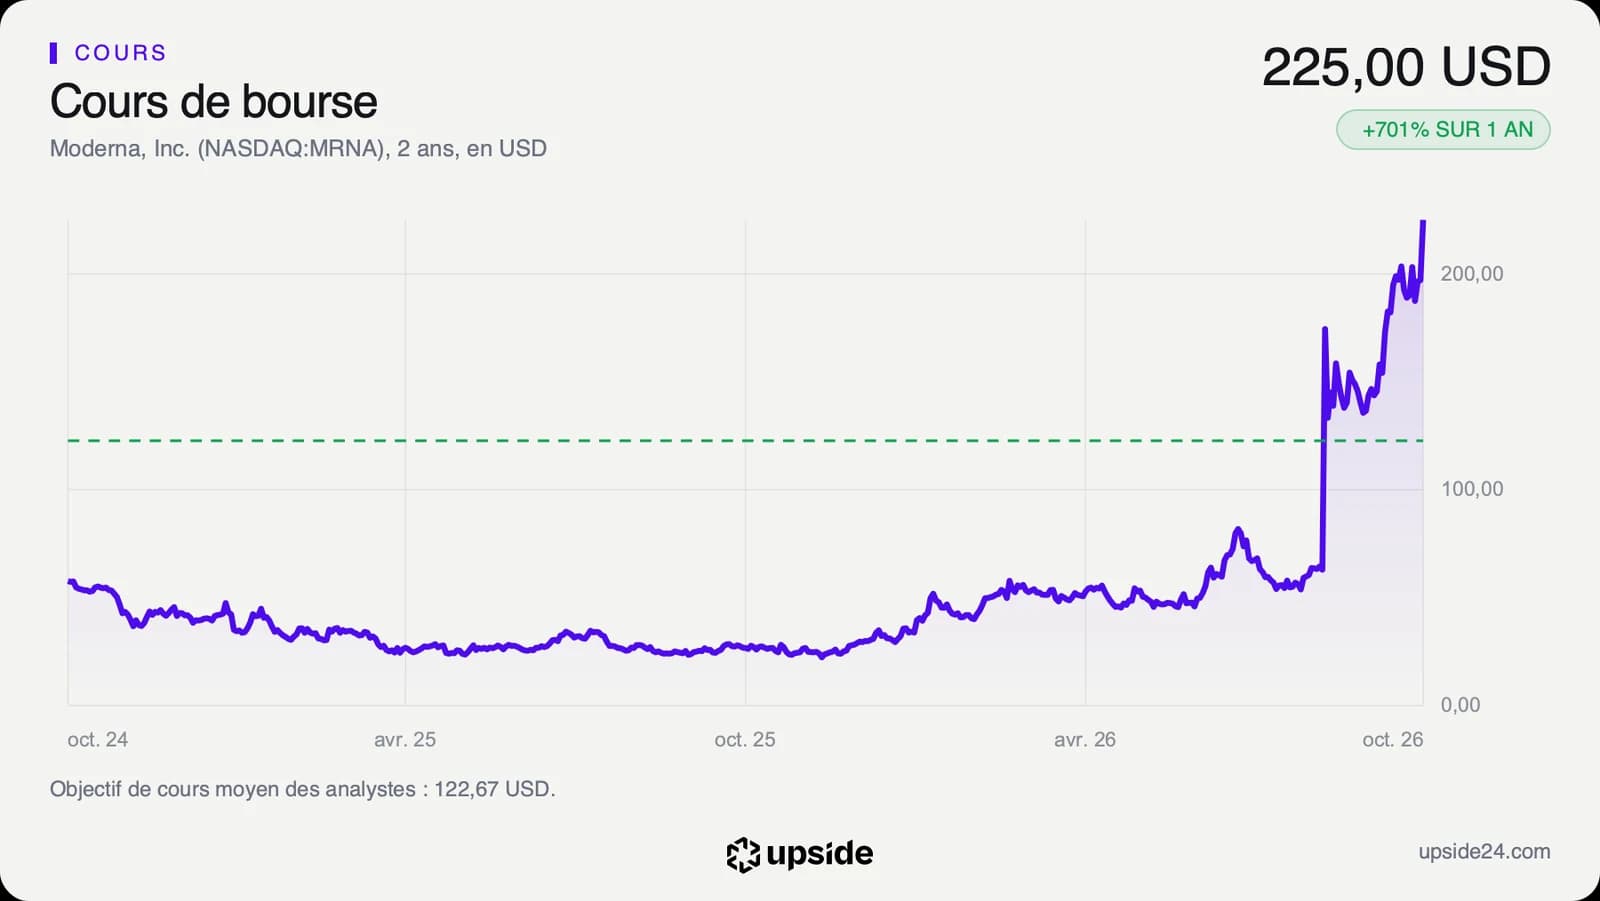
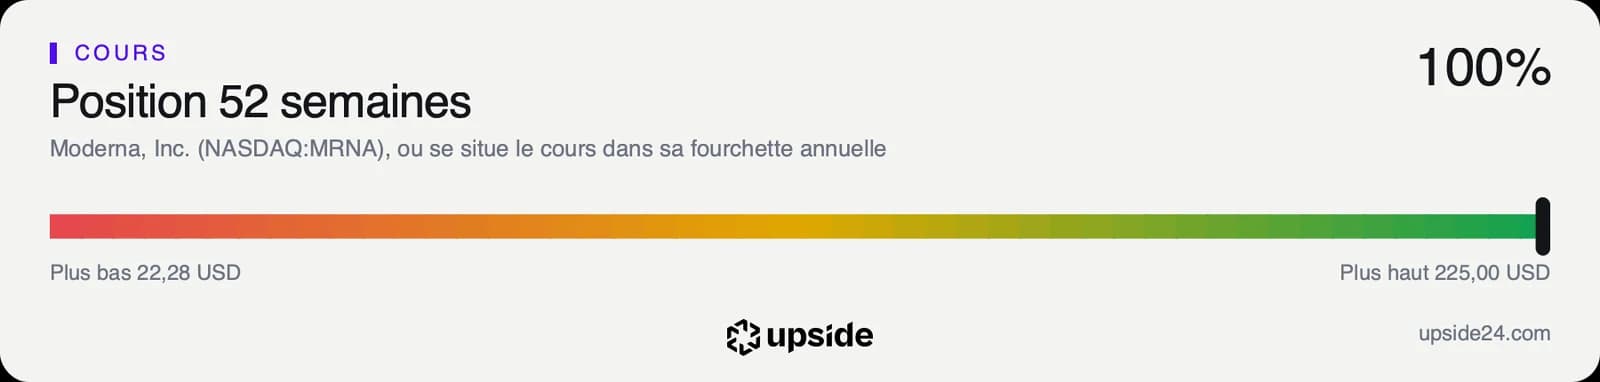
L'action Moderna a clôturé à 225 dollars le vendredi 9 octobre, son plus haut des cinquante-deux dernières semaines, contre un plus bas de 22,28 dollars. Le cours se situe 209,79% au-dessus de sa moyenne des 200 dernières séances, soit environ trois fois cette moyenne. Le RSI sur 14 séances, un indicateur qui mesure la vitesse des dernières variations, atteint 72,12, au-dessus du seuil de 70 que l'analyse technique associe à une hausse excessive.
Les analystes ne suivent pas ce rythme. Sur les 23 qui couvrent la valeur, la répartition est de 5 positifs, 15 neutres et 3 négatifs. Les 18 qui publient un objectif visent en moyenne environ 123 dollars, soit environ 45% sous le cours. La cible la plus haute, les 200 dollars de Bank of America, reste elle aussi sous le cours de clôture.
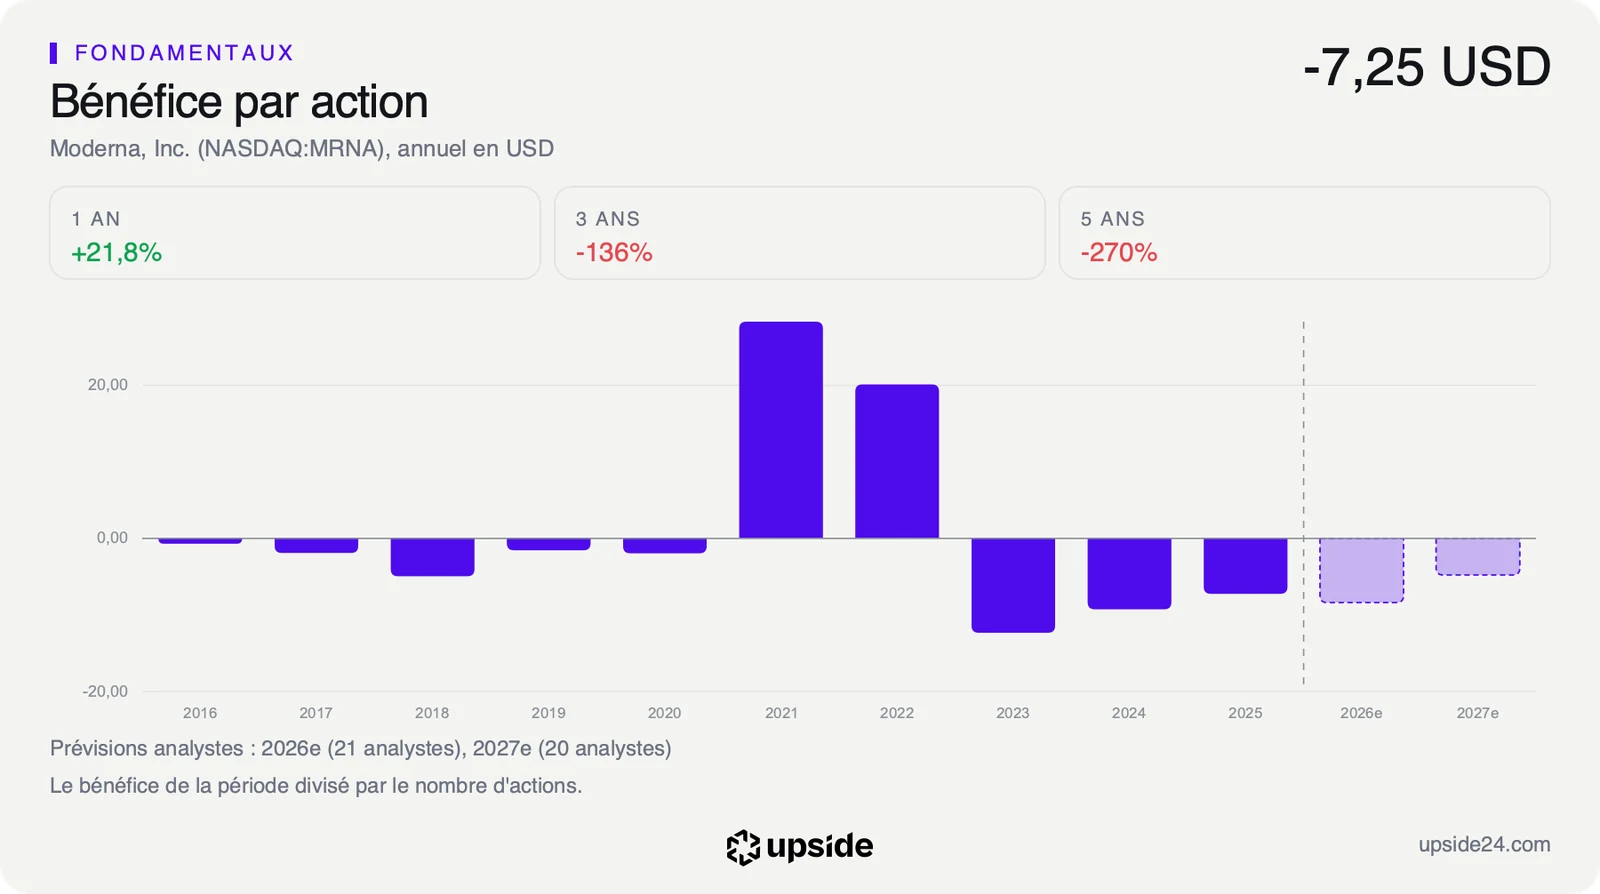
Les mouvements récents vont dans les deux sens. Citigroup est passé à une opinion négative le 30 septembre, après Rothschild & Co le 3 septembre. William Blair et Argus Research sont devenus positifs juste après l'annonce d'août. Les prévisions, elles, ont à peine bougé. La perte par action attendue cette année est passée d'environ 8,7 dollars il y a trois mois à environ 8,4 dollars.
Cette divergence est le point à lire. Sur le fond, la nouvelle d'août est positive : elle ouvre à Moderna une source de revenus hors du Covid-19. Mais le cours a intégré ce succès avant les chiffres, et avant que les analystes ne l'intègrent dans leurs propres prévisions. Les achats des fonds indiciels et le programme des NIH ont ajouté de l'élan à une action déjà au-dessus de toutes les cibles publiées. Ces deux relais ne changent rien aux comptes de Moderna. Le premier déplace des actions d'un vendeur vers un fonds qui réplique l'indice, le second vise d'abord des cancers que l'essai de Moderna ne couvre pas.
Le point de bascule
Le rendez-vous est fixé au samedi 24 octobre à 16h30, heure de Paris, en séance plénière de l'ESMO. Georgina Long y présentera les résultats détaillés de l'essai. Le chiffre à lire sera l'ampleur de la baisse du risque de récidive face à Keytruda seul. Les résultats du troisième trimestre suivront le 5 novembre, selon une date estimée.
Dans le scénario favorable, l'écart avec Keytruda seul serait net, et Merck et Moderna avanceraient un calendrier de dépôt auprès des autorités de santé. Les analystes commenceraient alors à intégrer des ventes de traitements contre le cancer dans leurs modèles, au-delà des 2,4 milliards de dollars environ attendus pour 2027.
Dans le scénario défavorable, l'écart serait modeste, ou la tolérance moins bonne qu'annoncé. Le cours se retrouverait sans appui du consensus, avec une perte attendue d'environ 8,4 dollars par action cette année et des ventes stables autour de 2 milliards de dollars.
Tant que les prévisions de ventes restent autour de 2,4 milliards de dollars pour 2027, le cours de 225 dollars repose sur un essai que personne n'a encore lu en entier. Si les données du 24 octobre conduisent les analystes à relever ces prévisions, la hausse de 2026 commence à trouver un appui dans les comptes.
Les données, en clair
- Essai de phase 3 : la dernière étape des essais cliniques avant une demande d'autorisation, menée sur un grand nombre de patients. INTerpath-001 : 1 137 patients, résultats principaux annoncés le 19 août 2026, données complètes le 24 octobre 2026.
- Capitalisation : la valeur en Bourse de toutes les actions. Moderna : 89,83 milliards de dollars au 9 octobre 2026.
- Chiffre d'affaires : le total des ventes sur une période. Moderna : 2,23 milliards de dollars sur douze mois, en recul de 89,83% sur trois exercices.
- ROIC : ce que l'entreprise gagne pour chaque dollar investi dans son activité. Moderna : -34,83%, contre -15,46% pour la médiane des 421 sociétés de biotechnologie.
- Free cash flow : l'argent qui reste à la société une fois ses dépenses courantes et ses investissements payés. Moderna : -1,24 milliard de dollars sur douze mois.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Moderna : 122,67 dollars pour 18 analystes, de 45 à 200 dollars.
- Moyenne des 200 dernières séances : la moyenne du cours de clôture sur environ dix mois de Bourse. Moderna : le cours se situe 209,79% au-dessus.
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. Moderna : 72,12 sur 14 séances.