
Vaxcyte (PCVX), le laboratoire californien de vaccins, a gagné 30,70% le 5 octobre après la réussite en phase 3 de VAX-31 face aux vaccins de Pfizer et de Merck. Mais ses 10,98 milliards de dollars de valeur en Bourse ne reposent encore sur aucun chiffre d'affaires.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, Probabilité du scénario |
Ce que l'essai a montré
Vaxcyte a publié le lundi 5 octobre les premiers résultats d'OPUS-1, l'essai de phase 3 décisif de son vaccin VAX-31 chez l'adulte, dans un communiqué déposé auprès du gendarme boursier américain. L'essai a recruté 4 047 adultes dans une trentaine de centres aux États-Unis, dont 3 572 âgés de 50 ans et plus, répartis à parts égales entre VAX-31, le Prevnar 20 de Pfizer et le Capvaxive de Merck, les deux vaccins de référence.
Vaxcyte veut concurrencer le Prevnar de Pfizer, le vaccin contre le pneumocoque, la bactérie à l'origine de pneumonies et d'infections graves, que les médecins proposent aux seniors et aux nourrissons. Son argument tient dans le nom du produit : VAX-31 vise 31 types de pneumocoques, appelés sérotypes, contre 20 pour le Prevnar 20 et 21 pour le Capvaxive.
Selon la société, VAX-31 couvrirait ainsi 95% des infections invasives à pneumocoque et 88% des pneumonies à pneumocoque chez les adultes américains de 50 ans et plus. Face aux vaccins actuels, c'est une couverture plus large de 13 à 36% pour les infections invasives, et c'est cet écart, plus que le seul résultat statistique, qui doit un jour justifier sa place.
Chez les 50 ans et plus, les 28 sérotypes que VAX-31 partage avec l'un ou l'autre des deux vaccins ont atteint le critère de non-infériorité, c'est-à-dire une réponse immunitaire qui n'est pas significativement plus faible que celle du vaccin de comparaison. Les trois sérotypes propres à VAX-31, plus un quatrième couvert par réaction croisée, ont atteint le critère de supériorité. Le vaccin a été bien toléré, avec un profil comparable à ceux de Pfizer et de Merck, et sans effet indésirable grave lié à la vaccination.
Le détail compte. Face au Prevnar 20, les 20 sérotypes communs passent le seuil retenu. Face au Capvaxive, 17 sur 19 le passent : les sérotypes 3 et 12F restent sous ce seuil, tout en dépassant le seuil plus bas qui servait de référence aux essais précédents. Ces résultats sont une première lecture publiée par la société elle-même, et deux autres essais de phase 3 chez l'adulte, OPUS-2 et OPUS-3, livreront les leurs au premier semestre 2027.
Une valeur suspendue à un vaccin
Pour une société qui ne vend encore rien, une phase 3 réussie ne modifie aucune ligne des comptes. Elle modifie la probabilité qu'un jour il y en ait une. C'est tout le canal de cette nouvelle : la croissance de long terme, sur un mode binaire, celui d'un vaccin autorisé ou non.
Le marché visé est connu. Selon la présentation de la société, les vaccins antipneumococciques représentent 8,5 milliards de dollars de ventes par an, et environ 12 milliards attendus en 2030. À la clôture du 5 octobre, Vaxcyte vaut en Bourse 10,98 milliards de dollars, soit environ 1,3 fois les ventes annuelles du marché entier, pour un vaccin qui n'a pas encore été soumis aux autorités.
Concrètement, l'acheteur de l'action paie aujourd'hui pour un chiffre d'affaires qui n'existera, au mieux, qu'après l'examen de la demande d'autorisation. D'ici là, chaque étape clinique déplace la probabilité de ce scénario, et le cours avec elle : c'est ce qui donne à ce type de valeur des séances de très forte amplitude, dans un sens comme dans l'autre.
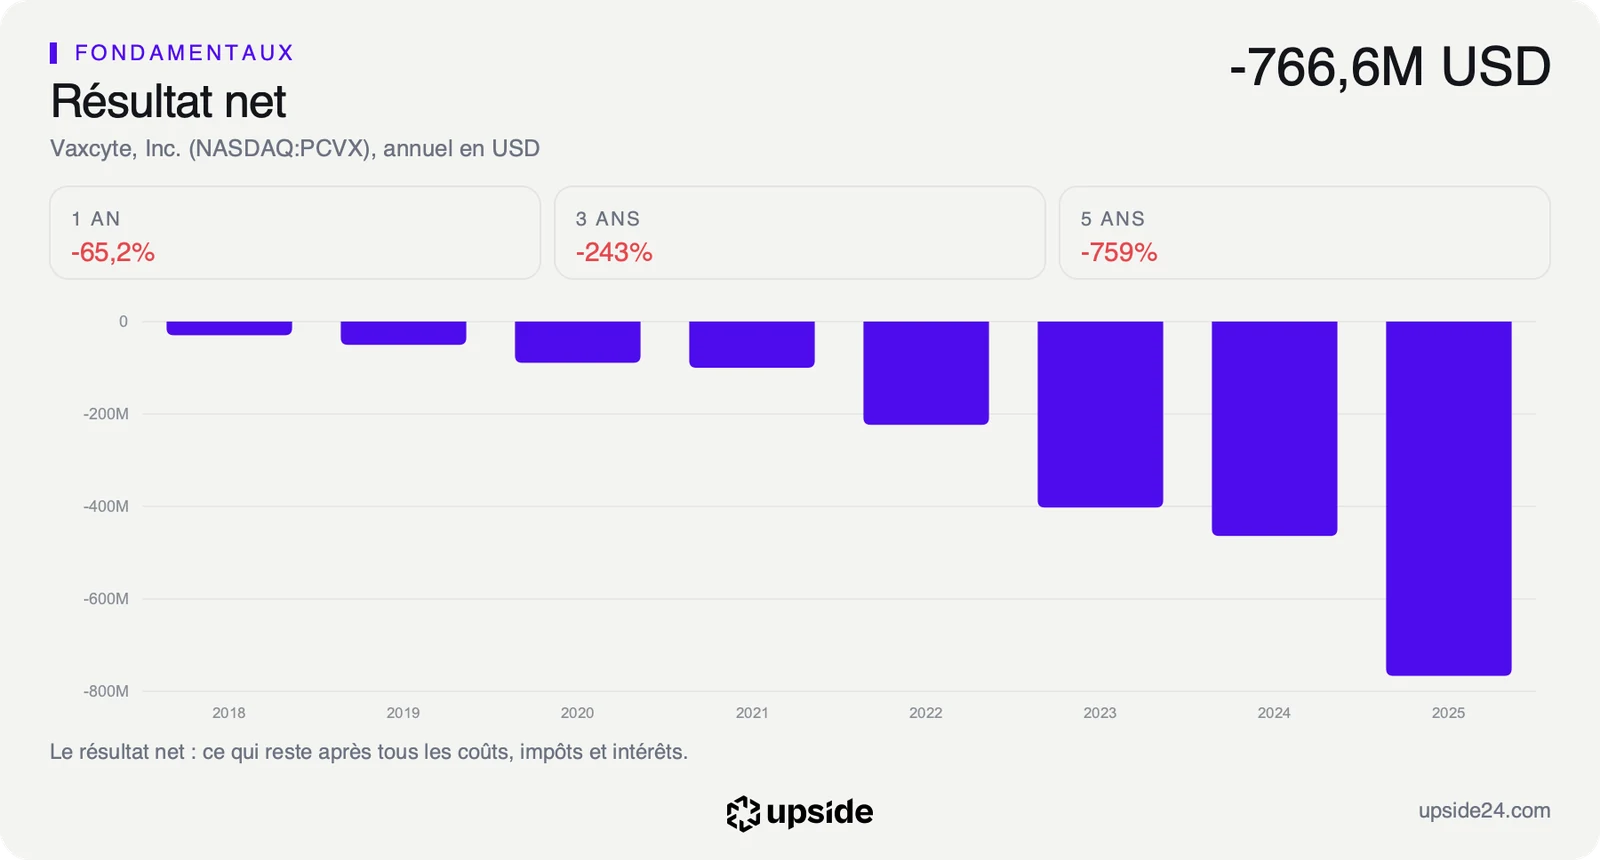
Ce pari a un coût, et il augmente. La perte nette, ce qui reste après tous les coûts, a atteint 766,63 millions de dollars en 2025, contre 463,93 millions en 2024 : les essais à grande échelle et la préparation de la production se paient avant le premier dollar de chiffre d'affaires. Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, est négatif de 921,07 millions de dollars sur douze mois.
La rentabilité du capital dit la même chose. Le ROIC, ce que l'entreprise gagne pour chaque dollar investi, ressort à -35,37%, contre -15,46% pour la médiane des 424 sociétés de biotechnologie : pour 100 dollars engagés, Vaxcyte en consomme un peu plus de 35 par an, plus du double de la société de biotechnologie médiane.
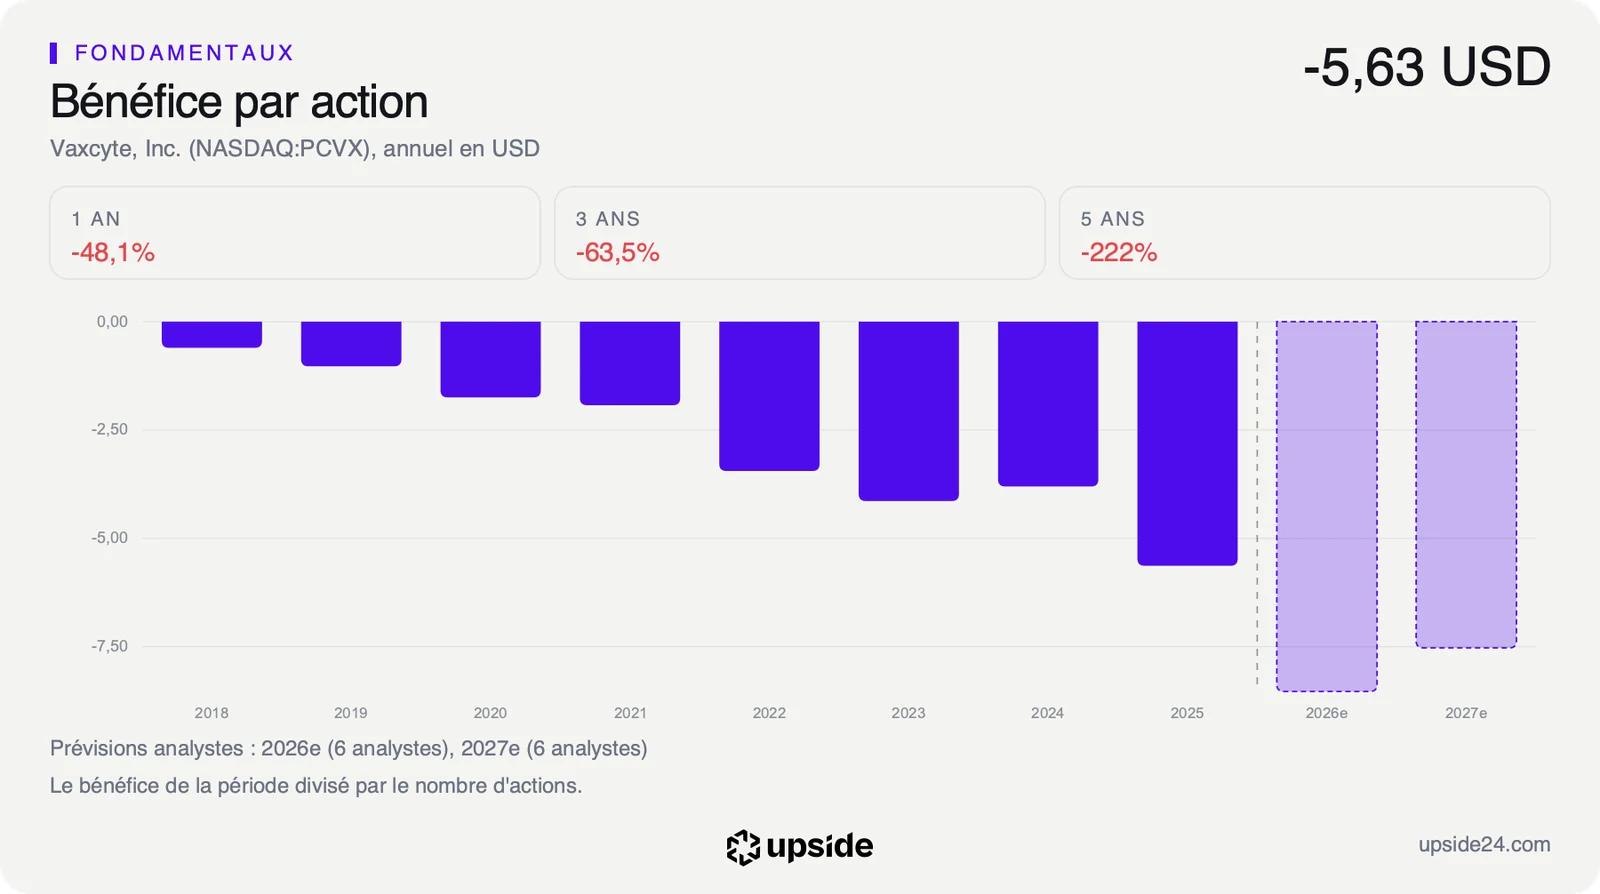
Aucun multiple ne se calcule sur une perte. Le PER, le cours divisé par le bénéfice par action, est négatif, et aucune croissance implicite ne se déduit du prix. Le cours ne s'ancre donc sur aucun chiffre des comptes, seulement sur la probabilité d'une mise sur le marché, que la séance du 5 octobre a relevée. La comparaison avec les 424 sociétés de biotechnologie place chacun de ces chiffres face au reste du secteur.
Une séance en deux temps
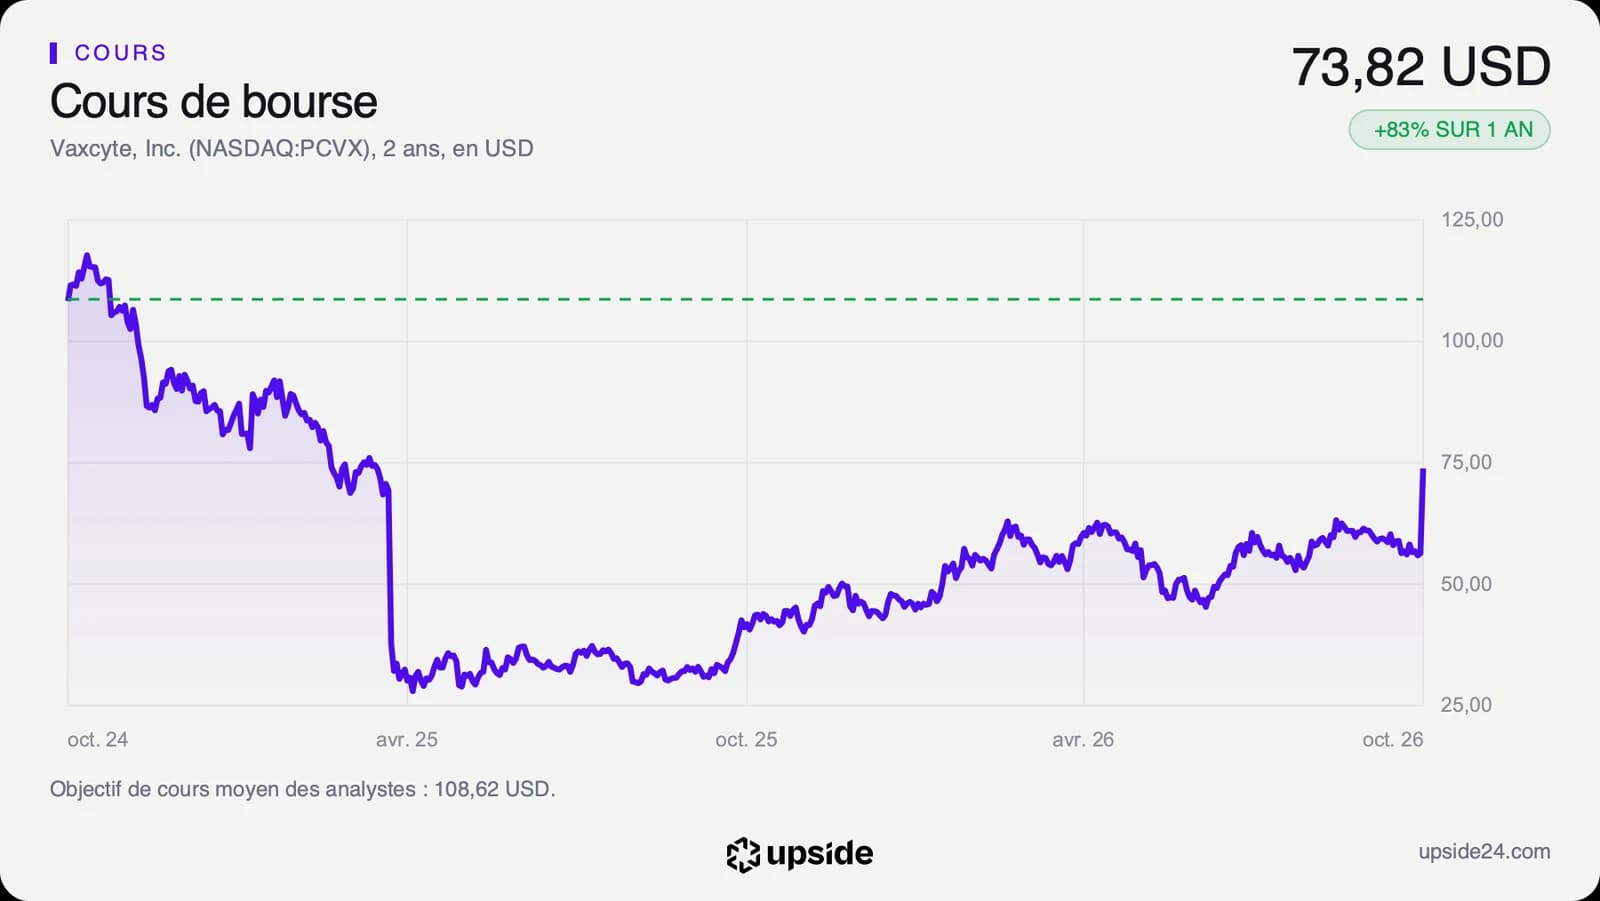
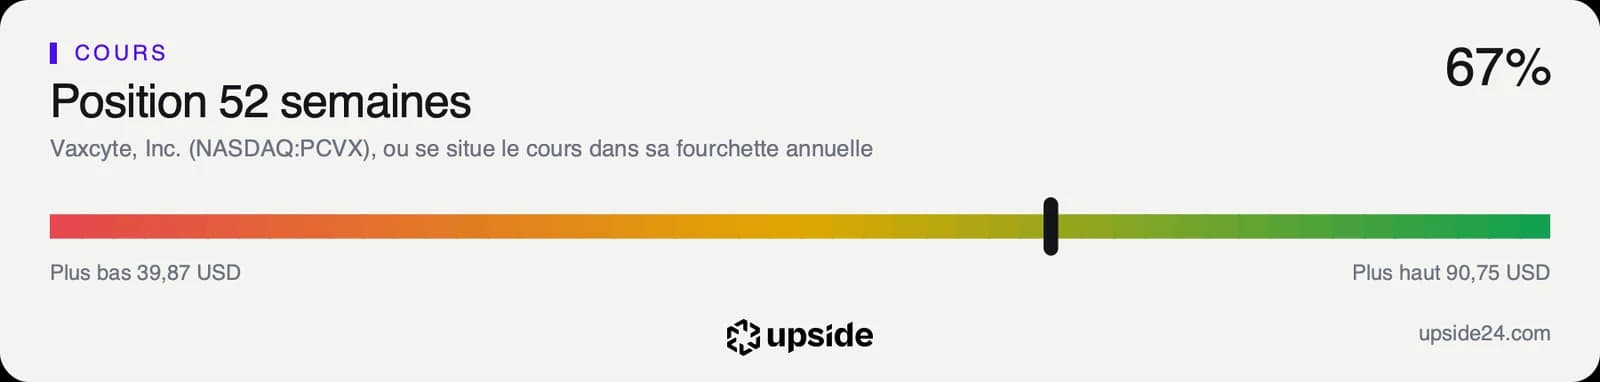
L'action Vaxcyte a clôturé à 73,82 dollars le 5 octobre, en hausse de 30,70% face aux 56,48 dollars de la clôture du vendredi 2 octobre. Elle avait ouvert à 87,21 dollars et touché 90,75 dollars en cours de séance, soit jusqu'à 60,68% de hausse. Elle a donc rendu environ la moitié de son gain avant la clôture, et termine 18,66% sous ce plus haut, qui est aussi celui des cinquante-deux dernières semaines. Les échanges ont porté sur 14,78 millions d'actions, environ dix fois le volume moyen d'une séance de septembre.
Aucune explication officielle n'accompagne ce repli en séance. Le détail de l'essai offre pourtant deux points de friction, que le communiqué ne cache pas : les deux sérotypes sous le seuil face au vaccin de Merck, et un calendrier qui place la demande d'autorisation au premier semestre 2028. La direction de la nouvelle reste positive, mais le cours n'a gardé qu'une partie de son élan. Il clôture tout de même au-dessus de tous ses cours de clôture des douze mois précédents.
Le mouvement s'ajoute à une année déjà forte. Depuis le 1er janvier, le titre a gagné 61,07%, et 83,13% sur un an. Il se situe 33,51% au-dessus de sa moyenne des 200 dernières séances, et son RSI sur 14 séances, un indicateur de vitesse des dernières variations, atteint 76,71, au-dessus du seuil de 70 que l'analyse technique associe à une hausse excessive.
Les analystes étaient déjà favorables avant l'annonce. Sur les 10 qui suivent la valeur, la répartition est de 9 positifs, 1 neutre et aucun négatif. Les 8 qui publient un objectif visent en moyenne environ 109 dollars, dans une fourchette de 67 à 163 dollars. Guggenheim a relevé le sien de 116 à 125 dollars après la publication, selon Yahoo Finance. La banque y voit « une victoire majeure » pour Vaxcyte.
Le point de bascule
Trois rendez-vous comptent. Les résultats du troisième trimestre, attendus le 4 novembre selon une date estimée, diront à quel rythme la trésorerie se consomme. Au premier semestre 2027 suivront OPUS-2 et OPUS-3, les deux autres essais de phase 3 chez l'adulte, ainsi que les données de phase 2 chez le nourrisson. La demande d'autorisation viendrait au premier semestre 2028.
Dans le scénario favorable, les deux essais restants confirmeraient OPUS-1, et les données chez le nourrisson ouvriraient le second marché du vaccin. Le dossier passerait d'une probabilité à un calendrier de lancement.
Dans le scénario défavorable, un des essais décevrait, ou la trésorerie se tendrait avant le dépôt : le consensus attend un free cash flow négatif d'environ 1,2 milliard de dollars en 2026 puis d'environ 0,9 milliard en 2027, face à 2,51 milliards de dollars de trésorerie et placements au 30 juin selon la société. Une levée de fonds diluerait alors les actionnaires actuels.
Tant que OPUS-2 et OPUS-3 n'ont pas livré leurs résultats, attendus au premier semestre 2027, les 10,98 milliards de dollars de valeur en Bourse restent le prix d'une probabilité. Si les deux confirment les critères atteints le 5 octobre, ce prix commence à se mesurer à un marché de 8,5 milliards de dollars par an.
Les données, en clair
- Phase 3 : la dernière étape des essais cliniques avant une demande d'autorisation, menée sur plusieurs milliers de personnes. OPUS-1 : 4 047 adultes, dont 3 572 de 50 ans et plus, résultats publiés le 5 octobre 2026.
- Non-infériorité : le critère qui vérifie qu'un nouveau vaccin ne protège pas moins bien que le vaccin de référence. VAX-31 : 28 sérotypes sur 28 chez les 50 ans et plus ; 20 sur 20 face au Prevnar 20 et 17 sur 19 face au Capvaxive.
- Sérotype : une variante de la bactérie, que chaque vaccin cible une à une. VAX-31 en vise 31, contre 20 pour le Prevnar 20 et 21 pour le Capvaxive.
- Capitalisation : la valeur en Bourse de toutes les actions. Vaxcyte : 10,98 milliards de dollars à la clôture du 5 octobre 2026.
- Perte nette : ce qui reste, en négatif, après tous les coûts. Vaxcyte : 766,63 millions de dollars en 2025, contre 463,93 millions en 2024.
- Free cash flow : l'argent qui reste à la société une fois ses dépenses courantes et ses investissements payés. Vaxcyte : -921,07 millions de dollars sur douze mois.
- ROIC : ce que l'entreprise gagne pour chaque dollar investi. Vaxcyte : -35,37%, contre -15,46% pour la médiane des 424 sociétés de biotechnologie.
- Trésorerie et placements : l'argent disponible et les placements financiers de la société. Vaxcyte : 2,51 milliards de dollars au 30 juin 2026, selon ses comptes trimestriels.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Vaxcyte : environ 109 dollars pour 8 analystes, de 67 à 163 dollars.
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. Vaxcyte : 76,71 sur 14 séances.
- Moyenne des 200 dernières séances : la moyenne du cours de clôture sur environ dix mois de Bourse. Vaxcyte : le cours se situe 33,51% au-dessus.