
Netflix (NFLX), le service américain de vidéo à la demande, a publié un troisième trimestre plus rentable que prévu, avec une marge opérationnelle de 34,6%. Mais il ramène à environ 2,7 milliards de dollars sa prévision de revenus publicitaires pour 2026, et l'action a perdu 5,78% après la clôture.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Un trimestre au-dessus, une prévision en dessous
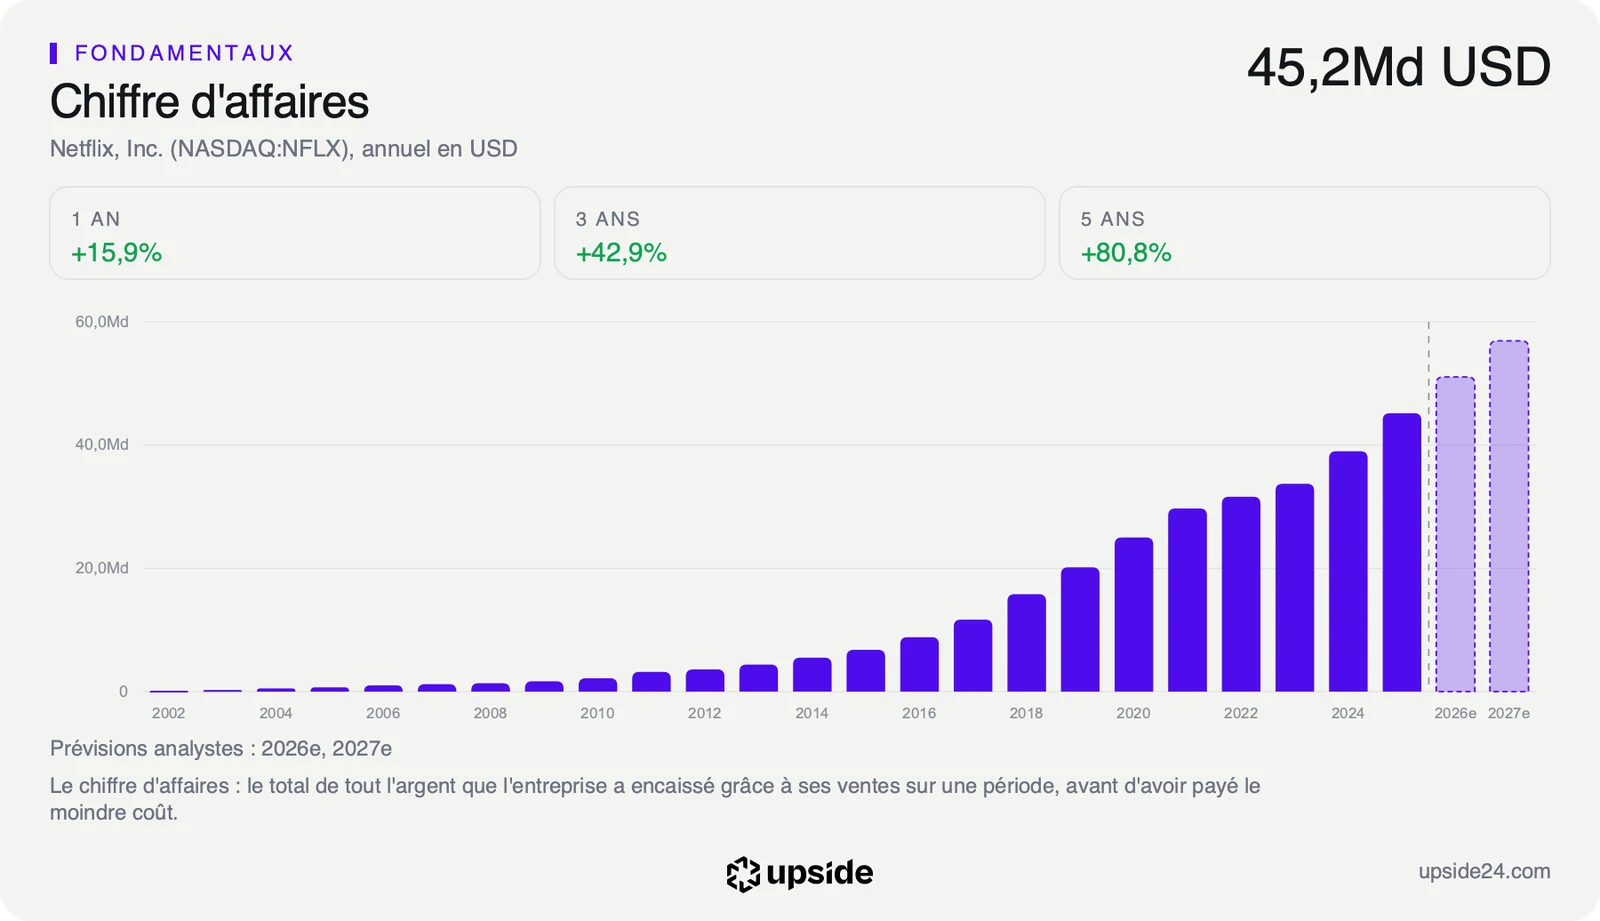
Netflix a publié ses comptes du troisième trimestre le mardi 20 octobre, après la clôture de Wall Street, dans sa lettre aux actionnaires. Le chiffre d'affaires atteint 12,87 milliards de dollars, en hausse de 11,8% sur un an et conforme à la prévision du groupe. Le résultat opérationnel progresse de 37%, à 4,46 milliards de dollars.
Netflix, c'est le service de séries, de films et désormais de matchs en direct que regarde une audience proche d'un milliard de personnes, avec ou sans publicité.
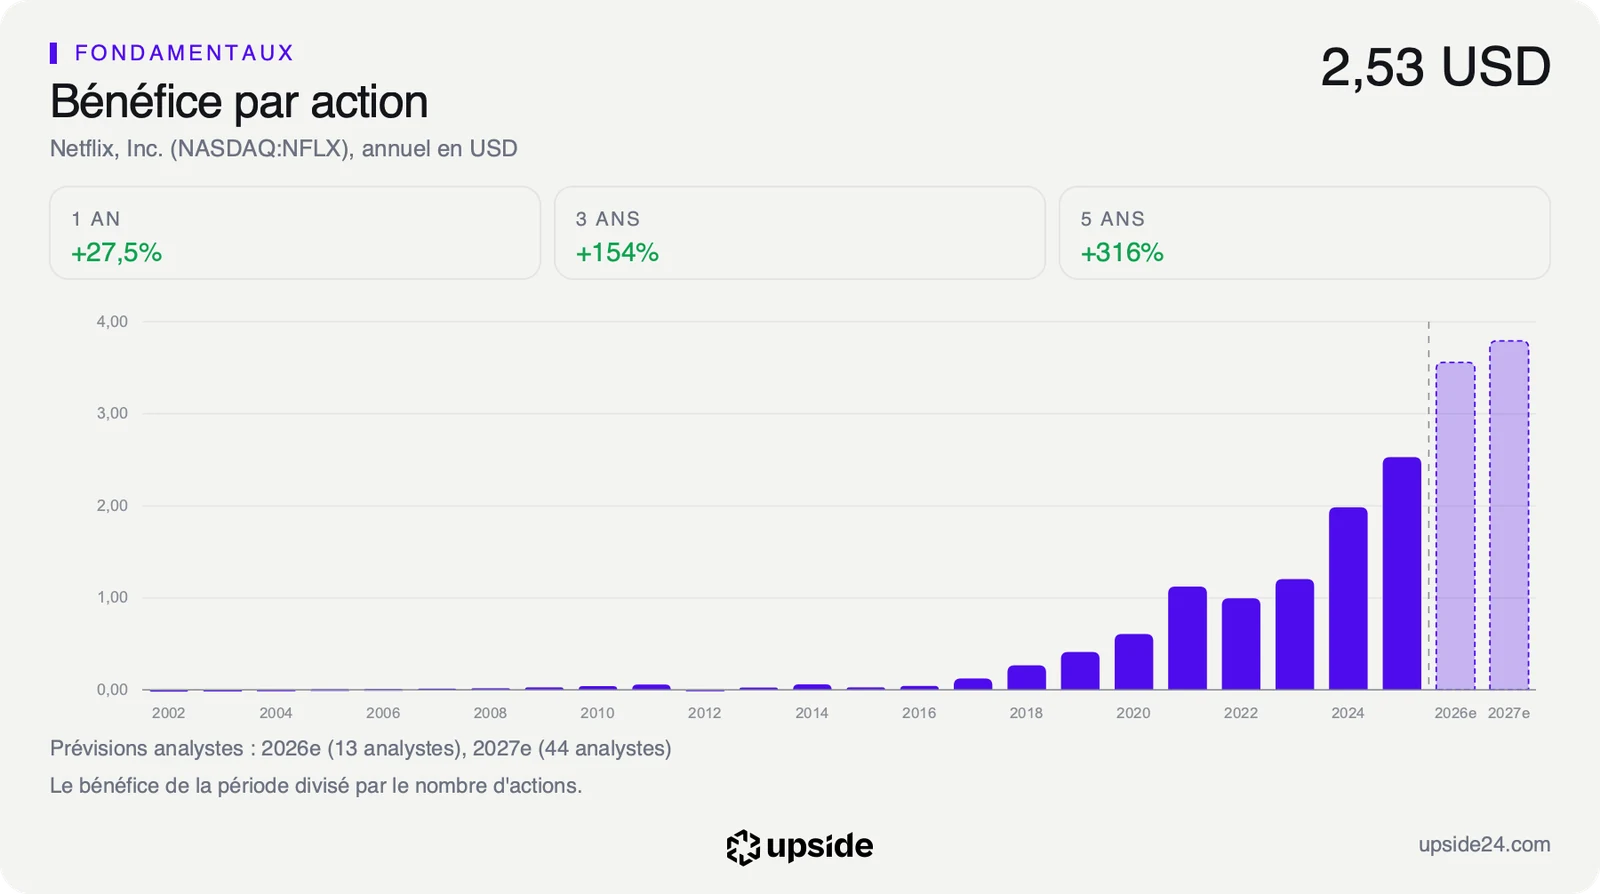
La marge opérationnelle, la part des ventes qui reste une fois les coûts d'exploitation payés, monte à 34,6% contre 28,2% un an plus tôt. La direction explique cet écart surtout par le calendrier de ses dépenses. Le bénéfice par action ressort à 0,87 dollar, quand les analystes attendaient environ 0,82 dollar. Le flux de trésorerie disponible du trimestre atteint 2,88 milliards de dollars, contre 2,66 milliards un an plus tôt.
L'Amérique latine mène la croissance avec 17% de hausse, à 1,60 milliard de dollars, et aucune région ne progresse de moins de 11%. Les États-Unis et le Canada, première région du groupe, pèsent 5,63 milliards de dollars. L'Europe, le Moyen-Orient et l'Afrique en apportent 4,11 milliards, l'Asie-Pacifique 1,54 milliard.
Netflix attend désormais environ 2,7 milliards de dollars de revenus publicitaires en 2026, contre environ 3 milliards annoncés jusqu'ici, à cause d'un déploiement plus lent que prévu de certains outils. L'écart représente environ 0,6% des 51,1 milliards de dollars de ventes visés pour l'année. Les abonnements font mieux que prévu et compensent presque tout.
Pour le quatrième trimestre, le groupe vise 13,44 milliards de dollars de chiffre d'affaires et un bénéfice par action de 0,67 dollar. Les analystes attendaient environ 0,73 dollar une semaine plus tôt. La marge visée de 26,0% intègre environ 1,2 point de coûts liés aux suppressions de postes annoncées mi-octobre.
La prévision de trésorerie disponible pour l'année passe d'environ 12,5 à 12,0 milliards de dollars, en raison d'une transaction immobilière attendue au quatrième trimestre.
Ce que le prix incorpore déjà
La publicité est le relais de croissance sur lequel les investisseurs comptaient pour les prochaines années. Une prévision réduite touche donc moins les comptes de 2026 que la confiance dans la suite.
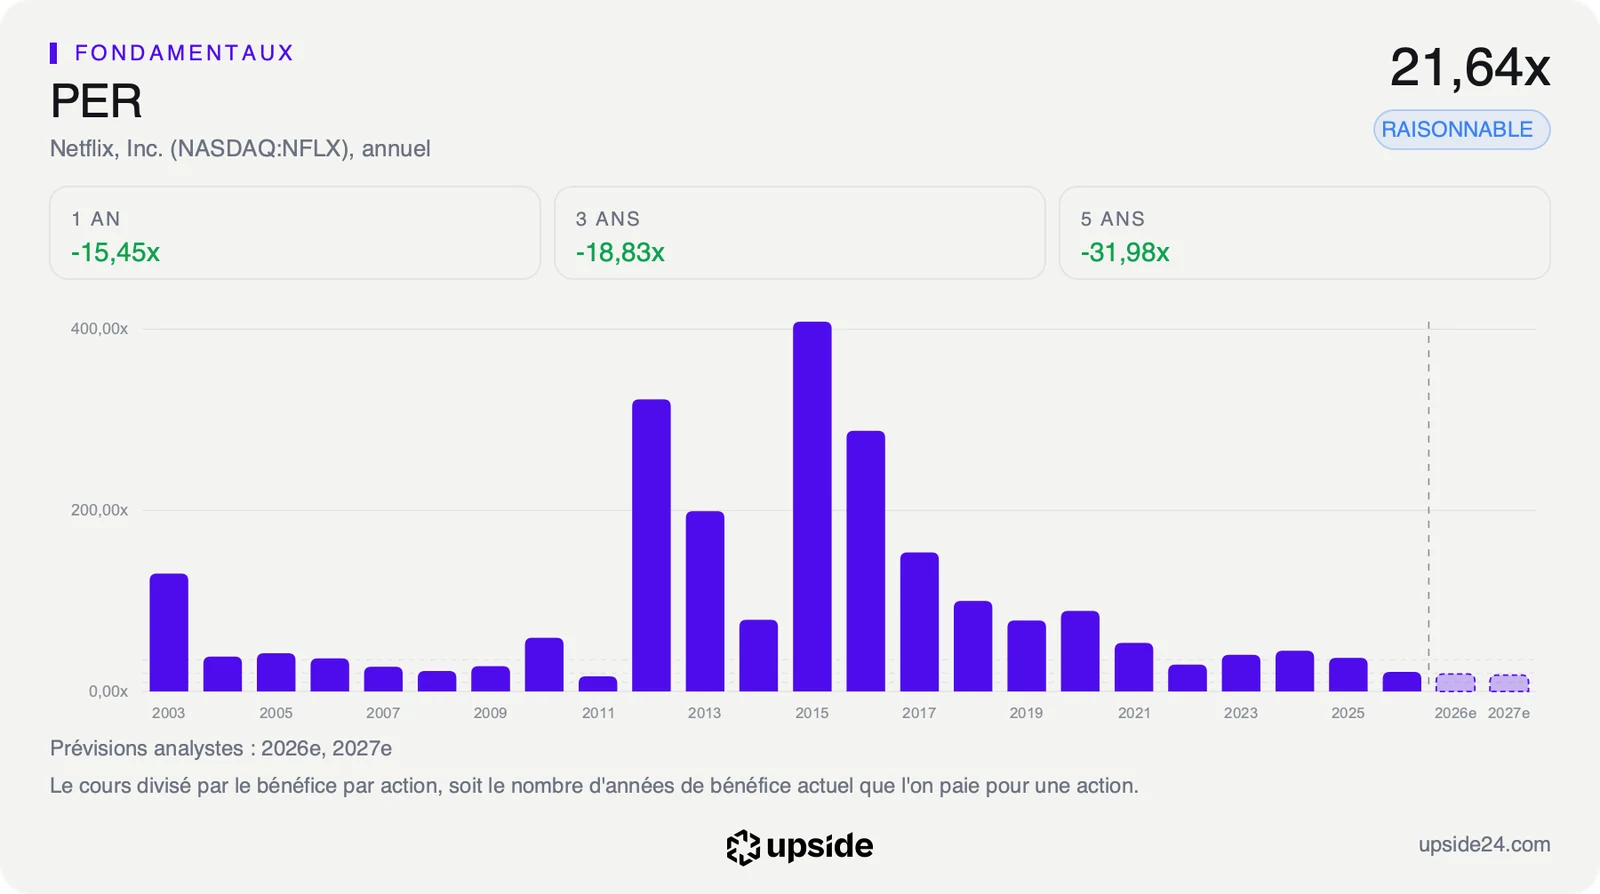
Les multiples ci-dessous datent de la clôture du 20 octobre et des comptes arrêtés fin juin, avant la baisse qui a suivi la publication. Le bénéfice du troisième trimestre, en hausse de 49% sur un an, les ferait encore baisser une fois intégré. Le PER, le prix de l'action divisé par son bénéfice par action, ressort à 21,64 fois les bénéfices des douze derniers mois. La médiane des 92 sociétés de médias et de divertissement de son sous-secteur se situe à 24,27 fois.
Face à sa propre histoire, ce multiple se situe dans les 15% les plus bas de ses cinq dernières années. Netflix n'a donc presque jamais coûté aussi peu cher par rapport à ses bénéfices depuis cinq ans.
Sur les bénéfices attendus cette année, l'action se paie 19,11 fois, contre 32,30 pour la médiane du sous-secteur. Un acheteur paie chaque dollar de bénéfice futur environ 40% moins cher que chez un groupe de médias moyen. Netflix garde pourtant près de 28% de ses ventes en bénéfice net, quand la médiane de ses concurrents n'en conserve pas 4%.
Le free cash flow, la trésorerie qui reste une fois les dépenses et les investissements payés, donne la dernière lecture. Le calcul part du cours et remonte à la croissance de cette trésorerie qu'un acheteur retient sans le dire. Au cours du 20 octobre, le prix suppose qu'elle progresse d'environ 8,2% par an pendant dix ans.
C'est nettement moins que le rythme du chiffre d'affaires, en hausse de 12,61% par an sur cinq ans. La comparaison de Netflix avec les 92 sociétés de son sous-secteur détaille cet écart entre valorisation, rentabilité et croissance.
Ce que le marché en fait déjà
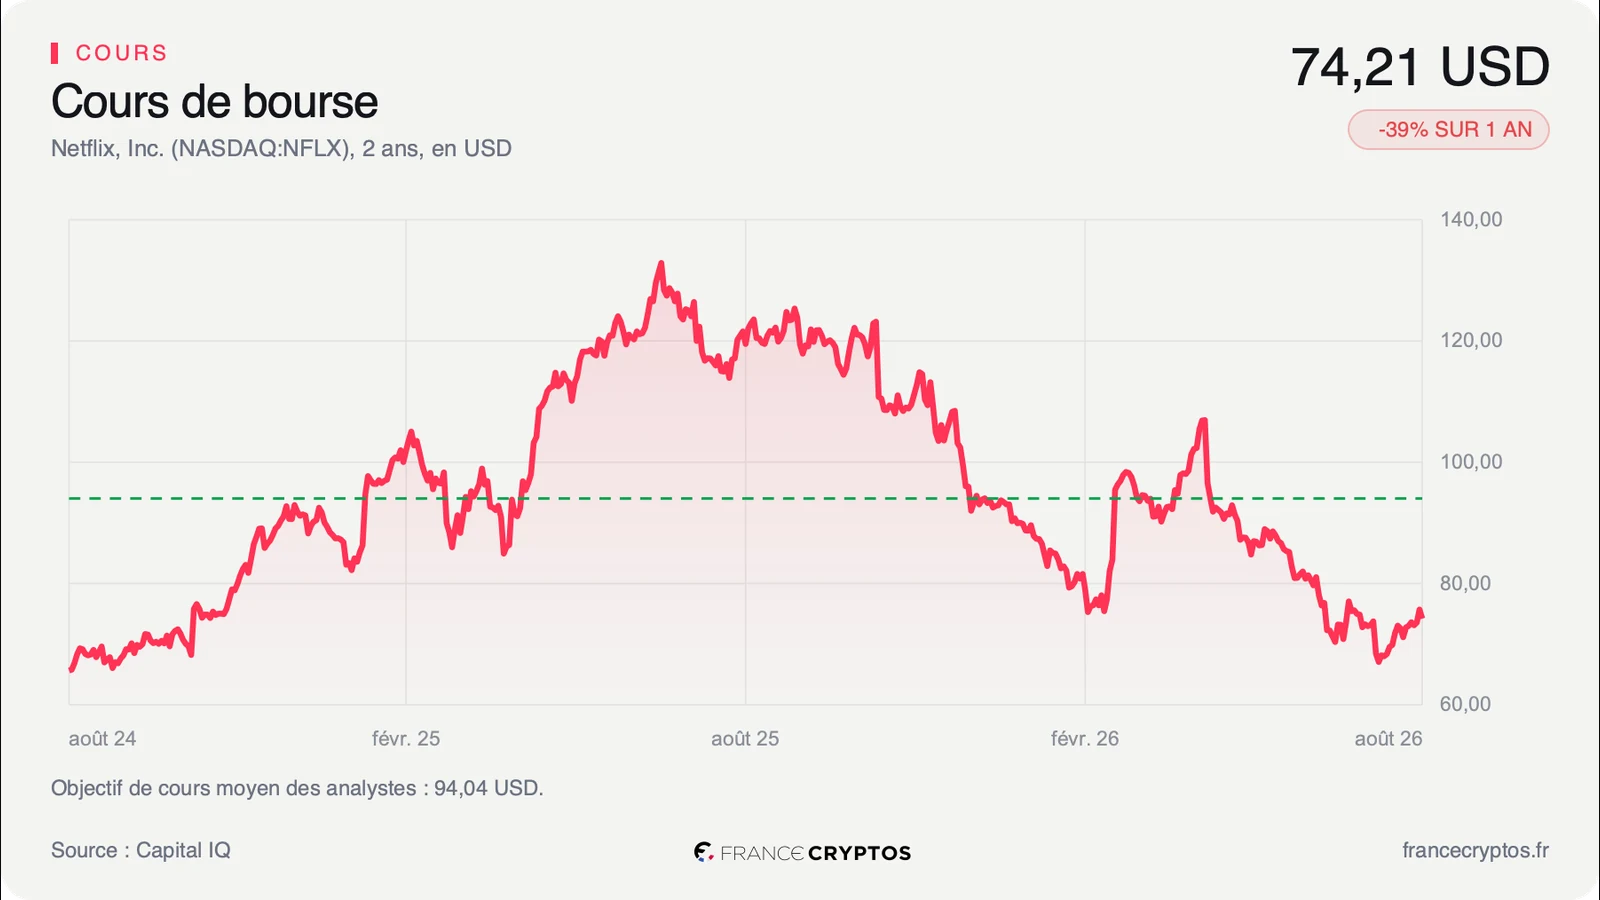
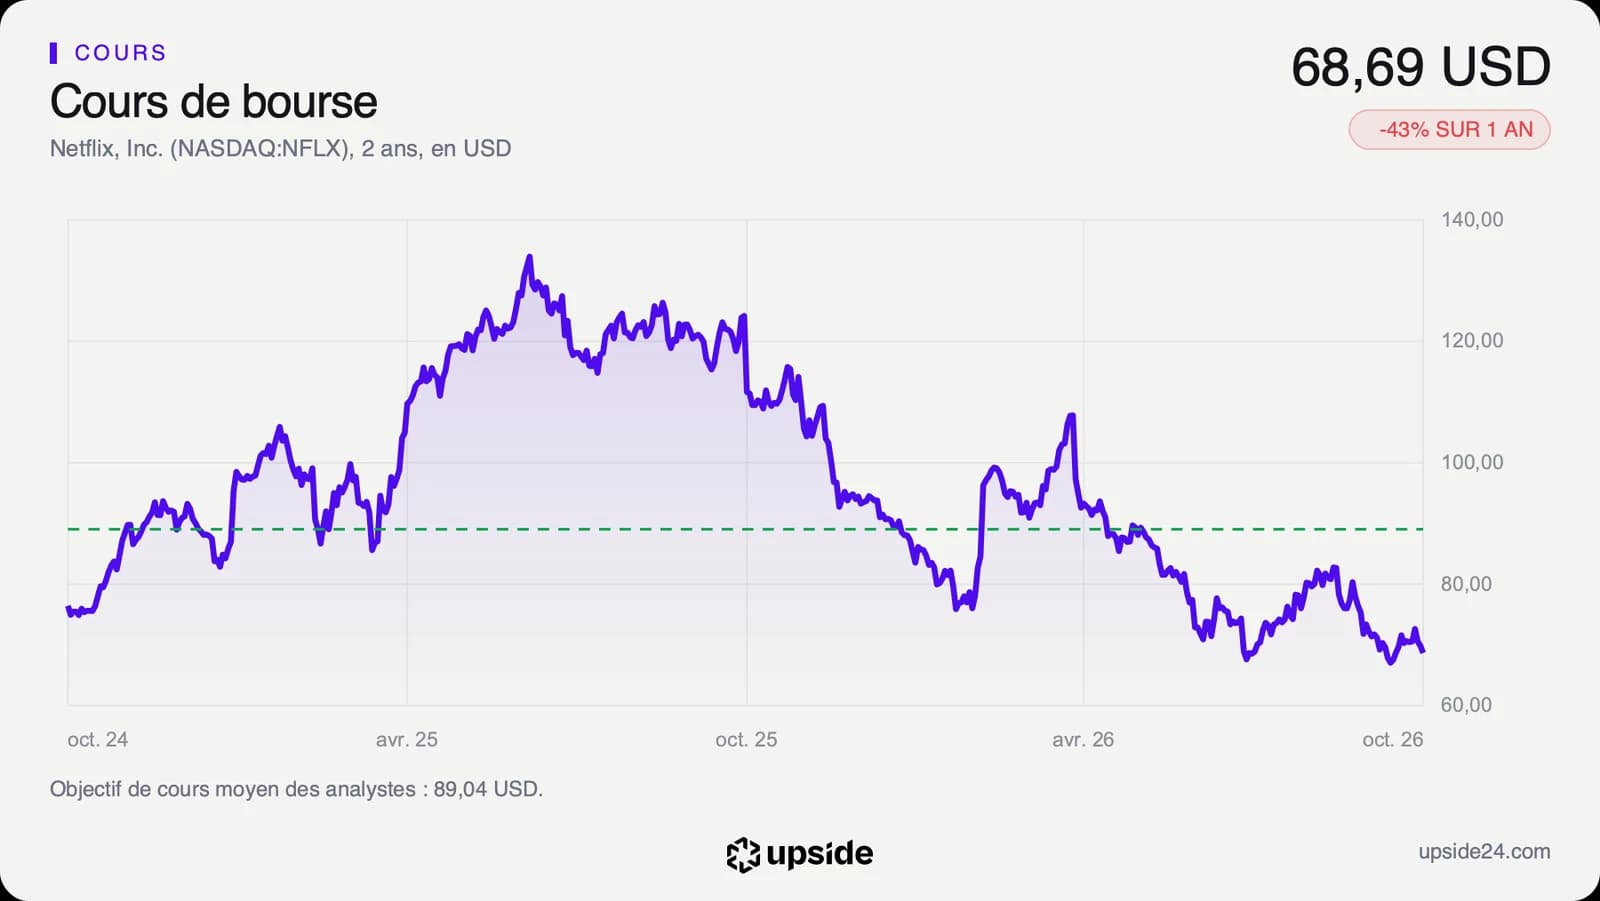
L'action Netflix a clôturé à 68,69 dollars mardi 20 octobre, en recul de 1,66% avant la publication. Dans les échanges après la clôture, elle est tombée à 64,72 dollars, sous son plus bas des douze derniers mois de 65,08 dollars. Elle se situe alors environ 48% sous son plus haut annuel de 124,86 dollars. Depuis son record de clôture du 30 juin 2025, à 133,91 dollars, l'action a perdu plus de la moitié de sa valeur.
Avant même cette baisse, le titre évoluait 16,89% sous sa moyenne des 200 dernières séances, le cours moyen des quelque dix derniers mois de Bourse. Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, ressortait à 40,45. Les plus bas sont de plus en plus bas.
Sur les 51 analystes qui suivent la valeur, 35 sont positifs, 14 neutres et 2 négatifs. Les 45 qui publient un objectif de cours visent en moyenne environ 89 dollars, soit un écart d'environ 30% avec la clôture du 20 octobre. Les objectifs individuels vont de 57 à 126 dollars.
Netflix ne verse pas de dividende et rend son argent par les rachats d'actions. Au troisième trimestre, le groupe a racheté 63,9 millions d'actions pour 4,8 milliards de dollars, son record trimestriel, et il lui reste 22,3 milliards d'autorisation. Le nombre d'actions diluées est passé d'environ 4,34 à 4,2 milliards en un an.
Le cours et les comptes envoient ici des signaux opposés. Le trimestre bat les attentes sur la marge, mais l'action recule depuis des mois et décroche encore sur une prévision qui touche une petite part des ventes. Le marché paie Netflix comme un groupe dont la croissance ralentit.
Le point de bascule
Le prochain rendez-vous est la publication des comptes du quatrième trimestre, attendue vers le 26 janvier 2027, une date encore estimée. Netflix y donnera aussi ses premières prévisions pour 2027. L'offre avec publicité arrivera dans 15 nouveaux pays à partir de mars 2027. La direction dit aussi vouloir accélérer la croissance des heures de visionnage, un point dont elle reconnaît qu'il inquiète une partie des investisseurs.
Tant que le chiffre d'affaires du quatrième trimestre atteint au moins les 13,44 milliards de dollars visés avec une marge d'au moins 26,0%, la prévision annuelle de 51,1 milliards est tenue. Le multiple de 19,11 fois les bénéfices attendus reste alors celui d'un groupe payé moins cher que son secteur pour une rentabilité bien supérieure.
Si les ventes publicitaires de 2026 tombent sous les 2,7 milliards de dollars désormais visés, la publicité cesserait d'être un relais crédible. Le consensus ne voit déjà le bénéfice par action progresser que d'environ 6,6% en 2027, à environ 3,79 dollars, et une nouvelle déception pèserait sur cette hypothèse.