
Eli Lilly (LLY), le laboratoire américain du Mounjaro et du Zepbound, pèse désormais 1 306 milliards de dollars en Bourse, plus de sept fois son rival danois Novo Nordisk. Ses ventes restent pourtant inférieures au double de celles de Novo, si bien que l'écart se joue dans la croissance comme dans les marges.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Avantage concurrentiel, qualité de la demande |
Deux champions de l'obésité, deux trajectoires en Bourse
Eli Lilly, c'est le laboratoire qui vend le Mounjaro et le Zepbound, les grands concurrents de l'Ozempic et du Wegovy sur le marché des injections contre le diabète et l'obésité. Le site américain The Motley Fool a publié le 9 novembre une analyse selon laquelle Eli Lilly vaudrait près de 9 fois Novo Nordisk. Le calcul sur les capitalisations du jour donne un peu plus de sept fois, avec 1 306 milliards de dollars pour Lilly contre 177 milliards pour Novo Nordisk.
L'action Lilly a gagné 49,12% sur douze mois quand celle de Novo Nordisk a perdu 9,74%. Les ventes n'ont pas divergé dans les mêmes proportions puisque Lilly a réalisé 86,46 milliards de dollars de chiffre d'affaires sur douze mois contre près de 50 milliards pour Novo. Ce chiffre de Novo est en outre gonflé par une reprise de provision exceptionnelle passée au premier trimestre.
Selon The Motley Fool, Lilly détient environ 63% du marché américain de ces traitements contre 36% pour Novo. Selon l'article, Lilly a construit ses usines plus tôt pour sortir de la pénurie. Sa molécule fait aussi perdre davantage de poids, un peu plus de 20% pour le tirzépatide contre un peu moins de 14% pour le sémaglutide de Novo dans l'essai qui a comparé les deux traitements. Ces parts de marché viennent de la presse et non des comptes des deux groupes.
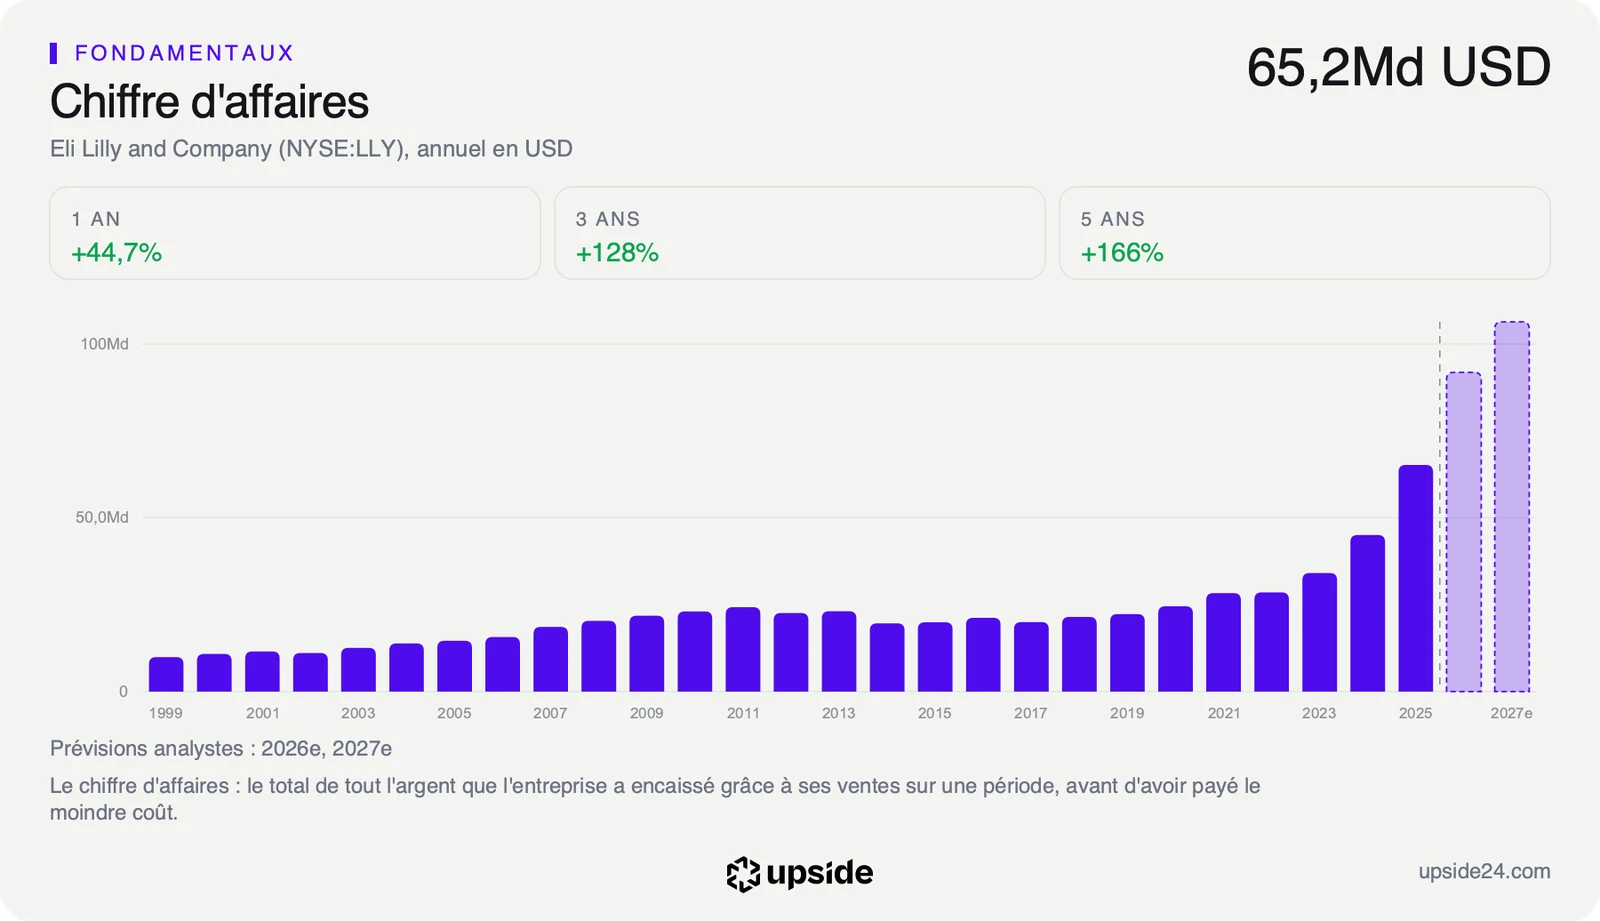
Les comptes du troisième trimestre, publiés par Lilly le 29 octobre, confirment la dynamique. Le chiffre d'affaires a progressé de 39%, à 24,4 milliards de dollars, porté par le Mounjaro (10,72 milliards) et le Zepbound (5,35 milliards). À eux deux, ces médicaments pèsent près des deux tiers des ventes du trimestre. Le groupe a aussi relevé de 5,5 milliards de dollars le milieu de fourchette de sa prévision de ventes pour 2026, l'équivalent de près d'un quart des ventes d'un trimestre.
Une rentabilité qui justifie une partie de l'écart
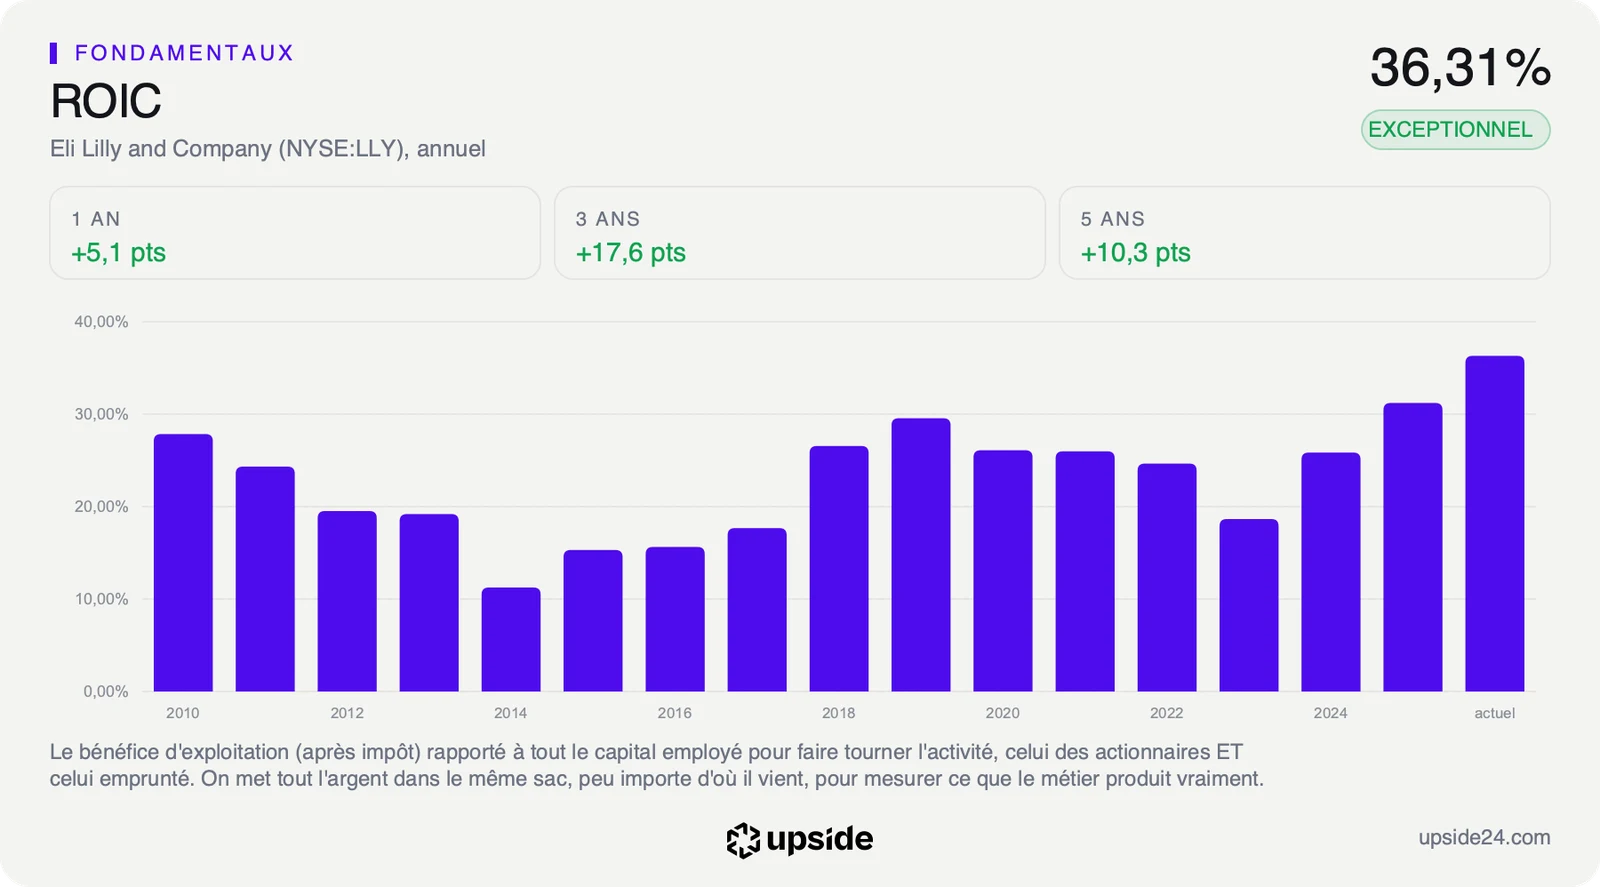
L'avance commerciale de Lilly se lit dans une ligne précise des comptes, le rendement de chaque dollar investi dans le métier. Le ROIC, ce que l'entreprise gagne pour chaque dollar de capital engagé, atteint 36,31% contre 5,48% pour la médiane des laboratoires pharmaceutiques comparables. Lilly fait donc travailler son capital plus de six fois mieux que le laboratoire médian, ce qui distingue un numéro un installé d'un simple bénéficiaire de l'engouement.
Ce rendement tient à la nature même du marché, car un traitement injectable contre l'obésité se vend avec des marges très élevées dès que les usines tournent à plein et chaque patient supplémentaire coûte peu à fournir. Celui qui a construit ses capacités le premier encaisse donc l'essentiel de la demande, pendant que son concurrent finance encore les siennes. La capacité de production est devenue une barrière à l'entrée aussi réelle que les brevets.
En Bourse, l'action se paie 39,3 fois les bénéfices attendus contre 11,8 pour la médiane du même groupe de laboratoires. Un investisseur paie donc plus de trois fois ce que coûte un dollar de bénéfice chez le laboratoire médian. Face à son propre passé, le titre reste pourtant dans une zone ordinaire, car son PER (le cours divisé par le bénéfice par action) n'a été plus bas qu'aujourd'hui que 43% du temps sur les cinq dernières années.
Au prix actuel de l'action, le marché suppose que le flux de trésorerie disponible de Lilly, l'argent qui reste une fois les dépenses et les investissements payés, progressera de près de 21% par an pendant dix ans. Ce rythme reviendrait à doubler l'argent disponible environ tous les quatre ans. Il prolonge à peu près celui que le chiffre d'affaires a tenu sur les cinq dernières années. L'avance sur Novo ne change pas cette hypothèse mais la rend plus facile à tenir, tant que Lilly garde ses parts de marché.
Cette hypothèse se heurte à un point faible, la conversion du bénéfice en trésorerie. Les nouvelles usines et les projets de recherche rachetés au fil des acquisitions absorbent la trésorerie plus vite que les ventes ne la font rentrer. La fiche d'Eli Lilly donne sa note et la liste de ses concurrents.
Ce que le cours intègre déjà
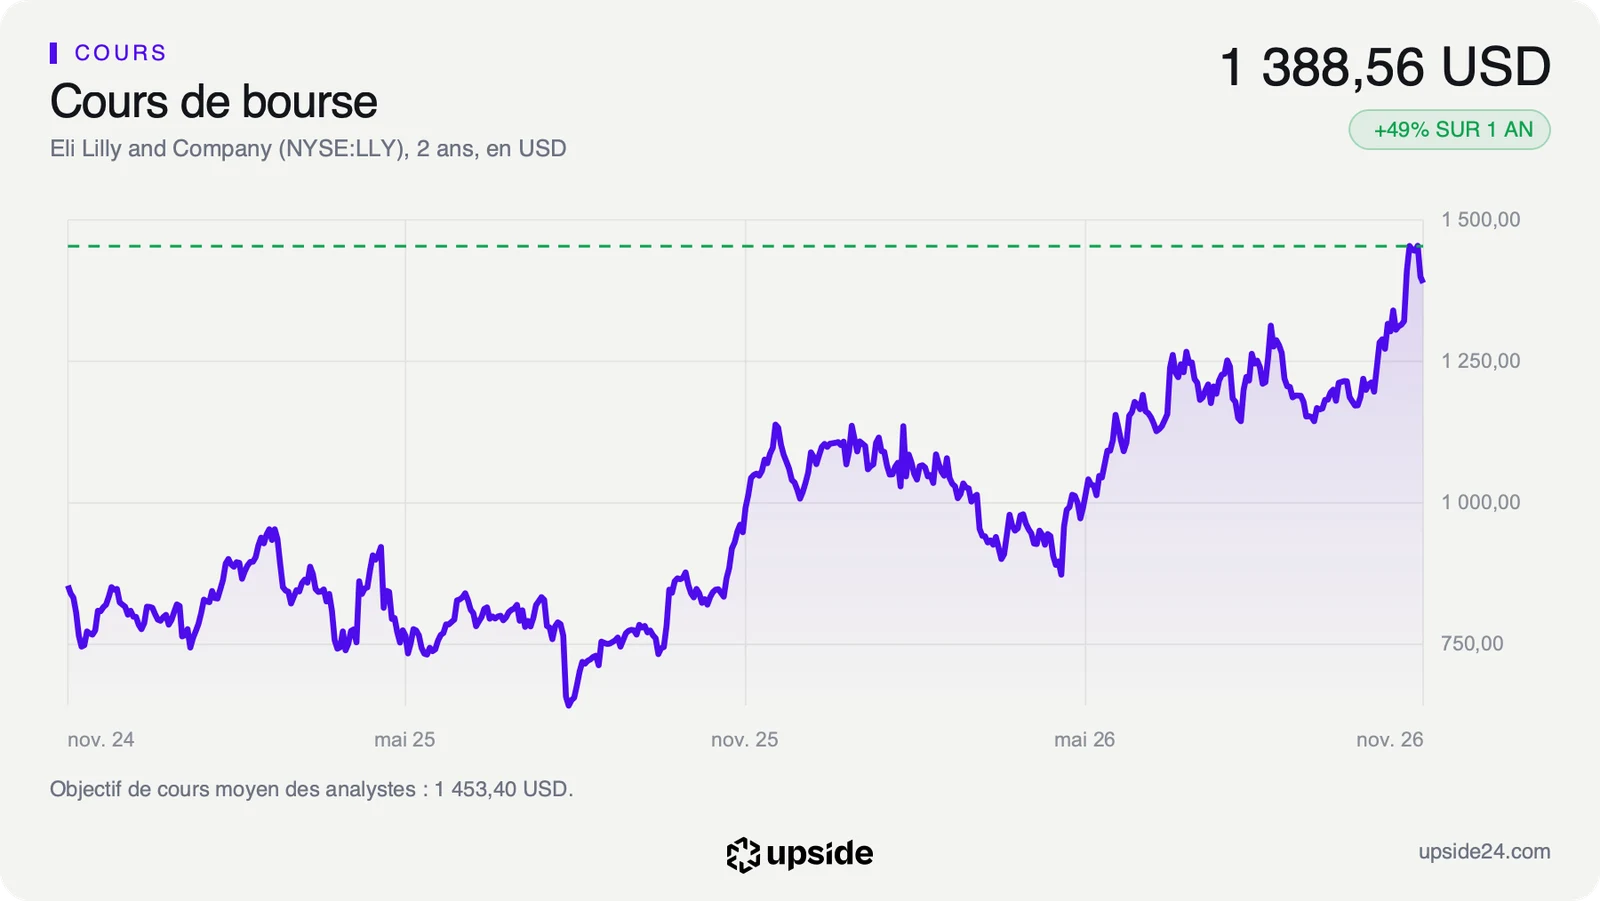
L'action Lilly cotait 1 388,56 dollars lundi 9 novembre vers 16h heure de Paris, à 4,43% sous son plus haut de douze mois (1 453 dollars) et loin de son plus bas (850,51 dollars). Elle évolue 26,27% au-dessus de sa moyenne des 200 dernières séances, un écart qui traduit une hausse rapide plutôt qu'une progression régulière. Le titre avait pris 3,19% le 30 octobre, au lendemain des résultats.
Sur les 31 analystes qui suivent la valeur, 26 sont positifs, 3 neutres et 2 négatifs. Leur objectif moyen se situe autour de 1 450 dollars, à peine 5% au-dessus du cours, ce qui laisse peu de marge entre le prix actuel et ce que le consensus estime atteignable. L'objectif le plus bas, à 940 dollars, rappelle que la dispersion reste large sur une valeur aussi chère.
Les prévisions de bénéfice par action pour 2026 ont reculé de 3,72% en 60 jours, alors même que le cours montait. Ce recul vient surtout des charges liées aux acquisitions et pas d'un ralentissement des ventes. Le cours et les prévisions divergent donc pour une raison comptable, que le marché a choisi d'ignorer.
Le contraste avec Novo Nordisk se lit dans le prix de l'action, car le groupe danois se paie 11,9 fois ses bénéfices attendus, une décote qui reflète des ventes en hausse de 5,63% seulement sur un an. La Bourse ne paie plus deux laboratoires de l'obésité au même prix, elle paie un vainqueur et son poursuivant.
Dans la bataille des comprimés, le Wegovy oral de Novo Nordisk, lancé dès le début de 2026, reste en tête des prescriptions selon The Motley Fool. Le Foundayo de Lilly, arrivé quelques mois plus tard, a rapporté 184 millions de dollars au troisième trimestre, moins de 1% des ventes du groupe.
Le point de bascule
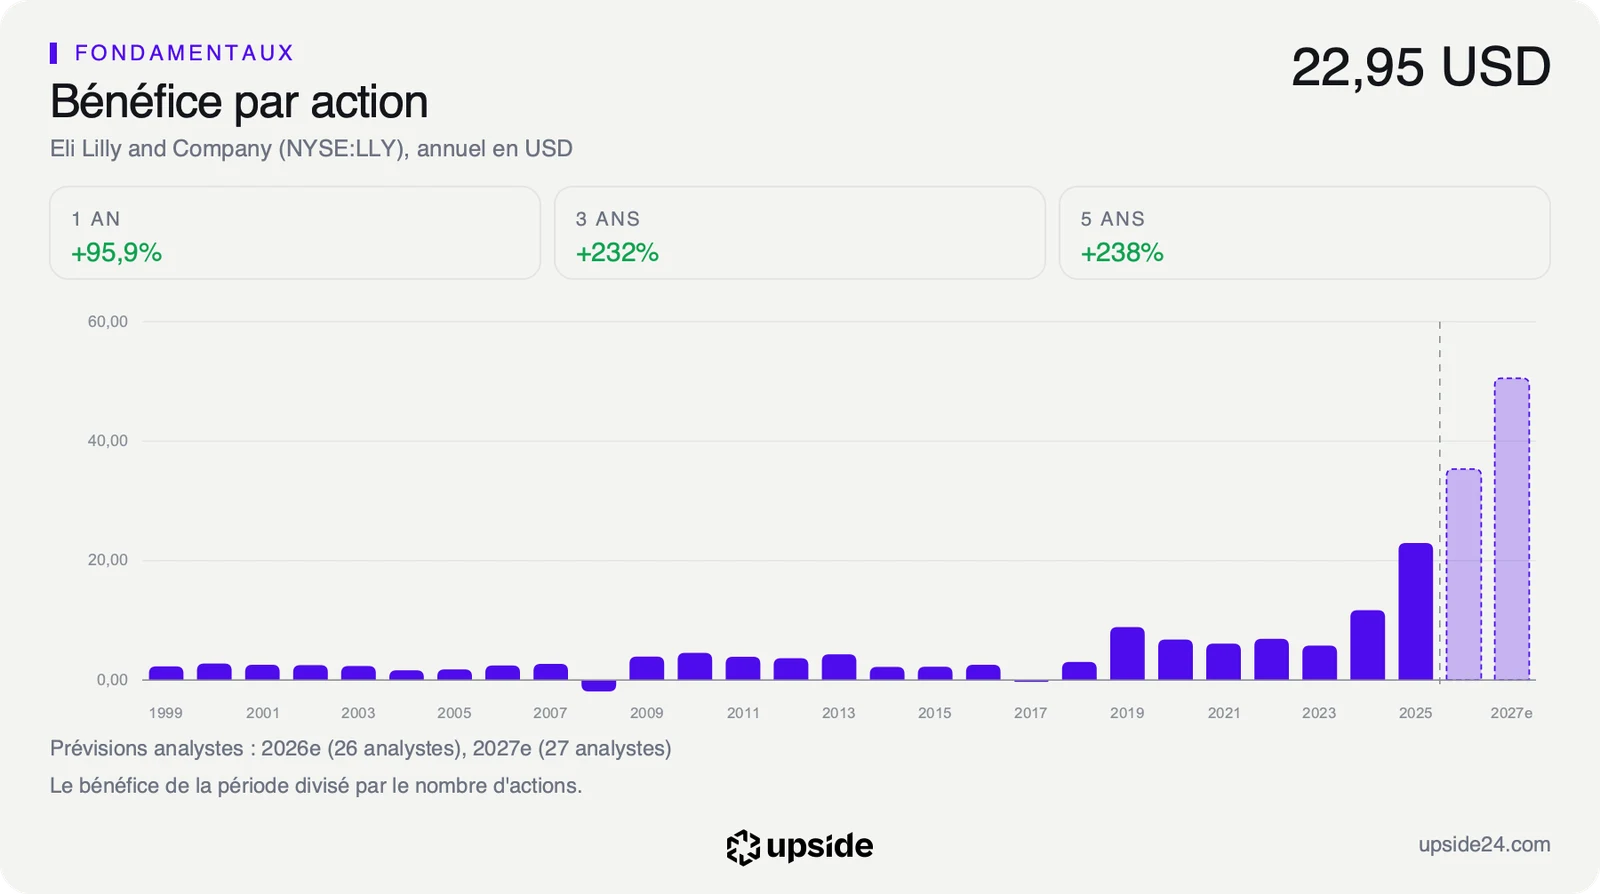
Le prochain rendez-vous est la publication des résultats annuels, attendue début février 2027. L'indicateur à suivre est le bénéfice par action prévu pour 2027, autour de 50 dollars selon le consensus des analystes, contre 35,35 dollars attendus en 2026. C'est lui qui décide si le multiple actuel reste soutenable. Les ventes du Foundayo, le comprimé de Lilly, diront aussi si le groupe peut croître hors des piqûres.
Tant que les ventes 2027 suivent la trajectoire attendue d'environ 106 milliards de dollars et que le bénéfice par action approche les 50 dollars, l'action se paie environ 28 fois les bénéfices de 2027. Le prix reste alors celui d'un numéro un dont la croissance absorbe progressivement la prime payée aujourd'hui.
Si les comprimés de Novo Nordisk ou la baisse des prix ramènent la croissance des ventes nettement sous les quelque 16% attendus pour 2027, le multiple de 39,3 fois deviendrait le prix d'une croissance qui ne vient pas. L'écart avec Novo, qui se paie moins de 12 fois ses bénéfices, cesserait alors d'être justifié par les chiffres.