
Alphabet (GOOGL), la maison mère de Google, ajoute deux versions à ses puces d'intelligence artificielle maison et durcit sa concurrence avec Nvidia. Mais pour l'actionnaire, l'enjeu se joue sur le coût des quelque 320 milliards de dollars d'investissements que les analystes attendent en 2027.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Avantage concurrentiel, coût du calcul, qualité de la demande |
Deux puces de plus, pour deux clientèles précises
Google a présenté le 9 novembre le TPU 8tx et le TPU 8i Max, deux variantes de la huitième génération de ses puces maison dévoilée en avril. Amin Vahdat, qui dirige l'activité puces du groupe, les a détaillées à Bloomberg. La gamme de cette génération compte désormais quatre modèles.
Google, c'est la recherche en ligne et YouTube, mais aussi Google Cloud, qui loue de la puissance de calcul aux entreprises. Les TPU font tourner Gemini, la recherche et YouTube. Google Cloud les loue aussi à des clients extérieurs.
Une puce graphique, ou GPU, comme celles de Nvidia, sait faire beaucoup de calculs différents. Un TPU, pour « unité de traitement de tenseurs », ne sait faire que les calculs de l'intelligence artificielle. Il est moins polyvalent mais moins cher à faire tourner. C'est sur ce terrain que Google attaque.
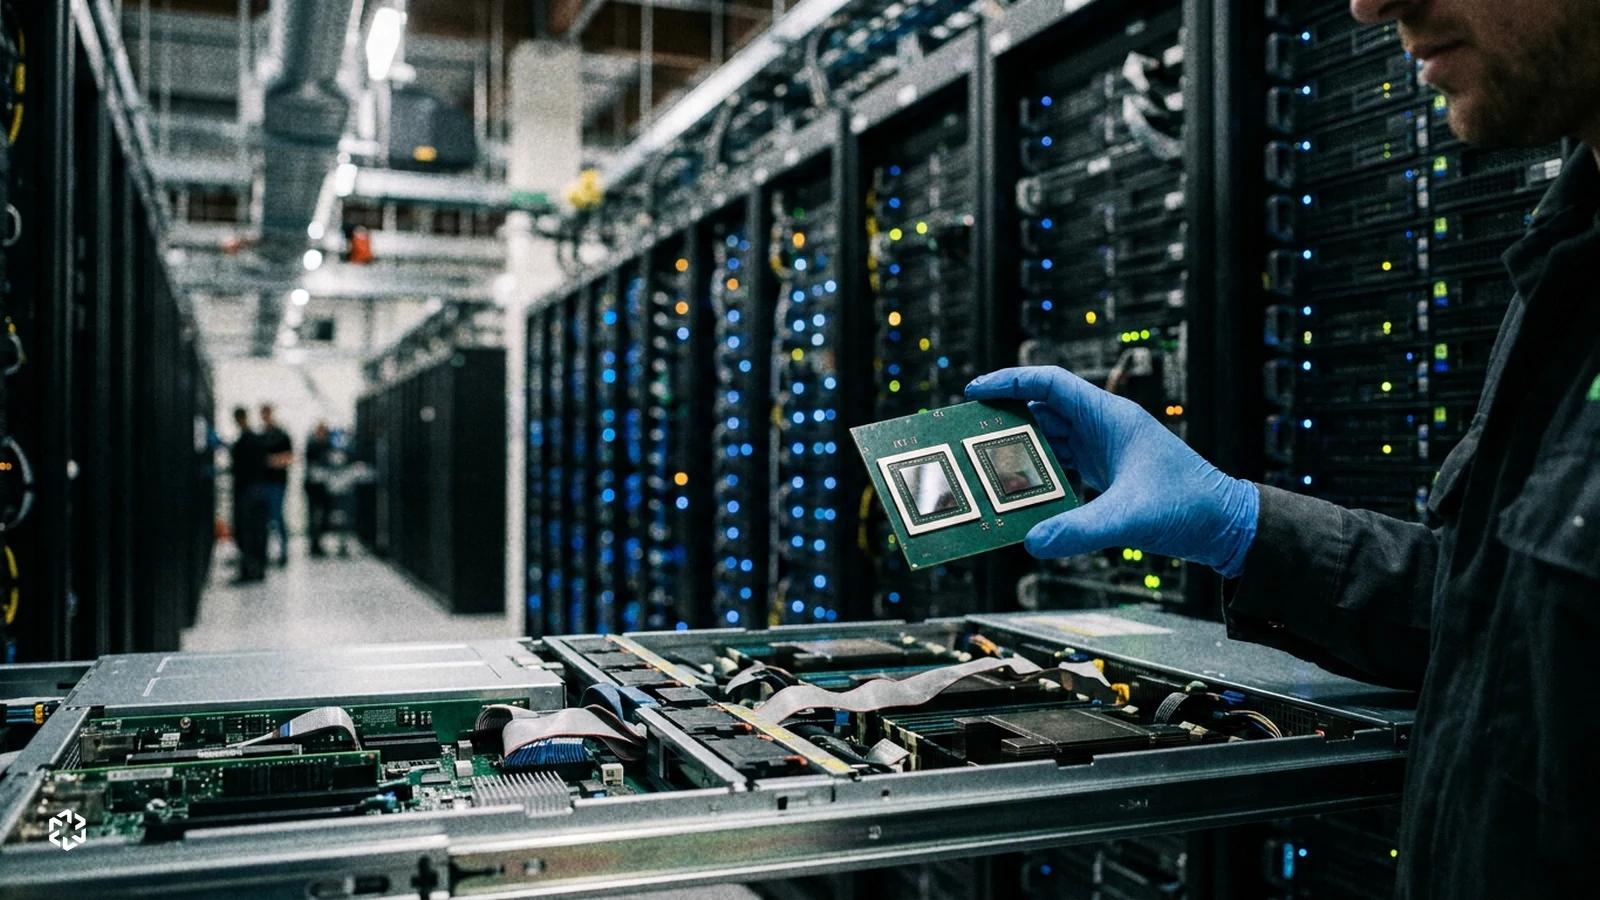
Le TPU 8tx vise le calcul confidentiel, où les données restent chiffrées pendant le traitement. Il s'adresse aux États, aux banques et à la santé. Il fonctionne avec des processeurs EPYC d'AMD, qui a confirmé le partenariat par un communiqué le même jour. Le TPU 8i Max assemble deux puces 8i dans un même boîtier et double la puissance de calcul et la mémoire rapide de la version simple, pour les tâches qui lisent de très longs textes comme les assistants de programmation.
Les deux puces seront disponibles l'an prochain, sans prix annoncé. Amin Vahdat précise qu'elles réutilisent un silicium existant plutôt qu'une architecture nouvelle. Parmi les clients des TPU figurent Apple, Meta, Oracle et Anthropic.
Oracle a annoncé le mois dernier qu'il proposerait les TPU aux clients d'Oracle Cloud à partir de l'an prochain, alors qu'il n'offrait jusque-là que des puces de Nvidia et d'AMD.
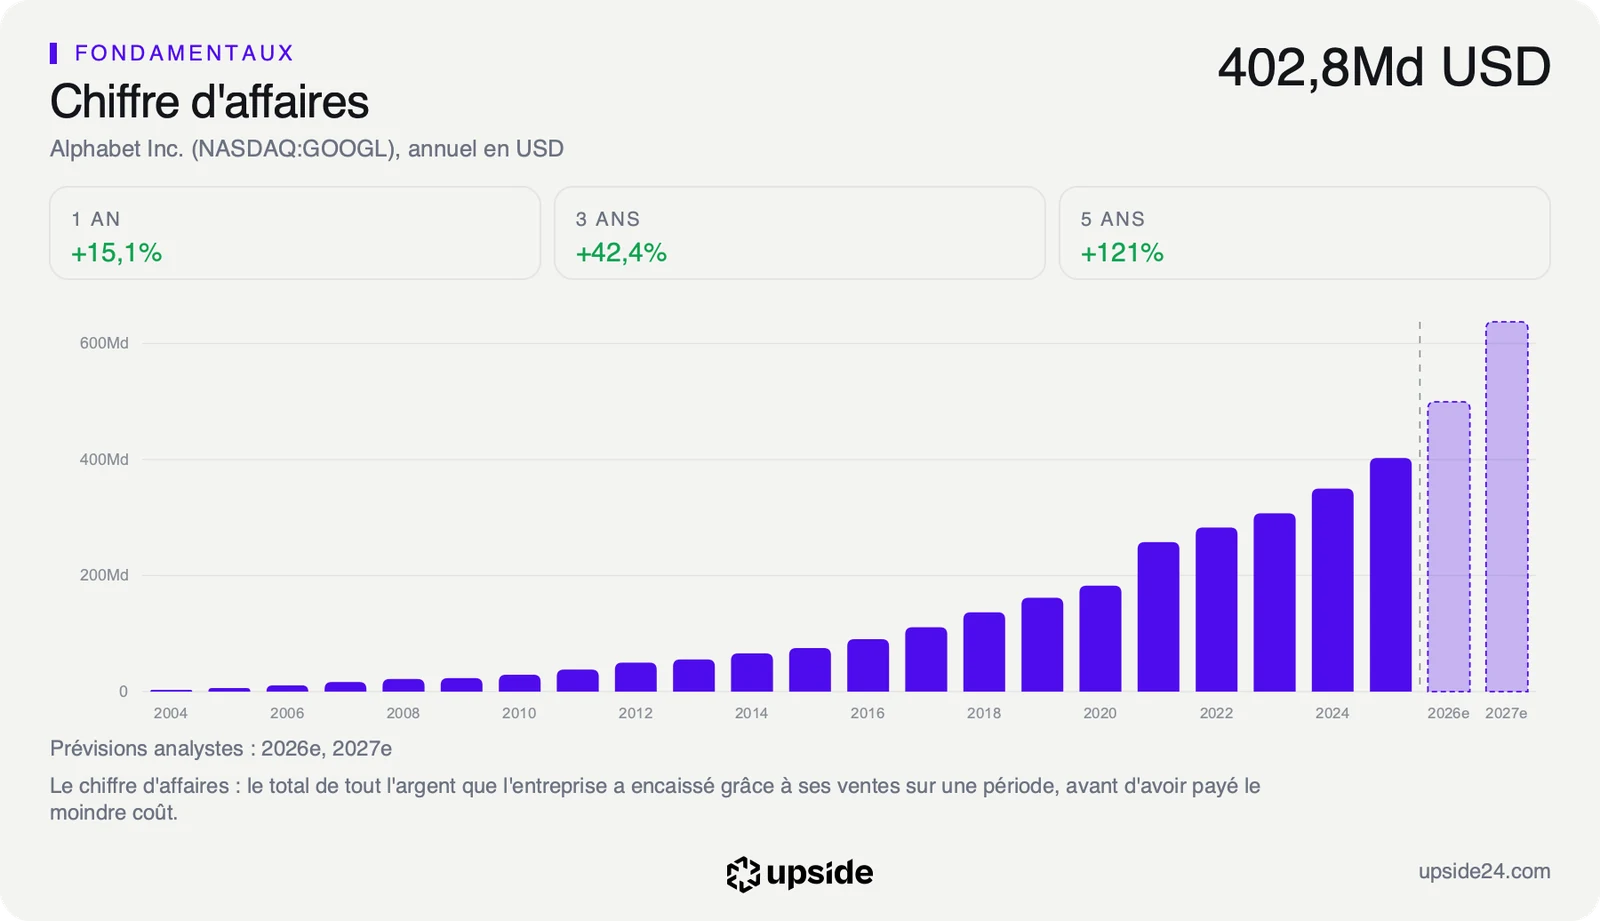
Anthropic dispose d'options pour acheter jusqu'à 150 milliards de dollars de TPU entre 2028 et 2031, selon des documents réglementaires cités par l'agence. Bloomberg Intelligence estime que les ventes liées aux TPU passeraient de 12 milliards de dollars en 2026 à plus de 135 milliards en 2028. Le premier montant représente environ 2,4% des 499,58 milliards de dollars de chiffre d'affaires que les analystes attendent pour Alphabet cette année.
Ce que le cours suppose sur le coût du calcul
Une puce maison touche Alphabet par le prix de chaque unité de calcul. Les analystes attendent environ 201 milliards de dollars d'investissements en 2026 puis environ 320 milliards en 2027, soit la moitié du chiffre d'affaires prévu pour cette année-là. Mandeep Singh, analyste chez Bloomberg Intelligence, estime que les TPU coûtent environ 30% de moins que les puces de Nvidia pour un débit de données comparable.
Chaque serveur équipé d'une puce maison plutôt que d'une puce achetée fait donc baisser la facture du même programme. Le même budget achète plus de capacité, ce qui compte quand les investissements doivent être rentabilisés par des ventes de Google Cloud. Le frein tient au logiciel, car la plupart des développeurs écrivent leurs programmes pour CUDA, l'outil de Nvidia. Passer aux TPU suppose de les adapter, ce qui protège encore l'avance de Nvidia chez les clients extérieurs.
La marge opérationnelle, la part des ventes qui reste après les coûts d'exploitation, atteint 33,33% contre 12,15% pour la médiane des 70 sociétés de son sous-secteur. Le groupe garde ainsi 33 dollars de bénéfice d'exploitation pour 100 dollars de ventes. C'est cette marge que la vague d'investissements met à l'épreuve. Une facture de calcul plus légère aide à la défendre.
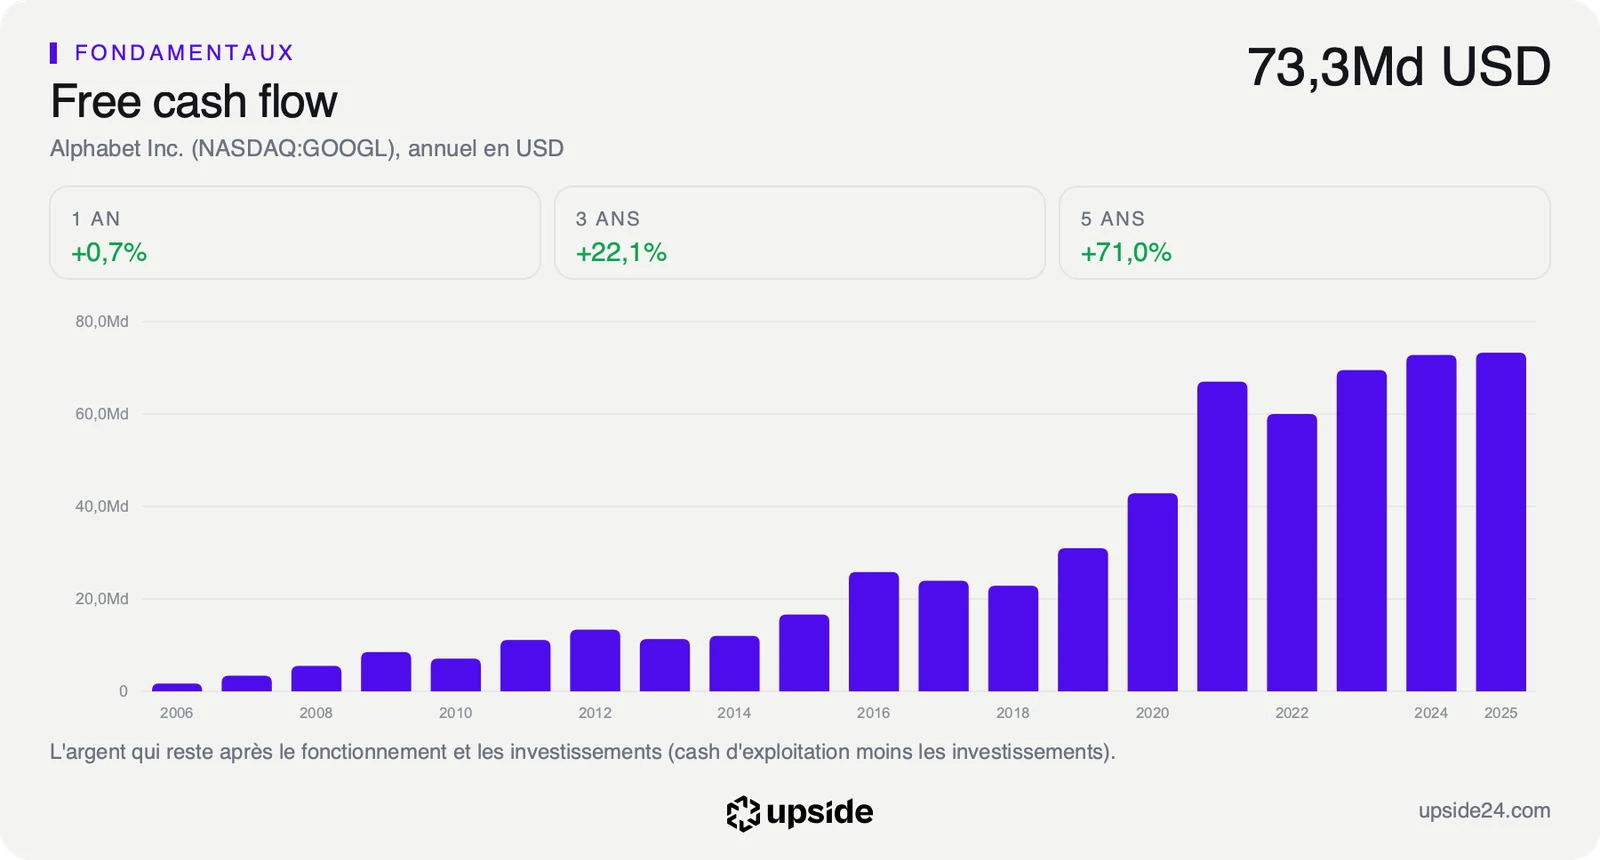
Le Reverse-DCF part du prix de l'action pour retrouver la croissance que ce prix suppose. Au cours du 9 novembre, le marché intègre une croissance du free cash flow, l'argent qui reste en caisse après les dépenses courantes et les investissements, d'environ 35% par an sur dix ans. La référence de ce calcul plafonne à 25%.
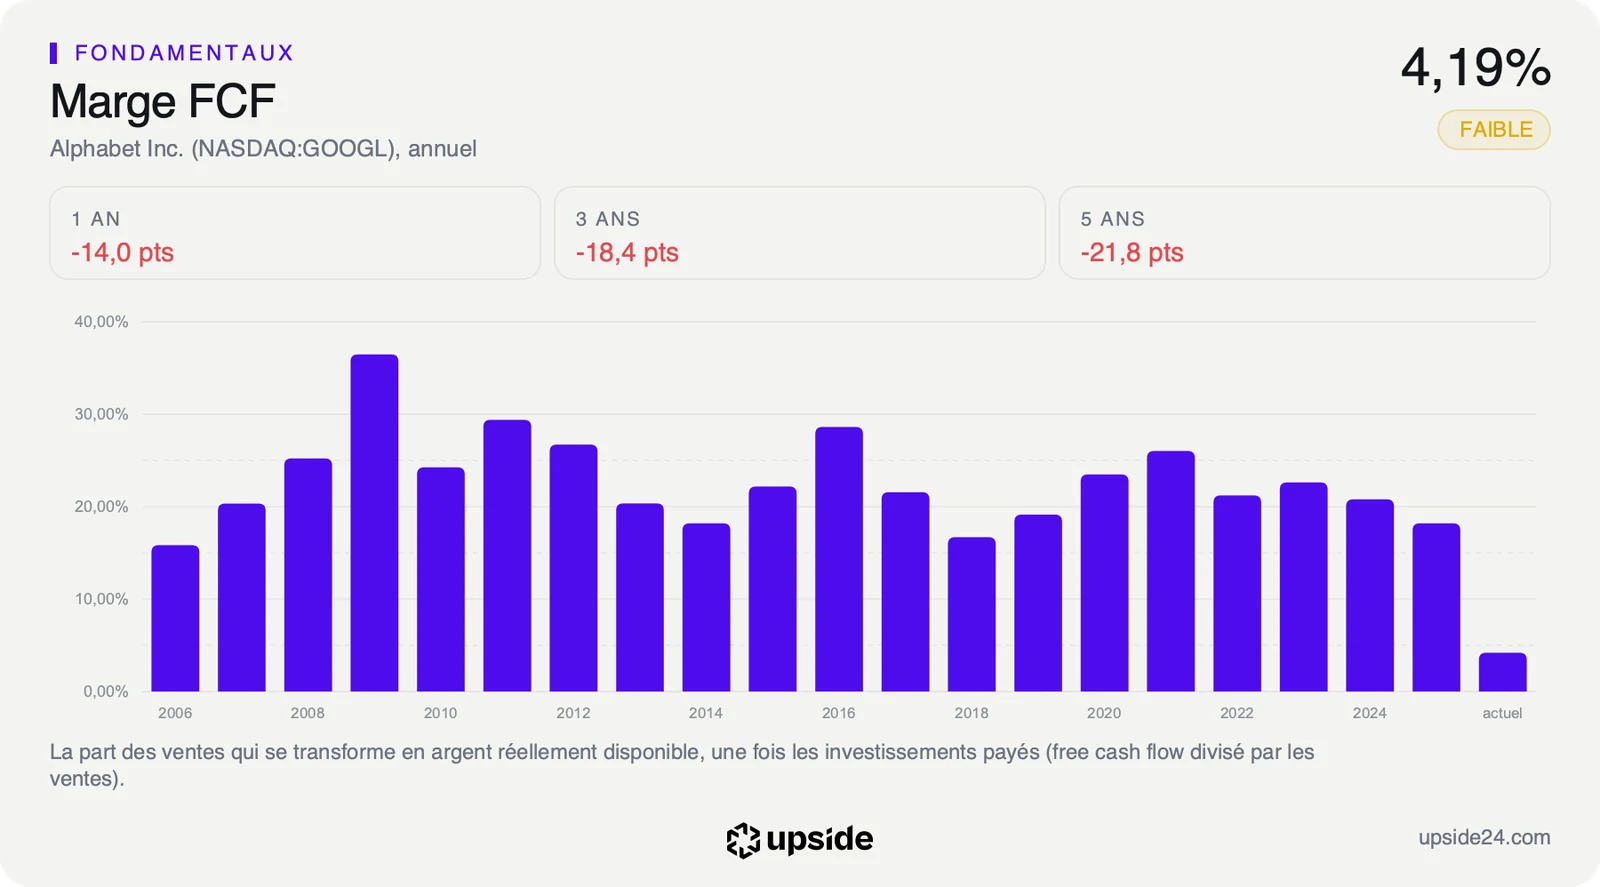
Or la marge de free cash flow ne dépasse plus 4,19% des ventes sur douze mois, contre 18,68% pour la médiane du sous-secteur. Sur 100 dollars de chiffre d'affaires, il reste environ 4 dollars une fois les serveurs payés. Des puces moins chères sont l'un des rares leviers qui peuvent relever ce chiffre sans couper dans le programme.
Le bilan laisse le temps d'attendre ce retour, puisqu'Alphabet détient 118,46 milliards de dollars de trésorerie nette, l'argent qui resterait une fois toutes ses dettes remboursées.
Le rapport d'Alphabet détaille sa rentabilité face à celle de ses concurrents et à son propre historique.
Le marché vend Nvidia et achète Alphabet
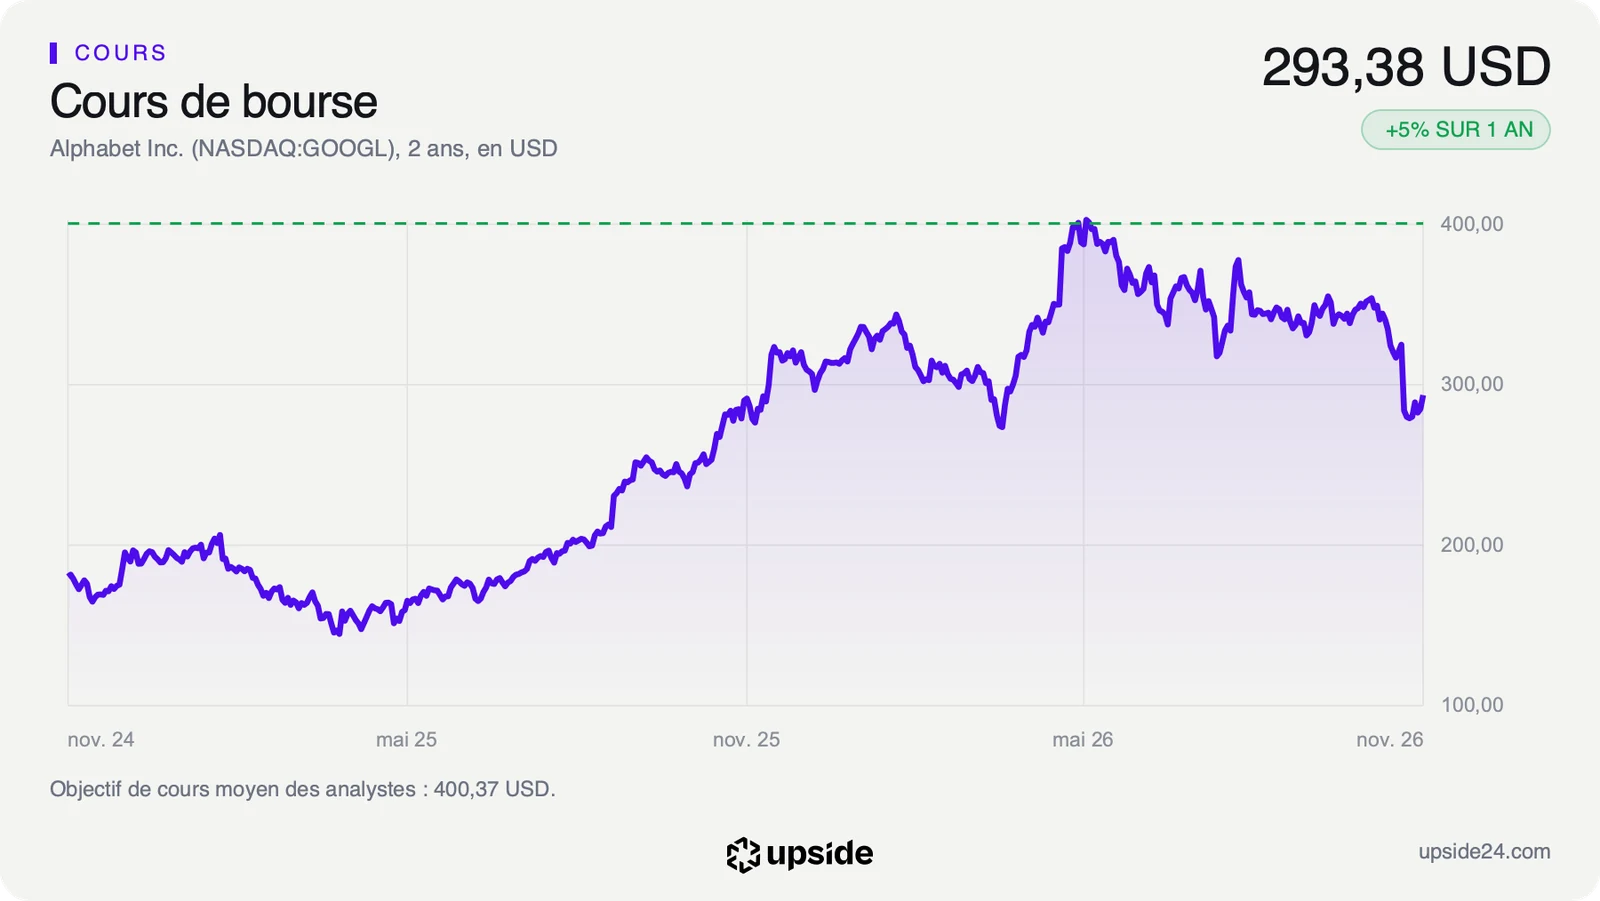
L'action Alphabet gagnait 3,02% lundi 9 novembre vers 16h heure de Paris, à 293,38 dollars contre 284,78 dollars à la clôture de vendredi. Au même moment, Nvidia reculait de 4,20% et AMD gagnait 8,11%. Les investisseurs lisent l'annonce comme une part de marché de plus pour les puces maison, au détriment du fournisseur dominant.
Le titre Alphabet reste 28,2% sous son plus haut de 52 semaines (408,61 dollars). Il affiche +5,22% sur un an et -6,27% depuis le 1er janvier. Le recul date surtout du 29 octobre, quand l'action avait perdu 12,64% en une séance au lendemain de résultats marqués par 51,36 milliards de dollars d'investissements sur le seul trimestre.
Sur les 58 analystes qui suivent la valeur, 53 sont positifs, 5 neutres et aucun n'est négatif. Leur objectif moyen atteint environ 400 dollars, soit environ 36% au-dessus du cours. Le bénéfice par action qu'ils attendent pour l'exercice a pourtant reculé de 5,21% en sept jours.
La séance de lundi montre que le marché traite les TPU comme une menace pour Nvidia plus que comme un relais de bénéfices pour Alphabet. Une puce disponible en 2027 ne change encore aucune ligne des comptes d'Alphabet, d'où un titre qui reste loin de son sommet du printemps.
Le point de bascule
Le prochain rendez-vous tombe vers le 2 février 2027, date estimée des résultats annuels. Les chiffres à lire ce jour-là seront le montant des investissements du quatrième trimestre et la croissance de Google Cloud, la seule activité qui vend les TPU à l'extérieur. L'arrivée effective du TPU 8tx et du TPU 8i Max dans l'offre de Google Cloud, prévue dans l'année, dira si les clients réglementés suivent.
Les analystes prévoient pour 2027 un free cash flow d'environ -43 milliards de dollars, ce qui serait la première année négative d'une série annuelle commencée en 2006.
Tant que les commandes de TPU de clients comme Anthropic se transforment en revenus de Google Cloud et que la marge opérationnelle reste au-dessus de 30%, chaque puce maison réduit le coût du programme. L'exigence d'environ 35% par an repose alors sur la croissance de Google Cloud plus que sur la retenue des dépenses.
Si les clients continuent d'acheter surtout des puces Nvidia et que les TPU restent cantonnés aux besoins internes, Alphabet paiera son programme au prix fort. Le free cash flow resterait sous zéro au-delà de 2027 et l'écart avec ce que le cours suppose se creuserait.