
Coinbase Global (COIN), la plateforme américaine d'échange de cryptomonnaies, a obtenu vendredi le feu vert définitif du régulateur bancaire fédéral pour sa banque fiduciaire nationale. Mais son action a touché le même jour son plus bas de l'année, à 131,55 dollars.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Avantage concurrentiel, croissance long terme |
Ce que l'agrément change
L'Office of the Comptroller of the Currency, le régulateur des banques nationales américaines, a accordé le vendredi 6 novembre son approbation définitive à Coinbase National Trust Company, selon Bloomberg. Coinbase l'a annoncé lundi 9 novembre. Le régulateur avait donné un premier accord sous conditions en avril.
Coinbase, c'est l'application grand public qui permet d'acheter du bitcoin ou de l'ether en quelques clics, doublée d'un service de conservation et d'échange pour les investisseurs professionnels.
Une banque fiduciaire garde des actifs pour le compte de ses clients. Celle de Coinbase ne collectera ni dépôts ni crédits, comme le groupe l'a répété depuis l'accord d'avril. Elle reprendra la conservation des cryptomonnaies des institutionnels, logée jusqu'ici dans une société fiduciaire agréée par l'État de New York depuis 2018.
Ce métier passe ainsi sous la supervision d'un seul régulateur fédéral, avec des règles identiques dans tout le pays. Brian Armstrong, le directeur général, présente la conservation comme la fondation qui doit permettre de faire passer une plus grande partie du système financier sur la blockchain.
L'agrément est une première pour Coinbase. Circle, l'émetteur du stablecoin USDC, l'avait obtenu dès juillet, puis Ripple en octobre. Payward, la maison mère de Kraken, attend toujours la réponse à sa demande déposée en mai. L'association des banques communautaires américaines conteste de son côté en justice ces agréments accordés aux acteurs de la crypto.
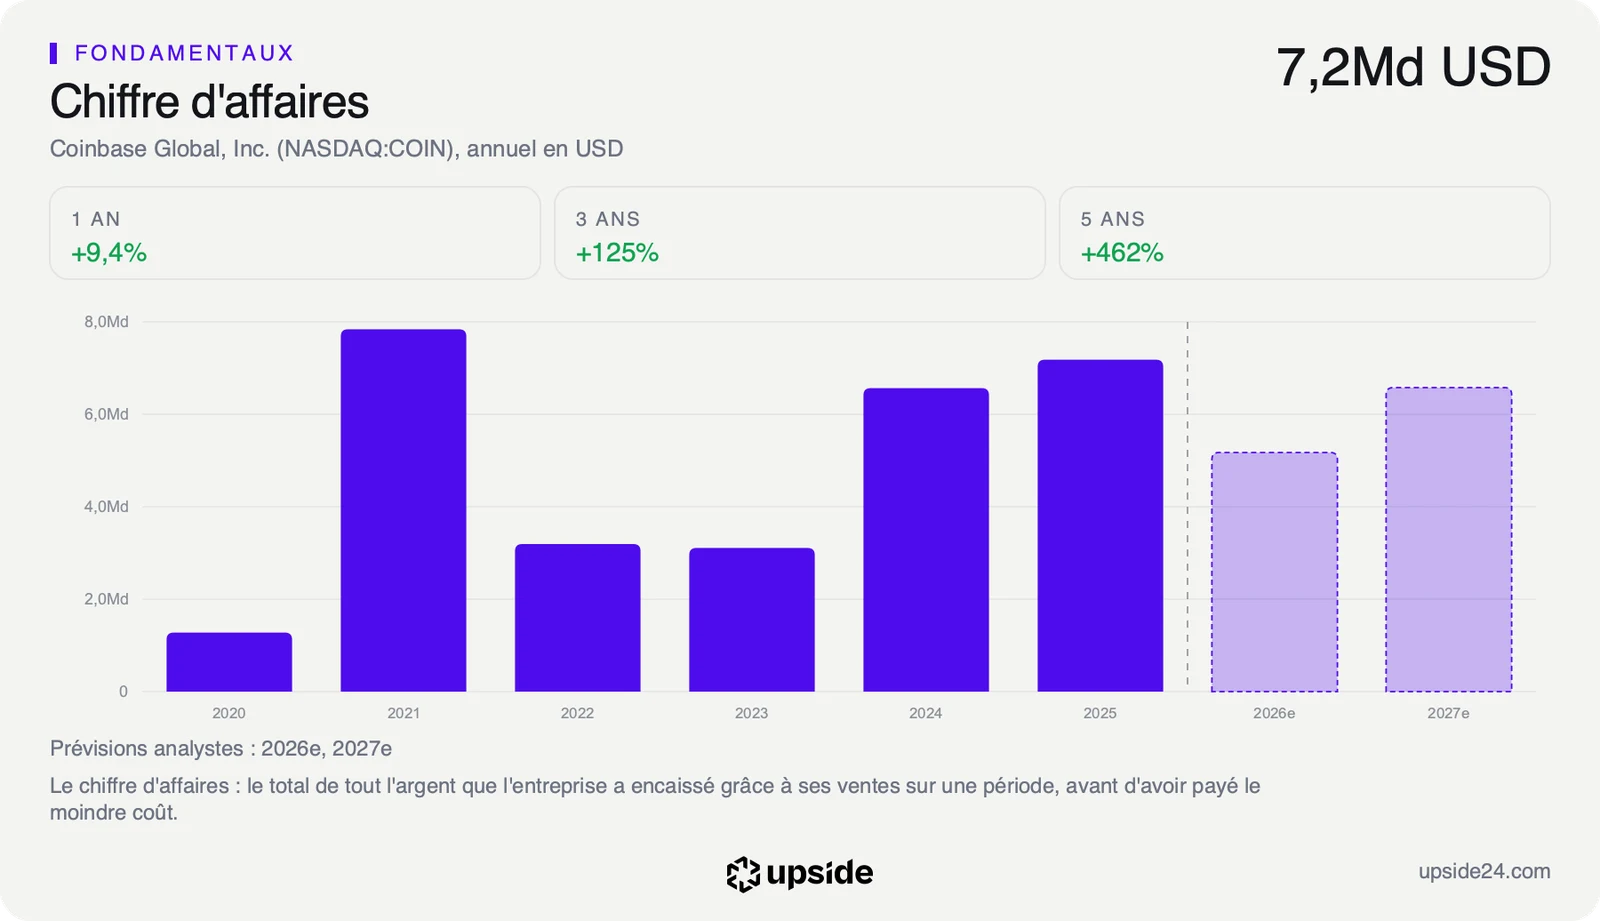
Le groupe a réalisé 7,18 milliards de dollars de chiffre d'affaires en 2025. L'activité a nettement ralenti depuis. Les ventes trimestrielles sont passées de 2,27 milliards de dollars fin 2024 à 1,22 milliard au troisième trimestre 2026, contre 1,87 milliard un an plus tôt.
Ce que le prix incorpore déjà
L'agrément agit sur la confiance des clients professionnels, c'est-à-dire sur la qualité de la conservation que Coinbase leur vend. Un fonds qui confie ses bitcoins à une banque sous contrôle fédéral rend des comptes plus simples à ses propres régulateurs. Le gain se mesure en clients retenus ou gagnés sur plusieurs années et ne se voit pas dans un trimestre.
Les comptes montrent pour l'instant un groupe qui gagne moins qu'il ne mobilise. Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, ressort à -3,32% sur douze mois. La médiane des 59 places de marché et fournisseurs de données financières qui servent de référence atteint 17,04%. Coinbase se classe donc parmi les moins rentables de son sous-secteur.
Le bénéfice de 718,7 millions de dollars du troisième trimestre ne corrige pas ce constat. Il vient presque entièrement d'éléments situés hors de l'activité courante, puisque le résultat d'exploitation se limite à 61,7 millions sur la même période.
La valeur d'entreprise additionne la capitalisation et la dette nette. Elle représente 71,25 fois l'EBITDA de Coinbase, son résultat avant intérêts, impôts et amortissements. Les sociétés du même sous-secteur se paient 14,53 fois, soit près de cinq fois moins cher. Un tel écart se lit surtout comme le signe d'un EBITDA déprimé par le creux de l'activité.
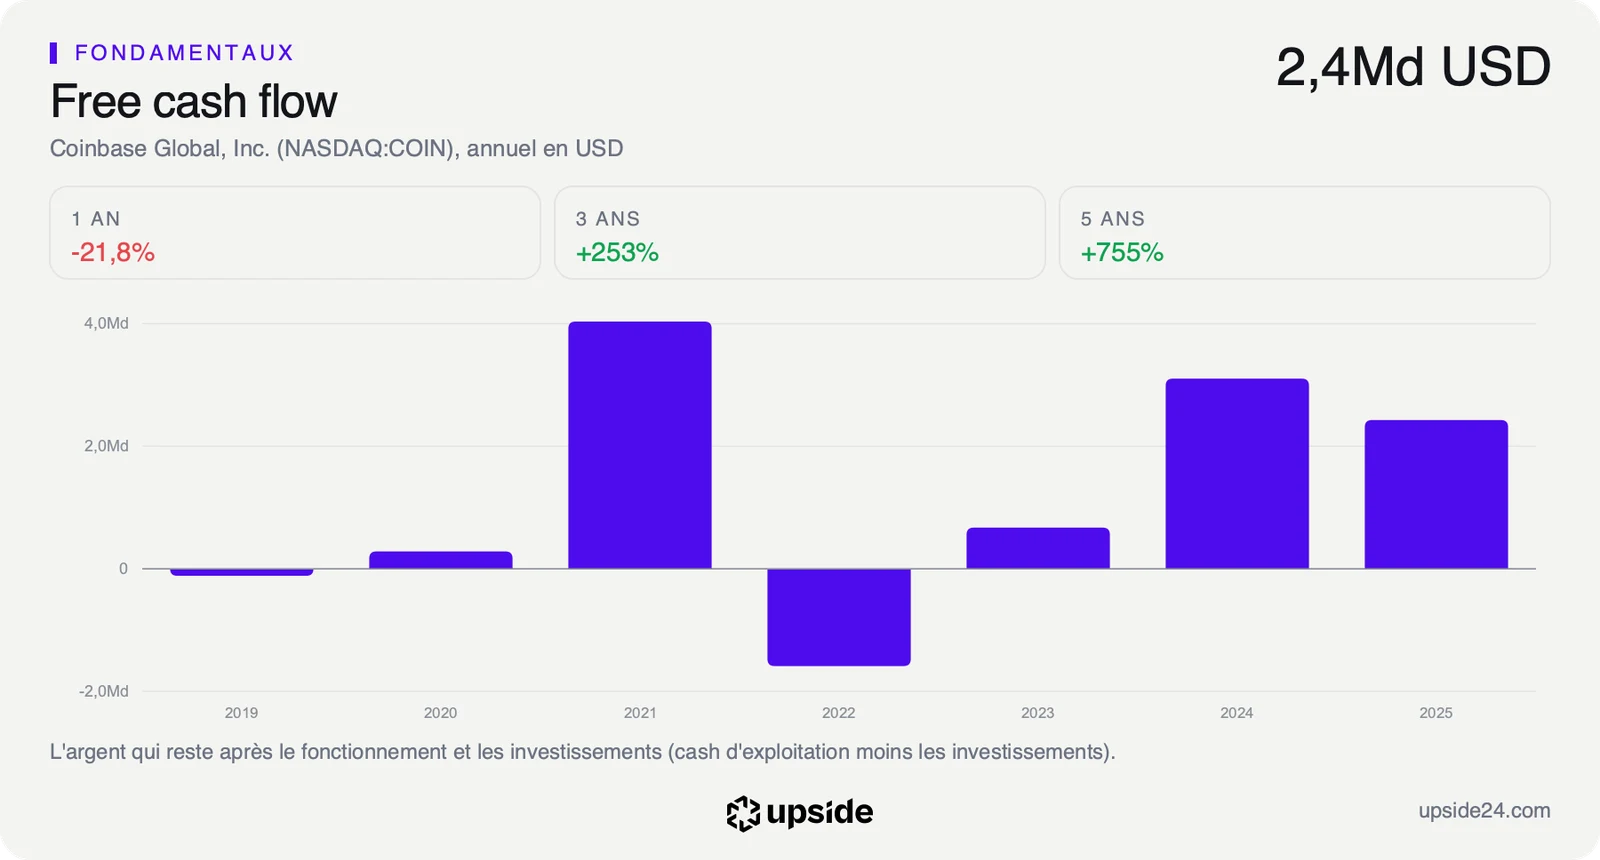
Le free cash flow, la trésorerie qui reste une fois l'activité et les investissements payés, atteint 1,41 milliard de dollars sur douze mois. Il rapporte 3,91% de la capitalisation, soit environ 3,9 dollars de trésorerie par an pour 100 dollars investis, contre 4,70% pour la médiane du sous-secteur. Sur ce critère, Coinbase reste proche de ses concurrents malgré ses pertes comptables, même si ce flux a reculé depuis les 2,43 milliards de dollars dégagés sur l'ensemble de 2025.
Le prix d'une action résume ce que le marché attend des flux futurs. Le calcul inverse donne le rythme de croissance qu'il suppose. Au cours de lundi, le marché intègre une croissance de ce free cash flow d'environ 8% par an sur dix ans. Le chiffre d'affaires a pourtant progressé de 41,24% par an sur cinq ans. Le prix suppose donc une croissance bien plus lente que celle du passé. La fiche de Coinbase donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
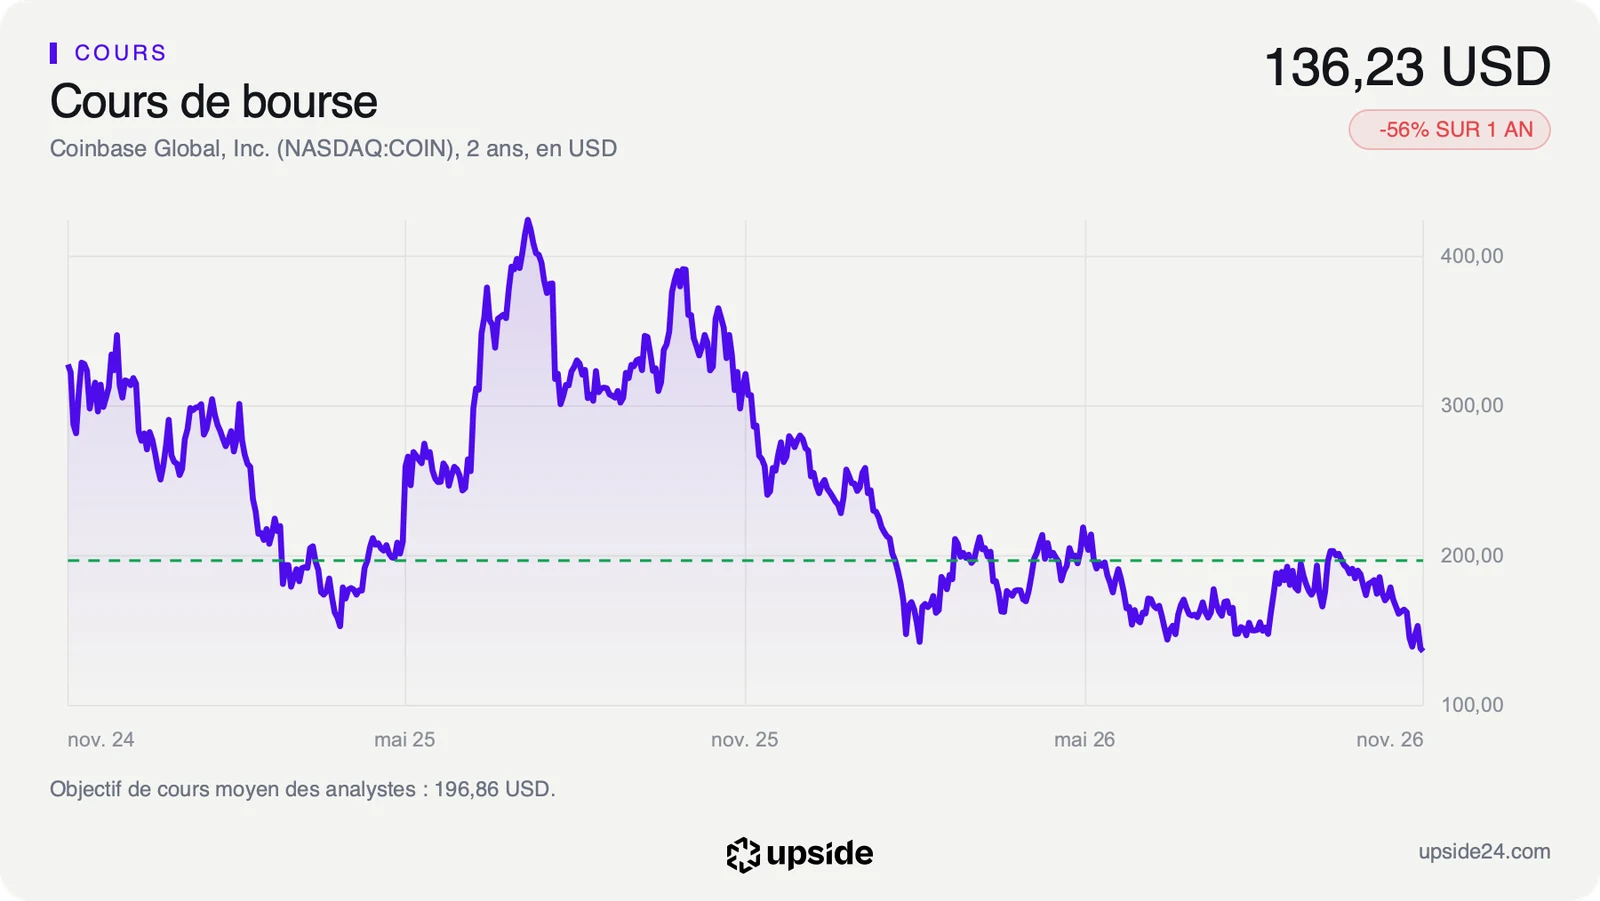
L'action s'échangeait à 136,23 dollars lundi vers 16h, heure de Paris, peu après l'ouverture de Wall Street. Elle avait touché vendredi 131,55 dollars, son plus bas sur un an, le jour même où le régulateur signait un agrément que le marché ne connaissait pas encore. Par rapport à la clôture de vendredi, à 134,76 dollars, l'annonce ne lui faisait gagner que 1,09%.
Le titre cote 58,06% sous son plus haut de 52 semaines, atteint à 324,80 dollars. Il évolue aussi 22,59% sous sa moyenne des 200 dernières séances, une moyenne qui continue elle-même de baisser. Ce repère sert à lire la tendance longue. Un cours durablement en dessous signale des vendeurs plus pressés que les acheteurs depuis des mois. La tendance de fond reste donc orientée à la baisse. La nouvelle de lundi n'a pas suffi à l'inverser.
Sur les 38 analystes qui suivent la valeur, 23 sont positifs, 12 neutres et 3 négatifs. Leur objectif de cours moyen se situe autour de 197 dollars, soit environ 45% au-dessus du cours de lundi. Les estimations vont de 110 à 280 dollars, un écart qui dit à quel point la suite divise. Le plus prudent vise un cours inférieur à celui de lundi, quand le plus optimiste en attend plus du double.
Une grande banque d'affaires américaine est passée à un avis négatif le 2 novembre, quelques jours après la publication du troisième trimestre. La plupart des autres bureaux d'analyse avaient maintenu leur avis à la fin octobre.
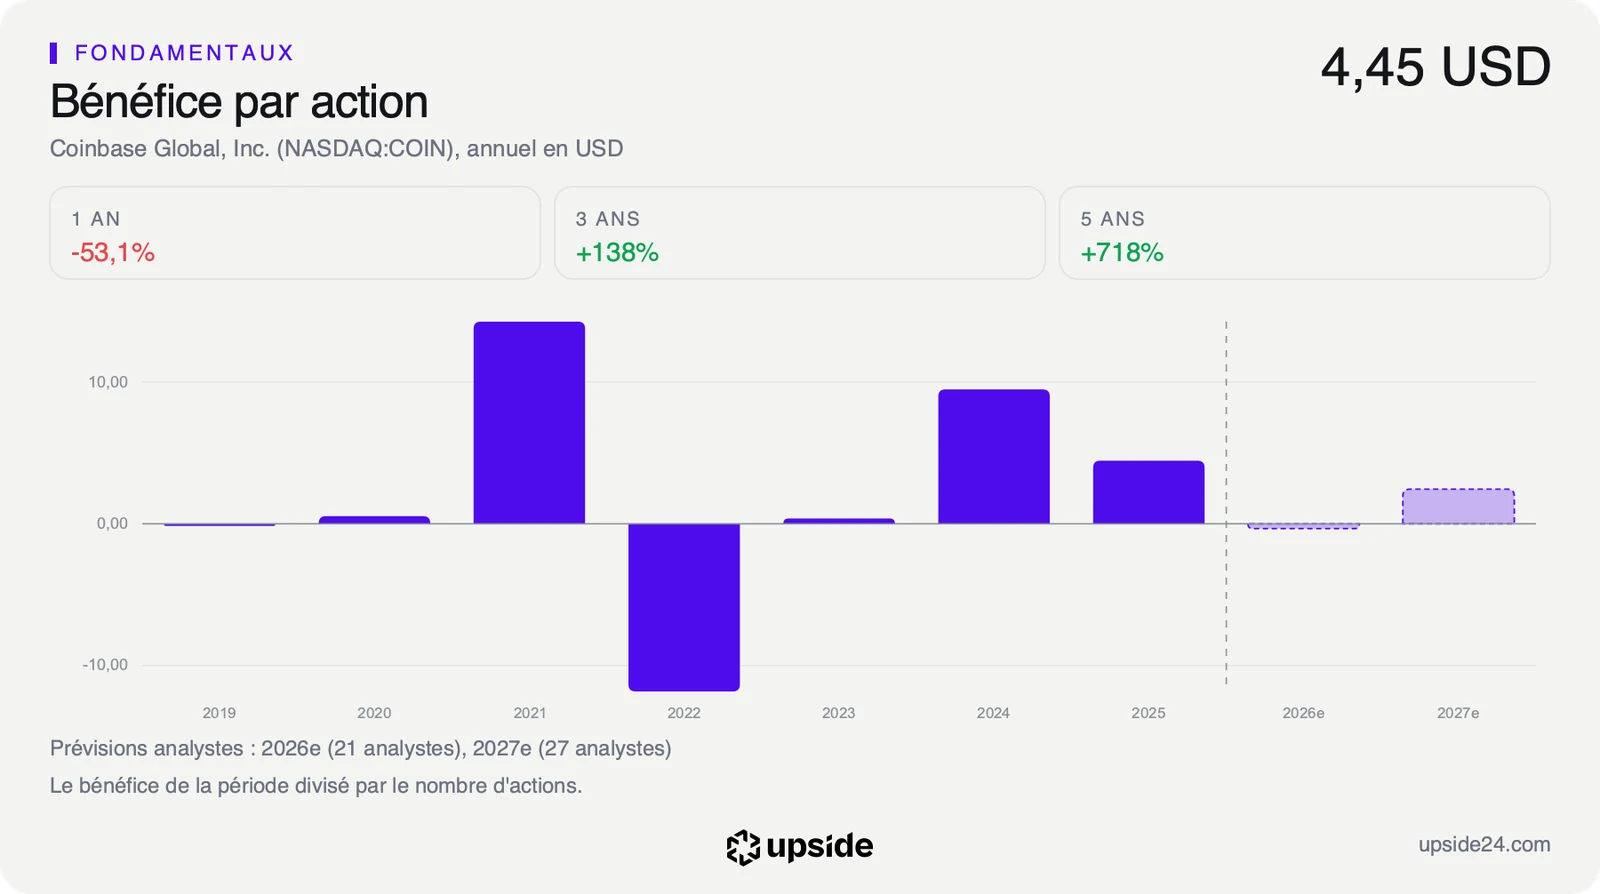
Le marché juge Coinbase sur ses volumes d'échange. L'agrément n'en ajoute aucun à court terme. Les analystes attendent une petite perte par action sur l'exercice 2026, autour de 0,34 dollar, avant un retour au bénéfice l'an prochain. Le cours au plus bas et un objectif moyen très au-dessus traduisent la même incertitude sur la date de ce retour.
Le point de bascule
Le prochain rendez-vous est la publication du quatrième trimestre, attendue autour du 11 février 2027, une date encore estimée. Les analystes attendent environ 1,3 milliard de dollars de chiffre d'affaires sur le trimestre, puis près de 2,4 dollars de bénéfice par action en 2027. L'indicateur à suivre est le chiffre d'affaires trimestriel, qui dira si l'activité repart ou si le creux s'installe. La part de la conservation dans ce total reste la donnée que la banque fiduciaire doit faire grossir.
Tant que les ventes trimestrielles restent autour de 1,22 milliard de dollars, la banque fiduciaire renforce le métier de la conservation sans relancer les comptes. Le multiple de 71,25 fois l'EBITDA reste alors celui d'un groupe à la rentabilité du capital négative, à -3,32%. Le marché le paie alors sur sa capacité de rebond plus que sur ses résultats.
Si les ventes remontent vers les 1,87 milliard du troisième trimestre 2025, le marché retrouverait une croissance qu'il ne paie plus, lui qui n'en intègre qu'environ 8% par an. L'agrément fédéral deviendrait alors un argument de plus auprès des investisseurs professionnels qui confient leurs actifs à Coinbase, au moment où les volumes reviendraient.