
Crédit Agricole (ACA), maison mère de LCL et d'Amundi, propose à Banco BPM de fusionner avec sa filiale italienne pour détenir environ 45% du nouvel ensemble, contre 29,6% aujourd'hui. Mais lundi matin, Banco BPM gagnait 10,08% quand Crédit Agricole reculait.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Bilan, rentabilité, croissance long terme |
Ce que Crédit Agricole propose à Banco BPM
Le communiqué publié lundi à Montrouge décrit une proposition amicale soumise au conseil d'administration de Banco BPM. Elle prévoit de fusionner la banque milanaise avec Crédit Agricole Italia, la filiale italienne du groupe français. Le nouvel ensemble resterait coté à Milan et serait dirigé par l'actuel directeur général de Banco BPM, avec un conseil à majorité indépendante.
En France, le nom Crédit Agricole évoque les agences vertes des caisses régionales et les guichets de LCL, mais le groupe exploite aussi en Italie son propre réseau de banque de détail, son second marché domestique.
L'opération donnerait naissance au troisième groupe bancaire italien, avec 6,5 millions de clients et plus de 2 300 agences. Crédit Agricole Italia en apporterait 2,9 millions et 1 000 points de vente, ainsi que les activités italiennes d'assurance vie et dommages du groupe.
Le groupe français apporterait sa filiale au nouvel ensemble et recevrait des actions en échange, la structure juridique restant à définir. Le ratio d'échange, le nombre d'actions nouvelles reçues pour une action détenue, offre une prime de 20% aux actionnaires de Banco BPM. Un dividende exceptionnel de 1 milliard d'euros leur serait versé en plus.
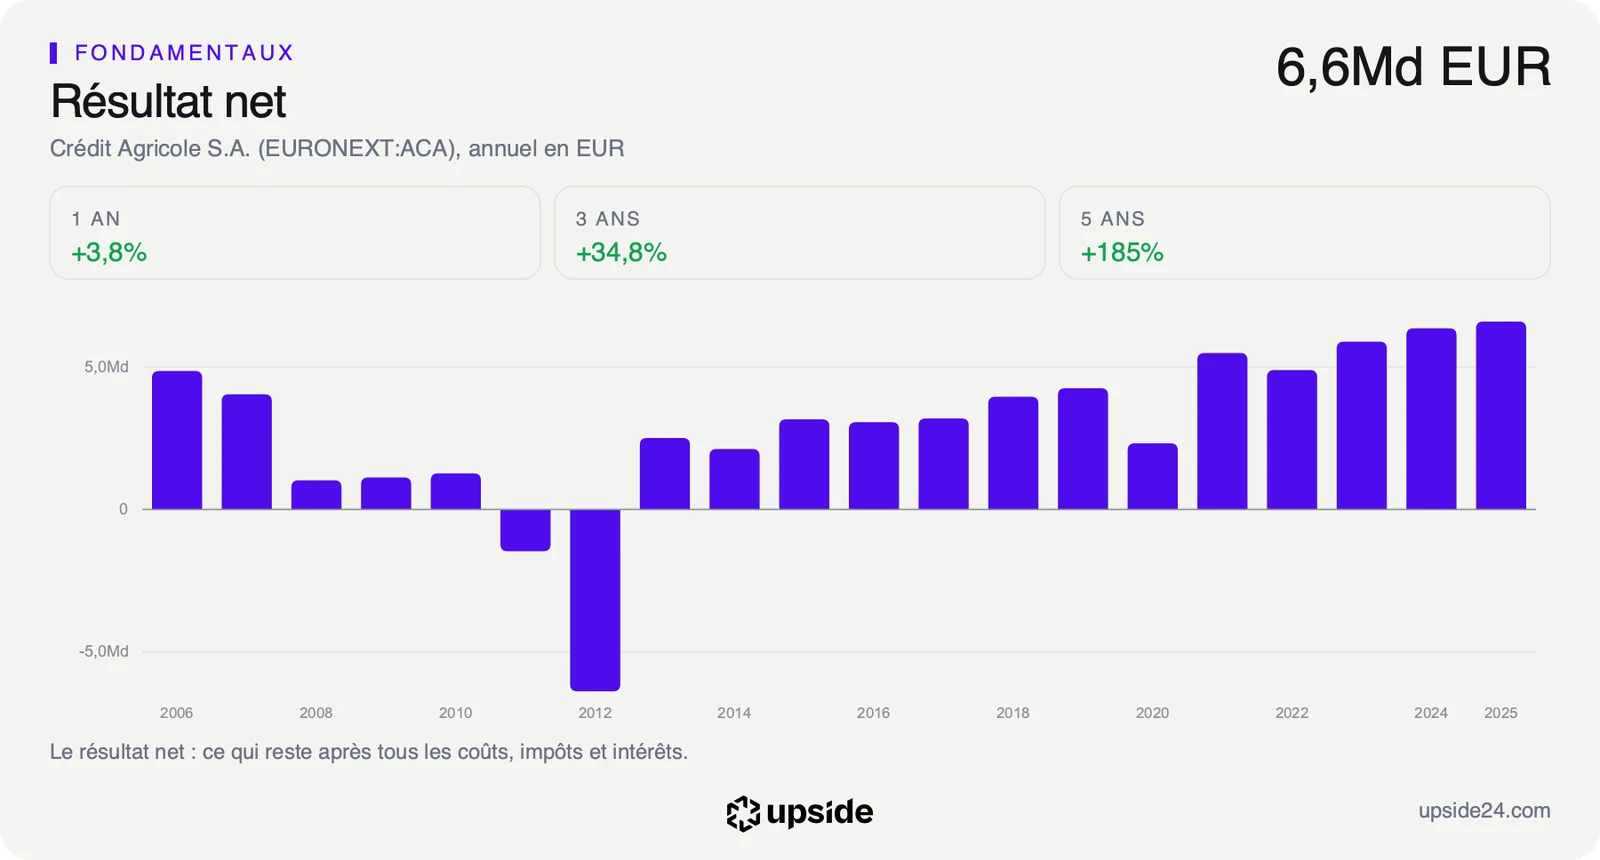
Le groupe chiffre les synergies, les économies et revenus supplémentaires attendus du rapprochement, à 800 millions d'euros par an avant impôts. Ce montant dépasse les 532 millions d'euros de bénéfice net dégagés par Crédit Agricole Italia sur les neuf premiers mois de 2026. La filiale pèse aujourd'hui moins d'un dixième du bénéfice de l'entité cotée, avec 174 millions d'euros au troisième trimestre sur 1,99 milliard.
Le communiqué ne chiffre ni la valeur retenue pour Crédit Agricole Italia ni l'effet de l'opération sur le bénéfice par action de Crédit Agricole S.A. La hausse d'environ 24% du bénéfice par action annoncée pour 2027 concerne les seuls actionnaires de Banco BPM.
L'opération suppose l'accord de la Banque centrale européenne et du gouvernement italien, qui dispose d'un droit de veto sur les rachats de banques du pays, le « golden power ». Les actionnaires de Banco BPM autres que Crédit Agricole devront aussi ne pas s'y opposer en assemblée, condition pour que le groupe français soit dispensé de lancer une offre sur toute la banque. La réalisation est visée au second semestre 2027.
Ce que le prix incorpore déjà
L'opération touche d'abord le bilan, puisque Crédit Agricole échangerait une filiale qu'il contrôle contre environ 45% d'un ensemble plus large, sans sortir d'argent. Son intérêt pour l'actionnaire dépendra du rendement du capital ainsi immobilisé en Italie, que le communiqué ne chiffre pas.
Aujourd'hui, Crédit Agricole n'inscrit dans ses résultats que sa quote-part du bénéfice de Banco BPM, ce que les comptables appellent la mise en équivalence. Avec environ 45%, cette quote-part grossirait. En contrepartie, le groupe pourrait cesser de consolider entièrement sa filiale, fondue dans un ensemble dirigé par l'équipe de Banco BPM, un point que le communiqué laisse ouvert.
Une prime payée en actions se règle en dilution. Pour la même valeur apportée, Crédit Agricole recevrait une part du nouvel ensemble plus petite qu'à prix égal. Le communiqué précise que cette prime s'appuie sur le multiple de bénéfices attendu en 2027, celui qui sert aussi à valoriser l'apport du groupe.
L'action se paie 7,52 fois ses bénéfices des douze derniers mois, contre 10,01 fois pour la médiane des 453 banques diversifiées de son sous-secteur, soit environ un quart de moins. Ce multiple, le PER, rapporte le cours au bénéfice par action.
Face à sa propre histoire, la décote disparaît avec un PER au 57e centile de ses cinq dernières années, c'est-à-dire plus cher que 57% du temps sur la période. Le titre est donc moins cher que les autres banques sans être bon marché par rapport à son propre passé.
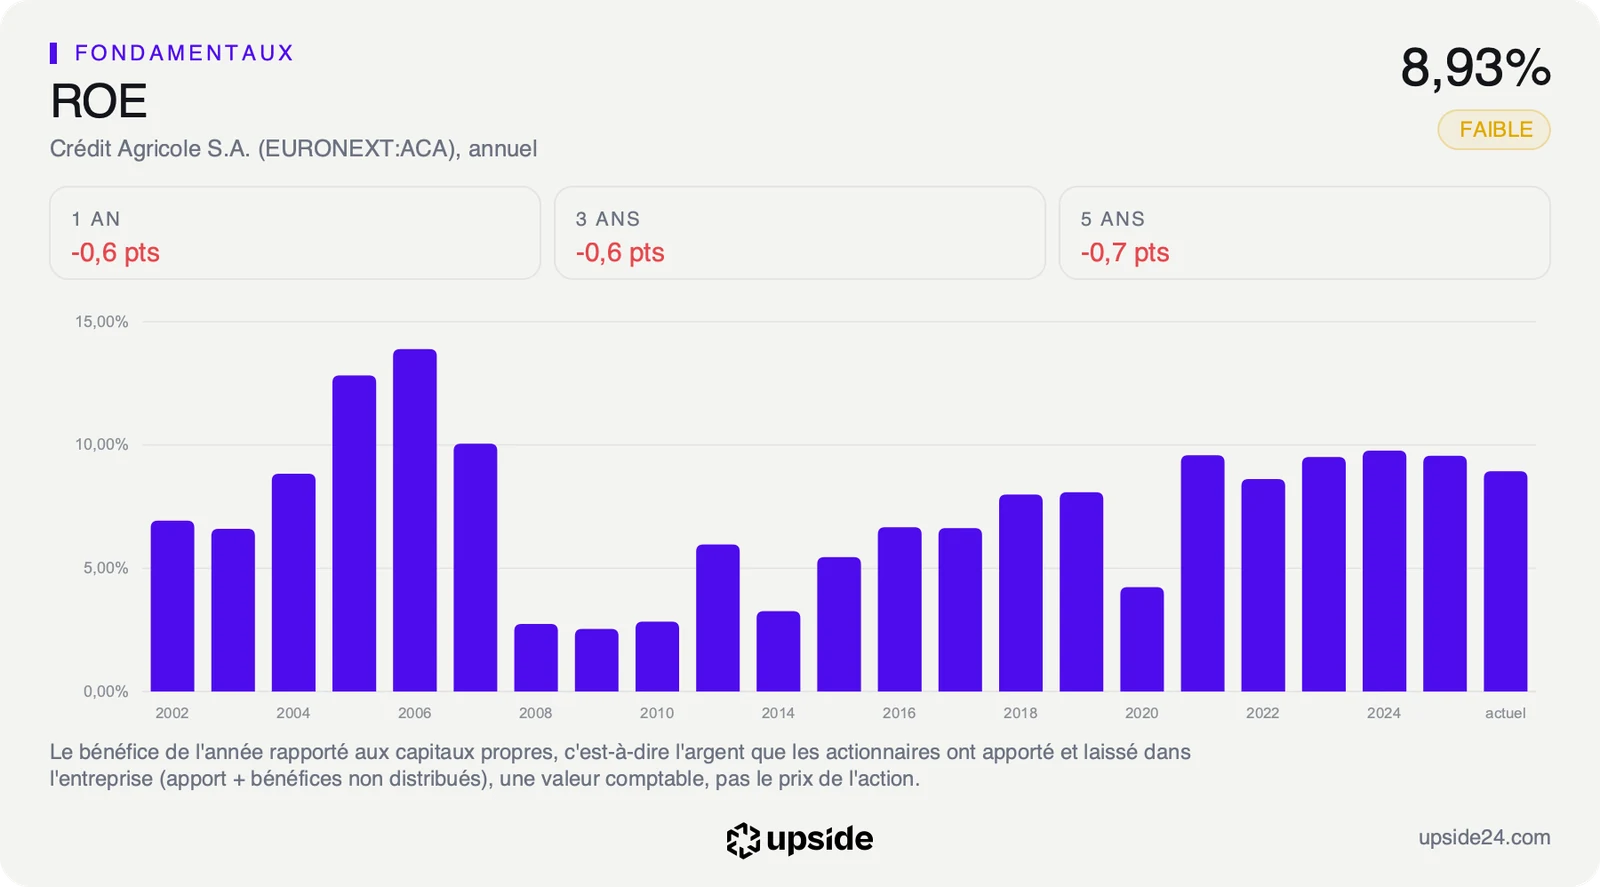
Chez une banque, les dépôts des clients figurent au passif comme une dette. La dette nette et le free cash flow, l'argent qui reste une fois tout payé, n'y mesurent donc rien d'utile, si bien que le capital devient l'étalon. La Bourse valorise le groupe 0,68 fois ses fonds propres comptables, soit 68 centimes par euro de capital inscrit au bilan.
Cette décote tient en partie à la rentabilité des fonds propres, ce que la banque gagne pour 100 euros de capital de ses actionnaires. Elle atteint 8,93% sur douze mois contre 13,38% pour la médiane du sous-secteur. C'est sur ce chiffre que le projet italien sera jugé, puisqu'il engage du capital du groupe dans une banque qu'il ne contrôlera pas seul.
La fiche de Crédit Agricole donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
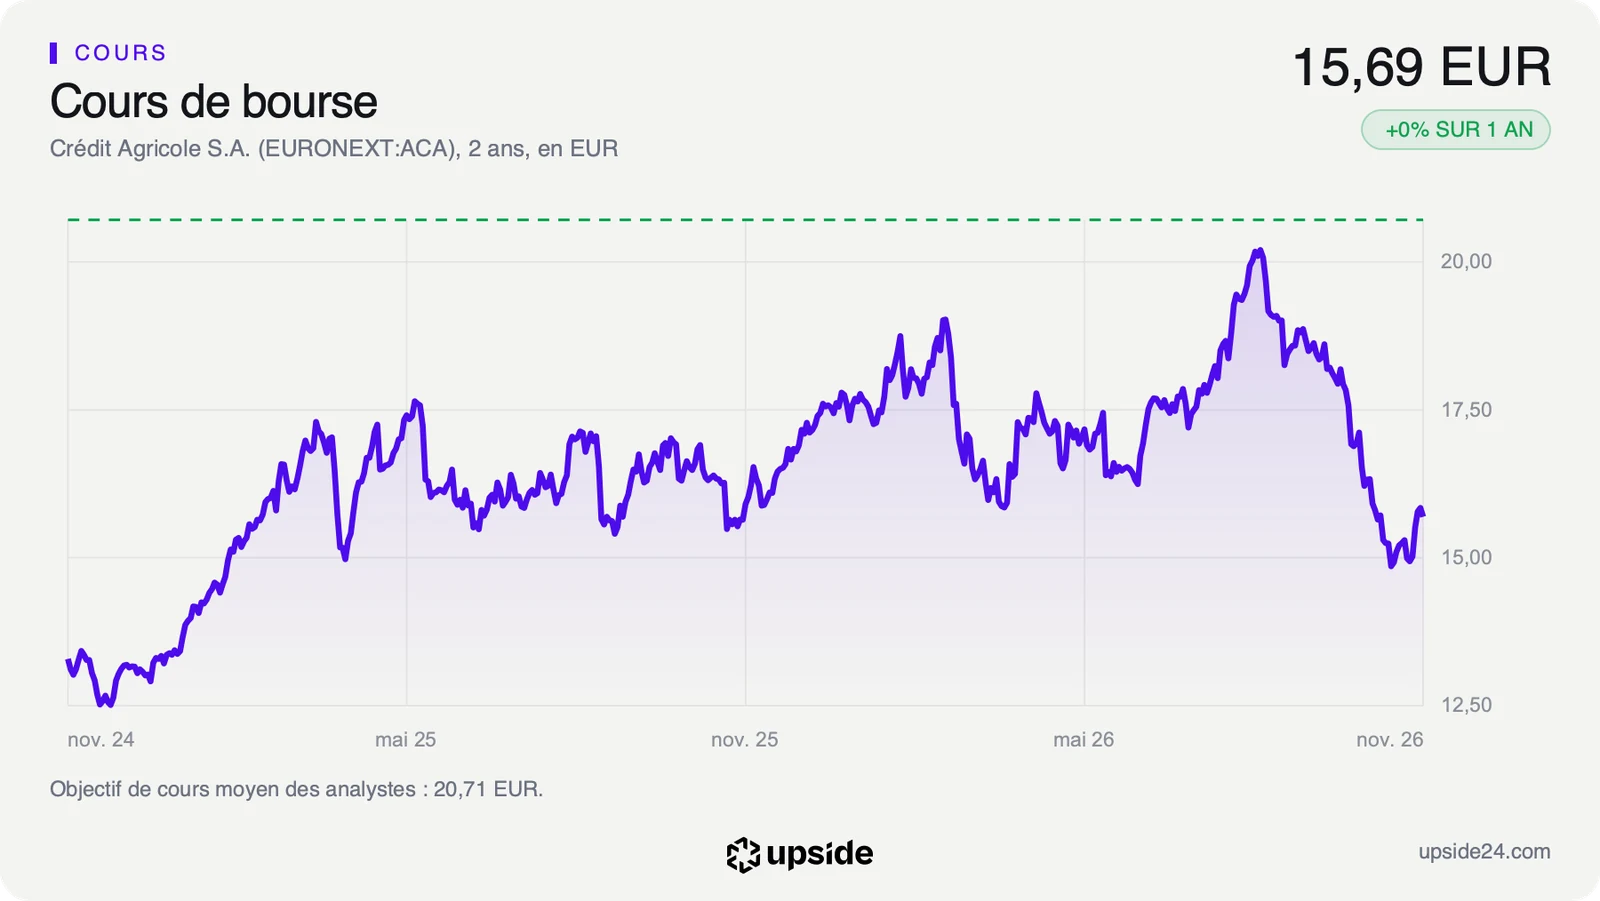
Vers 11h30 le 9 novembre, l'action Crédit Agricole s'échangeait à 15,705 euros, en baisse de 0,85%, alors que le CAC 40 gagnait 0,35%. À Milan, Banco BPM bondissait de 10,08% à 14,80 euros, quand l'indice FTSE MIB prenait 1,83%.
Le marché lit pour l'instant la prime comme un transfert de valeur vers les actionnaires de Banco BPM. La banque milanaise vaut 22,28 milliards d'euros en Bourse, soit près de la moitié des 47,5 milliards de Crédit Agricole S.A. au même moment.
Le titre reste 23,02% sous son plus haut des douze derniers mois, 20,40 euros touchés le 13 août, tout près de son plus bas de 14,69 euros. Son cours évolue 10,1% sous sa moyenne des 200 dernières séances, signe d'une tendance encore orientée à la baisse depuis la fin de l'été.
Depuis le 1er janvier, l'action a perdu 10,51%. Sur un an, elle ne gagne que 0,42%, contre 10,18% pour la médiane des banques diversifiées. Son indice de force relative, un indicateur de 0 à 100 qui mesure la vigueur des hausses et des baisses récentes, ressort à 49,03, en zone neutre.
Sur les 17 analystes qui suivent la valeur, 8 sont positifs, 6 neutres et 3 négatifs. Leur objectif moyen ressort à environ 21 euros, soit un potentiel d'environ 32% par rapport au cours de la matinée, dans une fourchette de 16 à 26 euros. Ces objectifs datent d'avant l'annonce.
Le léger recul du titre ne contredit pas l'impact neutre de la news. Sans prix publié pour l'apport ni effet chiffré sur les comptes du groupe, les investisseurs n'ont encore rien à intégrer dans le cours de Crédit Agricole, alors que ceux de Banco BPM connaissent déjà leur prime. Le bond de la matinée reste inférieur à la prime de 20% annoncée, l'opération restant suspendue à l'accord du conseil et des autorités.
Le point de bascule
Le premier rendez-vous est la réponse du conseil d'administration de Banco BPM, que le communiqué ne date pas. Le second tombe le 4 février 2027 avec les résultats annuels de Crédit Agricole. Le groupe pourra y dire ce que l'opération coûterait à ses fonds propres durs, le ratio surveillé par la Banque centrale européenne, qui atteignait 11,2% des risques fin septembre.
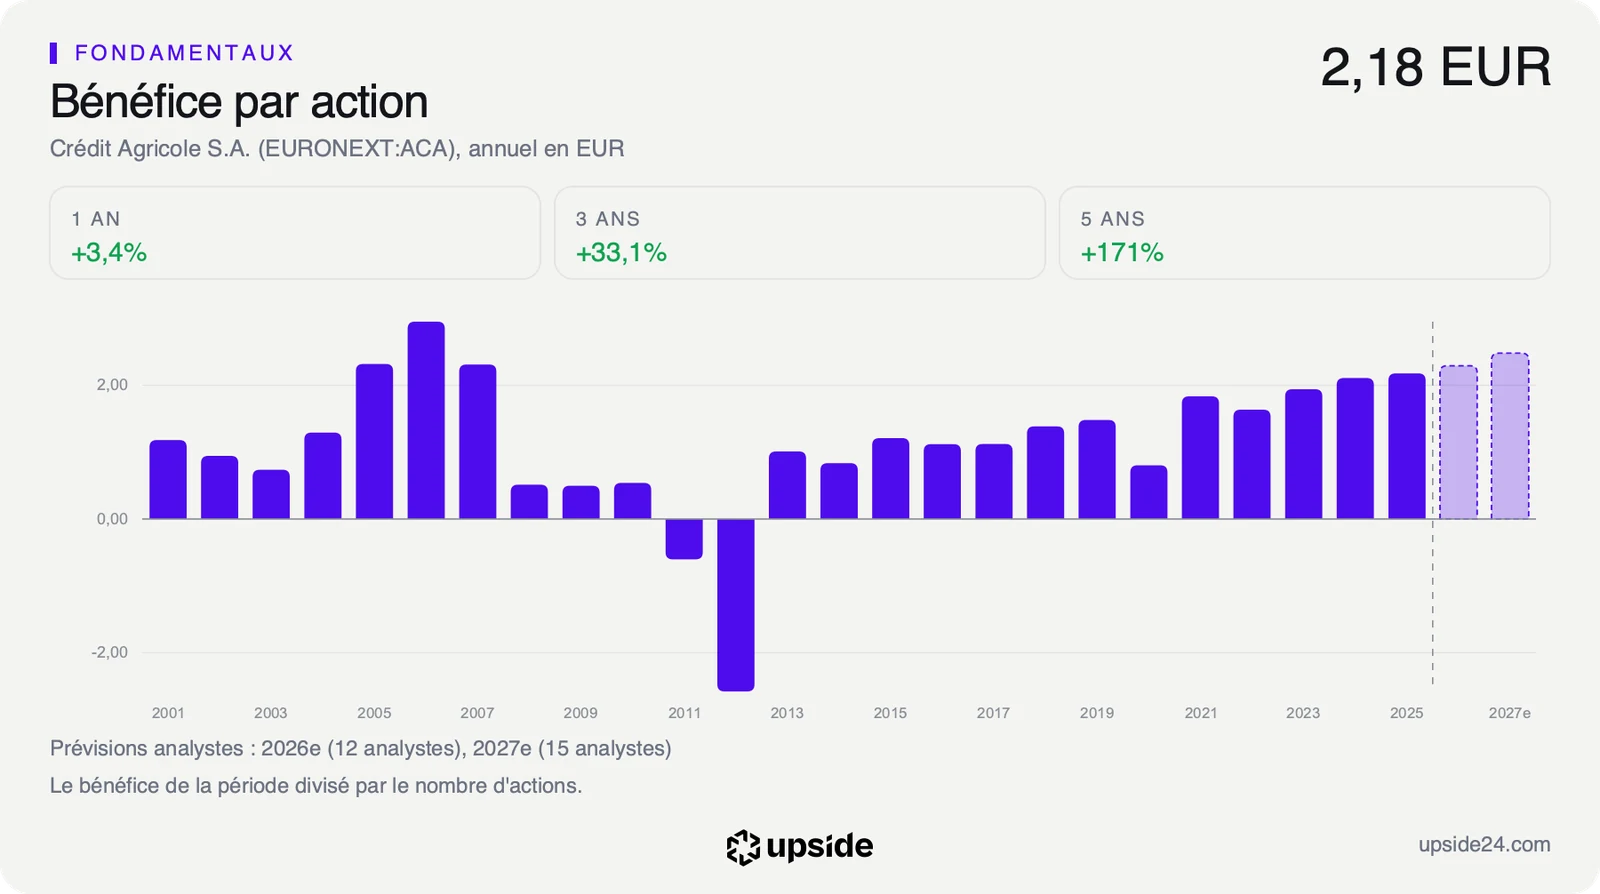
Tant que l'opération se fait sans augmentation de capital et que ce ratio reste proche de 11,2%, elle reste une manière de grossir en Italie sans sortir d'argent. Le bénéfice par action attendu autour de 2,29 euros cette année n'en dépend pas. Les 800 millions d'euros de synergies ne joueraient au mieux qu'à partir du second semestre 2027, dans des comptes où le groupe ne détiendrait qu'environ 45% de l'ensemble.
Si l'apport de la filiale entame nettement ce ratio ou si les actionnaires de Banco BPM s'y opposent, Crédit Agricole resterait un actionnaire à 29,6% d'une banque qu'il ne dirige pas. Une rentabilité des fonds propres de 8,93% resterait alors loin des 13,38% du sous-secteur, sans le relais de croissance italien que le groupe met en avant.