
Crédit Agricole (ACA), premier groupe bancaire français, lance fin octobre Crédit Agricole Deutschland, une banque en ligne qui vise 2 millions de clients en Allemagne d'ici fin 2028. Mais sa rentabilité de 8,93% reste loin de celle des grandes banques.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, collecte de dépôts |
Ce qui a été annoncé
Crédit Agricole S.A. a annoncé le 8 octobre le lancement de Crédit Agricole Deutschland, une banque de détail pour les particuliers allemands, accessible à partir de fin octobre, selon le communiqué du groupe repris par Mind Fintech et Boursorama. Tout se fait depuis une application mobile, de l'ouverture du compte à la souscription des produits, avec un IBAN allemand et une carte Visa.
Crédit Agricole, c'est la banque de beaucoup de Français, mais aussi un assureur et, avec Amundi, l'un des plus gros gestionnaires d'épargne d'Europe. La société cotée regroupe ces métiers, et c'est elle qui porte ce lancement.
L'offre démarre par la banque du quotidien et l'épargne, avec des comptes rémunérés disponibles à tout moment et des comptes à terme, appelés Tagesgeld et Festgeld outre-Rhin. Elle vise d'abord une clientèle aisée. À partir de 2027, le groupe prévoit d'ajouter le crédit, l'assurance, le paiement par Apple Pay et Google Pay, et un conseil renforcé. Le communiqué décrit une banque « enrichie par l'intelligence artificielle et complétée par un accompagnement humain ».
Le groupe n'arrive pas en terrain inconnu. Il est présent en Allemagne depuis plus de 70 ans, notamment par CreditPlus, sa filiale de crédit à la consommation, qui compte 600 collaborateurs et 20 agences. Toutes activités confondues, il y suit environ 1 million de clients, et vise 2 millions d'ici fin 2028, dans le cadre de son plan stratégique ACT 2028. Pour donner l'échelle, les 600 salariés de CreditPlus représentent moins de 1% des 83 045 collaborateurs du groupe.
Le communiqué ne chiffre ni l'investissement engagé, ni les revenus ou le bénéfice attendus en Allemagne. L'effet sur les comptes du groupe ne peut donc pas être mesuré à ce stade, et l'objectif porte sur un nombre de clients, pas sur un montant.
Ce que le prix incorpore déjà
Pour une banque, l'argent des clients est la matière première. Les dépôts collectés financent les crédits accordés, et la marge entre les deux fait l'essentiel du revenu. Une banque en ligne qui démarre par l'épargne ouvre donc un nouveau robinet de dépôts, dans un pays où le groupe reste un acteur modeste.
Chez une banque, la mesure qui compte est la rentabilité des fonds propres, ce que la banque gagne chaque année sur l'argent que ses actionnaires lui ont confié. Les ratios d'endettement habituels comptent les dépôts des clients comme une dette, et la trésorerie disponible suit les mouvements de la salle de marchés. Ces outils décrivent mal un métier dont le bilan est l'outil de production.
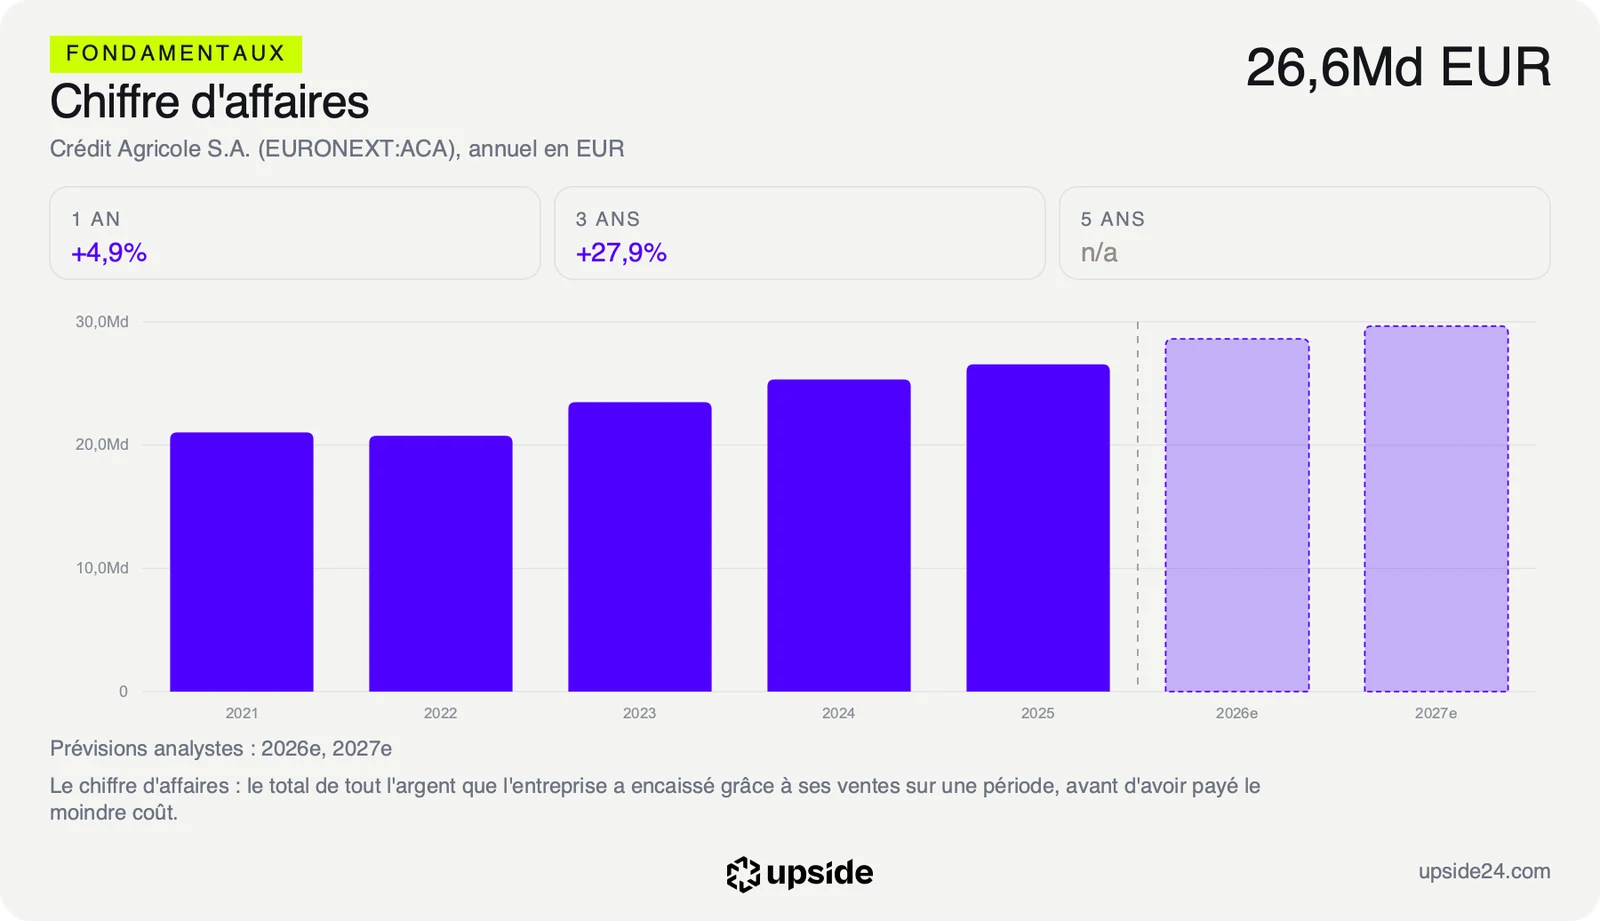
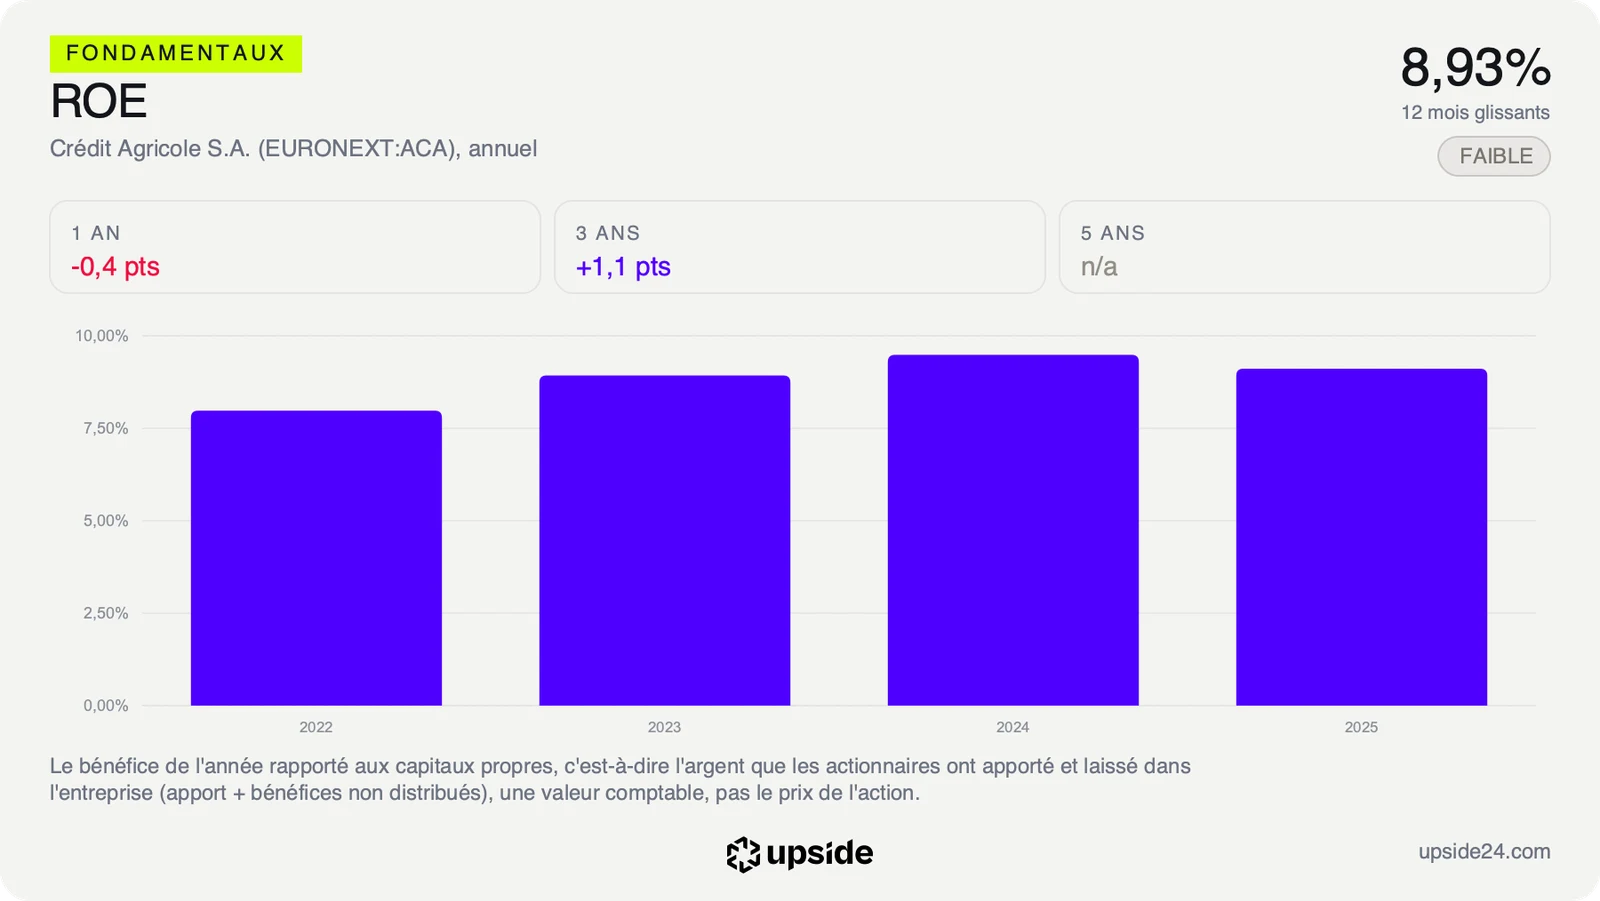
Or c'est précisément là que Crédit Agricole est en retard. Sa rentabilité des fonds propres atteint 8,93% sur douze mois, contre 13,25% pour la médiane des 451 grandes banques diversifiées de son sous-secteur. Autrement dit, pour 100 euros de capital, le groupe gagne un peu moins de 9 euros par an, quand un concurrent type en gagne un peu plus de 13. Ses revenus ont pourtant progressé de 27,9% entre 2022 et 2025, de 20,76 à 26,56 Md EUR. La croissance est là, c'est sa conversion en rentabilité qui manque.
Le marché paie cet écart. L'action se paie 7,03 fois ses bénéfices attendus, contre 10,79 fois pour la médiane du même sous-secteur, soit à peu près les deux tiers du prix payé pour un concurrent moyen. Face à sa propre histoire, le PER se situe au 64e centile de ses cinq dernières années, c'est-à-dire plus cher que 64% du temps sur la période. Le titre est décoté face à ses pairs, mais pas face à lui-même.
Le pari allemand se lit dans ce cadre. Une banque en ligne coûte peu en agences et peut collecter beaucoup de dépôts. Si elle grandit sans consommer trop de capital, elle aide la rentabilité à remonter. La contrepartie est connue. Pour attirer l'épargne, une banque en ligne doit servir un taux attractif, ce qui réduit la marge entre l'argent collecté et l'argent prêté, au moins pendant la phase de conquête. Le détail des multiples, de la rentabilité et des comparables reprend ces écarts ligne par ligne.
Ce que le marché en fait déjà
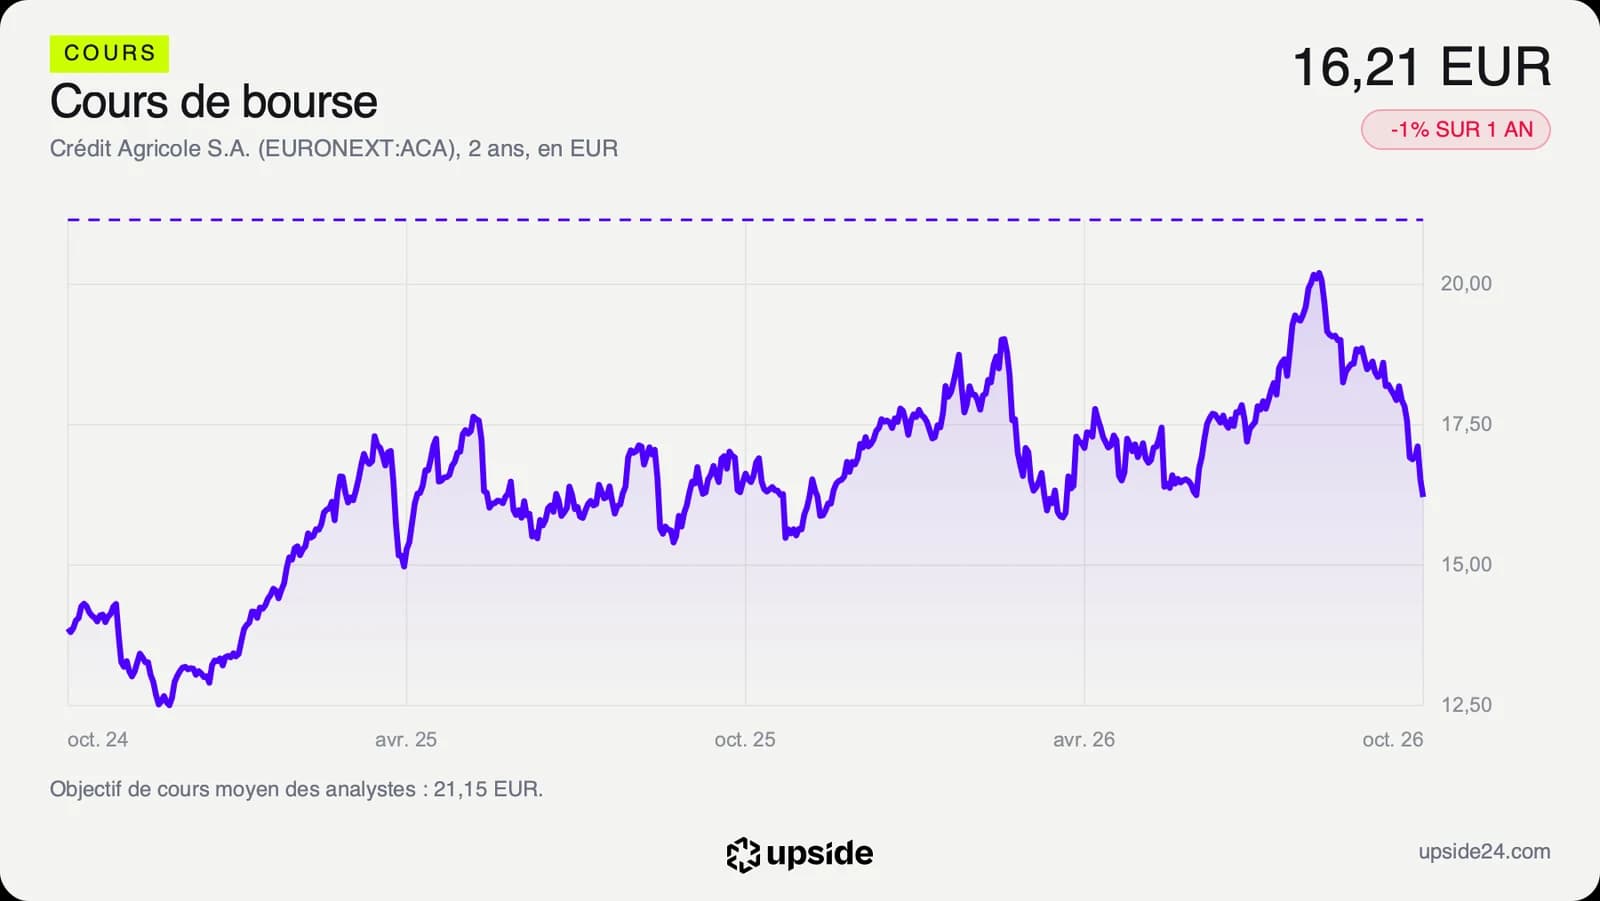
L'action Crédit Agricole a terminé la séance du jeudi 8 octobre à 16,21 euros, en baisse de 1,88% sur la journée. Elle recule de 7,34% depuis le 1er janvier et se situe 20,51% sous son plus haut des douze derniers mois, à 20,40 euros, près de son plus bas de la période, à 15,37 euros.
L'annonce n'explique pas ce recul. La veille, le mercredi 7 octobre, toutes les grandes banques françaises ont reculé ensemble, avec 3,45% de baisse pour Crédit Agricole, 3,88% pour BNP Paribas et 5,01% pour Société Générale. Le mouvement est sectoriel, et le lancement allemand, sans effet chiffrable sur l'exercice, n'a pas changé la tendance. Pour l'instant, le cours suit le secteur bancaire plus que les annonces propres au groupe, et la prochaine indication viendra des comptes de fin octobre.
La baisse a été assez rapide pour pousser l'indice de force relative, un indicateur qui mesure la vigueur des hausses et des baisses récentes, à 21,64 sur 100. Sous 30, les analystes techniques parlent de zone de survente, signe d'une baisse rapide plus que d'un jugement sur les comptes.
Les analystes financiers restent plus optimistes que le cours. Sur les 17 qui suivent la valeur, on compte 8 positifs, 6 neutres et 3 négatifs. Leur objectif moyen ressort à environ 21 euros, soit un potentiel d'environ 30%, dans une fourchette de 18,90 à 26 euros. Ce consensus est celui des analystes, pas une estimation de la publication. Même la cible la plus basse reste au-dessus du cours actuel.
L'actionnaire est payé pour attendre. Le dernier dividende, de 1,13 euro par action détaché le 26 mai, représente un rendement de 6,97% au cours actuel, contre 3,86% pour la médiane des grandes banques. Et le marché paie l'action 0,70 fois ses fonds propres comptables, soit 70 centimes pour chaque euro de capital inscrit au bilan.
Le point de bascule
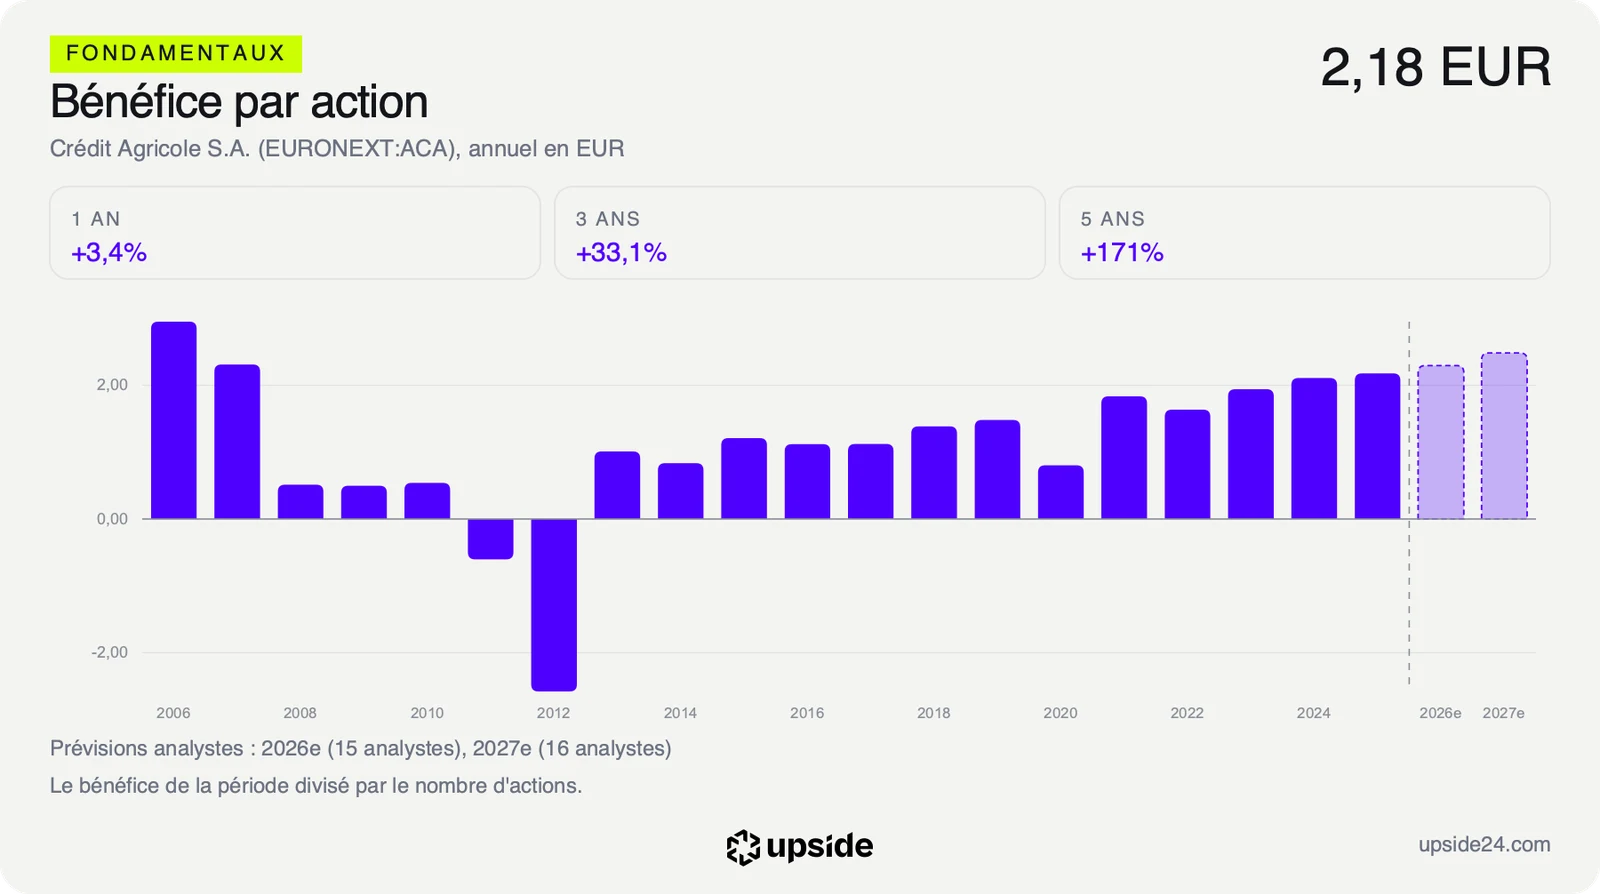
Le prochain rendez-vous est fixé au 30 octobre 2026, avec la publication des comptes du troisième trimestre. Crédit Agricole Deutschland y sera à peine ouvert. L'indicateur à suivre est le bénéfice par action, que 15 analystes attendent à 2,30 euros pour l'exercice en cours, contre 2,18 euros en 2025, une estimation relevée de 2,87% en trois mois. Les premiers chiffres allemands, eux, viendront avec l'élargissement de l'offre au crédit en 2027.
Dans le scénario favorable, les comptes confirment la hausse du bénéfice, et la banque allemande attire des dépôts sans alourdir les coûts. La rentabilité des fonds propres progresse alors vers celle des grands concurrents, et la décote face au secteur devient difficile à justifier.
Dans le scénario défavorable, le bénéfice déçoit et la conquête allemande coûte plus qu'elle ne rapporte, en marketing et en taux servis aux épargnants. La décote reste alors le reflet fidèle d'une rentabilité inférieure à celle des pairs.
Tant que la rentabilité des fonds propres reste autour de 8,93%, le multiple bas reste un constat. Si elle se rapproche de la médiane de 13,25%, le même multiple de 7,03 fois devient l'un des plus bas du secteur pour une rentabilité comparable.
Les données, en clair
- Revenus : l'ensemble des recettes de la banque avant ses frais, l'équivalent du chiffre d'affaires. Crédit Agricole S.A. : 26,56 Md EUR en 2025, contre 20,76 Md EUR en 2022.
- Rentabilité des fonds propres : le bénéfice annuel rapporté au capital apporté et laissé par les actionnaires. Crédit Agricole S.A. : 8,93% sur douze mois, contre 13,25% pour la médiane de son sous-secteur (451 sociétés), au 9 octobre 2026.
- PER anticipé : le cours divisé par le bénéfice par action attendu, soit le nombre d'années de bénéfice futur payées pour une action. Crédit Agricole S.A. : 7,03 fois, contre 10,79 pour la médiane de son sous-secteur, au 9 octobre 2026.
- Centile sur cinq ans : la position du PER actuel dans l'historique du titre. Crédit Agricole S.A. : 64e centile, plus cher que 64% du temps sur cinq ans.
- Cours sur fonds propres : la valeur en Bourse rapportée au capital inscrit au bilan. Crédit Agricole S.A. : 0,70 fois.
- Indice de force relative : un indicateur de 0 à 100 qui mesure la vigueur des hausses et des baisses récentes. Crédit Agricole S.A. : 21,64, au 9 octobre 2026.
- Rendement du dividende : le dernier dividende annuel rapporté au cours. Crédit Agricole S.A. : 6,97%, pour un dividende de 1,13 euro détaché le 26 mai 2026.
- Objectif moyen des analystes : la moyenne des cours visés par les analystes qui suivent la valeur. Crédit Agricole S.A. : environ 21 euros, de 18,90 à 26 euros, sur 17 analystes (Capital IQ).