
Cloudflare (NET), le réseau qui protège et accélère les sites de ses clients, a relevé sa prévision annuelle après 782,51 millions de dollars de ventes au troisième trimestre. Mais l'action a rendu près de la moitié de son envolée d'ouverture dans la même séance.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Le meilleur trimestre de son histoire
Cloudflare a publié le 5 novembre après la clôture de Wall Street un chiffre d'affaires de 782,51 millions de dollars pour son troisième trimestre, contre 562,03 millions un an plus tôt. Matthew Prince, son cofondateur et directeur général, parle du meilleur trimestre de l'histoire du groupe et de la croissance la plus rapide depuis près de quatre ans. Bloomberg attribue cette accélération à la demande liée à l'intelligence artificielle.
Cloudflare, c'est le réseau mondial qui se place devant les sites et les applications de ses clients pour les protéger des cyberattaques et les afficher plus vite. Des développeurs y font aussi tourner des services d'intelligence artificielle au plus près des utilisateurs, un second métier que la direction présente comme la plateforme de développement de l'internet de l'IA.
Le carnet de commandes à moins d'un an, les contrats signés que la société facturera dans les douze prochains mois, progresse de 37% sur un an selon le communiqué. Ce rythme proche de celui des ventes indique que la demande signée suit l'accélération du trimestre.
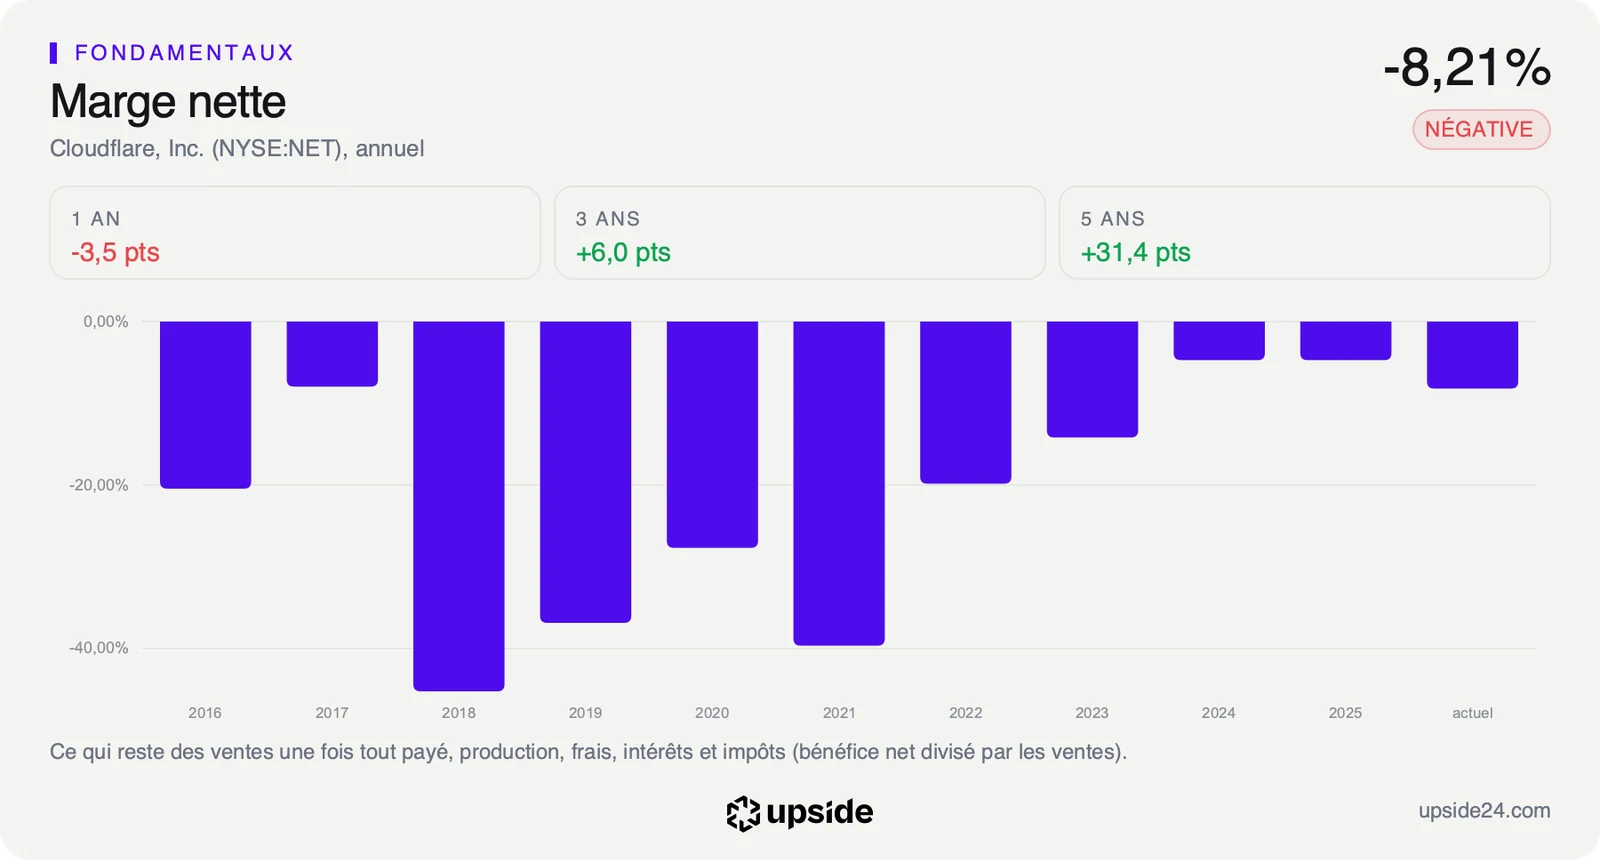
Le communiqué met en avant un résultat d'exploitation ajusté de 137,1 millions de dollars, soit 17,5% des ventes contre 15,3% un an plus tôt. Ce chiffre exclut surtout la rémunération des salariés en actions, qui a coûté 174,1 millions de dollars sur le trimestre. Dans les comptes publiés, Cloudflare reste en perte avec 67,93 millions de dollars de perte d'exploitation contre 37,5 millions un an plus tôt.
La réorganisation lancée cette année pour réduire les effectifs autour d'un fonctionnement centré sur l'IA a pesé 161,7 millions de dollars de charges sur neuf mois. La direction en attend des gains d'efficacité qui ne se voient pas encore dans les comptes.
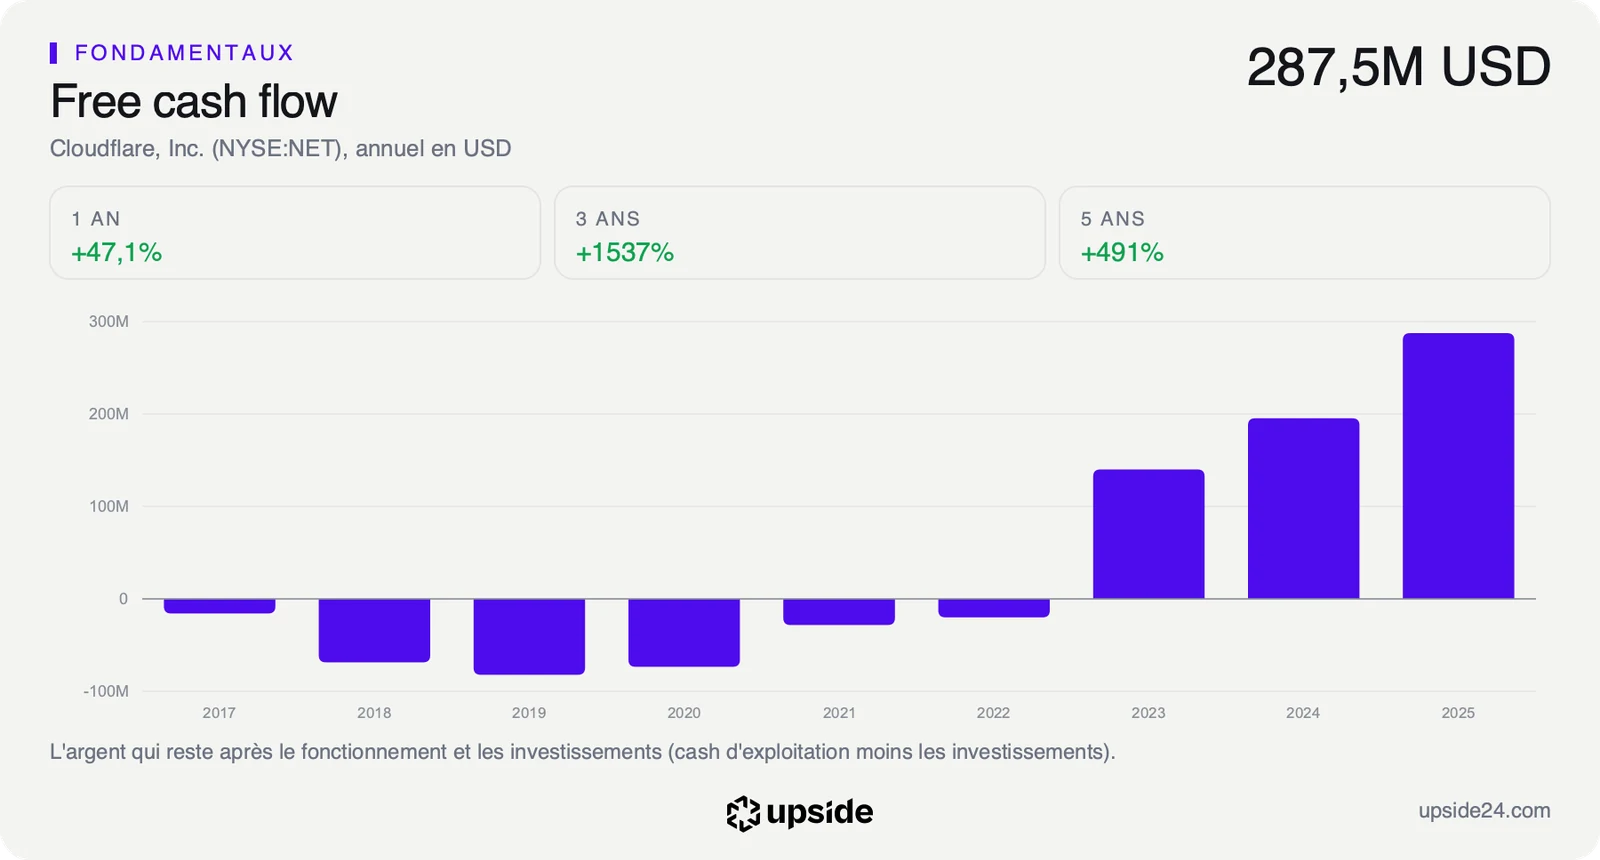
La marge brute, la part des ventes qui reste après le coût du réseau, recule à 71,2% contre 74,0% au troisième trimestre 2025. Le free cash flow du trimestre ne représente plus que 10% des ventes contre 13% un an plus tôt, à 82,1 millions de dollars. Les deux lignes reculent alors que l'activité accélère.
Ce que le cours suppose déjà
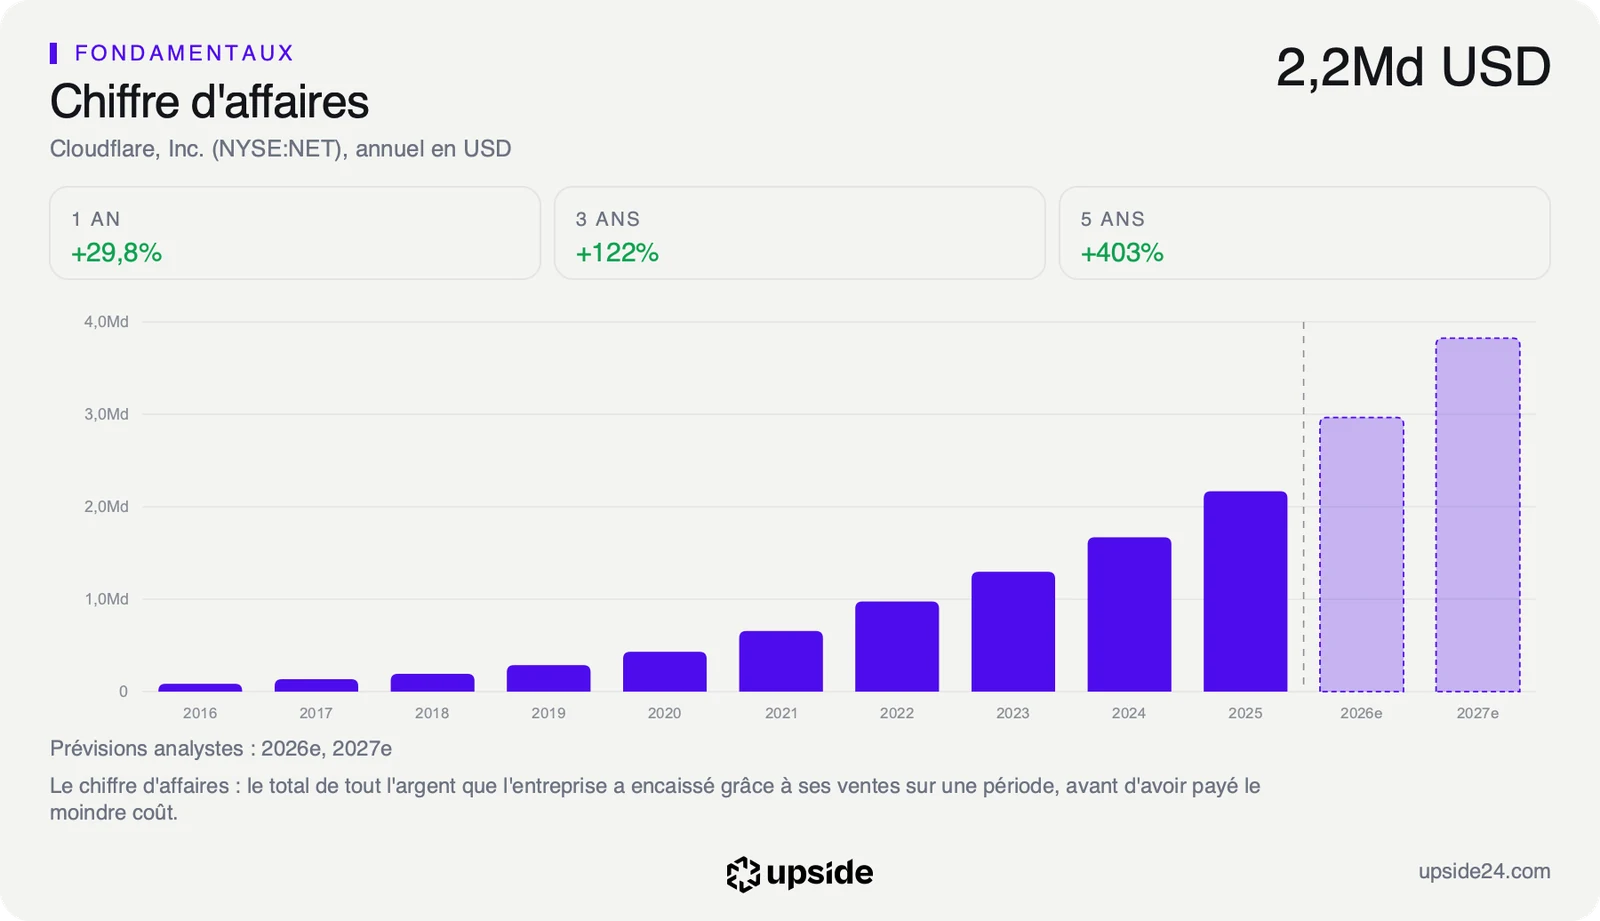
Une prévision relevée touche Cloudflare par les attentes des investisseurs, avant de toucher ses comptes. La guidance, la fourchette de ventes que la direction se fixe pour l'année, passe de 2 864 à 2 870 millions de dollars à 2 963 à 2 964 millions pour 2026. Le relèvement d'environ 3% équivaut à une dizaine de jours de ventes au rythme du troisième trimestre.
Le bénéfice par action ajusté visé pour l'année passe à 1,35 dollar contre 1,25 à 1,26 dollar annoncé en août. Les analystes avaient anticipé une partie du mouvement, puisque leur propre estimation pour 2026 a été relevée de 7,64% en trois mois jusqu'à rejoindre la nouvelle prévision. Pour 2027, ils attendent des ventes d'environ 3,8 milliards de dollars, soit une croissance qui ralentirait vers 29%.
Le Reverse-DCF part du prix de l'action pour retrouver la croissance que ce prix suppose. Au cours du 6 novembre, le marché intègre une croissance du free cash flow, l'argent qui reste en caisse après les dépenses courantes et les investissements, d'environ 42% par an sur dix ans. La référence de ce calcul plafonne à 25%, ce qui place l'exigence du marché bien au-dessus du scénario jugé normal pour une société en forte croissance.
Pour tenir cette exigence, Cloudflare doit faire croître sa trésorerie plus vite que son chiffre d'affaires, donc améliorer nettement ses marges. Le troisième trimestre montre le mouvement inverse, avec une marge brute et une part de free cash flow en recul alors que l'activité accélère.
Le PER anticipé, le prix de l'action divisé par le bénéfice par action attendu sur l'année, atteint 213,02 fois, plus de sept fois les 28,43 de la médiane des 61 sociétés de son sous-secteur. Un tel écart ne se justifie que si les bénéfices actuels sont un point de départ très bas, ce que la perte comptable du trimestre confirme.
Le prix intègre donc deux hypothèses à la fois, une croissance très forte pendant plusieurs années et des marges qui rejoignent celles d'un éditeur de logiciels arrivé à maturité. La prévision relevée renforce la première hypothèse sans apporter encore de preuve sur la seconde.
Le rapport de Cloudflare détaille sa rentabilité et sa valorisation face à celles de ses concurrents.
Une envolée à moitié rendue
L'action a clôturé à 268,75 dollars vendredi 6 novembre à Wall Street, en hausse de 9,91% sur la séance. Elle avait ouvert à 286,97 dollars, soit 17,37% au-dessus de la clôture de la veille, avant de rendre près de la moitié de ce gain dans la journée. Le volume échangé le jour de la publication avait atteint 8,59 millions d'actions, plus du double de la séance précédente.
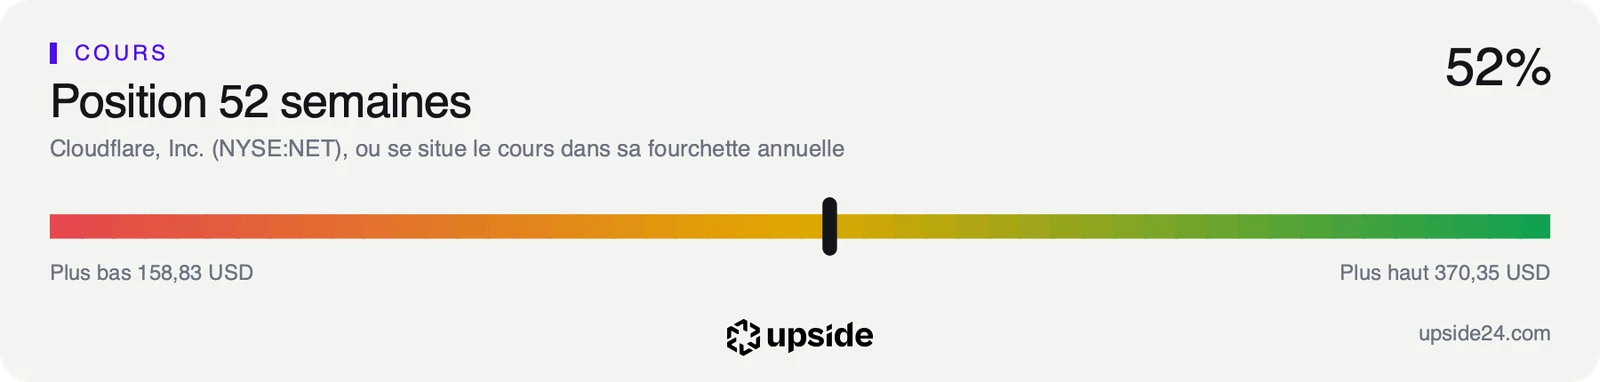
Le titre avait abandonné 8,28% jeudi 5 novembre, jour de la publication, pour finir à 244,51 dollars avant l'annonce des résultats. Selon les cours de clôture, il gagne 18,97% sur un an et 36,32% depuis le 1er janvier. Il reste pourtant 27,43% sous son plus haut de 52 semaines, atteint à 370,35 dollars.
Sur les 34 analystes qui suivent la valeur, 24 sont positifs, 8 neutres et 2 négatifs. Leur objectif moyen atteint environ 340 dollars, soit près de 27% au-dessus du cours. Plusieurs maisons ont confirmé leur avis le 6 novembre et Wolfe Research est passé d'un avis neutre à un avis positif. Guggenheim maintient en revanche son avis négatif.
Le cours et les comptes ne racontent pas tout à fait la même histoire. La prévision relevée confirme une accélération que les analystes attendaient en partie, alors que la valorisation supposait déjà une croissance plus rapide que celle publiée. La séance du 6 novembre montre que les acheteurs du matin n'ont pas tous gardé leurs titres le soir même.
Pour une société dont le prix suppose des marges en forte hausse, un trimestre de marge brute en baisse pèse lourd face à des ventes supérieures de quelques dizaines de millions de dollars à la prévision d'août. La direction visait en effet 736 à 737 millions de dollars pour le trimestre.
Le point de bascule
Le prochain rendez-vous tombe vers le 11 février 2027, date estimée des résultats annuels. La prévision du quatrième trimestre, de 845 à 846 millions de dollars, suppose déjà une croissance d'environ 38% sur un an. Le chiffre à lire ce jour-là sera la marge d'exploitation des comptes publiés, encore à -7,88% des ventes sur douze mois contre 6,26% pour la médiane du sous-secteur. Il dira si la croissance commence à se transformer en bénéfice.
Tant que les ventes trimestrielles progressent de plus de 35% sur un an et que la marge brute cesse de reculer, l'exigence d'environ 42% par an reste suspendue à une amélioration des marges que la prévision de résultat ajusté rend crédible.
Si la croissance ralentit vers les près de 29% que les analystes attendent pour 2027 sans que la perte d'exploitation se réduise, le PER anticipé de 213,02 fois paierait une trajectoire que l'entreprise ne tient plus. L'écart avec ce que le cours suppose se creuserait alors à chaque publication, avec un free cash flow encore trop mince pour porter à lui seul une capitalisation de cette taille.