
Crédit Agricole (ACA), la maison mère de LCL et d'Amundi, a publié le 30 octobre un chiffre d'affaires trimestriel de 7,09 milliards d'euros, au-dessus des 7,02 milliards attendus par les analystes. L'action perdait pourtant 2,45% en matinée, à 14,92 euros, le jour où sa direction appelle à la prudence sur la France.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, qualité du crédit |
Ce que Crédit Agricole a publié
Crédit Agricole S.A., l'entité cotée du groupe, a dégagé au troisième trimestre un bénéfice net de 1,99 milliard d'euros, en hausse de 17,9% sur un an. Une plus-value de 205 millions d'euros sur l'introduction en Bourse de la coentreprise indienne d'Amundi gonfle ce résultat. Hors éléments exceptionnels, la hausse ressort à 11%, selon le communiqué.
Pour le grand public, Crédit Agricole évoque d'abord ses agences vertes, mais elles appartiennent aux caisses régionales, qui détiennent 62,8% de l'entité cotée. Le bénéfice de 2,78 milliards d'euros et la hausse de 28,2% repris dans la presse concernent le groupe entier, pas l'action achetée en Bourse.
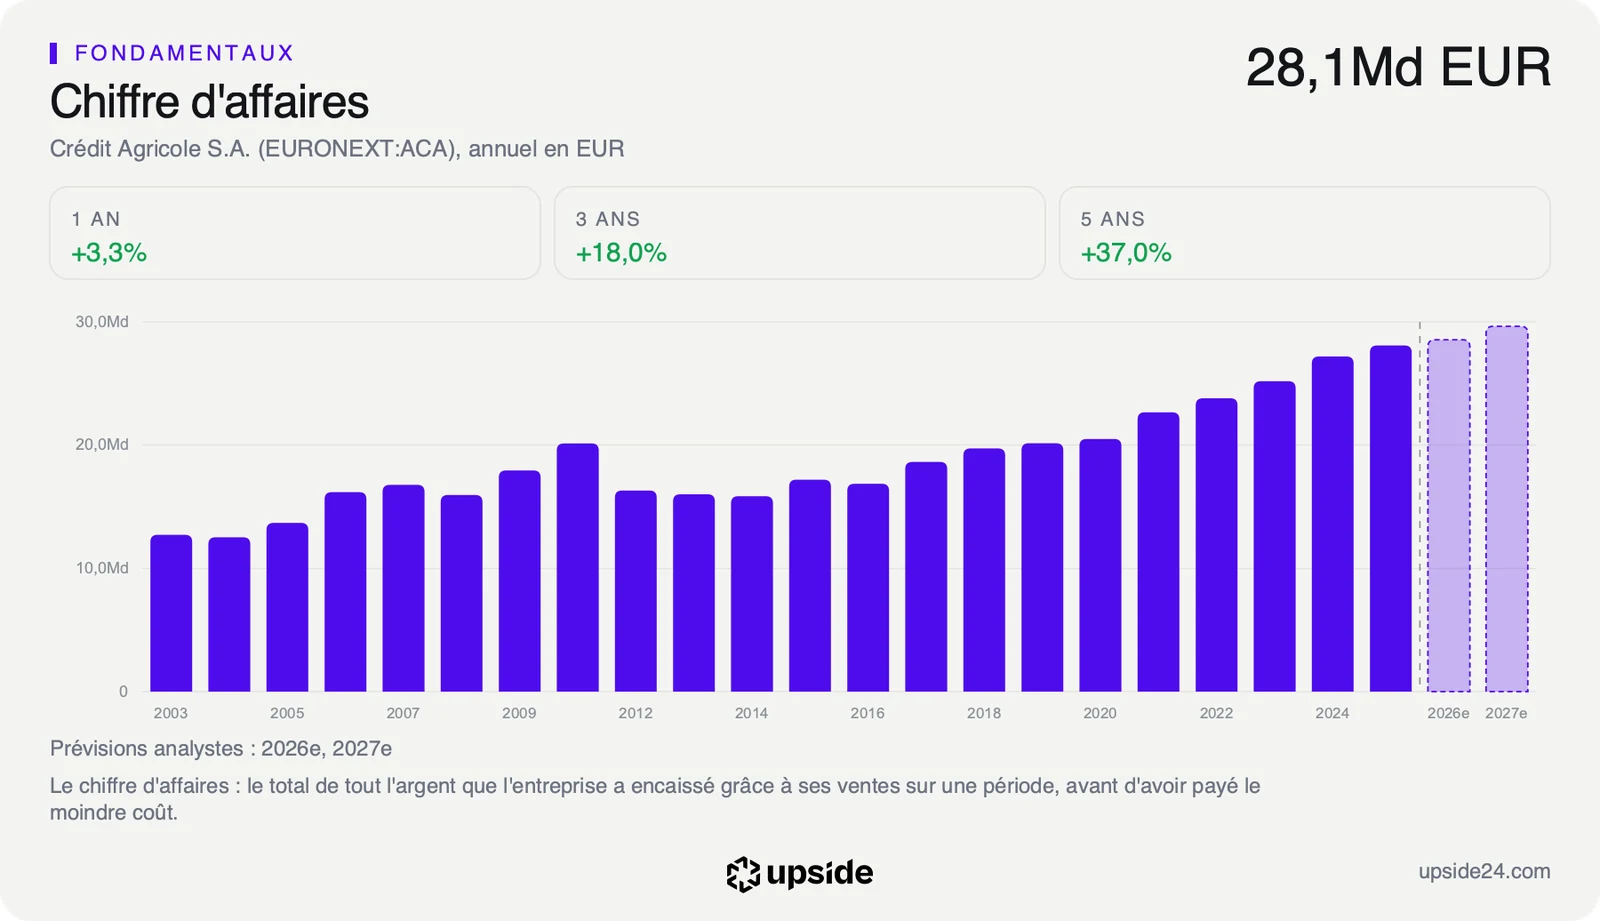
Le chiffre d'affaires d'une banque, appelé produit net bancaire, progresse de 7,5% quand les charges ne gagnent que 2,4%, à 3,93 milliards d'euros. Le coefficient d'exploitation, la part des revenus absorbée par les frais, tombe ainsi à 55,4%, soit 2,8 points de moins qu'un an plus tôt.
La banque de financement et d'investissement a rapporté ** 1,75 milliard d'euros, en hausse de 10,4%, un record pour un troisième trimestre. Sa branche de banque d'investissement bondit de 42,4%, portée par les produits structurés sur actions et les opérations de marché sur actions. Les activités de taux, devises et matières premières gagnent 8,3%, quand celles de BNP Paribas et de Société Générale stagnent ou reculent, selon Reuters.
La banque de détail française LCL signe de son côté son plus haut niveau de revenus, à 1,15 milliard d'euros, en hausse de 17%. Les deux métiers ajoutent chacun environ 165 millions d'euros de revenus sur un an, si bien que la hausse ne repose pas sur la seule salle de marché.
La production de crédit immobilier recule pourtant de 4% en France sur l'ensemble du groupe et de 13% chez LCL, dans un contexte de hausse des taux. Ce recul ne pèse pas encore sur les revenus, puisque le stock de crédits immobiliers de LCL rapporte 1,96% quand les nouveaux prêts partent à 3,23%. Chaque ancien prêt remplacé rapporte donc davantage. Le communiqué cite aussi la baisse du coût des ressources.
Le signal le plus important se trouve dans le coût du risque, les sommes mises de côté pour couvrir les impayés, qui grimpe de 19,6% à 585 millions d'euros. Les provisions sur les crédits déjà douteux restent stables, à 483 millions d'euros contre 490 millions. La hausse vient des crédits encore sains, avec 97 millions d'euros mis de côté contre une reprise de 19 millions un an plus tôt.
La banque provisionne donc avant que les impayés n'apparaissent, ce qu'Olivier Gavalda, son directeur général, résume par une hausse du « risque non affecté ». Il annonce un environnement « moins favorable dans les mois à venir », selon l'AFP. Clotilde L'Angevin, directrice générale adjointe chargée des finances, a été plus directe sur Bloomberg Television, en expliquant que l'agitation en France peut peser sur la demande de crédit et que le groupe entend rester très prudent.
Le point faible du trimestre reste le crédit à la consommation et l'automobile, avec des services financiers spécialisés qui ne gagnent plus que 9 millions d'euros, contre 97 millions un an plus tôt. Leasys, la coentreprise de location de voitures avec Stellantis, pèse à elle seule 55 millions d'euros de perte sur ce pôle, à cause de la baisse des marges sur les véhicules d'occasion.
Ce que le prix incorpore déjà
L'action se paie 7,33 fois ses bénéfices des douze derniers mois à la clôture du 29 octobre, contre 9,99 fois pour la médiane des 452 banques diversifiées de son sous-secteur, soit environ un quart de moins. Ce multiple, le PER, rapporte le cours au bénéfice par action. Il s'arrête à fin juin, sans le trimestre publié ce vendredi.
Face à sa propre histoire, la décote disparaît presque, avec un PER au 43e centile de ses cinq dernières années, c'est-à-dire plus cher que 43% du temps sur la période. Le titre est donc moins cher que ses concurrents, sans être bradé par rapport à son passé.
Les outils habituels de l'analyse d'actions fonctionnent mal chez une banque, car les dépôts des clients y apparaissent comme une dette. La dette nette et le free cash flow, l'argent qui reste une fois tout payé, n'y mesurent donc rien d'utile. La mesure qui compte est le capital. La Bourse valorise le groupe 0,66 fois ses fonds propres comptables, soit 66 centimes par euro de capital inscrit au bilan.
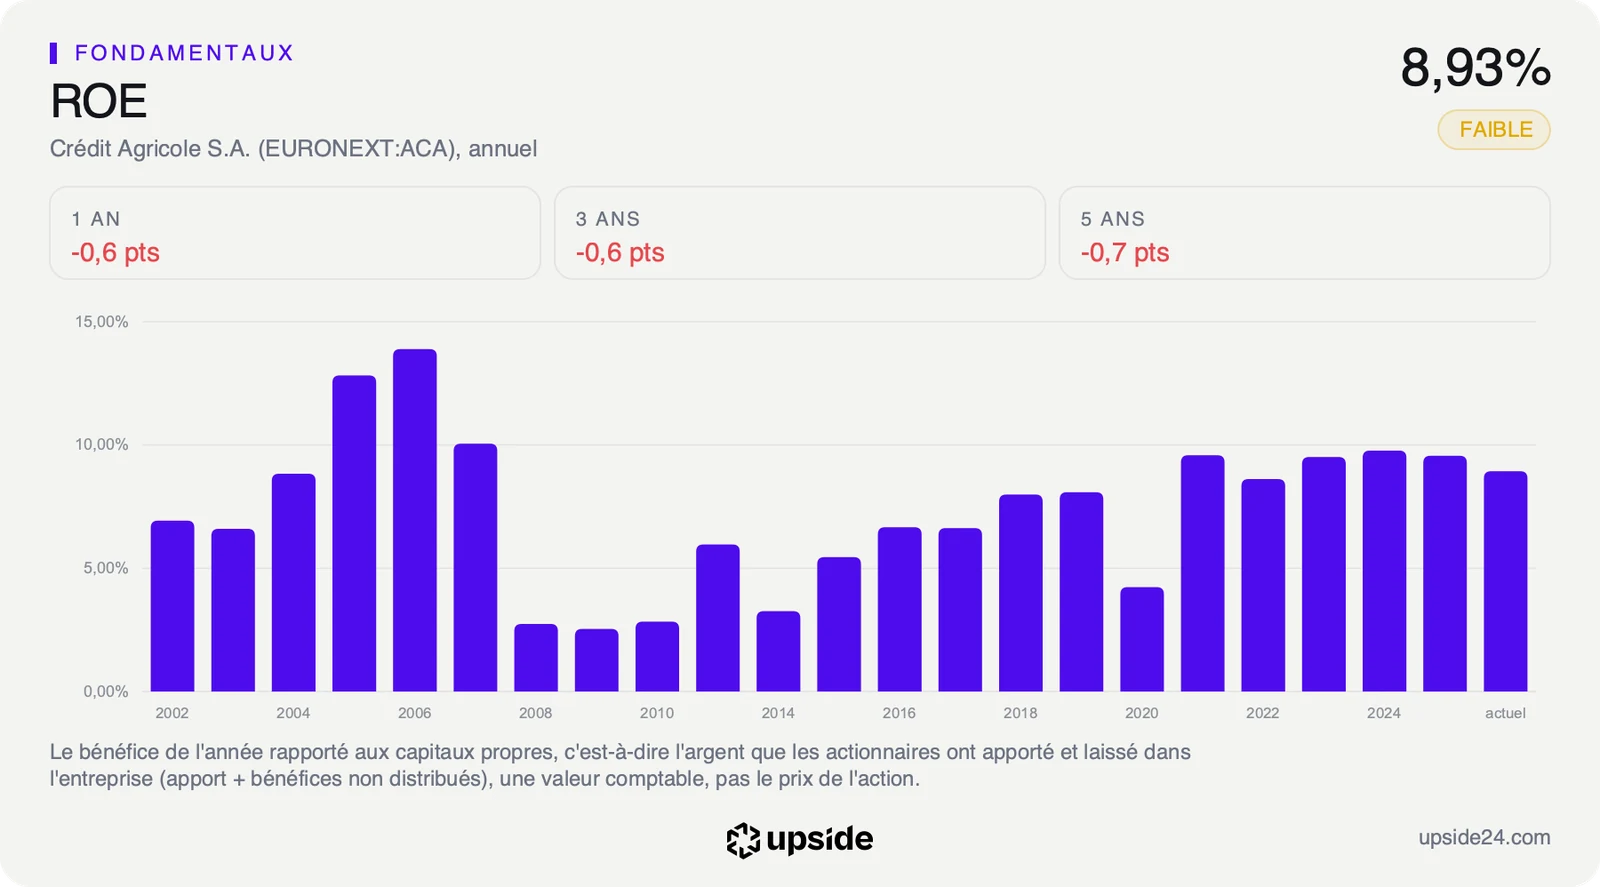
Cette décote s'explique en partie par la rentabilité des fonds propres, ce que la banque gagne pour 100 euros de capital de ses actionnaires, qui atteint 8,93% sur douze mois contre 13,31% pour la médiane du sous-secteur. Le groupe met en avant un autre chiffre, 14,2% sur neuf mois, mais ce retour sur fonds propres tangibles retire du capital les actifs immatériels et ne se compare pas à cette médiane.
Le matelas reste épais, avec des fonds propres durs à 11,2% des risques, le ratio surveillé par la Banque centrale européenne, contre 8,8% exigés. L'écart de 2,4 points représente 11 milliards d'euros. Ce ratio a perdu 0,1 point sur le trimestre. Le rachat d'IKB annoncé le 12 octobre doit encore en consommer environ 0,2.
La comparaison avec les 452 banques du sous-secteur détaille ces écarts ligne par ligne.
Ce que le marché en fait déjà
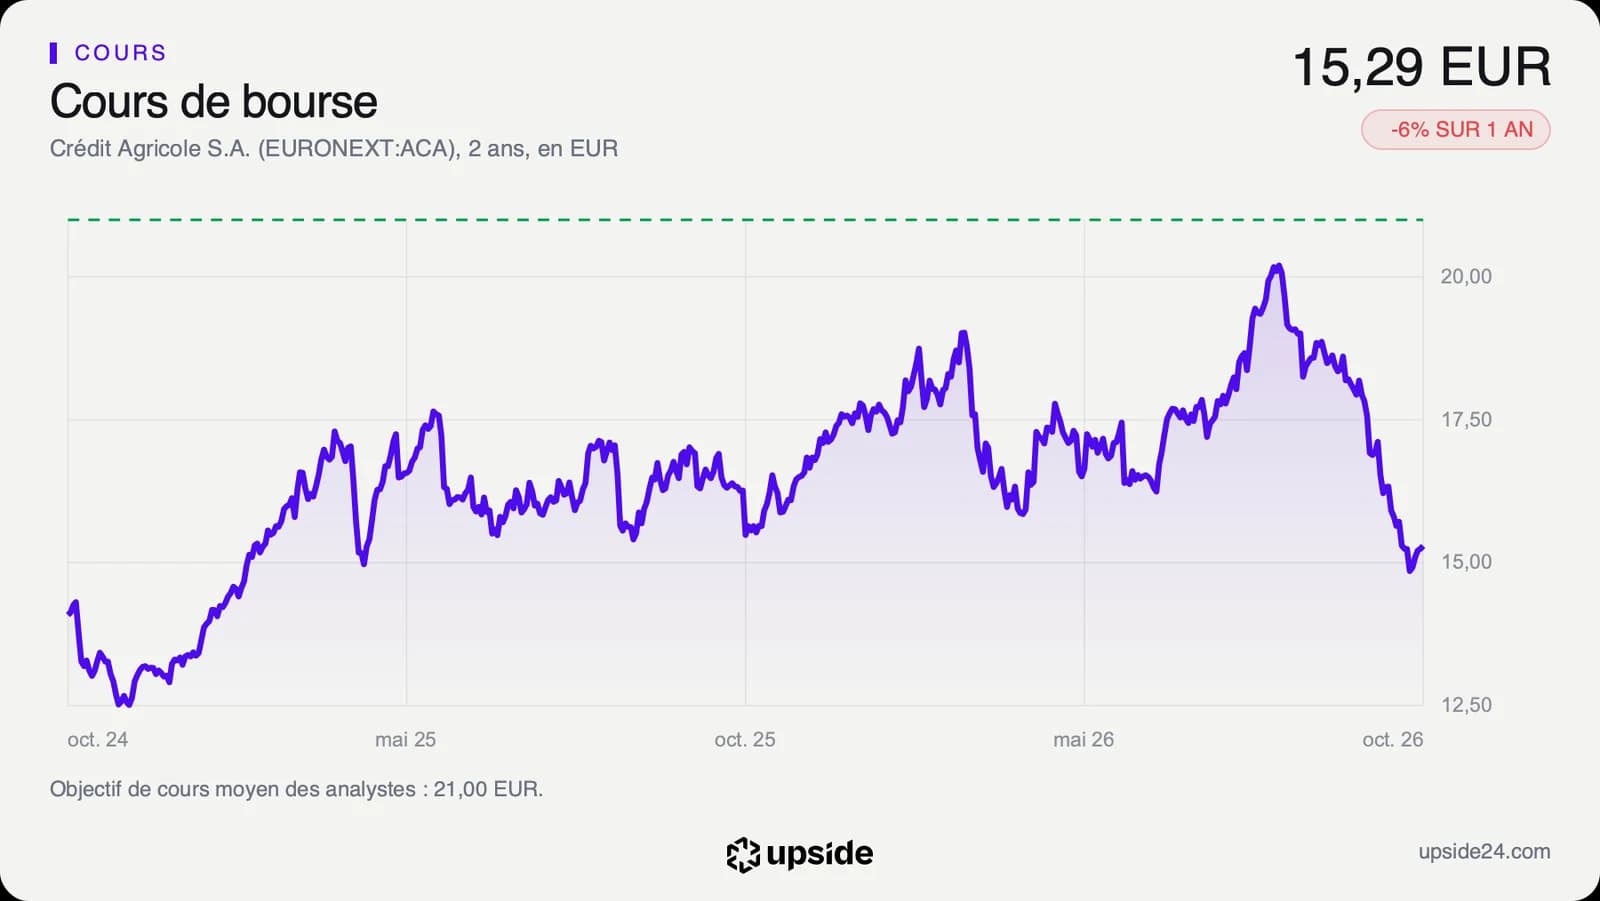
L'action s'échangeait à 14,92 euros vers 9h30 le 30 octobre, en baisse de 2,45%, alors que le CAC 40 restait stable. BNP Paribas et Société Générale reculaient aussi de 1,70% et 1,91%, ce qui montre que le mouvement dépasse le seul Crédit Agricole.
Le titre a perdu 13,07% entre fin juin et le 29 octobre, y compris un acompte sur dividende de 0,57 euro détaché le 13 octobre. Il se situe tout près de son plus bas des douze derniers mois, 14,69 euros touchés le 23 octobre. Il reste aussi 25,02% sous son plus haut de 20,40 euros atteint le 13 août.
Son indice de force relative, un indicateur de 0 à 100 qui mesure la vigueur des hausses et des baisses récentes, ressort à 29,27. Sous le seuil de 30, les analystes techniques parlent de survente.
Ce recul touche les banques françaises et tient à la France plus qu'aux comptes de ce trimestre. Selon Bloomberg, l'écart de taux entre la dette française et la dette allemande a atteint fin octobre son plus haut niveau depuis 2011, à six mois de l'élection présidentielle. Le groupe détient 26 milliards d'euros de dette d'État dans son portefeuille bancaire, selon l'AFP, mais Bloomberg Intelligence voit surtout un risque indirect, celui d'une économie plus lente et d'une demande de crédit plus faible.
Sur les 17 analystes qui suivent la valeur, 8 sont positifs, 6 neutres et 3 négatifs. Leur objectif moyen ressort à environ 21 euros, soit un potentiel d'environ 37% par rapport à la clôture du 29 octobre, dans une fourchette de 18 à 26 euros. Ces objectifs datent d'avant la publication. JPMorgan juge déjà le tableau mitigé selon Reuters, en raison d'un coût du risque élevé et des déceptions du crédit spécialisé et de la banque de détail à l'international.
Le point de bascule
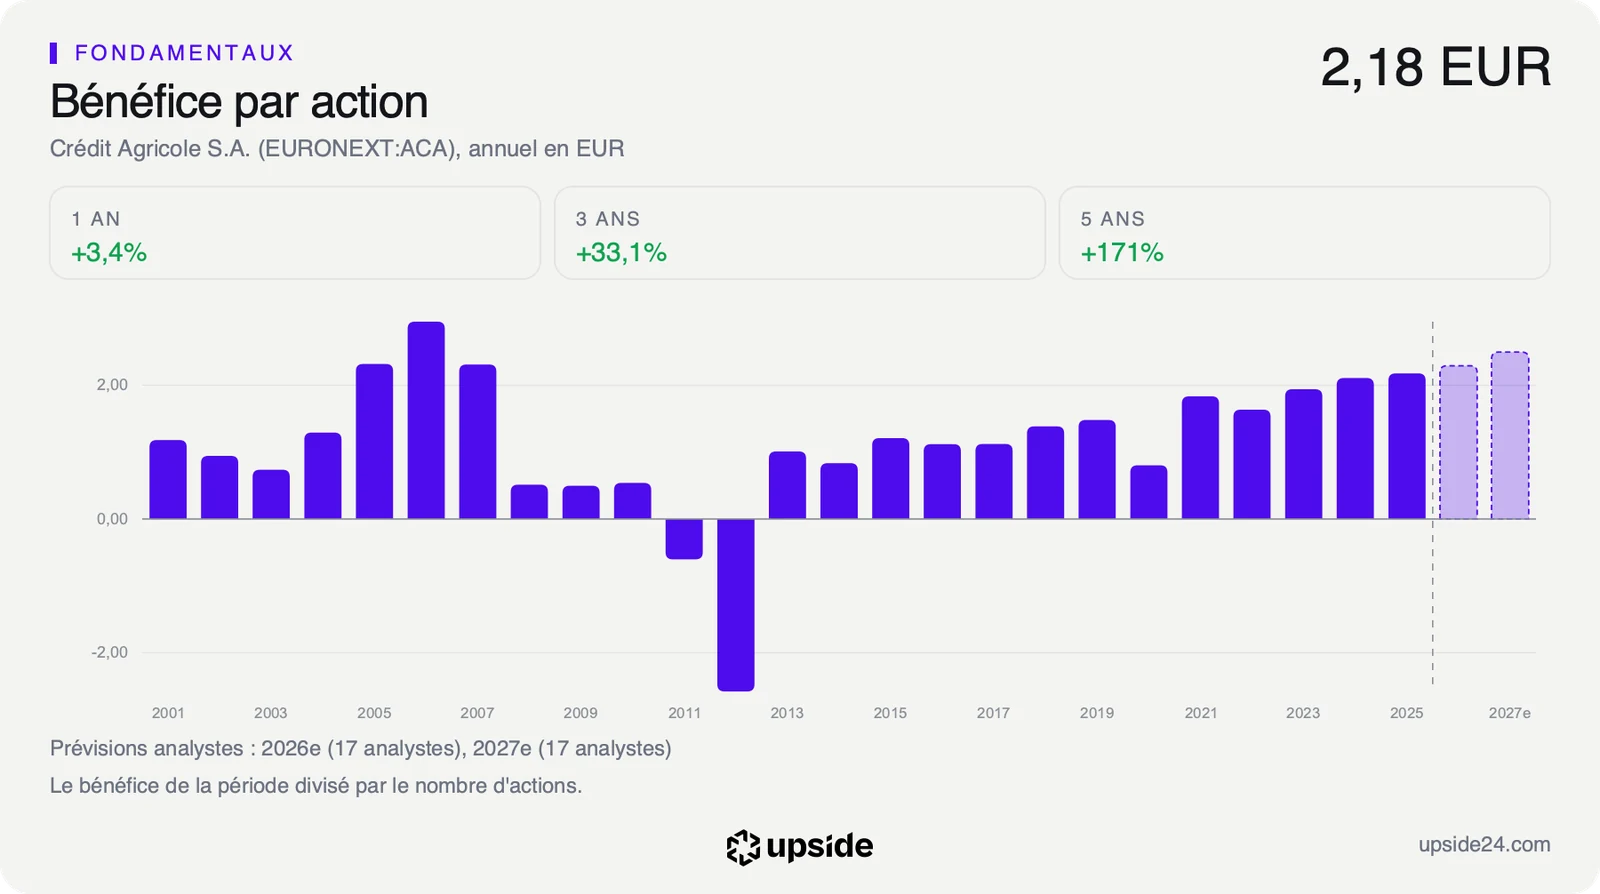
Le prochain rendez-vous est fixé au 4 février 2027, avec les résultats annuels. Le bénéfice par action atteint 1,77 euro sur neuf mois. Les analystes attendent environ 2,29 euros sur l'année, ce qui laisse environ 0,52 euro à dégager au dernier trimestre, contre 0,62 euro au troisième.
L'indicateur à suivre est le coût du risque rapporté aux crédits, qui atteint 39 points de base en rythme annualisé, soit 0,39% des encours, contre 32 points de base au trimestre précédent. Les scénarios de la banque sont restés inchangés sur le trimestre, avec une croissance française de 0,9% en 2026 et en 2027. Ils pourraient devoir être revus si l'économie continue de ralentir.
Tant que le coût du risque reste proche de 39 points de base et que le crédit aux entreprises compense le recul de l'immobilier, le bénéfice par action attendu autour de 2,29 euros reste crédible. Le multiple de 7,33 fois les bénéfices traduit alors une prudence sur la France plus qu'une dégradation des comptes.
Si la croissance française passe sous les 0,9% du scénario central, la banque devra provisionner davantage alors même que la demande de crédit recule. La prévision de 2,29 euros baisserait. Une valorisation de 0,66 fois les fonds propres ne protégerait alors plus autant l'actionnaire.