
Crédit Agricole (ACA), premier groupe bancaire français, rachète au fonds Lone Star la totalité d'IKB, une banque allemande de 14,3 Md EUR de bilan. Mais IKB gagne 61 M EUR par an, trop peu pour relever une rentabilité des fonds propres bloquée à 8,93%.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Bilan, croissance long terme |
Ce qui a été signé
Crédit Agricole S.A. a annoncé le lundi 12 octobre au soir, après la clôture de la Bourse de Paris, un accord avec le fonds américain Lone Star pour racheter 100% d'IKB Deutsche Industriebank. Quatre jours plus tôt, le groupe lançait Crédit Agricole Deutschland, sa banque en ligne pour les particuliers allemands. IKB en apporte le versant entreprises.
Crédit Agricole est la maison mère de LCL et d'Amundi. IKB joue en Allemagne le rôle d'un banquier des entreprises de taille intermédiaire, ces sociétés souvent familiales que les Allemands appellent le Mittelstand.
Fondée en 1924 et installée à Düsseldorf, IKB emploie environ 600 personnes dans six bureaux régionaux. Fin 2025, elle portait 14,3 Md EUR de bilan, dont 8,2 Md EUR de crédits. Elle a accordé 2,8 Md EUR de nouveaux prêts sur l'année, en hausse de 27%. Plus de la moitié de ses crédits, soit 4,4 Md EUR, est refinancée par des programmes publics de la KfW, la banque publique de développement allemande.
IKB a dégagé un bénéfice net de 61 M EUR en 2025. Rapporté aux 6,6 Md EUR gagnés par Crédit Agricole S.A. la même année, cela représente 0,9% du bénéfice du groupe, un peu plus de trois jours de résultat.
Le prix ne figure pas dans le communiqué, et Les Echos évaluent IKB entre 600 et 700 M EUR, une estimation de presse que le groupe n'a pas confirmée. Le rachat sera payé sur les ressources propres du groupe, sans augmentation de capital. Il consommera environ 20 points de base de son ratio de fonds propres durs, soit 0,20 point. La finalisation reste soumise à la Banque centrale européenne (BCE) et aux autorités de la concurrence, et elle est attendue à la fin du deuxième trimestre 2027.
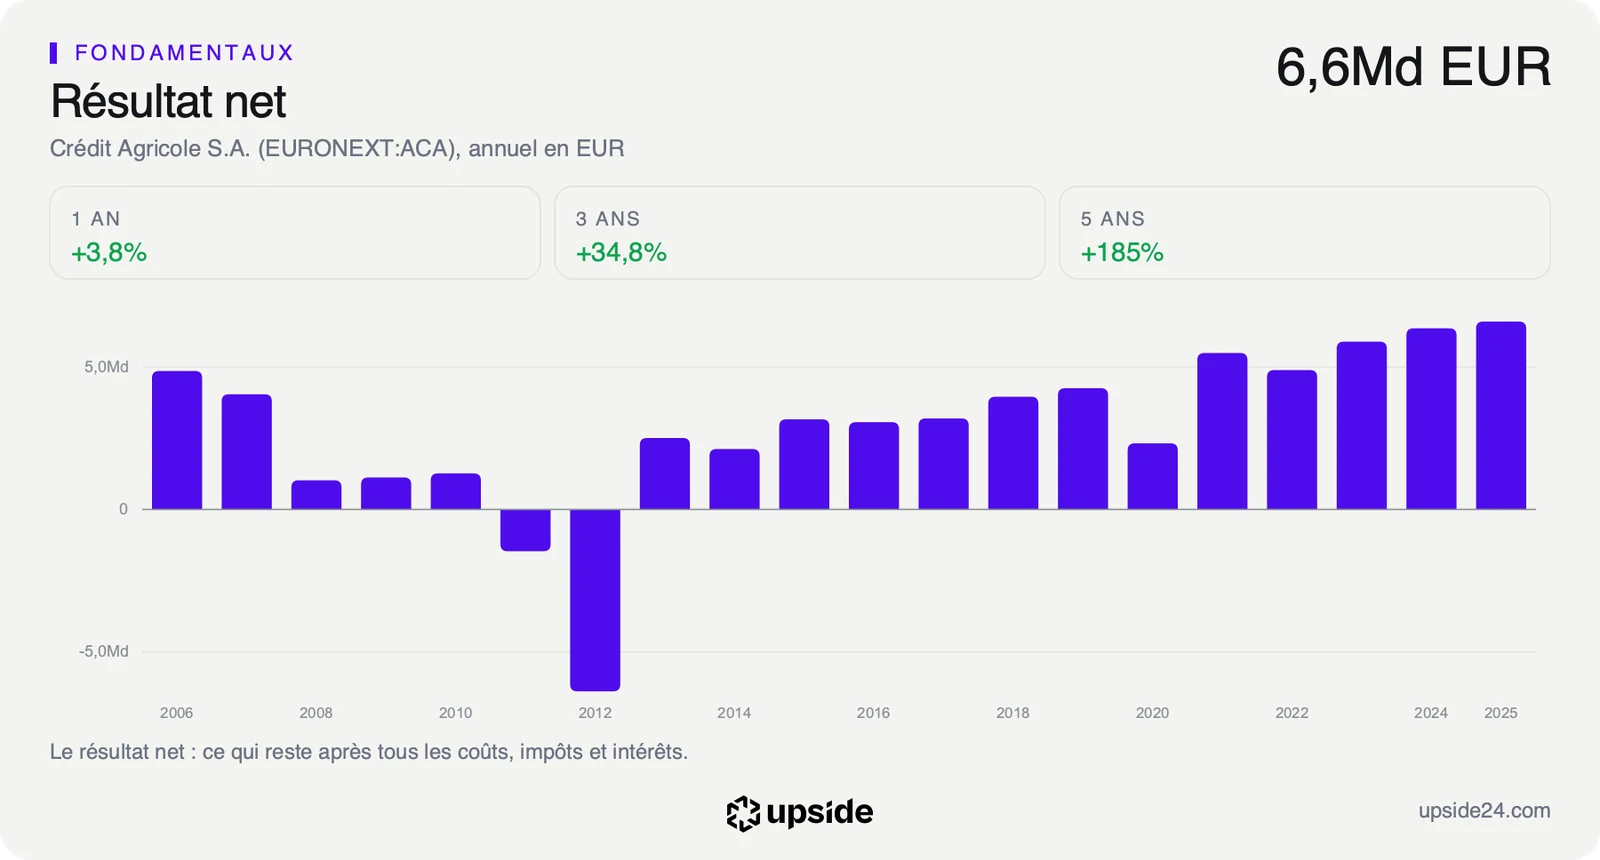
Ce que le capital paie
Chez une banque, le capital est l'outil de production. Les fonds propres durs, le matelas de capital que la BCE impose face aux crédits accordés, financent à la fois la croissance du bilan et le dividende. Un euro immobilisé dans un rachat ne sert plus ni à prêter ni à distribuer. C'est par ce bilan qu'IKB touche d'abord l'actionnaire, bien avant le compte de résultat.
L'estimation des Echos revient à payer IKB 10 à 11,5 fois son bénéfice 2025. Le marché, lui, ne paie Crédit Agricole que 7,63 fois ses bénéfices des douze derniers mois. Le groupe achète donc plus cher, par euro de bénéfice, que ce que la Bourse lui accorde pour lui-même. Ce choix ne se justifie que si IKB grandit plus vite une fois adossée au groupe, comme le laisse espérer la hausse de ses nouveaux prêts.
Les clients d'IKB auront accès au crédit-bail, à l'affacturage et au financement du commerce international, mais aussi à la banque privée, à la gestion d'actifs et à l'assurance. Crédit Agricole sert déjà les entreprises moyennes en France et en Italie, ses deux marchés domestiques. Avec l'Allemagne, il revendique une offre commune sur les trois premières économies européennes.
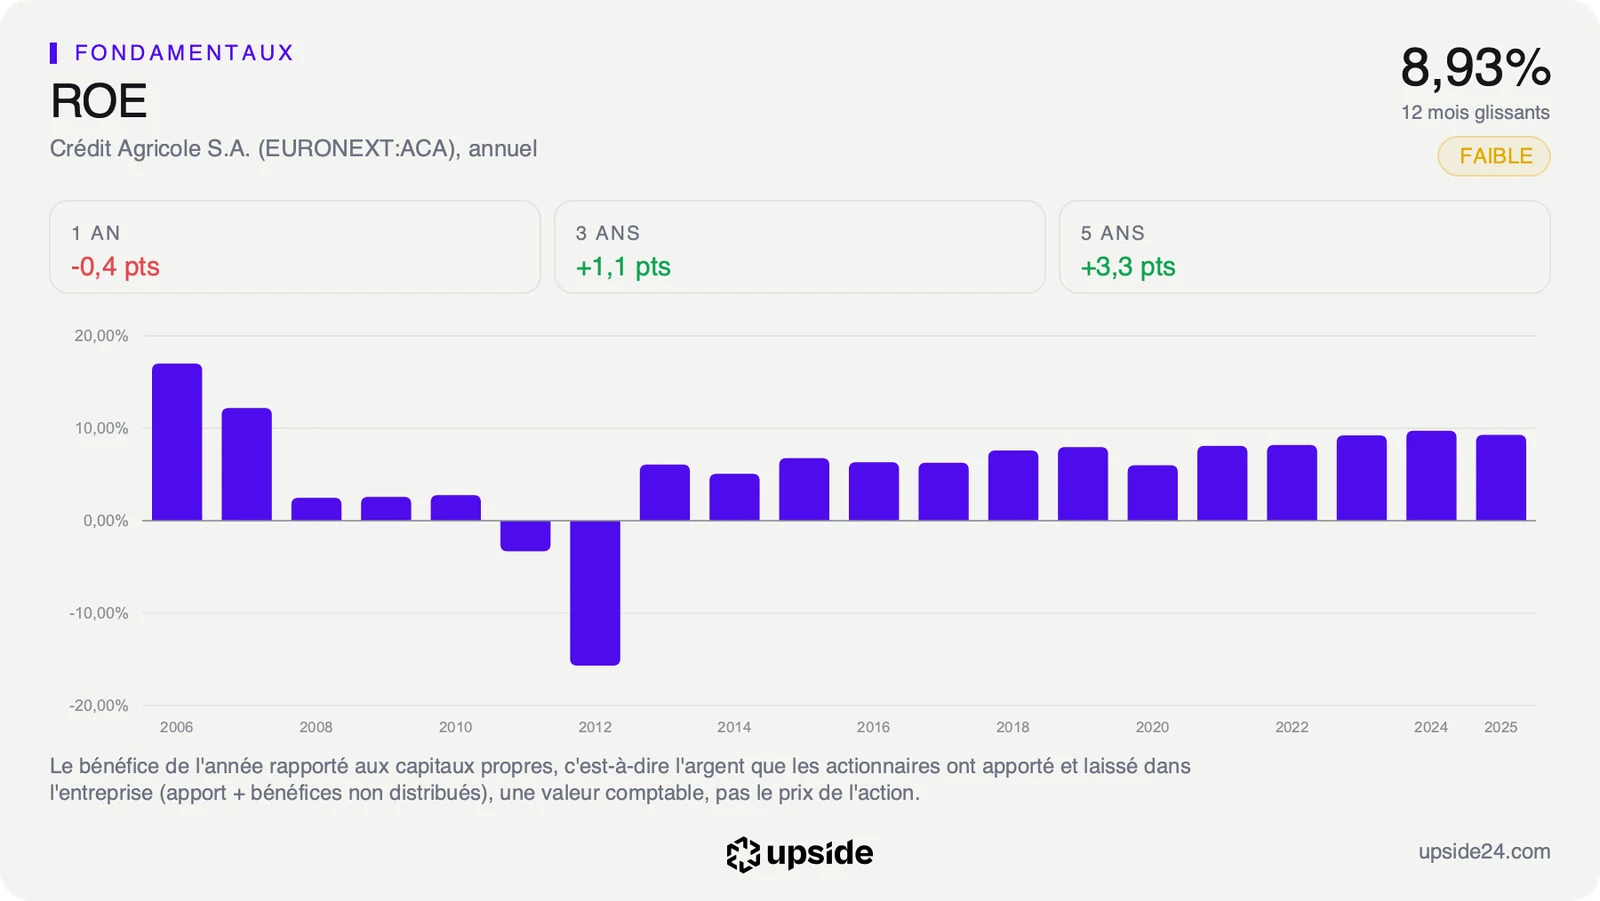
Le rachat s'inscrit dans l'écart qui pèse sur le titre depuis des années. La rentabilité des fonds propres, ce que la banque gagne chaque année pour 100 euros de capital apportés par ses actionnaires, atteint 8,93% sur douze mois. La médiane des 451 banques diversifiées de son sous-secteur est à 13,25%. Le groupe gagne donc moins de 9 euros là où un concurrent type en gagne plus de 13.
L'action se paie 6,93 fois ses bénéfices attendus cette année, contre 10,60 fois pour la médiane du même sous-secteur, soit environ un tiers de moins qu'un concurrent moyen. Face à sa propre histoire, le titre n'est pas bradé. Son PER, le cours rapporté au bénéfice par action, se situe au 57e centile de ses cinq dernières années, c'est-à-dire plus cher que 57% du temps sur la période.
La décote est donc relative aux autres banques, et elle tient à la rentabilité. Une filiale qui pèse moins de 1% du bénéfice ne la déplace pas seule. La comparaison avec les 451 banques du sous-secteur détaille ces écarts ligne par ligne.
Ce que le marché en fait déjà
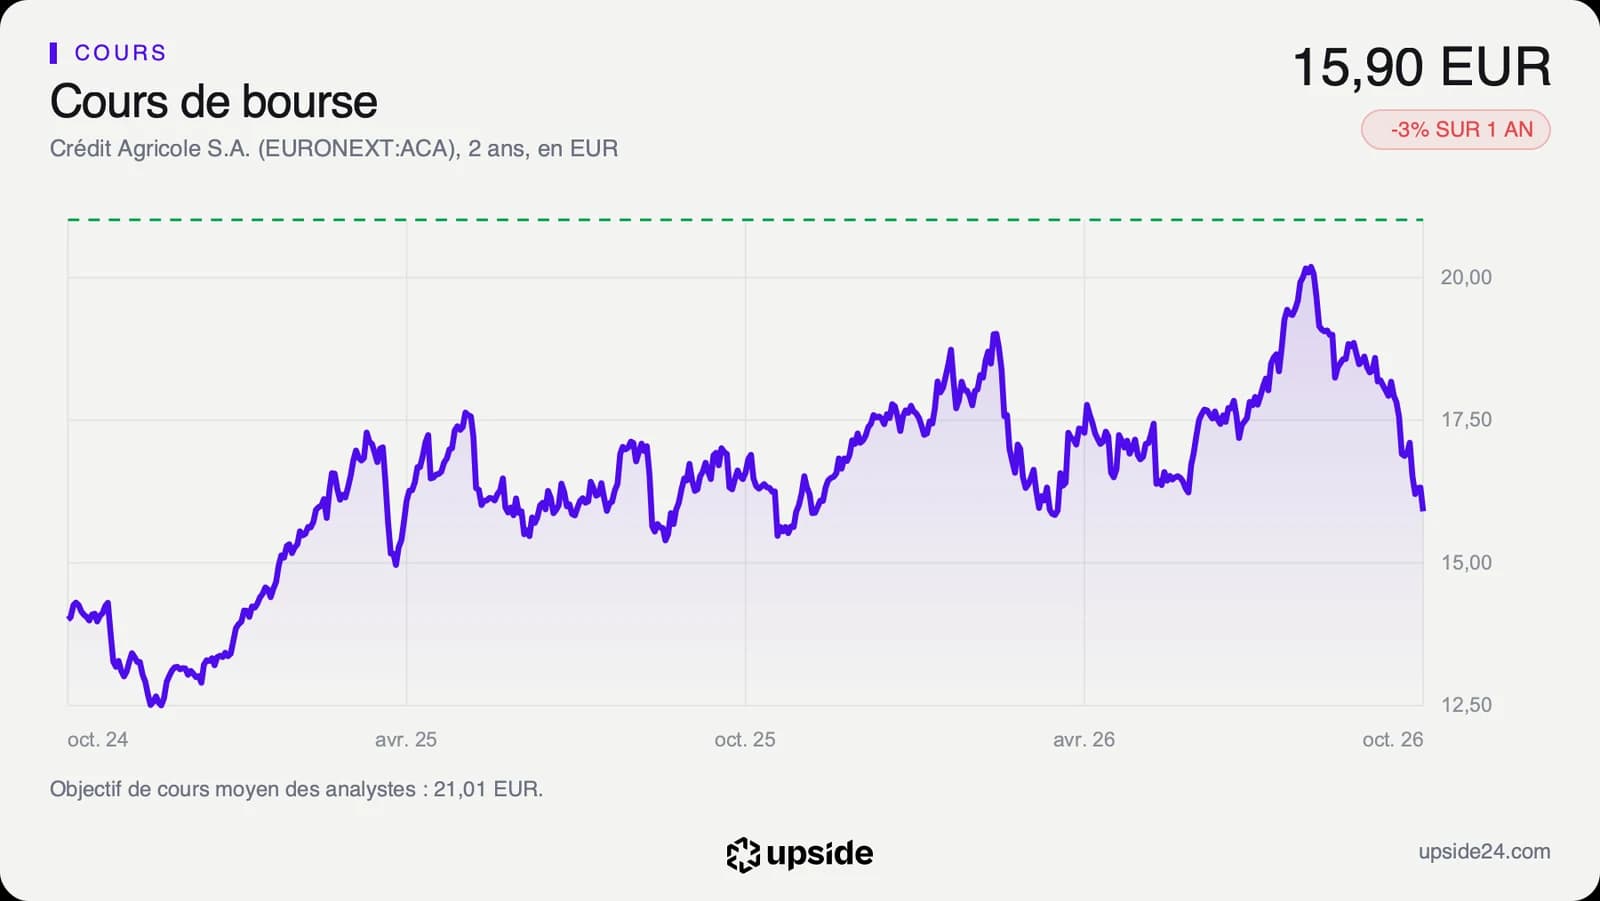
L'action Crédit Agricole a terminé la séance du mardi 13 octobre à 15,91 euros, en baisse de 2,54% sur la journée. Le titre détachait ce jour-là un acompte sur dividende de 0,57 euro, soit 3,49% du cours de la veille, versé aux actionnaires le 15 octobre. Ce versement correspond à la moitié du bénéfice par action du premier semestre.
Hors dividende, le titre a gagné environ 0,95% au lendemain de l'annonce, quand le CAC 40 cédait 0,07%. Le marché a accueilli le rachat sans inquiétude, sans en faire un événement.
Le cours reste 22,03% sous son plus haut des douze derniers mois, à 20,40 euros, tout près de son plus bas de la période, à 15,37 euros. Le recul de septembre et d'octobre a touché l'ensemble des banques françaises. L'indice de force relative, un indicateur de 0 à 100 qui mesure la vigueur des hausses et des baisses récentes, tombe à 21,23. Sous 30, les analystes techniques parlent de survente.
Sur les 17 analystes qui suivent la valeur, 8 sont positifs, 6 neutres et 3 négatifs. Leur objectif moyen ressort à environ 21 euros, soit un potentiel d'environ 32%, dans une fourchette de 18 à 26 euros. Même la cible la plus basse dépasse le cours actuel. Ces objectifs sont ceux des analystes, pas une estimation de la publication.
La Bourse valorise le groupe 0,69 fois ses fonds propres comptables, soit 69 centimes pour chaque euro de capital inscrit au bilan. C'est ce même capital, décoté par le marché, qui paiera IKB.
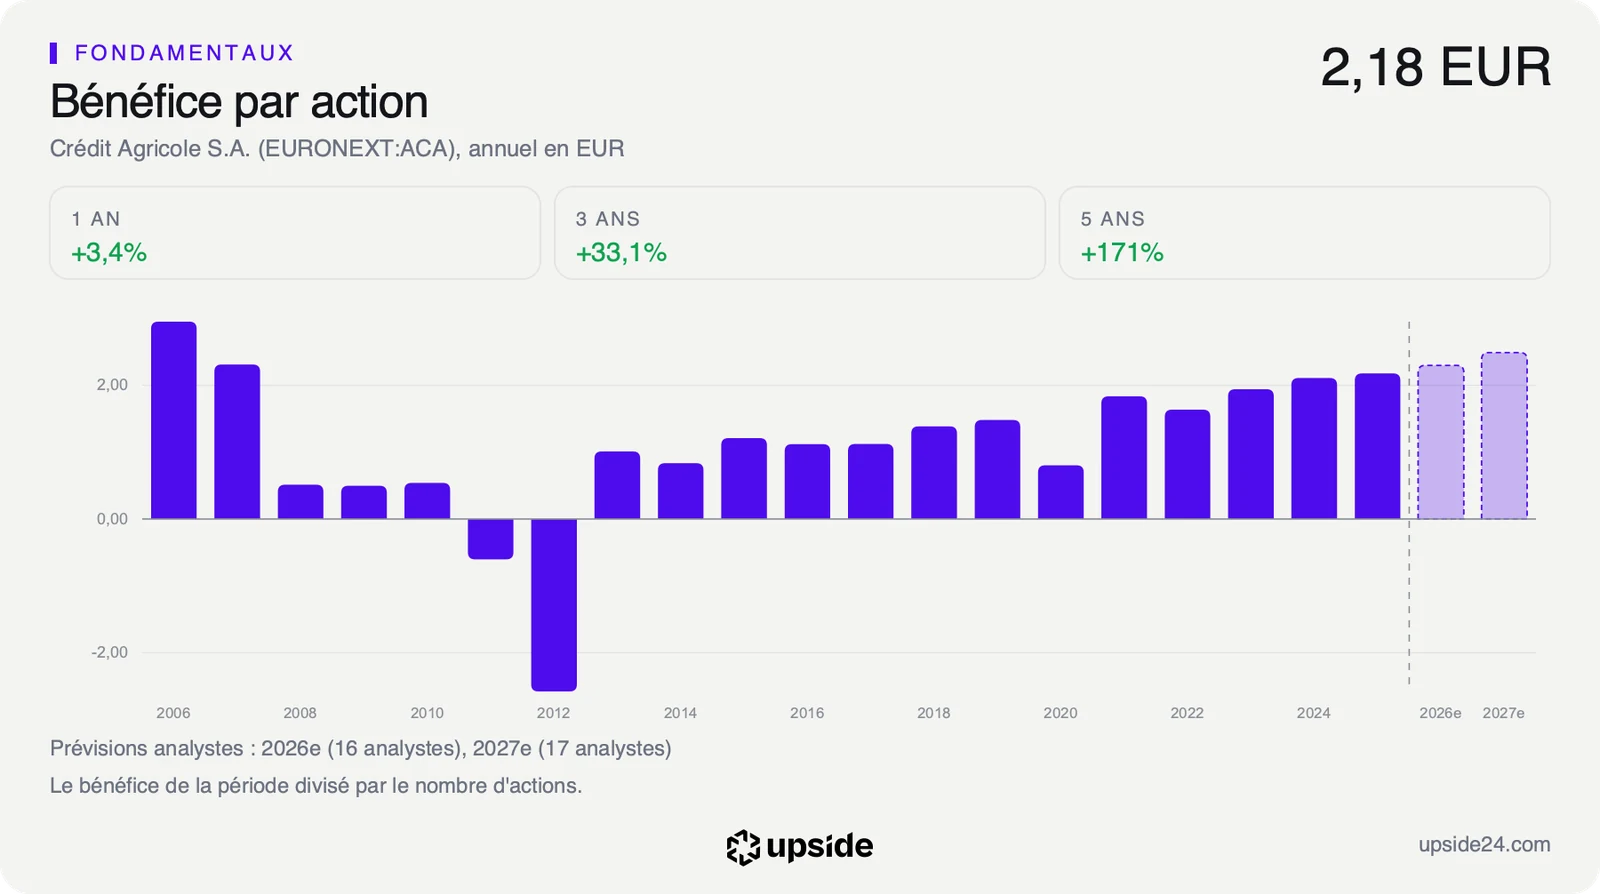
Au titre de 2025, le groupe a versé 1,13 euro par action pour un bénéfice par action de 2,18 euros, soit un peu plus de la moitié de son bénéfice rendu aux actionnaires. Le capital consommé par IKB aurait aussi pu financer cette distribution, et c'est l'arbitrage que les comptes des prochains trimestres rendront visible.
Le point de bascule
Le prochain rendez-vous est fixé au 30 octobre 2026, avec les comptes du troisième trimestre. IKB n'y figurera pas, puisque la finalisation n'est attendue qu'à la fin du deuxième trimestre 2027. L'indicateur à suivre d'ici là est le bénéfice par action. Les 16 analystes qui le suivent l'attendent à environ 2,30 euros cette année et environ 2,50 euros en 2027, contre 2,18 euros en 2025.
Ces mêmes comptes donneront le ratio de fonds propres durs du groupe avant l'opération, la base à partir de laquelle se mesurent les 20 points de base annoncés.
Tant que la rentabilité des fonds propres reste autour de 8,93% et que le bénéfice par action progresse au rythme attendu, IKB reste un ajout de taille modeste. Il est financé par un capital que le marché ne valorise qu'à 0,69 fois sa valeur comptable, et la décote face aux 451 banques du sous-secteur garde sa raison d'être.
Si la rentabilité se rapproche de la médiane de 13,25%, portée par l'Allemagne côté particuliers comme côté entreprises, le multiple de 6,93 fois les bénéfices attendus devient l'un des plus bas du secteur pour une rentabilité comparable.