
Capgemini (CAP) a relevé vendredi matin son objectif de croissance pour 2026, désormais compris entre 9% et 9,5% à taux de change constants contre 8,5% à 9% jusqu'ici. La marge et la trésorerie attendues ne changent pas. L'action gagnait 2,03% à 125,60 euros vers 9h40.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario |
Une croissance relevée, le reste inchangé
Capgemini a publié vendredi 30 octobre, avant l'ouverture de la Bourse de Paris, un chiffre d'affaires de 6 073 millions d'euros sur le troisième trimestre contre 5 393 millions un an plus tôt. La hausse atteint 11,7% à taux de change constants, c'est-à-dire sans l'effet des variations entre les monnaies. Elle ressort à 12,6% en données publiées. Les analystes attendaient en moyenne environ 6 025 millions d'euros.
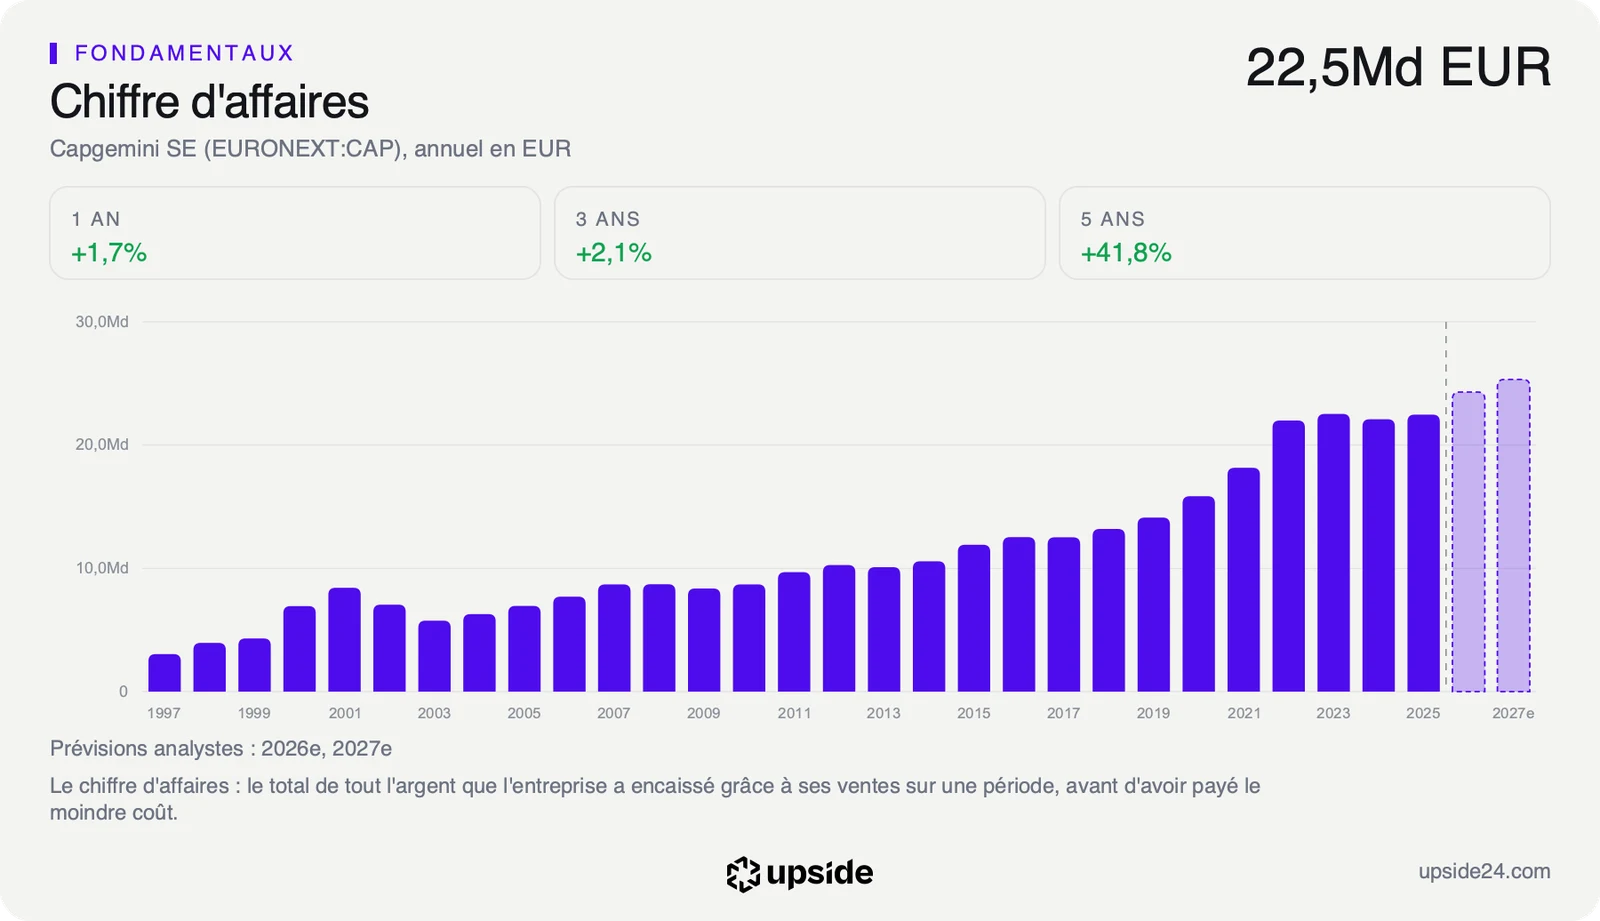
Ses 417 500 salariés ne vendent rien au grand public, mais ils modernisent en coulisses les logiciels de banques, d'industriels et d'administrations. Capgemini conseille ces clients, développe leurs applications et fait tourner une partie de leurs opérations, un métier qui a rapporté 22,5 milliards d'euros en 2025.
Sur les trois objectifs que le groupe s'est fixés pour 2026, seule la croissance change. La marge opérationnelle désigne ce qu'il reste sur 100 euros de ventes une fois payées les charges courantes. La trésorerie disponible organique désigne l'argent réellement libre une fois payés l'activité, les investissements et les loyers.
| Objectif 2026 | Avant | Depuis vendredi |
|---|---|---|
| Croissance à taux de change constants | 8,5% à 9% | 9% à 9,5% |
| Marge opérationnelle | 13,6% à 13,8% | 13,6% à 13,8% |
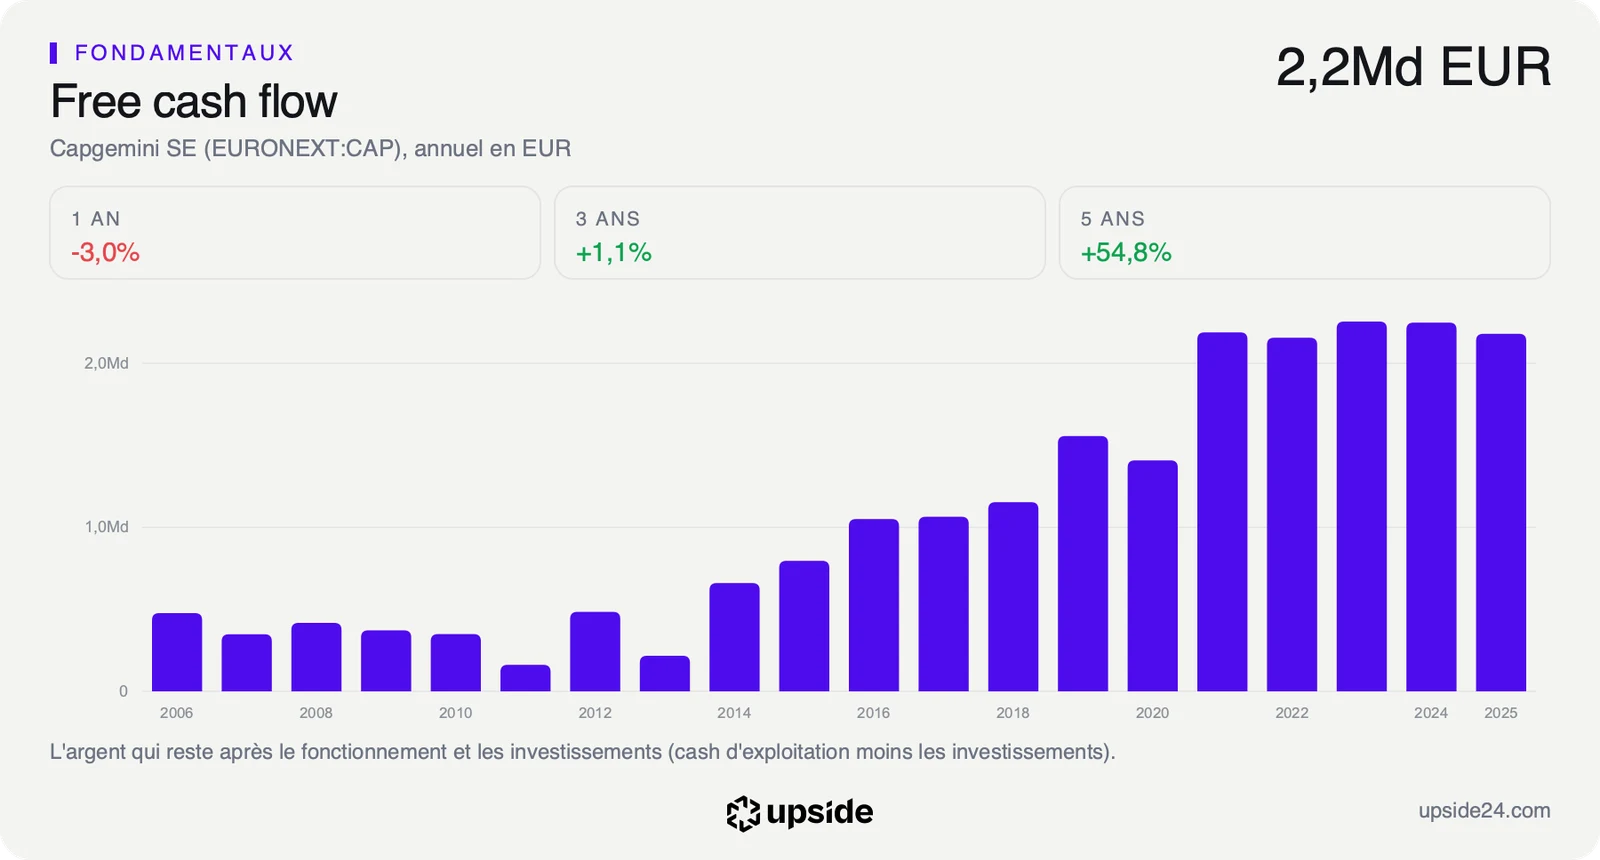
| Trésorerie disponible organique | 1,8 à 1,9 milliard d'euros | 1,8 à 1,9 milliard d'euros |
Le directeur général Aiman Ezzat cite une forte dynamique en Amérique du Nord et au Royaume-Uni ainsi qu'une « nette accélération » en France. Le chiffre d'affaires progresse de 18,3% en Amérique du Nord à 1 843 millions d'euros et de 25,2% au Royaume-Uni et en Irlande à 928 millions. La France, qui pèse 1 019 millions d'euros, gagne 4,9% contre 1,8% sur l'ensemble des neuf premiers mois.
Le cœur du groupe, les applications et la technologie, pesait 63% des ventes en 2025 et ne progresse que de 3,5% sur le trimestre. Les opérations et l'ingénierie, 29% des ventes, bondissent de 26,9% avec l'apport de WNS, un spécialiste de la gestion des processus d'entreprise racheté fin 2025.
Plus de la moitié de la hausse vient d'ailleurs
Le groupe attend environ 5 points de croissance en 2026 de ses acquisitions, notamment WNS et Cloud4C, finalisées au quatrième trimestre 2025. Sur un objectif de 9% à 9,5%, il reste donc 4 à 4,5 points hors acquisitions, soit moins de la moitié de la hausse affichée.
Cet effet s'éteint mécaniquement quand les sociétés rachetées entrent dans la base de comparaison. Après 11% au premier trimestre, 11,6% au deuxième et 11,7% au troisième, Capgemini vise 3% à 4% de croissance au quatrième trimestre. Les analystes attendaient déjà environ 6,2 milliards d'euros sur ces trois mois, soit 3,89% de hausse, ce qui laisse peu de place à la surprise sur la fin d'année.
Les commandes signées donnent un signal plus lent que le chiffre d'affaires, avec 5 401 millions d'euros sur le trimestre, en hausse de 3,4% à taux de change constants. Pour 1 euro facturé sur ces trois mois, le groupe a donc enregistré environ 89 centimes de nouvelles commandes.
Cette croissance supplémentaire ne se retrouve pas dans les deux autres objectifs du groupe. Sa trésorerie attendue absorbe environ 200 millions d'euros de décaissements de restructuration de plus qu'en 2025, liés à ses initiatives baptisées Fit-for-Growth. Ses effectifs ont reculé de 5 900 personnes depuis fin 2025, alors que ceux de ses centres éloignés des clients restent stables à 275 600 personnes.
Aiman Ezzat affirme que la performance du groupe « continue à dépasser celle du secteur ». Sur douze mois à fin juin, le chiffre d'affaires progresse de 8,80% contre 9,58% pour la médiane des 213 sociétés de services informatiques suivies, un panier mondial de toutes tailles.
Le cours de 123,10 euros de jeudi soir suppose un scénario plus sombre que ces objectifs, avec un recul de 4,57% par an de la trésorerie disponible pendant dix ans, alors que le bénéfice par action a progressé de 10,48% par an sur les cinq dernières années.
Rapportée au prix de l'action, cette trésorerie offre un rendement de 10,30% contre 2,56% pour la médiane du secteur. Ce chiffre repose sur les 2,15 milliards d'euros dégagés sur douze mois à fin juin. Sur l'objectif de 1,8 à 1,9 milliard du groupe, qui déduit aussi les loyers, il tomberait à environ 9%. La valorisation de Capgemini face aux 213 sociétés de services informatiques est détaillée dans son rapport.
Ce que le marché en fait déjà
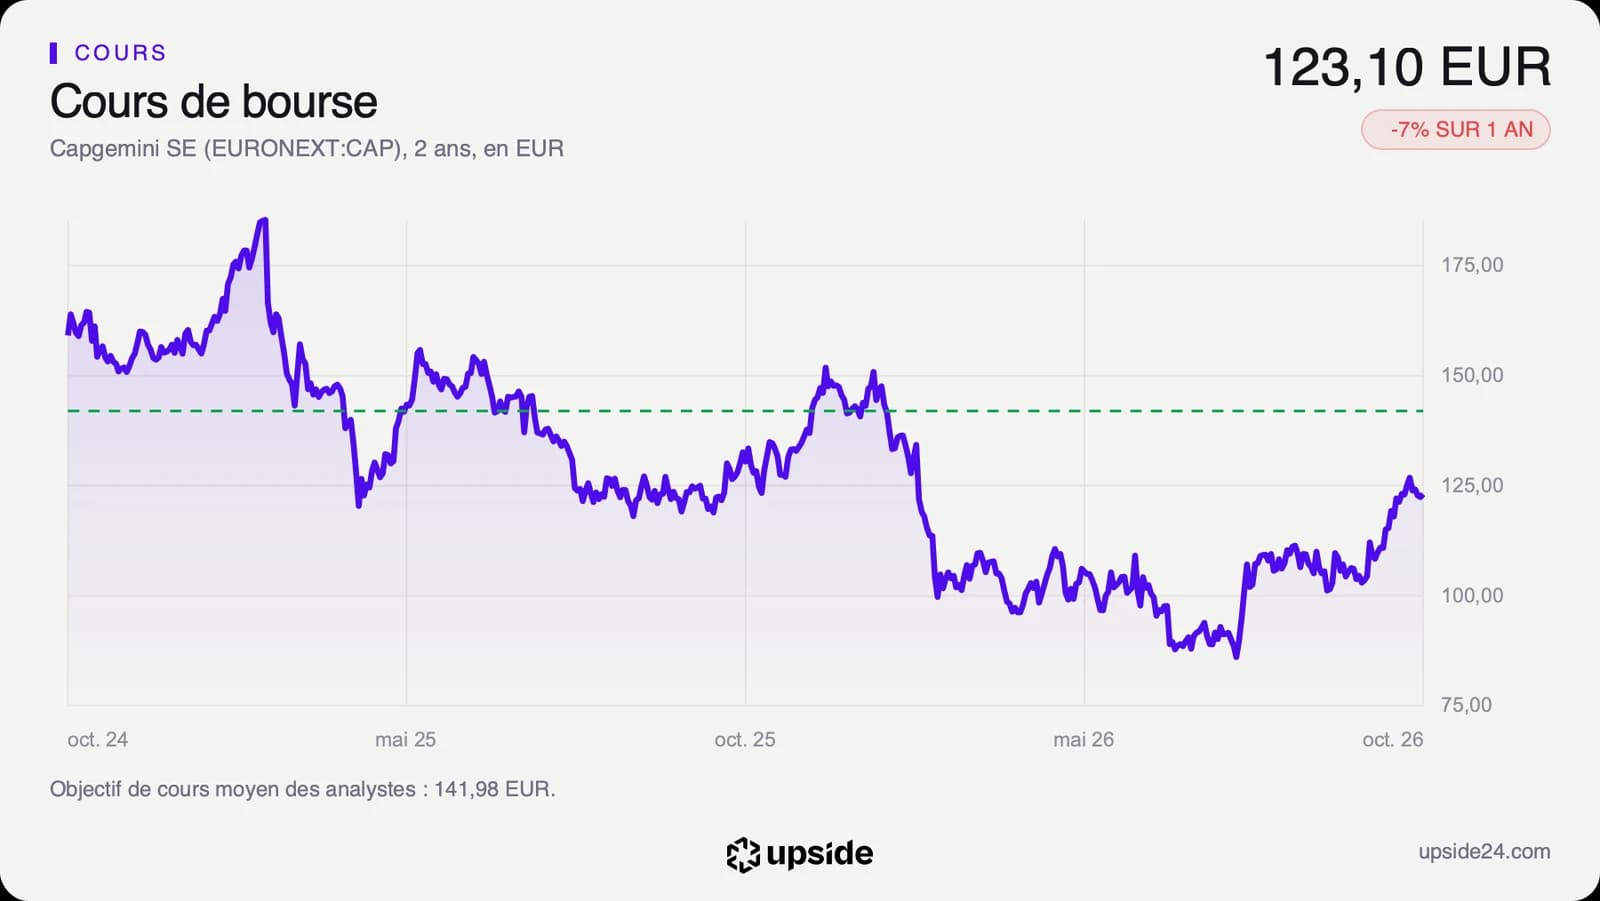
L'action avait terminé jeudi à 123,10 euros, soit 19,57% sous son plus haut des douze derniers mois, 153,05 euros en décembre. Elle a ouvert vendredi au même niveau, puis a touché 125,75 euros en début de séance. Le titre a déjà regagné plus de 40% depuis son plus bas de 85,62 euros atteint en juillet.
À la clôture de jeudi, il perdait 13,46% depuis le 1er janvier et 7,16% sur un an, contre 17,43% de baisse sur un an pour la médiane du secteur. Cette chute de la médiane montre à quel point les services informatiques sont bousculés en Bourse depuis un an. À ce cours, la société vaut 20,89 milliards d'euros, moins que son chiffre d'affaires annuel.
Capgemini se paie 15,63 fois ses bénéfices des douze derniers mois, soit le nombre d'années de bénéfice actuel payées pour une action, contre 23,32 fois pour la médiane du secteur. Ce multiple se situe parmi les 18% les plus bas de ses cinq dernières années. Sur les bénéfices attendus pour 2026 hors éléments exceptionnels, le multiple tombe à environ 9,6 fois, proche des 8,95 fois de la médiane du secteur.
Sur les 17 analystes qui suivent la valeur, 12 sont positifs, 5 neutres et aucun n'est négatif. Leur objectif de cours moyen, établi avant la publication, se situe autour de 142 euros, environ 15% au-dessus de la clôture de jeudi. Les objectifs individuels s'étalent de 107 à environ 178 euros, un écart qui mesure l'incertitude sur la place de ces métiers à l'ère de l'intelligence artificielle. Ces analystes avaient déjà relevé de 1,36% en trente jours leur prévision de bénéfice par action pour 2026.
Le dernier dividende de 3,40 euros, versé en juin, rapporte 2,76% par an au cours de jeudi, soit environ 2,76 euros pour 100 euros investis. La médiane du secteur rapporte 0,79%.
Le point de bascule
Le prochain rendez-vous est fixé au 16 février 2027, avec les résultats de l'année 2026 qui diront où atterrissent la croissance, la marge et la trésorerie face aux objectifs confirmés vendredi.
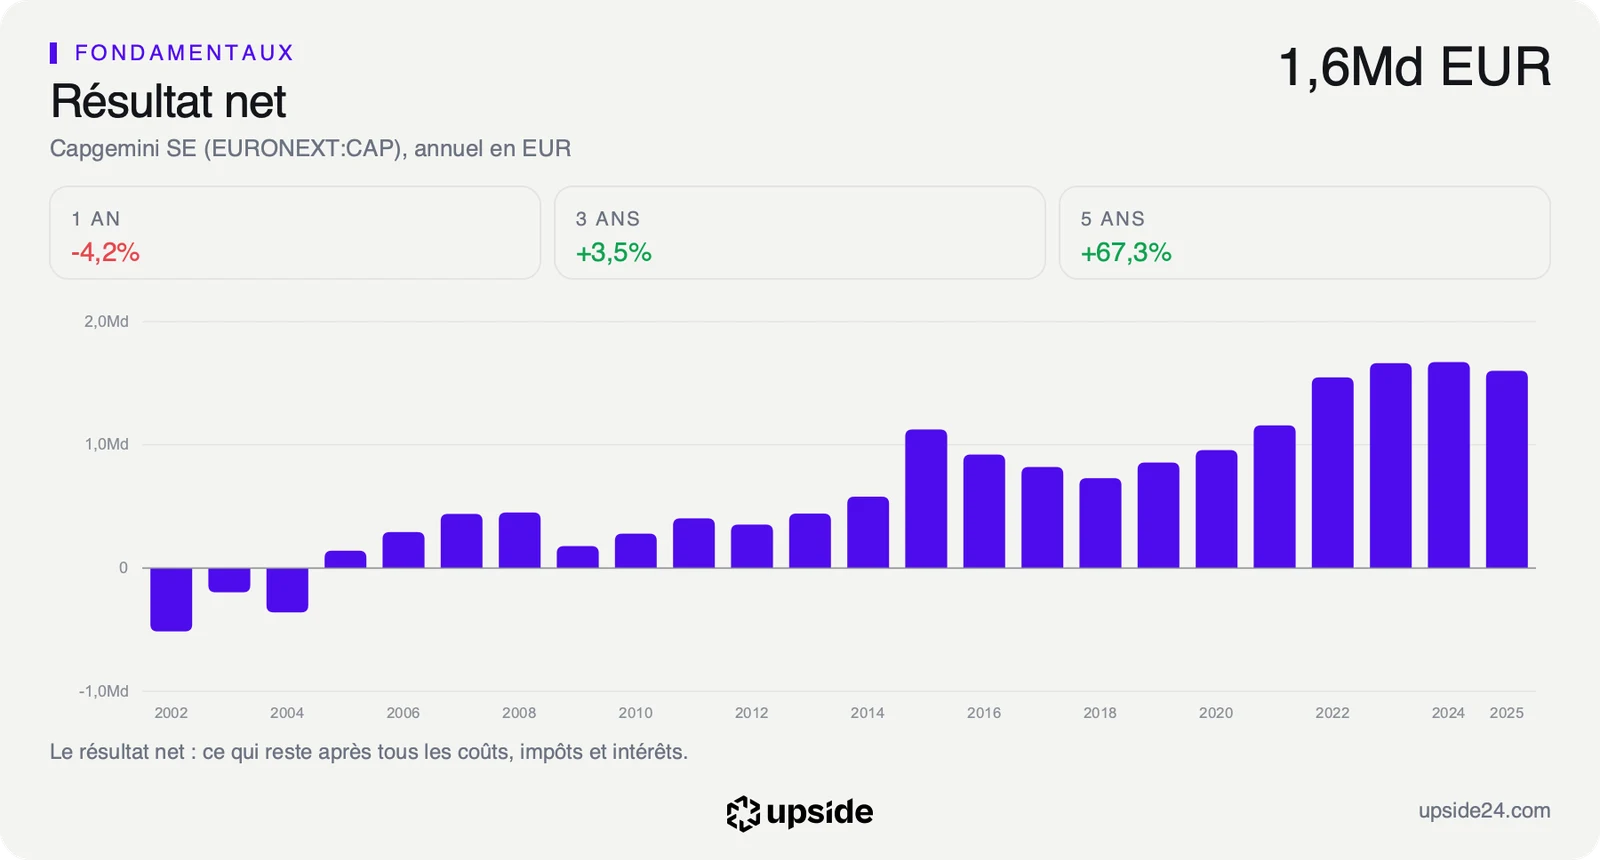
Avant cette publication, les analystes attendaient pour 2027 environ 25,3 milliards d'euros de chiffre d'affaires, une hausse d'environ 4% qui ne bénéficie plus de l'effet des rachats. Sur le résultat net comptable, ils visaient environ 1,5 milliard d'euros en 2026 contre 1,6 milliard en 2025, malgré la hausse des ventes.
Le bénéfice par action hors éléments exceptionnels est attendu autour de 12,9 euros en 2026 puis 13,7 euros en 2027. Les estimations pour 2027 s'étalent de 11,5 à 14,7 euros, un écart bien plus large que sur 2026.
Tant que la croissance hors acquisitions reste autour de 4 points et que la trésorerie tient dans la fourchette de 1,8 à 1,9 milliard d'euros, le recul de 4,57% par an inscrit dans le cours reste un scénario que les comptes ne confirment pas.
Si la croissance retombe sous 3% en 2027 avec une marge sous 13,6%, les commandes qui progressent déjà moins vite que les ventes prendraient un autre sens. Le recul anticipé par le marché cesserait d'être une simple hypothèse.