
Microsoft (MSFT), l'éditeur de Windows et d'Excel, a emprunté 25 milliards de dollars jeudi 29 octobre auprès d'investisseurs, sa première émission d'obligations depuis janvier 2017. L'opération arrive au lendemain de la publication d'un bénéfice trimestriel de 36,63 milliards de dollars. Vendredi vers 17h28 à Paris, l'action reculait de 1,37% à 522,86 dollars.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Structure de financement, Bilan |
10 emprunts d'un coup, de 2028 à 2066
Une obligation est un prêt découpé en titres, que des investisseurs achètent et que l'entreprise rembourse à une date fixée. Microsoft en a placé 10 séries jeudi, selon les conditions définitives déposées vendredi à la SEC, le gendarme boursier américain. Les échéances s'étalent de 2028 à 2066, avec des taux d'intérêt annuels fixes de 4,85% à 6,35%. Deux séries de 1 milliard de dollars chacune portent un taux variable. Le règlement est prévu le 4 novembre.
Ce retour tranche avec une longue absence, puisque la dernière émission de ce type remonte à janvier 2017. Microsoft avait alors levé 17 milliards de dollars. Il empruntait à 10 ans à 3,30% et paie désormais 5,55% sur la même durée, soit 2,25 points de plus.
Moody's et S&P attribuent à Microsoft leur meilleure note, Aaa et AAA. L'entreprise paie pourtant plus que l'État américain, avec 0,65 point de plus à 10 ans et 1,05 point de plus sur la série à 40 ans, comparée à l'emprunt d'État à 30 ans. Sur cette série de 2066, le rendement atteint 6,356% par an.
Le prospectus laisse ouvert l'usage des fonds entre les investissements, le fonctionnement courant, les rachats d'actions, les acquisitions et le remboursement de dettes. Sa rubrique sur l'usage des fonds ne nomme pas l'intelligence artificielle. Le lien avec les dépenses du groupe dans ce domaine vient de Bloomberg.
L'émission passe par la dette et ne crée aucune action nouvelle, contrairement à une augmentation de capital. Fin septembre, Microsoft détenait 64,51 milliards de dollars de trésorerie et de placements à court terme, contre 76,84 milliards fin juin. Une mesure large de sa dette, qui intègre notamment ses locations, atteint 133,93 milliards. La trésorerie en couvre un peu moins de la moitié.
Le bénéfice ne dit pas ce qui reste en caisse
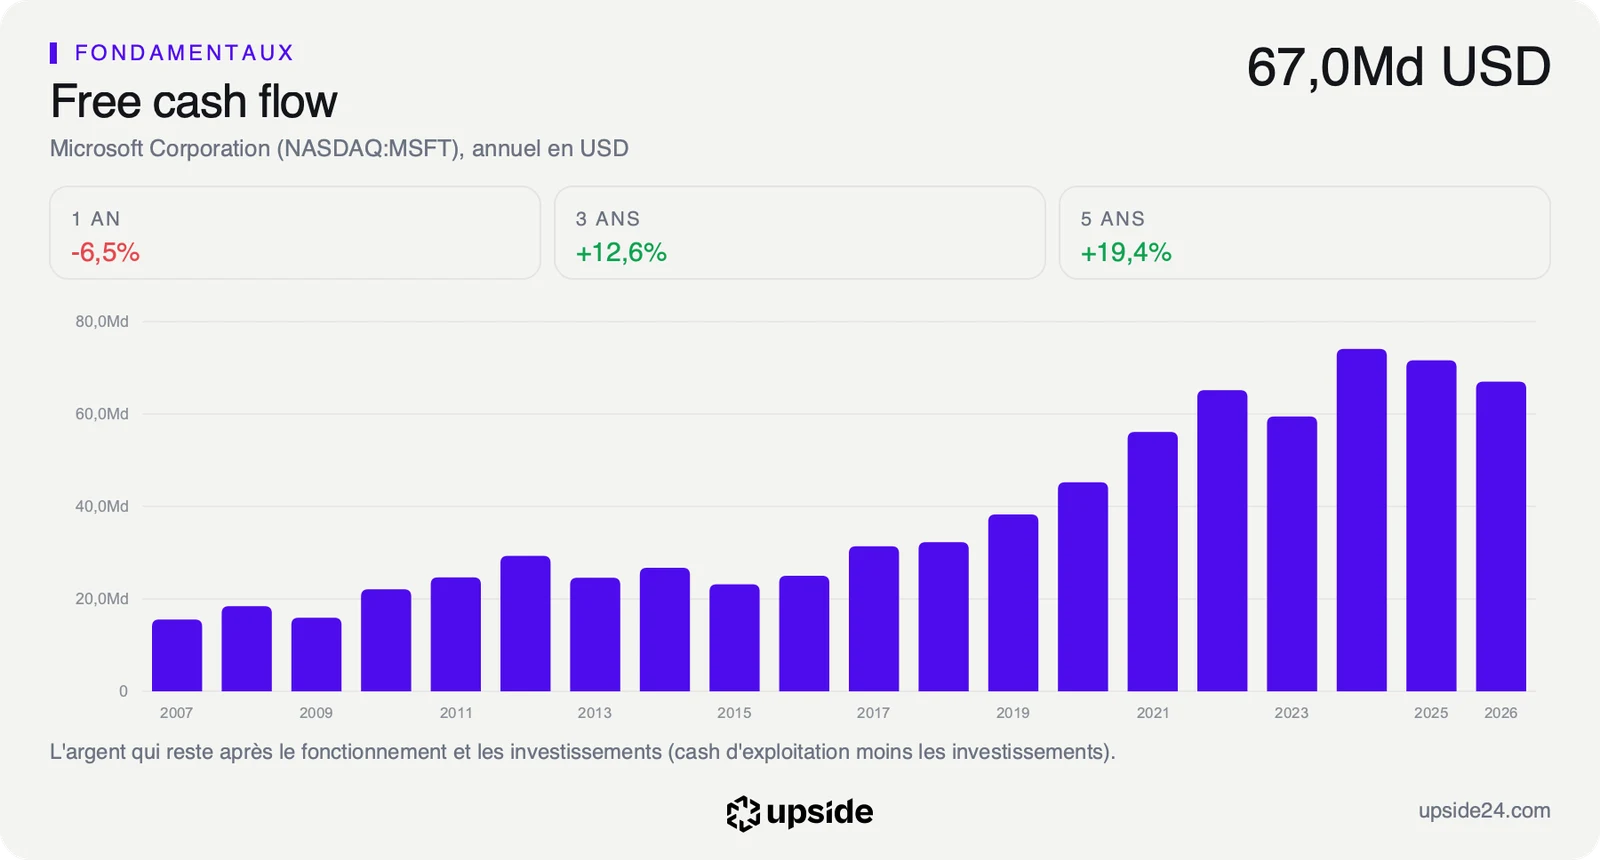
Le bénéfice de 36,63 milliards de dollars ne mesure pas l'argent réellement disponible, car un centre de données se paie tout de suite et ne pèse sur le résultat que sur plusieurs années. Sur le trimestre, l'activité a rapporté 58 milliards de dollars d'encaissements. Microsoft en a dépensé 39,37 milliards en bâtiments, serveurs et puces, deux fois plus qu'un an plus tôt. La trésorerie disponible, soit l'argent restant une fois payés le fonctionnement et les investissements, atteint 18,63 milliards contre 25,66 milliards un an plus tôt.
À ce rythme, les 25 milliards empruntés couvrent moins de deux mois d'investissements. Les analystes attendent 191,08 milliards de dollars de dépenses sur l'exercice qui se termine en juin 2027. Ils ne voient que 34,01 milliards de trésorerie disponible à l'arrivée, contre 66,99 milliards sur l'exercice précédent.
Les dividendes ont coûté 27,03 milliards de dollars sur les douze derniers mois. À ce niveau, il ne resterait qu'environ 7 milliards pour les rachats d'actions, les acquisitions et les participations dans d'autres sociétés. Emprunter évite de puiser davantage dans des réserves déjà en baisse de 12,33 milliards en 3 mois.
Le cours de l'action suppose au contraire une croissance de 20,46% par an de cette trésorerie disponible pendant 10 ans. Les analystes la voient presque divisée par deux sur l'exercice en cours. Tout l'écart repose sur le moment où ces centres de données rapporteront plus qu'ils ne coûtent.
L'emprunt reste léger à l'échelle du groupe, avec environ 1,3 milliard de dollars d'intérêts par an sur les séries à taux fixe. Cette somme représente un peu plus de 3 jours de bénéfice net. Le résultat d'exploitation, ce qui reste après les salaires, la recherche et le marketing, couvrait les intérêts du groupe 50,63 fois sur les 12 derniers mois avant cette émission et les couvrirait encore environ 36 fois après.
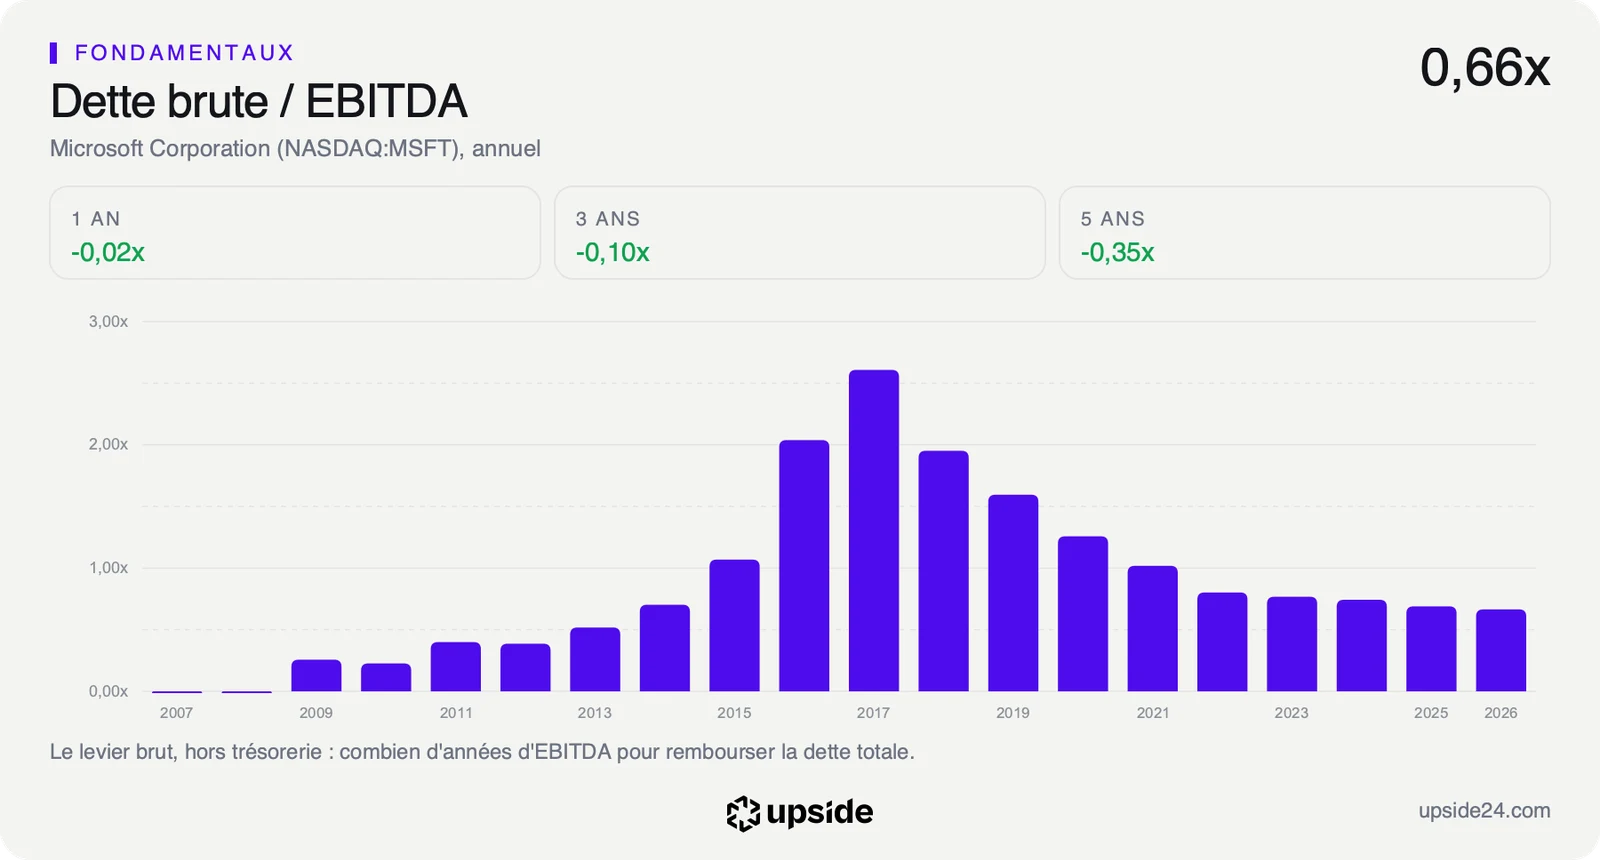
La dette brute représentait 0,66 année d'EBITDA à la fin de l'exercice clos en juin, contre 2,61 en 2017. L'EBITDA désigne le bénéfice avant intérêts, impôts et amortissements.
Le changement se lit surtout dans les dettes obligataires, qui passent de 35,48 milliards de dollars fin septembre à environ 60 milliards une fois l'opération réglée, soit 70% de plus. Microsoft porte aussi des contrats de location d'une tout autre taille, avec 443,51 milliards de dollars de paiements futurs recensés au 30 juin dans le rapport annuel, dont une partie figure déjà dans les 133,93 milliards.
Ce que le marché en fait déjà
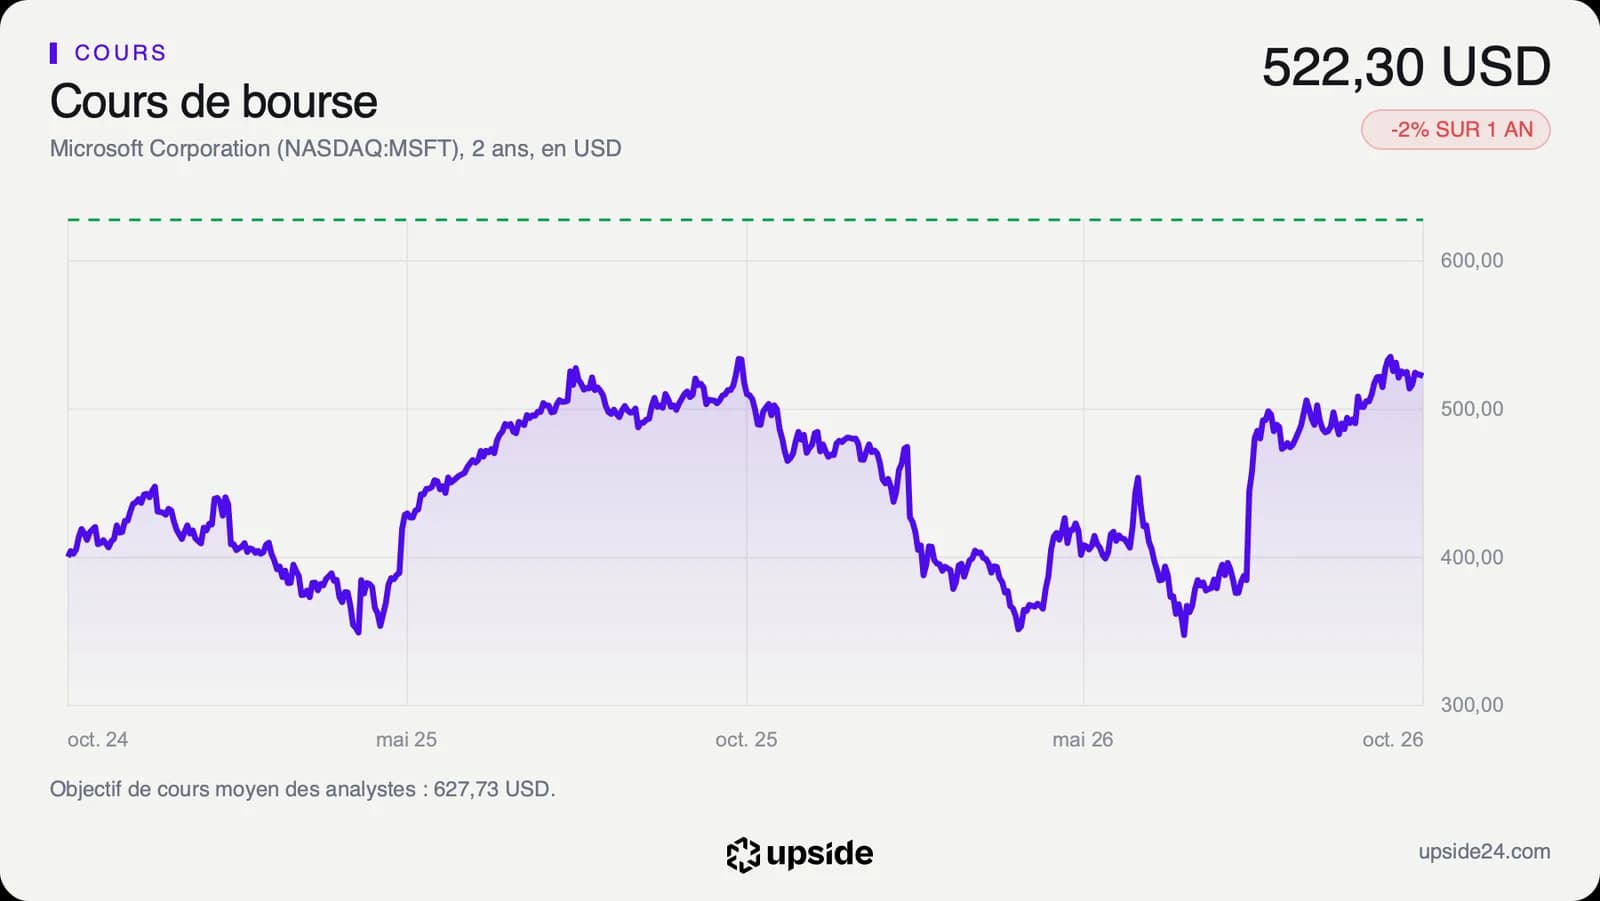
Vers 17h28 à Paris vendredi 30 octobre, l'action Microsoft s'échangeait à 522,86 dollars, en baisse de 1,37% face aux 530,14 dollars de la clôture de jeudi. Ce mouvement de séance ne s'explique pas par la seule émission, puisque le titre digère aussi des comptes publiés 2 jours plus tôt.
À ce prix, Microsoft vaut environ 3 880 milliards de dollars en Bourse, soit plus de 150 fois le montant emprunté. L'action se situe à 5,13% de son plus haut des 12 derniers mois, 551,15 dollars.
L'émission permet aussi une comparaison rare pour un particulier, puisque prêter à Microsoft pendant 10 ans rapporte 5,595% par an quand l'action verse 0,70% de dividende au cours actuel. L'actionnaire accepte cet écart parce qu'il mise sur la croissance des bénéfices, alors que le prêteur connaît sa rémunération dès le départ.
Rapportée à la valeur boursière, la trésorerie disponible des 12 derniers mois représente 1,55%, contre 1,93% pour l'éditeur type de logiciels systèmes. Microsoft se paie aussi 26,12 fois les bénéfices attendus sur l'exercice en cours, contre 23,69 fois pour ce même éditeur type. Face à sa propre histoire, son prix rapporté aux bénéfices passés se situe parmi les 27% les plus bas de ses 5 dernières années.
Sur les 56 analystes qui suivent la valeur, 51 sont positifs, 5 neutres et aucun n'est négatif, avec un objectif de cours moyen d'environ 628 dollars. La note et le détail des métriques se trouvent dans le rapport complet sur Microsoft.
Le point de bascule
Le prochain repère est la publication du deuxième trimestre de l'exercice, attendue fin janvier 2027 à une date encore estimée. Les analystes attendent environ 96,6 milliards de dollars de chiffre d'affaires, mais le chiffre le plus parlant sera l'écart entre les encaissements de l'activité et les investissements. Le prospectus laisse aussi à Microsoft la possibilité d'émettre plus tard d'autres titres de ces mêmes séries.
**Tant qu'**Azure, le service qui loue de la puissance informatique aux entreprises, progresse près des 48% du dernier trimestre et que le carnet de 677 milliards de dollars de contrats signés continue de grossir, cet emprunt se lit comme une avance sur des ventes déjà signées. Les intérêts resteraient alors marginaux face à un bénéfice trimestriel de 36,63 milliards.
Si la croissance d'Azure ralentit alors que les dépenses approchent les 191,08 milliards attendus, Microsoft devrait arbitrer entre emprunter encore, réduire ses rachats d'actions et ralentir ses chantiers. Les 34,01 milliards de trésorerie disponible attendus couvrent déjà à peine le dividende. Ce prix de 26,12 fois les bénéfices attendus paierait dans ce cas une croissance moins sûre.