
Oracle (ORCL), le géant des bases de données devenu loueur de puissance de calcul, renonce au bail d'environ 7 milliards de dollars qu'il devait conclure avec le chinois Tencent, selon le Financial Times. Ce client devait remplir des centres de données construits à crédit. Il aurait été écarté sous la pression de Washington.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Perception, valorisation |
Un client révélé il y a un mois, retiré avant d'arriver
Selon le Financial Times, repris mercredi 4 novembre par Reuters, Oracle a renoncé au contrat de location de puces d'intelligence artificielle qu'il devait signer avec Tencent, le groupe chinois derrière la messagerie WeChat. Des responsables américains auraient approché Oracle pour lui faire part de leurs inquiétudes sur ce contrat. Côté chinois, des responsables de la province du Guangdong, où siège Tencent, auraient demandé au groupe de soutenir les puces fabriquées en Chine.
L'analyse du 2 octobre avait détaillé ce bail le jour où Reuters reprenait la révélation du même quotidien. Il portait sur environ 100 000 puces avancées, introuvables en Chine, louées pendant cinq ans dans plusieurs centres de données d'Asie du Sud-Est. Le montant atteignait environ 7 milliards de dollars, avec un acompte d'environ 30% versé d'avance.
Oracle, c'est le logiciel qui fait tourner la comptabilité, la paie et les stocks de nombreuses grandes entreprises. C'est aussi, depuis deux ans, l'un des bâtisseurs des centres de données loués aux acteurs de l'intelligence artificielle.
La source a les mêmes limites qu'il y a un mois, puisque Reuters précise ne pas avoir pu vérifier l'information et que ni Oracle, ni Tencent, ni la Maison Blanche n'ont répondu à ses questions. Le contrat n'avait d'ailleurs jamais été confirmé par les deux groupes, si bien qu'aucun chiffre publié par Oracle ne bouge.
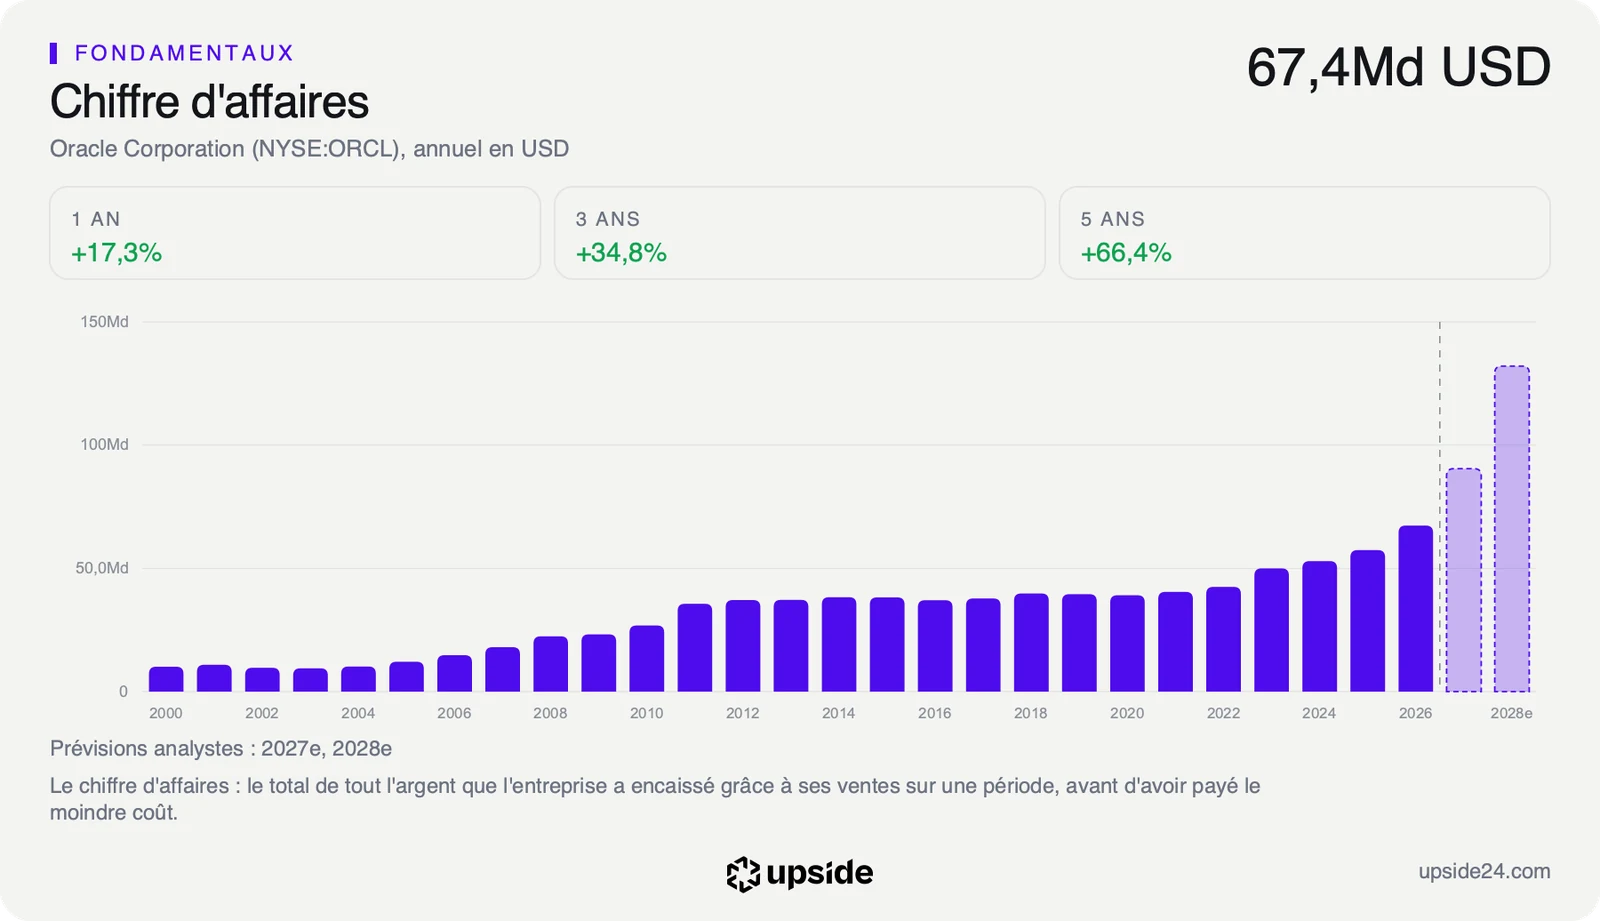
Rapporté aux comptes d'Oracle, le manque à gagner reste mesuré avec environ 1,4 milliard de dollars par an sur cinq ans, soit moins de 2% des 71,78 milliards de chiffre d'affaires réalisés sur douze mois. Le contrat pesait en revanche lourd dans sa région, puisque l'Asie-Pacifique a rapporté 1,91 milliard de dollars au dernier trimestre contre 13,71 milliards pour les Amériques. Sur l'exercice clos fin mai, la région a vendu pour 7,58 milliards de dollars. Ce seul client en aurait représenté près d'un cinquième.
Ce que le prix incorpore déjà
Une information de presse non confirmée ne passe par aucune ligne des comptes. Son seul canal est le prix, c'est-à-dire la confiance que le marché accorde à la trajectoire d'Oracle.
Cette trajectoire suppose de remplir les capacités en construction, puisque le consensus des analystes attend environ 90 milliards de dollars de chiffre d'affaires sur l'exercice 2027 puis environ 132 milliards sur l'exercice 2028. Pour un loueur qui construit avant d'encaisser, un bail de cinq ans avec un acompte était la forme de contrat la plus rassurante. Sa disparition retire une partie de la visibilité que ce client apportait.
L'annulation ajoute un risque que les comptes ne mesurent pas, celui d'une clientèle étrangère soumise à Washington. Si l'administration américaine peut écarter un locataire chinois d'un centre de données situé en Asie du Sud-Est, chaque grand contrat signé hors des États-Unis porte désormais une part d'incertitude politique. Les Amériques assurent déjà l'essentiel des ventes, avec 13,71 milliards de dollars sur les 19,35 milliards du dernier trimestre.
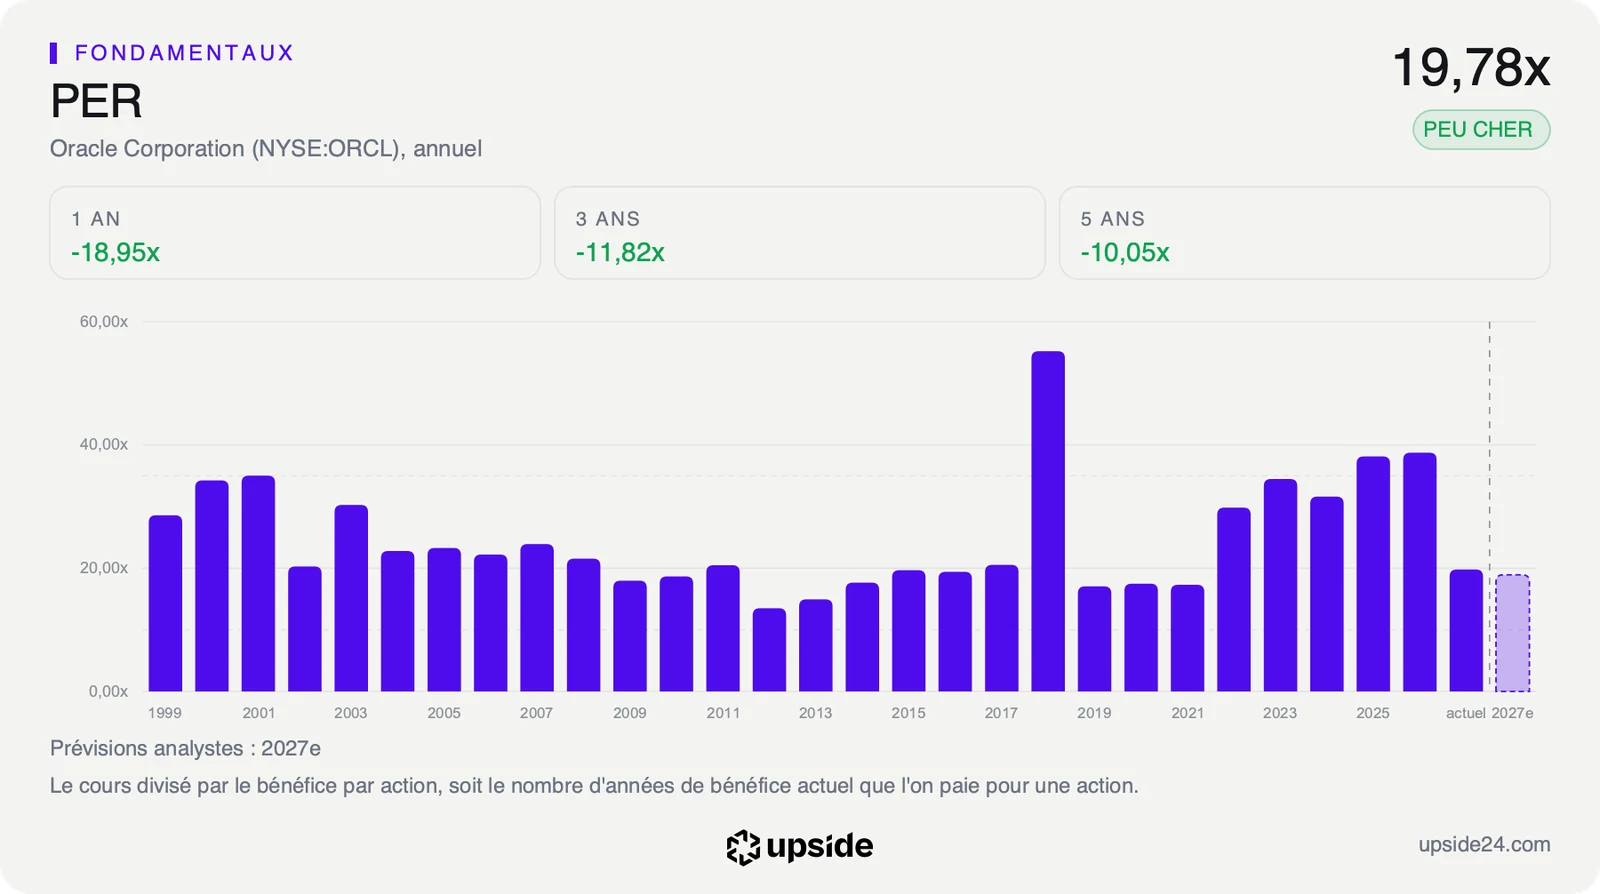
Le marché paie déjà cette croissance avec méfiance, puisque le PER anticipé, le nombre d'années de bénéfices attendus que coûte une action, ressort à 15,51 fois contre 24,38 fois pour la médiane des 101 sociétés de son sous-secteur des logiciels système. Le marché paie donc un dollar de bénéfice futur d'Oracle environ un tiers moins cher que celui du concurrent médian.
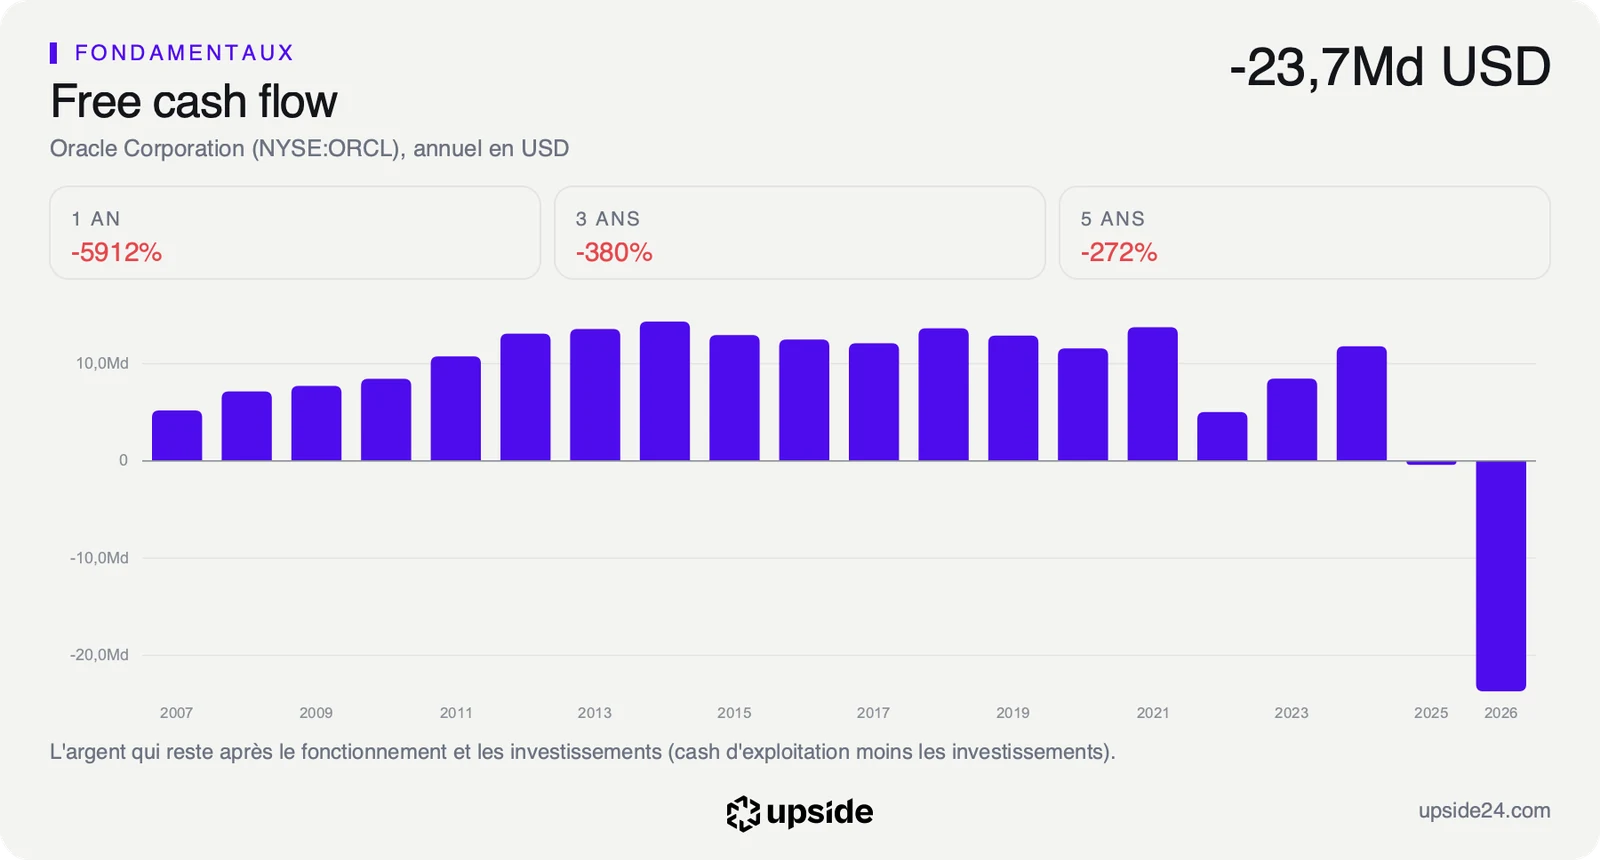
Le Reverse-DCF, le calcul qui part du cours pour retrouver la croissance que le marché suppose, ne peut pas démarrer ici parce que les flux de trésorerie d'Oracle sont négatifs. Le repère de repli est la comparaison du multiple avec sa propre histoire. Le PER glissant de 19,78 fois se situe au 11e centile de ses relevés sur cinq ans, ce qui veut dire que l'action a coûté plus cher, rapportée à ses bénéfices, dans environ 89% des observations.
L'annulation ne modifie pas ce multiple, elle modifie la probabilité que la croissance attendue se réalise. La comparaison avec les 101 sociétés du sous-secteur détaille, dimension par dimension, si ce multiple est bas pour de bonnes raisons.
Ce que le marché en fait déjà
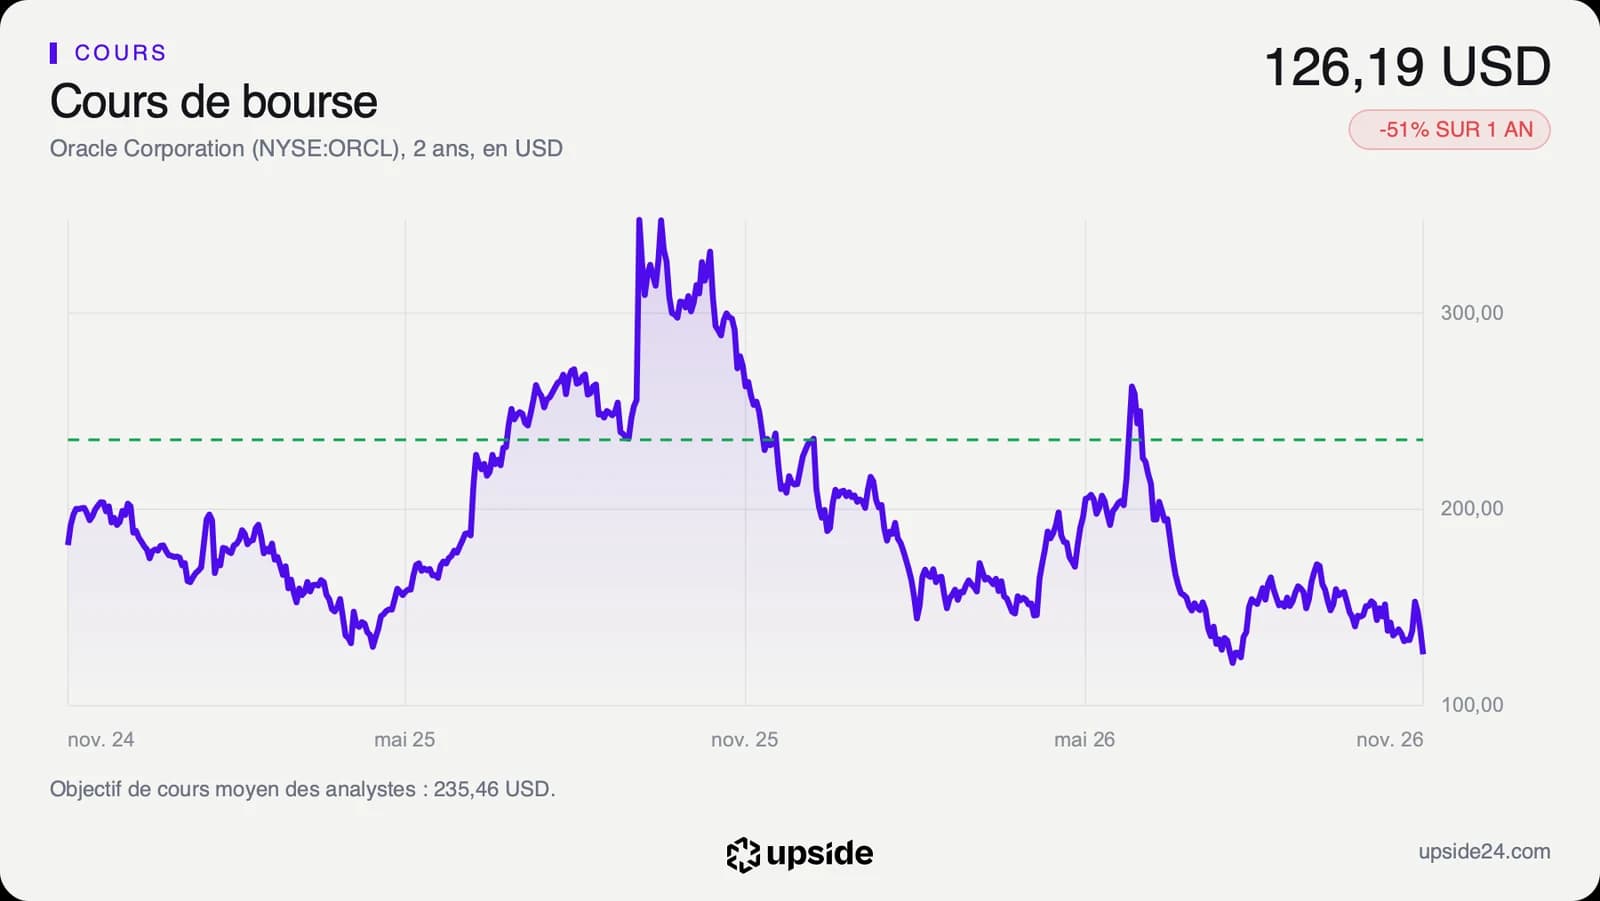
L'action Oracle a ouvert mercredi à 121,78 dollars, en baisse de 3,49%, avant de remonter jusqu'à 129,85 dollars en cours de séance. Elle a finalement clôturé à 123,73 dollars, en recul de 1,95%, pour plus de 111 millions de titres échangés.
Le titre avait déjà rebondi de 5,85% mardi, à 126,19 dollars, après la chute de 8,76% du lundi qui avait suivi la levée de 20 milliards de dollars en actions et en dette, comme le détaillait l'analyse du 3 novembre.
À la clôture de mardi, l'action perdait 51,06% sur un an et évoluait 52,49% sous son plus haut des douze derniers mois, à 265,62 dollars. Elle se tenait aussi 19,42% sous sa moyenne des 200 dernières séances, le repère de la tendance de fond, qui reste orientée à la baisse.
Sur les 41 analystes qui suivent la valeur, 34 sont positifs, 6 neutres et 1 négatif, pour un objectif moyen d'environ 235 dollars. Les cibles s'étalent de 110 à 400 dollars, un écart qui montre que personne ne sait encore quand les centres de données rapporteront plus qu'ils ne coûtent. Cet objectif est une projection à douze mois du consensus, pas celle de cet article.
Le recul limité de mercredi suggère que le marché n'avait pas intégré ce client dans le cours, faute de confirmation. L'attention reste sur la trésorerie qui finance les chantiers.
Le point de bascule
Le prochain rendez-vous est la publication du deuxième trimestre de l'exercice, attendue vers le 7 décembre, une date encore estimée. Elle dira si d'autres clients occupent les capacités en construction et si le flux de trésorerie disponible, l'argent qui reste une fois payés le fonctionnement et les investissements, s'éloigne des -28,72 milliards de dollars des douze derniers mois.
La dette nette atteint 132,07 milliards de dollars, soit 4,27 fois l'EBITDA, l'excédent d'exploitation, quand la médiane du sous-secteur dispose au contraire de plus de trésorerie que de dette. Le groupe vient de lever 20 milliards de dollars en actions et en dette, l'enveloppe qu'il s'était fixée jusqu'à l'exercice 2030.
Tant que les centres de données trouvent d'autres locataires au rythme prévu, la perte de Tencent reste un manque à gagner de moins de 2% des ventes. Les 20 milliards levés suffisent alors jusqu'au retour d'une trésorerie positive, promis pour le second semestre de l'exercice 2028.
Si d'autres contrats étrangers tombent sous la même pression politique, ou si la trésorerie reste proche de -28,72 milliards de dollars au-delà de cette date, Oracle devra revenir vers les marchés sans marge sous son propre plafond. La dette totale de 169,14 milliards de dollars deviendrait alors le sujet central.