
Advanced Micro Devices (AMD), le concepteur américain de processeurs et de puces pour l'intelligence artificielle, a publié 13,38 milliards de dollars de ventes au troisième trimestre, au-dessus des attentes. Mais ses contrats avec OpenAI et Meta lui ont déjà coûté une charge de plus d'un milliard de dollars.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Un trimestre record et une charge qui grossit avec le cours
AMD a publié ses comptes du troisième trimestre mardi 3 novembre, après la clôture de Wall Street. Le chiffre d'affaires atteint 13,38 milliards de dollars, en hausse de 44,68% sur un an, quand les analystes attendaient en moyenne 13,09 milliards.
AMD, c'est le fabricant des processeurs Ryzen qui équipent de nombreux ordinateurs portables et de bureau. Le groupe conçoit aussi les accélérateurs qui font tourner les modèles d'intelligence artificielle dans les centres de données, le terrain où il affronte Nvidia.
L'activité centres de données porte l'essentiel du mouvement avec 8,55 milliards de ventes, en hausse de 97% sur un an selon le communiqué de la société. Le reste du groupe avance moins vite, avec des processeurs pour ordinateurs en hausse de 7% à 2,95 milliards et une activité jeux vidéo en recul de 40%, à 773 millions.
AMD a surtout relevé son horizon en prévoyant environ 17 milliards de dollars de ventes au quatrième trimestre, à 3% près. Lisa Su, sa directrice générale, a déclaré lors de l'appel aux analystes que le chiffre d'affaires devrait croître de plus de 80% en 2027.
Le revers se lit plus bas dans les comptes. Le bénéfice par action publié s'établit à 1,46 dollar, contre 2,09 dollars une fois retirés les éléments que la société juge exceptionnels. L'écart tient pour l'essentiel à une charge de 1,10 milliard de dollars, l'équivalent d'environ 8% des ventes du trimestre. Elle mesure la valeur des bons de souscription accordés à OpenAI en octobre 2025 puis à Meta en février 2026, c'est-à-dire des droits d'acheter des actions AMD à un cent l'unité.
Chaque bon porte sur jusqu'à 160 millions d'actions, soit ensemble jusqu'à 19,6% du capital actuel. Ils ne se débloquent qu'au fil des achats de puces Instinct par ces deux clients et du franchissement de seuils de cours que les documents remis au gendarme boursier américain ne chiffrent pas. La charge ne sort pas de la trésorerie mais elle grossit quand l'action monte, et Jean Hu, la directrice financière, a prévenu qu'elle augmenterait encore.
Meta s'était engagé au printemps à déployer jusqu'à 6 gigawatts de puces AMD, selon le rapport trimestriel déposé par le groupe, ce qui donne la mesure des commandes en jeu. OpenAI et Meta n'ont pas commenté.
Ce que le prix incorpore déjà
Des prévisions relevées comptent davantage que des ventes passées, parce que le prix d'une action se règle sur les bénéfices à venir. Les analystes attendaient en moyenne 16,14 milliards de dollars de ventes au quatrième trimestre. La direction en annonce environ 860 millions de plus que ce que le consensus avait intégré.
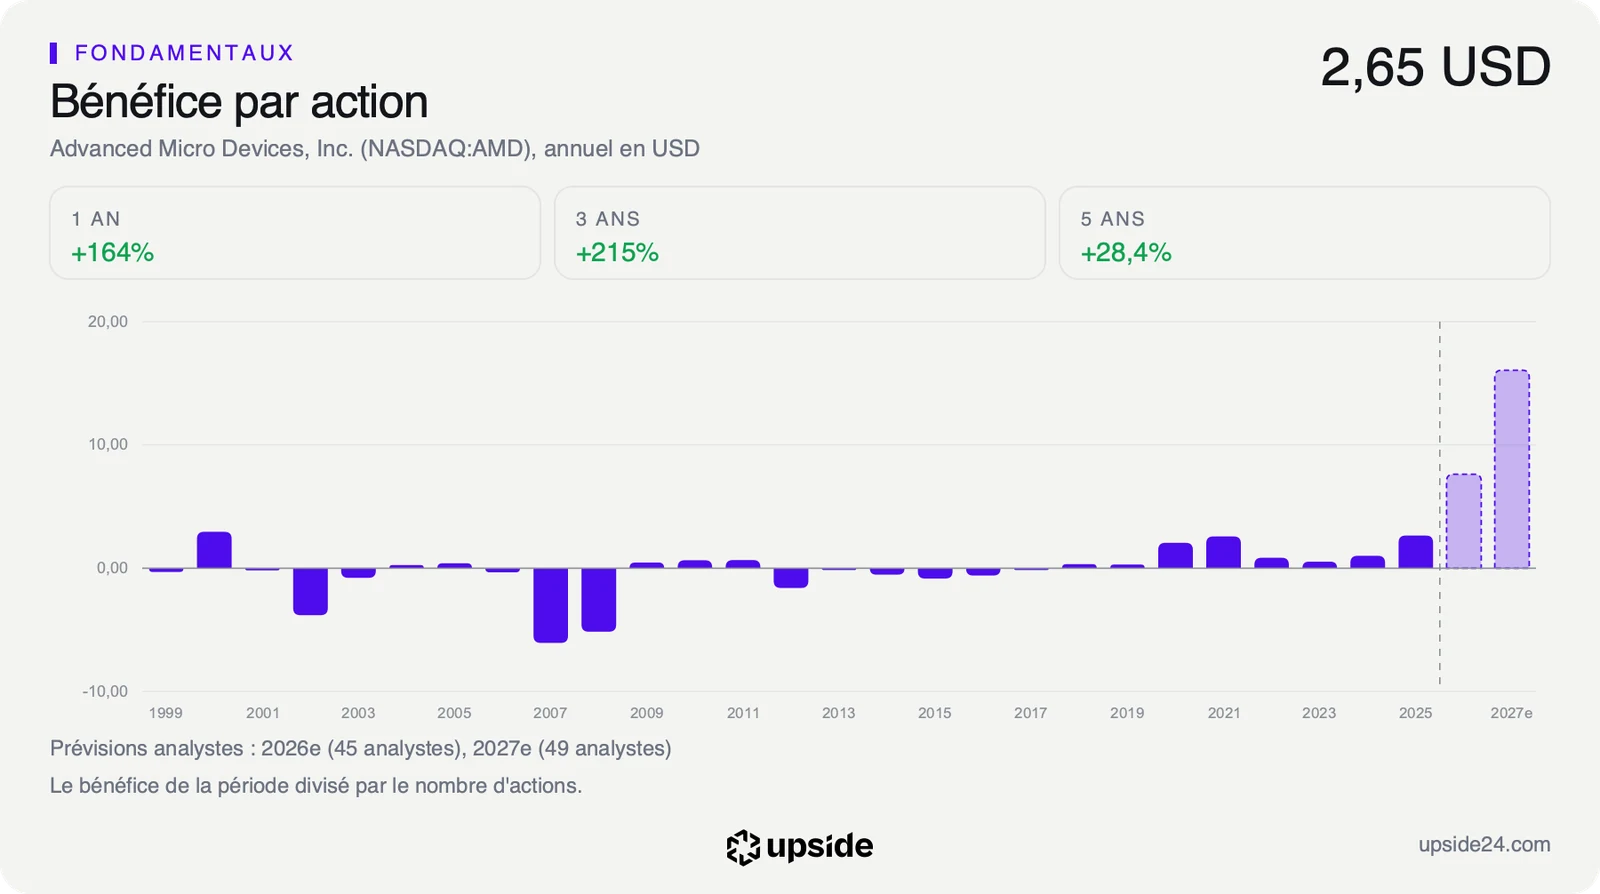
Le bénéfice par action attendu, la part du bénéfice qui revient à chaque action selon la moyenne des analystes, ressort à environ 16 dollars pour 2027. Les estimations s'étalent pourtant de 9,60 à 23,66 dollars, signe que les analystes s'accordent sur le sens de la vague à venir et beaucoup moins sur son ampleur. Une prévision chiffrée de la direction vient précisément réduire cet écart.
Le prix a déjà fait une partie du chemin. L'action se paie 62,02 fois les bénéfices attendus pour 2026, contre 23,01 pour la médiane des 390 sociétés de son sous-secteur. Pour un dollar de bénéfice espéré, l'acheteur d'une action AMD paie donc près de trois fois le prix demandé pour l'entreprise médiane des semi-conducteurs.
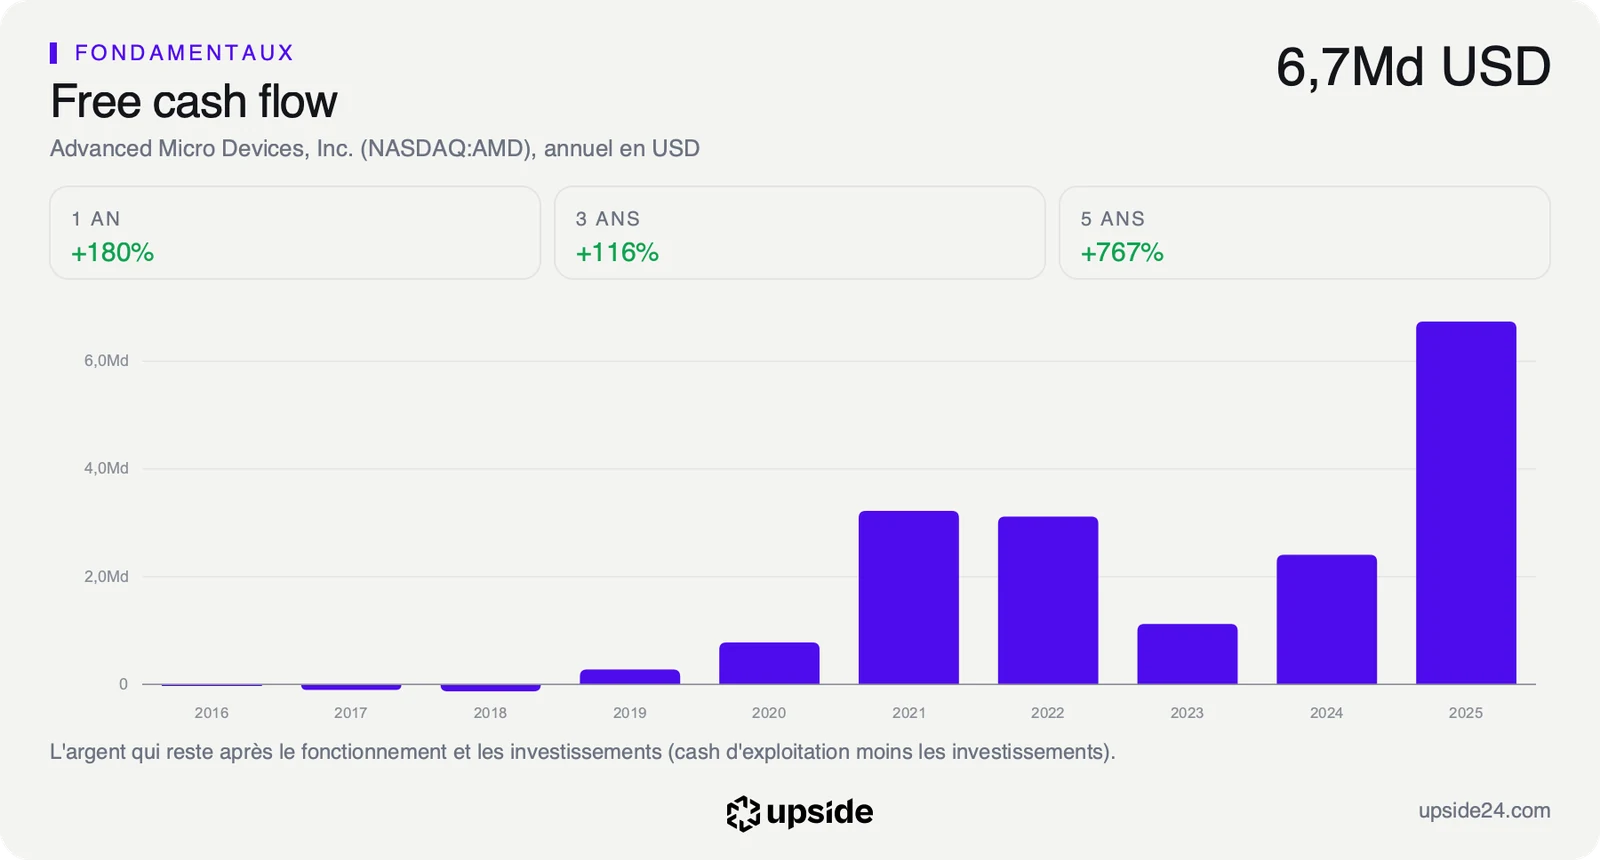
Au cours de clôture de mardi, ce prix suppose que le free cash flow, l'argent qui reste une fois payées les dépenses courantes et les investissements, progresse d'environ 26% par an pendant dix ans. Une croissance des ventes de plus de 80% en 2027 rend ce rythme crédible sur les deux prochaines années. Le tenir huit ans de plus, sur une base de ventes bien plus large, reste une autre affaire.
Les bons de souscription changent le calcul pour l'actionnaire. Si les deux clients achètent assez de puces pour tout débloquer, le bénéfice futur se partage entre davantage d'actions et chaque action en reçoit une part plus petite. Le détail de la valorisation d'AMD face aux 390 sociétés de son sous-secteur montre où se situe le groupe sur chaque dimension.
Ce que le marché en fait déjà
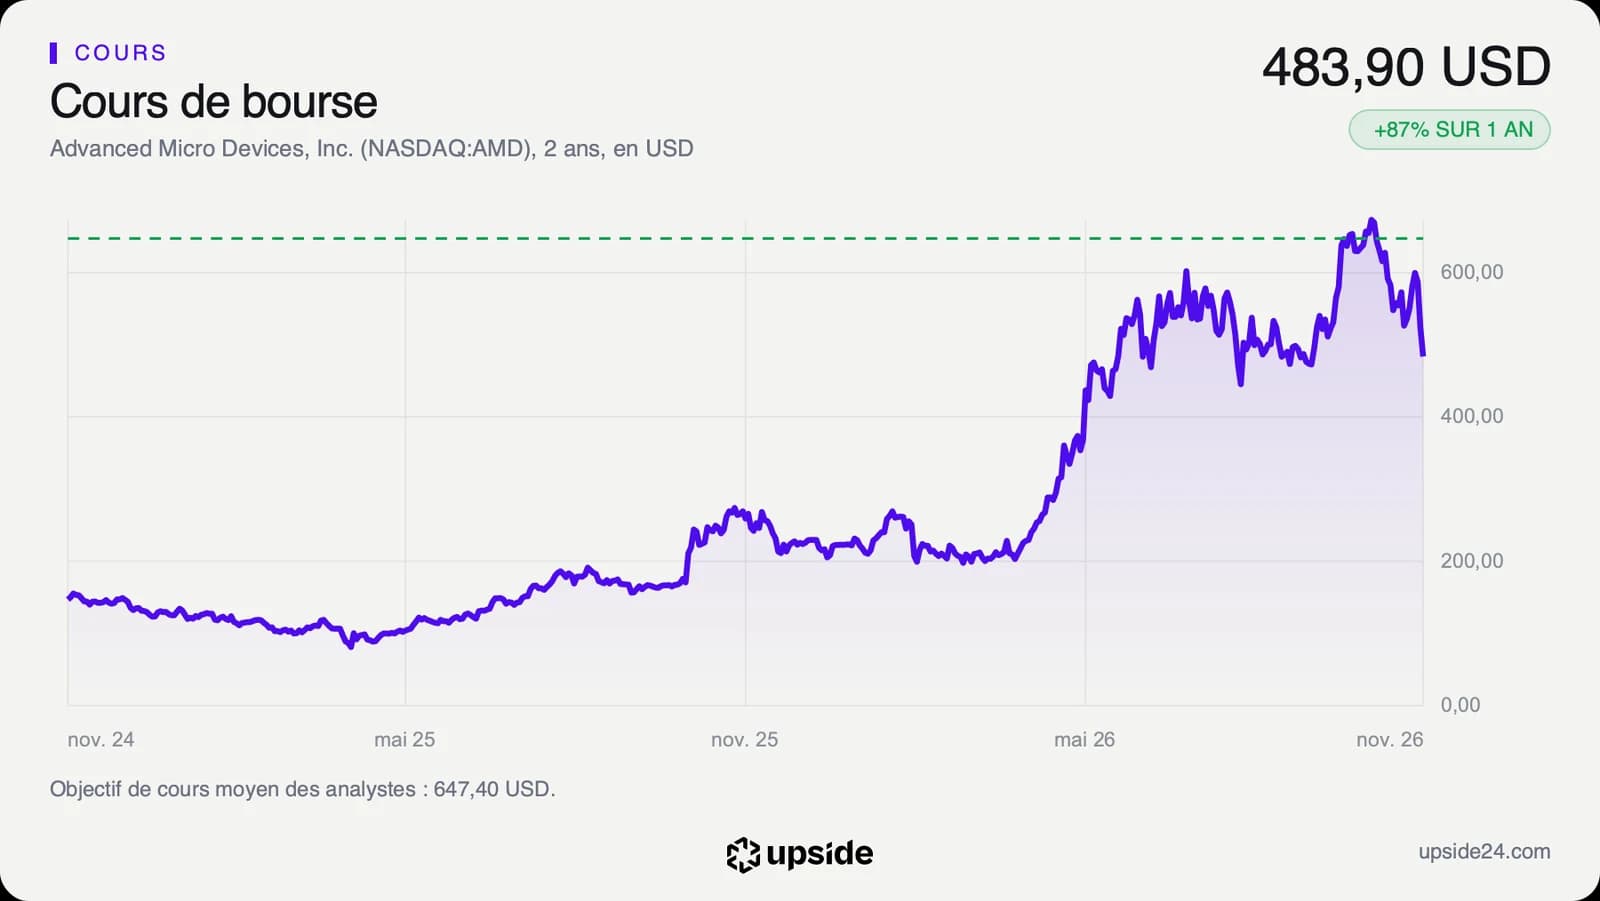
L'action AMD avait clôturé mardi à 483,90 dollars, en hausse de 3,65% sur la veille, juste avant la publication. Dans les échanges qui ont suivi la clôture, le titre a pris jusqu'à 7,54%, à 520,40 dollars. Après les comptes, elle a ouvert en nette hausse et touché 514,61 dollars en séance mercredi 4 novembre, avant de rendre presque tout. Elle a clôturé à 488,78 dollars, en hausse de 1,01% seulement.
Ce reflux s'inscrit dans une correction plus longue. À la clôture de mardi, le titre se tenait 26,52% sous son plus haut des douze derniers mois, atteint début octobre à 658,52 dollars en séance, et 11,72% sous sa moyenne des 50 dernières séances. L'indicateur RSI, qui mesure la vitesse des dernières variations sur 14 séances, ressortait à 34,59, tout près du seuil de 30 sous lequel un titre est généralement jugé survendu.
Les 53 analystes qui suivent la valeur restent très majoritairement favorables, avec 43 avis positifs, 10 neutres et aucun négatif. Leur objectif moyen ressort à environ 647 dollars, avec des cibles qui s'étalent de 430 à 1 250 dollars. L'écart entre la plus basse et la plus haute montre des analystes d'accord sur la qualité du groupe et bien moins sur son prix, qui dépend surtout de la croissance prêtée aux deux prochaines années.
Les fondamentaux publiés vont dans le sens d'une accélération, et le cours n'en a presque rien retenu en séance. Deux lectures se superposent. Une partie de la croissance était déjà payée au plus haut d'octobre, et la dilution promise à OpenAI et Meta grossit avec chaque dollar de hausse du titre.
Le point de bascule
Le prochain rendez-vous est attendu début février, avec les comptes du quatrième trimestre. L'indicateur à suivre est le free cash flow, parce que c'est lui qui finance l'activité sans recours au marché. Il n'a atteint que 554 millions de dollars au troisième trimestre sur 13,38 milliards de ventes, pour 8,40 milliards sur les douze mois arrêtés fin juin. Jean Hu a aussi promis des précisions sur le calendrier des bons en 2027, une donnée qui dira à quel rythme le capital peut se diluer.
Tant que les ventes du quatrième trimestre tiennent la fourchette d'environ 17 milliards de dollars et que le free cash flow repart vers son rythme des douze derniers mois, la croissance avance plus vite que la dilution promise aux deux clients. Les bons se débloquent alors au rythme de commandes qui gonflent les ventes, et le multiple de 62,02 fois se réduit par le haut.
Si les ventes du quatrième trimestre retombent sous cette fourchette ou si le free cash flow reste proche de 554 millions par trimestre, l'action paie un prix élevé pour une croissance qui ne se transforme pas en trésorerie. La charge liée aux bons continue alors de peser sur le bénéfice publié.