
Bayer (BAYN), le groupe pharmaceutique et agricole allemand, a obtenu lundi l'autorisation américaine de l'asundexian, un anticoagulant contre les récidives d'AVC. Mais le médicament arrive sans aucune vente sur une action qui a déjà gagné 113,74% en un an.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, portefeuille de médicaments |
Un anticoagulant inédit autorisé aux États-Unis
La FDA, l'autorité américaine du médicament, a autorisé lundi 9 novembre l'asundexian, vendu sous le nom de Sunharbo. C'est le premier inhibiteur du facteur XIa autorisé aux États-Unis, une nouvelle famille d'anticoagulants qui cherche à bloquer la formation des caillots en faisant moins saigner. Le comprimé se prend une fois par jour, en plus d'un traitement antiplaquettaire comme l'aspirine. La Chine l'avait autorisé la première, le 26 octobre.
Bayer, c'est le groupe de Leverkusen qui vend l'aspirine en pharmacie et l'anticoagulant Xarelto sur ordonnance. Le Sunharbo s'adresse aux adultes qui viennent de subir un AVC ischémique léger à modéré, causé par un caillot formé hors du coeur. Il vise aussi l'accident ischémique transitoire à haut risque, une alerte de quelques minutes qui précède souvent un AVC.
Dans l'essai OCEANIC-STROKE mené sur 12 327 patients, 6,2% des malades traités ont refait un AVC ischémique contre 8,4% sous placebo, soit une baisse de 26% du risque. Les saignements graves sont restés proches, à 1,9% contre 1,7%, selon le résumé de l'essai publié par HCPLive. Plus de 795 000 Américains font un AVC chaque année, dont environ un quart avaient déjà subi un AVC.
L'autorisation exclut la fibrillation auriculaire, un trouble du rythme cardiaque qui était son premier grand débouché espéré. L'asundexian y avait échoué dans un essai il y a environ deux ans. La notice signale aussi davantage de saignements digestifs qu'avec le placebo et plus de saignements graves après 75 ans.
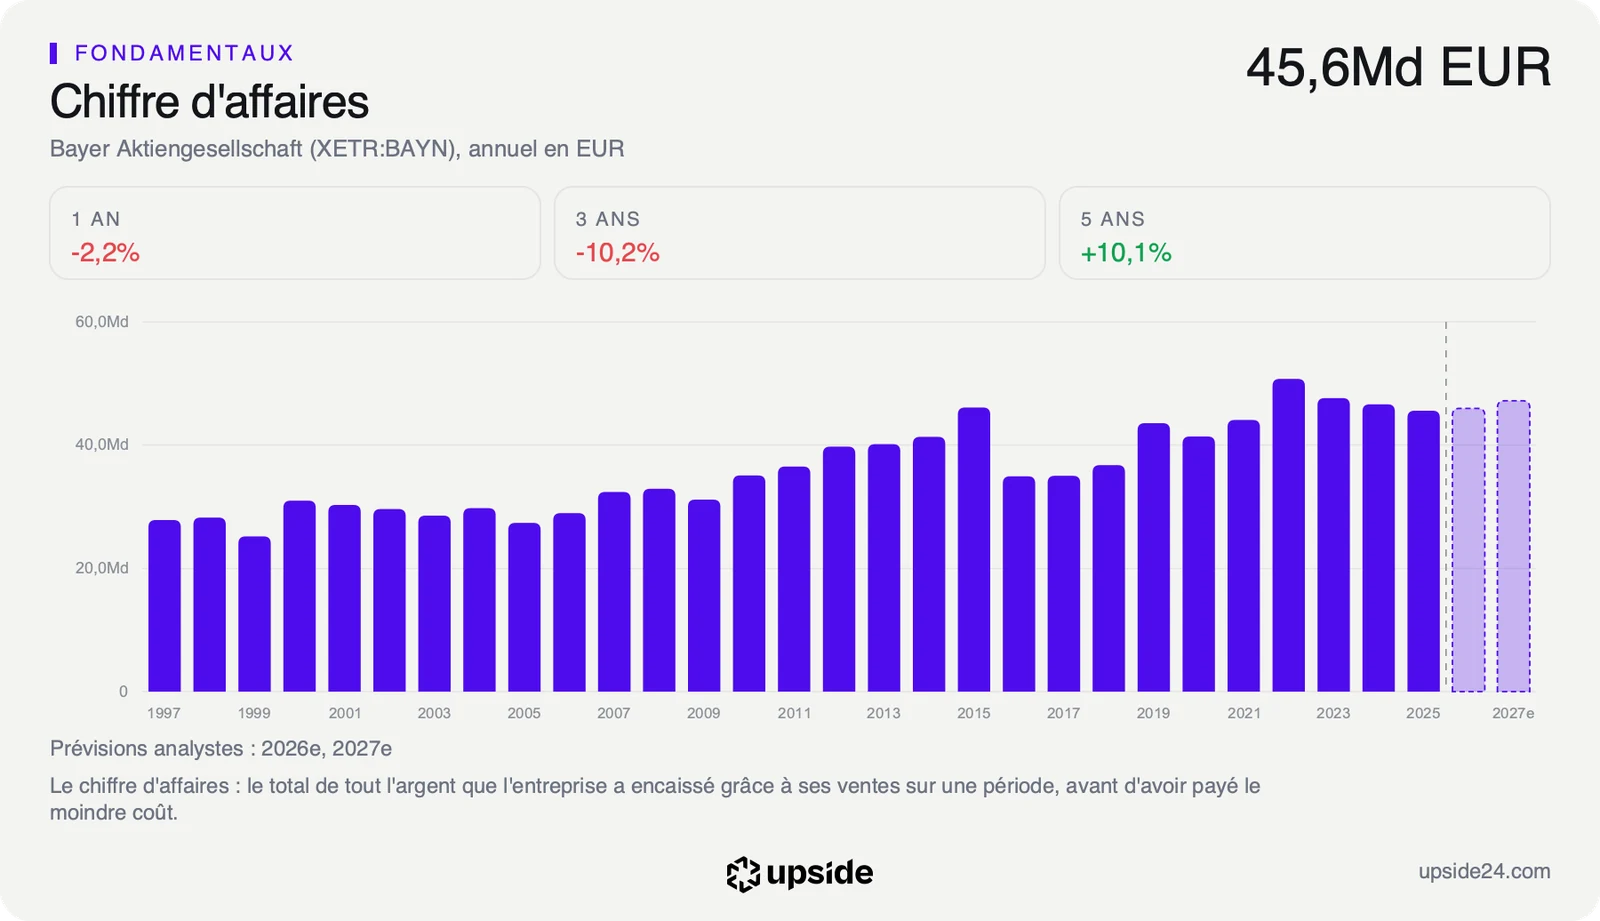
Bayer a fixé le prix catalogue à 748,50 dollars pour trente jours de traitement, selon BioPharma Dive, soit environ 9 100 dollars par patient et par an. Le groupe avait ramené son estimation de ventes au pic à 1 milliard d'euros après l'échec dans la fibrillation, contre environ 5 milliards auparavant, selon pharmaphorum. Ce pic représenterait environ 2% des 44,14 milliards d'euros de chiffre d'affaires réalisés sur douze mois.
Un relais attendu face au déclin de Xarelto
Une autorisation de mise sur le marché agit d'abord sur la croissance des années à venir. Le Sunharbo doit encore être prescrit par les neurologues puis pris en charge par les assureurs américains avant de peser dans les ventes. BioPharma Dive voit dans cet accès aux assurances le principal frein du lancement.
Xarelto bloque le facteur Xa, un autre maillon de la coagulation. Le facteur XIa est visé parce qu'il pèse davantage dans la formation des caillots que dans l'arrêt des saignements, d'où l'espoir d'une protection sans hausse nette des hémorragies graves. Aux États-Unis, Xarelto est vendu par Johnson & Johnson. Le Sunharbo donne donc à Bayer son propre anticoagulant sur le premier marché pharmaceutique mondial.
Ce relais arrive alors que le chiffre d'affaires de Bayer a reculé de 10,18% en trois exercices, soit environ 5 milliards d'euros de ventes perdues entre 2022 et 2025. Le pic visé pour le Sunharbo en compenserait environ un cinquième.
Xarelto perd ses ventes face aux génériques, les copies moins chères vendues après la fin d'un brevet. L'anticoagulant n'a rapporté que 738 millions d'euros au premier semestre, en recul de près de 43% sur un an, selon BioPharma Dive. Nubeqa contre le cancer de la prostate et Kerendia contre la maladie rénale portent déjà la reprise de la pharmacie.
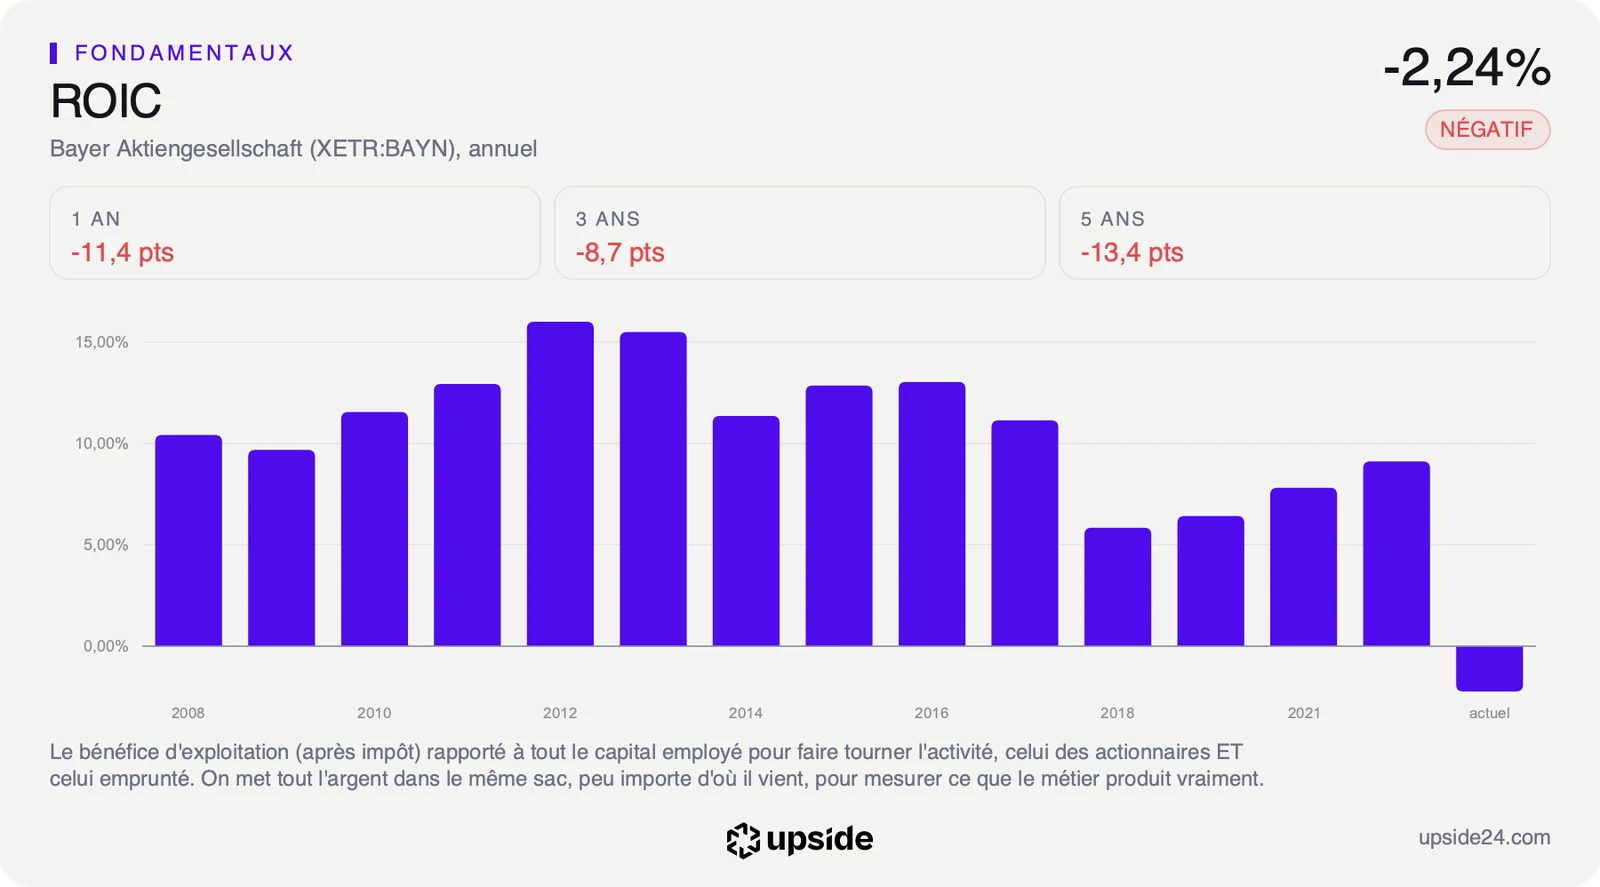
Le ROIC, ce que le groupe gagne pour chaque euro investi dans son activité, ressort à -2,24% contre 5,5% pour la médiane des 501 laboratoires comparables. Sur 100 euros immobilisés dans ses usines, ses brevets et ses stocks, le groupe en perd environ 2 par an quand le laboratoire moyen en gagne 5,5. Le Sunharbo ne pèsera sur ce rendement qu'une fois ses ventes lancées.
À 56,62 euros, l'action se paie 12,77 fois ses bénéfices ajustés attendus contre 12,38 fois pour la médiane de son sous-secteur, soit un peu plus cher que le laboratoire moyen. Ces bénéfices ajustés excluent les éléments exceptionnels, comme les dépréciations et les provisions pour procès. Le 26 octobre, jour de l'autorisation chinoise, ce multiple valait encore 10,07 fois, sous la médiane.
La fiche de Bayer donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
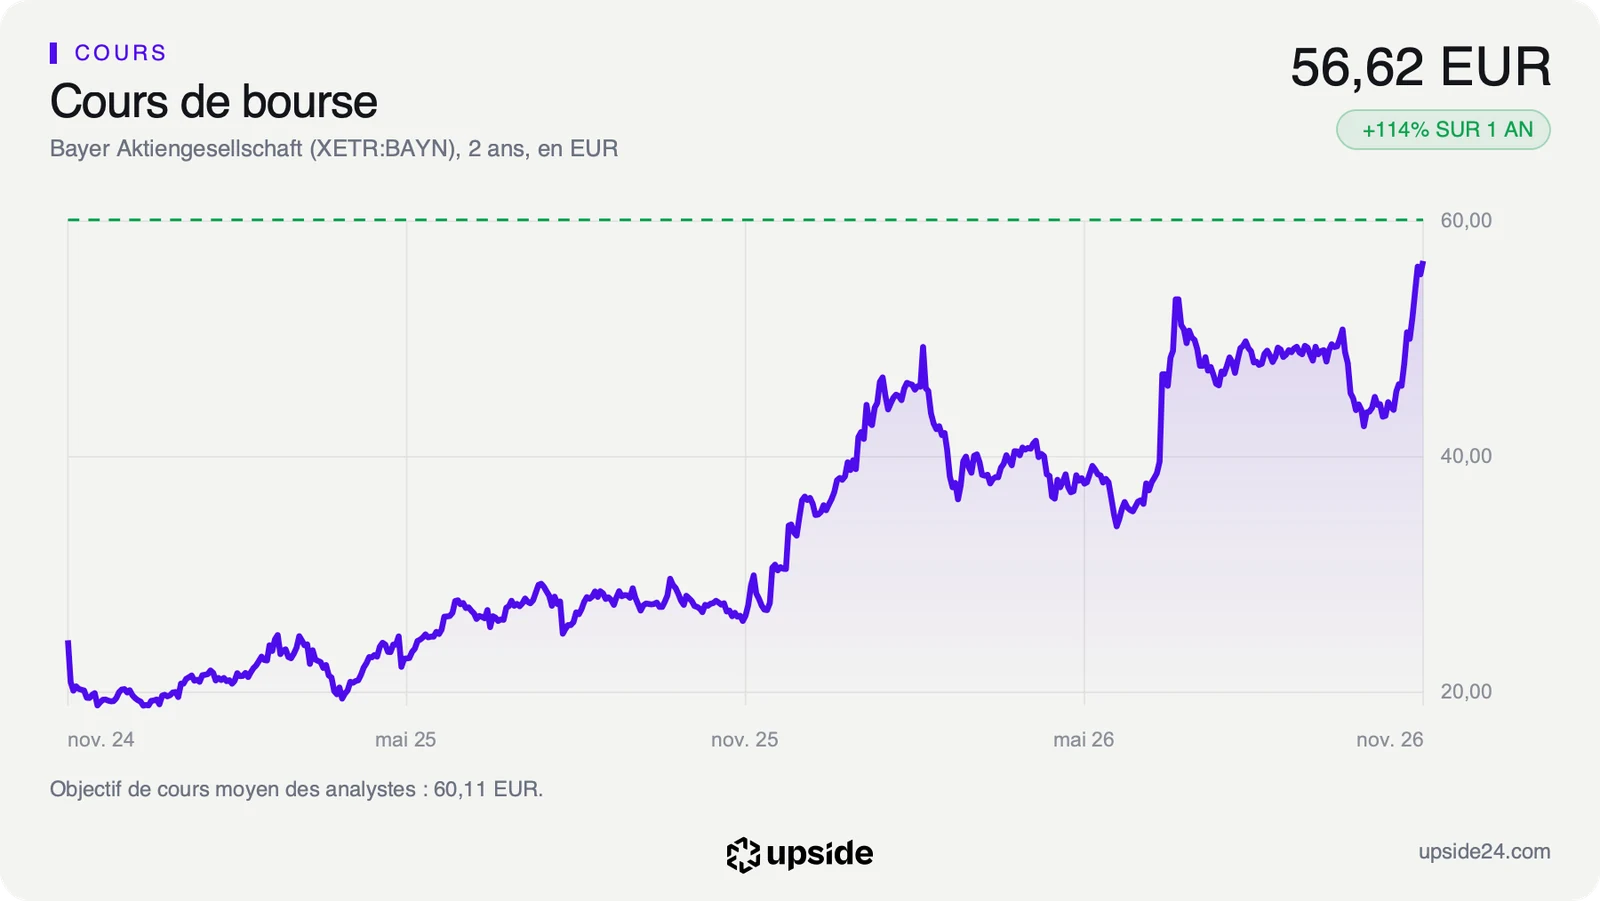
L'action Bayer a terminé lundi 9 novembre à 56,62 euros à la Bourse de Francfort, en hausse de 2,05% sur la séance. Elle signe là son plus haut sur un an, quand elle valait encore 26,50 euros à la clôture du 10 novembre 2025. Sur la même période, la médiane de son secteur a reculé de 8,93%. Avec une capitalisation de 54,61 milliards d'euros, Bayer a gagné environ 29 milliards d'euros de valeur boursière en un an.
L'action valait encore 45,56 euros le 26 octobre, jour de l'autorisation chinoise. Elle a pris 24,28% en deux semaines, portée aussi par le relèvement des prévisions du 3 novembre, et avait donc déjà beaucoup monté avant la décision américaine. Les analystes ont de leur côté relevé de 2,11% en trois mois leur attente de bénéfice ajusté par action pour 2026.
Le RSI, un indicateur de 0 à 100 qui mesure la vitesse des derniers mouvements, atteint 77,21. Un titre passe pour suracheté au-delà de 70, c'est-à-dire monté vite et sans pause. Le cours se situe aussi 29,11% au-dessus de sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse.
Sur les 18 analystes qui suivent la valeur, 13 sont positifs, 4 neutres et 1 négatif. Les avis les plus favorables sont passés de 5 à 8 en un mois. Leur objectif de cours moyen, environ 60 euros, ne laisse plus qu'environ 6% de hausse par rapport à la clôture de lundi. Le 26 octobre, cet écart atteignait encore près de 28%.
Le point de bascule
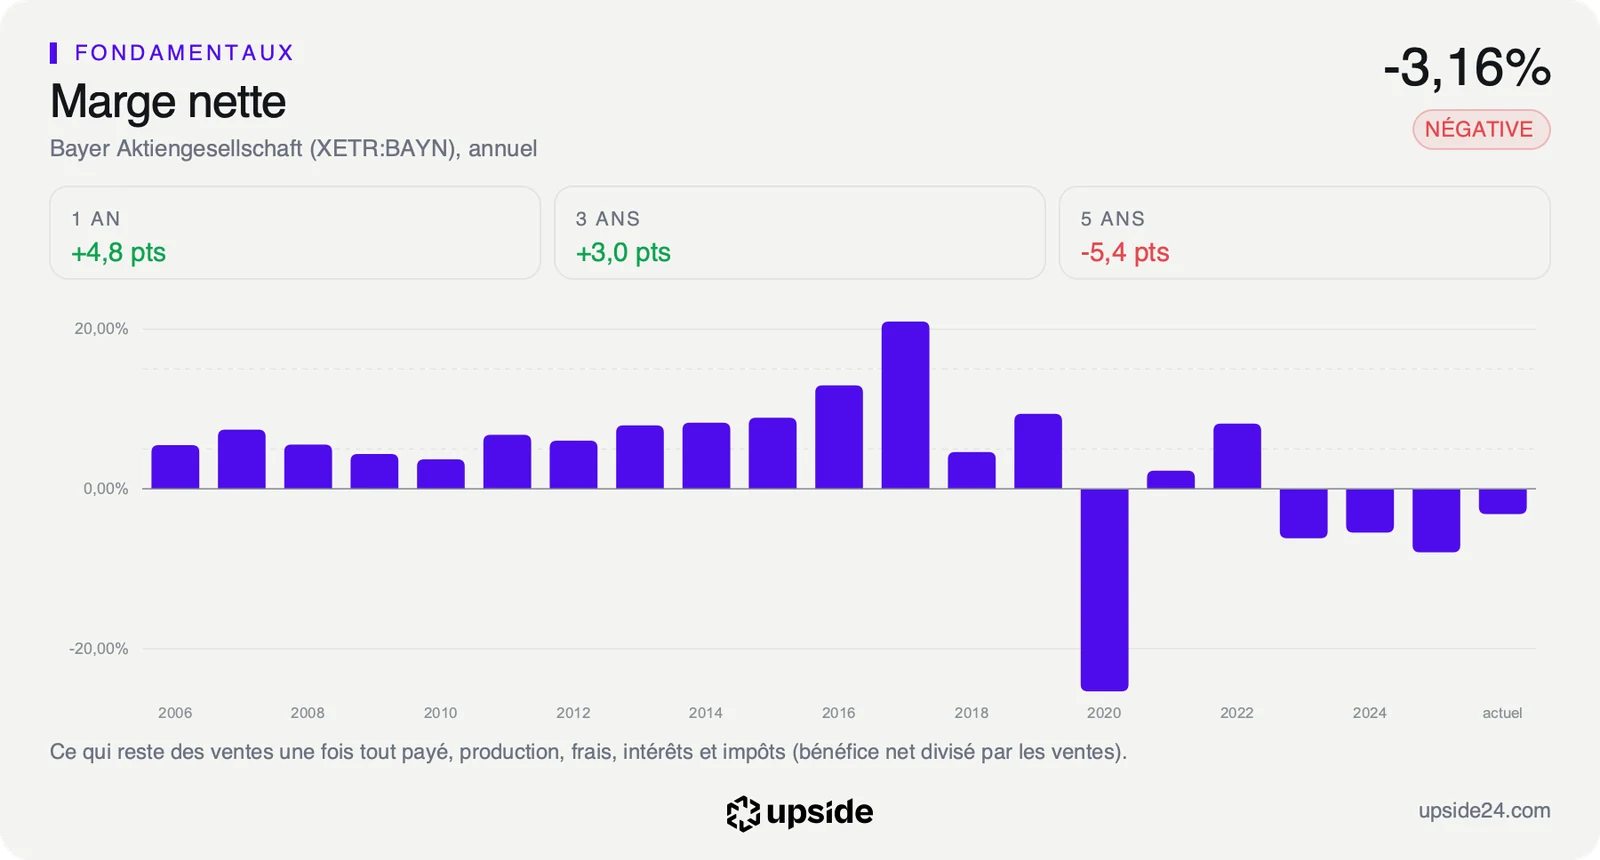
Le prochain rendez-vous est la publication des résultats annuels, le 24 février 2027. Bayer pourra y chiffrer les premières ventes américaines du Sunharbo et donner sa prévision pour 2027. Les comptes annuels montreront aussi si la marge nette, encore de -3,16% sur douze mois, se rapproche de l'équilibre. La décision européenne n'a toujours pas de date annoncée. Le milvexian, concurrent développé par Bristol-Myers Squibb et Johnson & Johnson, attend encore les résultats de deux grands essais.
Tant que les assureurs américains prennent en charge le Sunharbo et que le bénéfice ajusté attendu tient autour de 4,8 euros par action en 2027, le multiple de 12,77 fois repose sur une pharmacie qui se renouvelle. Le médicament deviendrait alors le troisième moteur du groupe aux côtés de Nubeqa et de Kerendia.
Si l'accès aux assurances freine les prescriptions ou si le milvexian rejoint le même marché, le Sunharbo resterait loin du milliard d'euros visé au pic. Le titre dépendrait alors d'une dette nette de 32,96 milliards d'euros, soit 2,69 fois l'EBITDA, le résultat avant intérêts, impôts et amortissements. La médiane du secteur dispose au contraire de plus de trésorerie que de dettes.