
Bayer (BAYN), le groupe allemand connu pour l'aspirine et ses semences agricoles, a obtenu lundi en Chine la première autorisation au monde de l'asundexian. Ce médicament doit réduire le risque d'un nouvel AVC chez les patients qui en ont déjà fait un. L'action a gagné environ 3,5% dans la journée, sur un groupe qui reste endetté et en perte.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, portefeuille de médicaments |
Un premier feu vert mondial, obtenu en Chine
L'autorité chinoise du médicament a autorisé le 26 octobre l'asundexian, vendu sous le nom de Sunharbo. Il s'agit d'un comprimé de 50 mg à prendre une fois par jour. Selon Bayer, c'est le premier inhibiteur du facteur XIa autorisé dans le monde, une nouvelle famille d'anticoagulants qui cible une seule étape de la coagulation du sang.
Bayer, c'est le groupe de Leverkusen qui vend des médicaments sur ordonnance, des produits de santé en pharmacie et des semences pour les agriculteurs.
Le médicament vise les adultes qui ont subi un AVC ischémique, causé par un caillot qui bouche une artère du cerveau, ou un accident ischémique transitoire jugé à haut risque. Il ne vise pas les AVC causés par un caillot venu du coeur. L'enjeu est la récidive. Selon les chiffres repris par le site spécialisé pharmaphorum, un patient sur cinq refait un AVC ischémique dans les cinq ans.
L'autorisation repose sur OCEANIC-STROKE, un essai de phase III mené sur 12 327 patients. Ajouté aux antiplaquettaires habituels, l'asundexian a réduit de 26% le risque d'AVC ischémique. Les saignements sont restés comparables entre les deux groupes, le point faible habituel des anticoagulants.
Les antiplaquettaires, comme l'aspirine, empêchent les plaquettes du sang de s'agglomérer. L'asundexian agit sur une autre étape, celle qui fabrique le caillot lui-même. Les deux traitements s'additionnent, d'où l'intérêt d'un gain obtenu sans saignements en plus. Les résultats ont été publiés cette année dans le New England Journal of Medicine.
Le dossier avait bénéficié d'une revue prioritaire en Chine, deuxième marché pharmaceutique mondial. L'AVC y est la première cause de décès et d'invalidité, avec plus de 20 millions de cas. Le médicament est aussi en cours d'examen aux États-Unis et en Europe, sans date de décision annoncée.
Bayer prend ainsi de l'avance sur le milvexian de Bristol Myers Squibb et Johnson & Johnson, un concurrent de la même famille qui n'a encore été déposé nulle part. Son essai dans l'AVC est attendu fin 2026, peut-être en 2027.
L'asundexian a pourtant échoué il y a environ deux ans dans un essai sur la fibrillation auriculaire, son premier grand débouché espéré. Selon pharmaphorum, Bayer a ramené son estimation de ventes au pic à 1 milliard d'euros, contre environ 5 milliards auparavant. Des analystes l'imaginent plutôt autour de 3 milliards par an. Dans la pharmacie, un blockbuster désigne un médicament qui dépasse le milliard de dollars de ventes par an.
Ce que le prix incorpore déjà
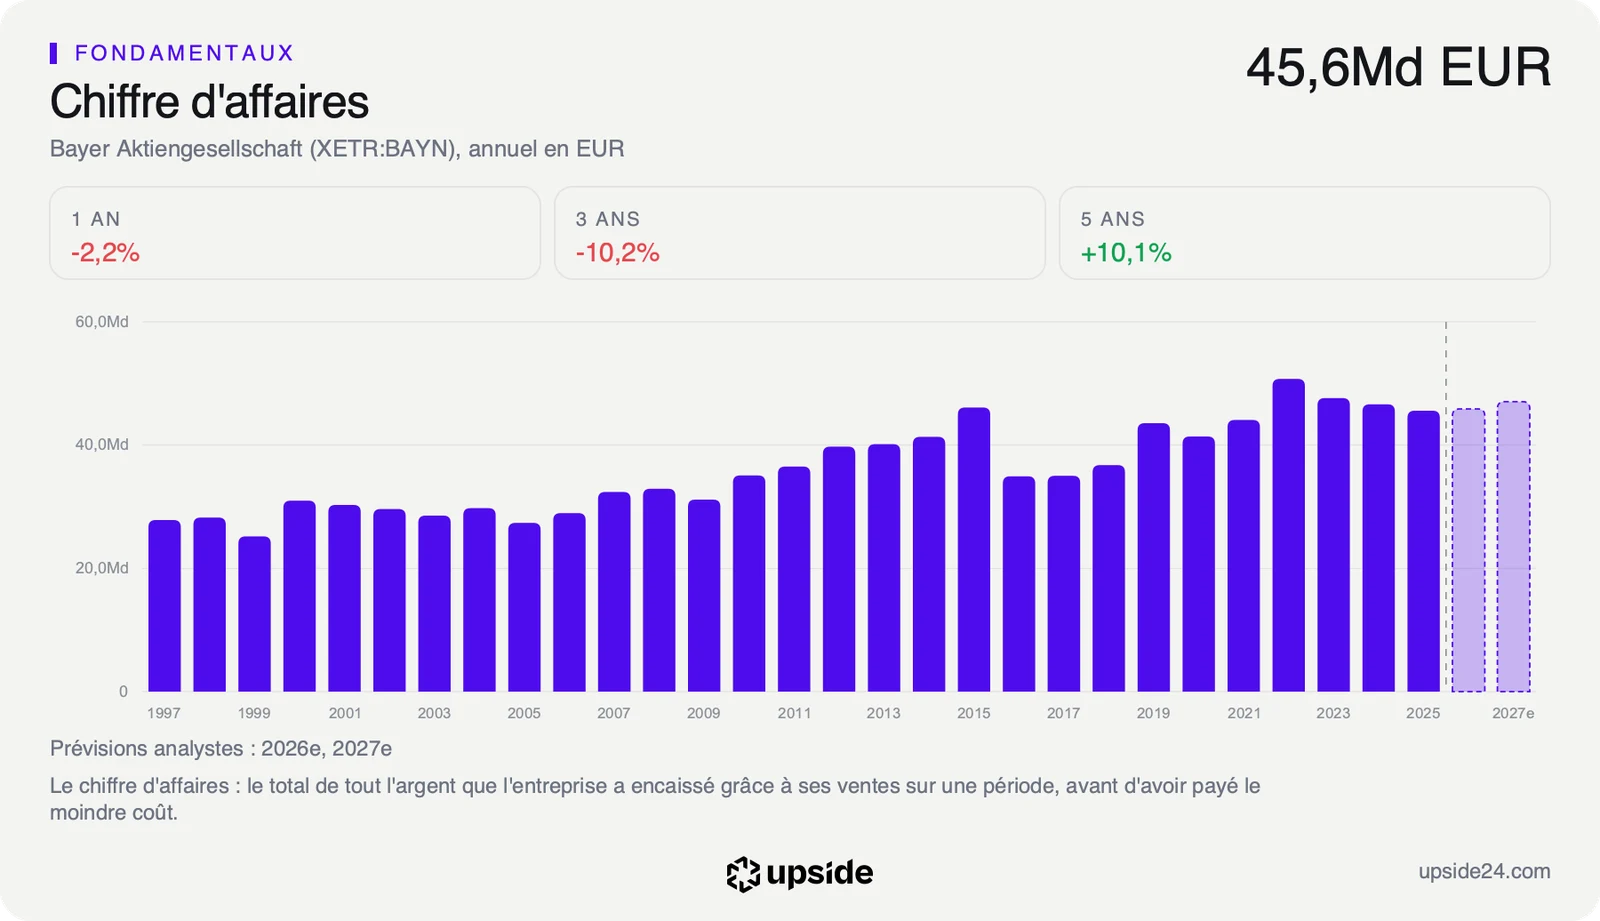
Une autorisation agit sur la croissance future avant d'agir sur les comptes. Bayer a réalisé 44,12 milliards d'euros de chiffre d'affaires sur douze mois. Le Sunharbo n'a encore aucune vente et ne déplacera pas ce total avant plusieurs années.
Il répond pourtant au point faible du dossier. Le chiffre d'affaires n'a progressé que de 1,94% par an sur cinq ans, contre 6,99% pour la médiane des 510 sociétés pharmaceutiques comparables. Il a même reculé de 10,18% sur trois exercices. Selon la presse allemande, l'anticoagulant vedette Xarelto perd des ventes face aux génériques depuis la fin de ses brevets, tout comme le traitement ophtalmique Eylea. L'asundexian est présenté comme le successeur de Xarelto.
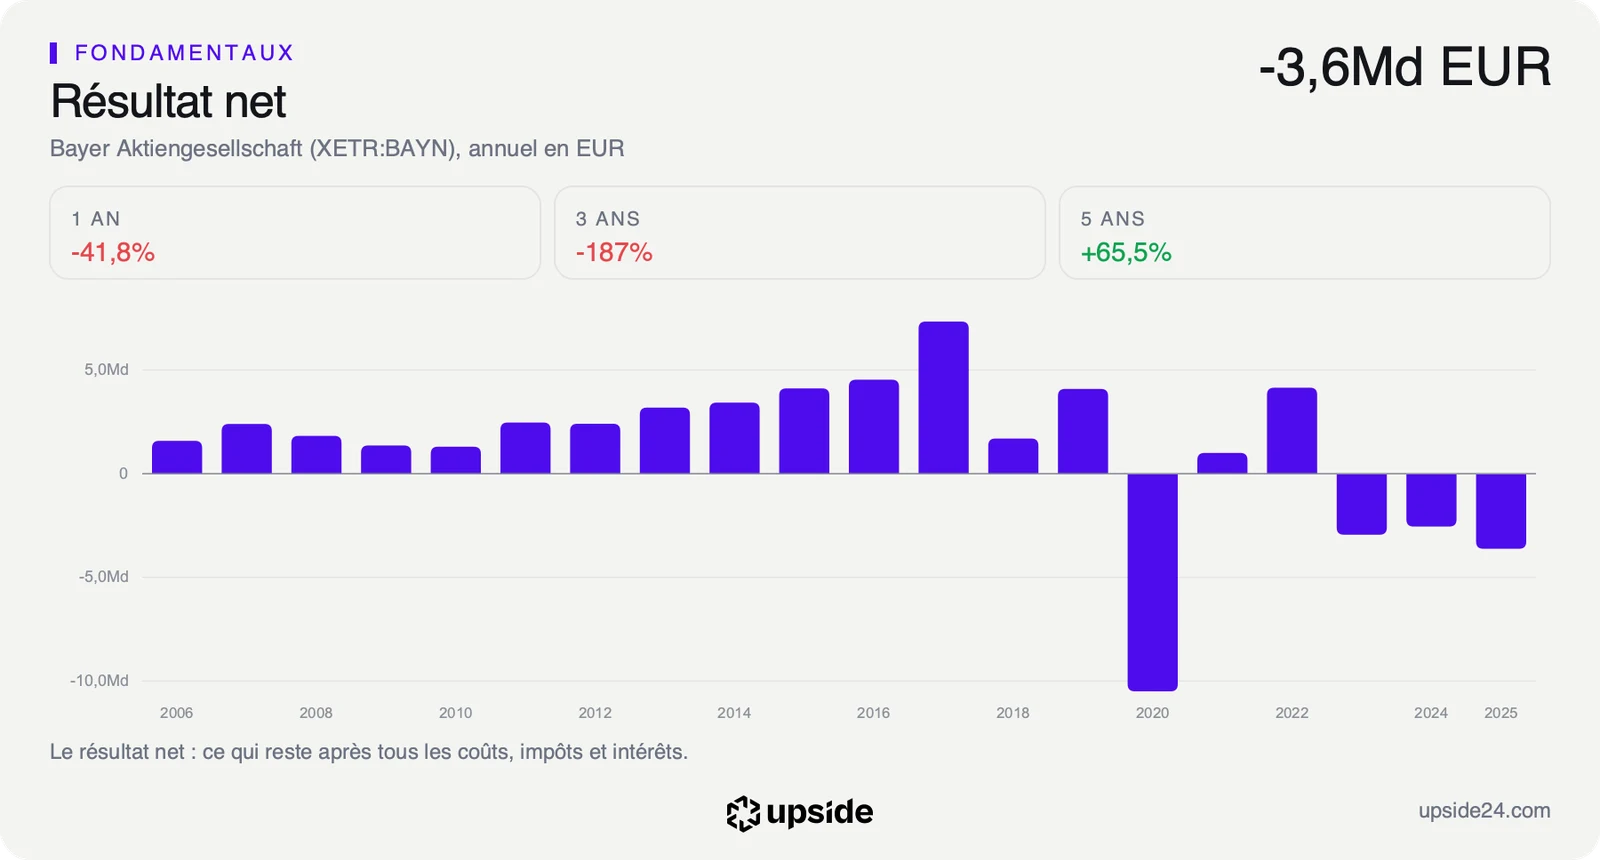
Le groupe a perdu 3,62 milliards d'euros en 2025, après deux exercices déjà dans le rouge. Le PER classique, qui rapporte le cours au bénéfice des douze derniers mois, ne se lit donc pas. Les analystes regardent plutôt le bénéfice ajusté attendu, hors éléments exceptionnels.
Sur ce bénéfice attendu, l'action se paie 10,07 fois, contre 11,53 fois pour la médiane du secteur. Le prix reste donc sous celui de la plupart des laboratoires comparables. Dit autrement, 100 euros d'actions Bayer donnent droit à environ 10 euros de bénéfice ajusté attendu sur l'année, quand la médiane du secteur en offre moins de 9. Le consensus attend un bénéfice ajusté de 4,54 euros par action cette année, en recul de 7,57%, puis de 4,85 euros en 2027.
Cette décote tient d'abord au bilan, avec une dette nette qui atteint 33,2 milliards d'euros une fois la trésorerie déduite. Elle représente 2,69 fois l'EBITDA, le résultat avant intérêts, impôts et amortissements. La médiane du secteur dispose au contraire de plus de trésorerie que de dettes. Le résultat d'exploitation ne couvre les frais financiers que 2,3 fois.
Ce poids se voit aussi dans le dividende. Bayer ne verse plus que 0,11 euro par action, soit 0,24% du cours, contre 0,61% pour la médiane du secteur.
Avant ces charges, l'activité reste pourtant rentable, avec une marge brute de 59,05% contre 47,68% pour la médiane des laboratoires. La marge d'exploitation ressort à 13,8% contre 11,33%.
La valorisation de Bayer face aux 510 sociétés pharmaceutiques comparables est détaillée dans son rapport.
Ce que le marché en fait déjà
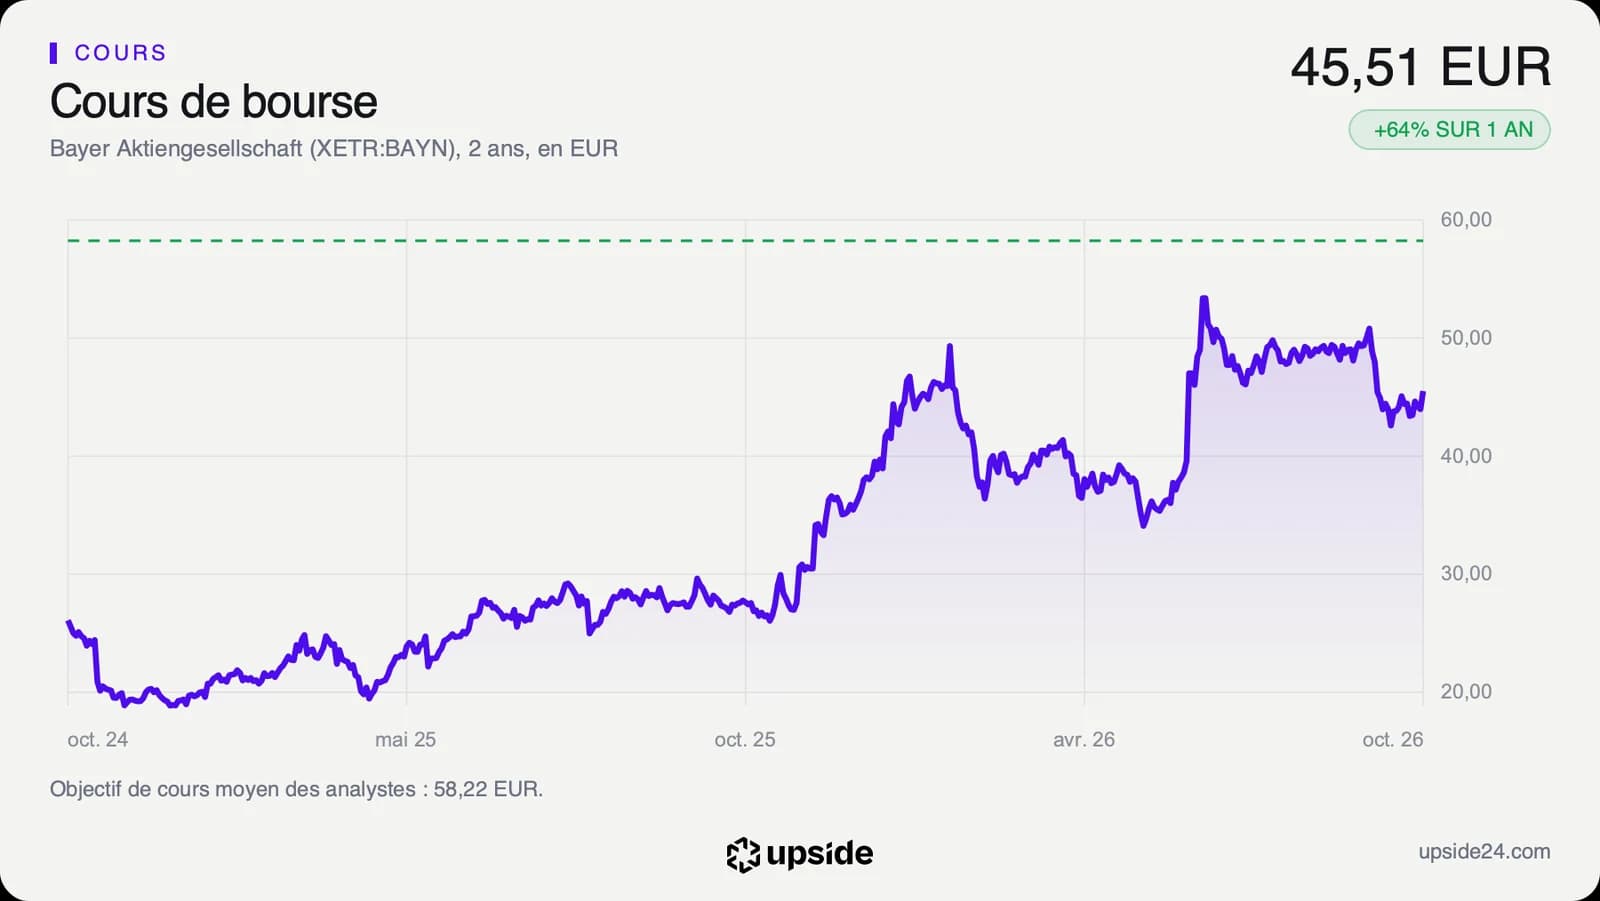
L'action Bayer a terminé lundi vers 45,51 euros à la Bourse de Francfort, contre 43,98 euros vendredi. Cette hausse d'environ 3,5% représente près de 1,5 milliard d'euros de valeur boursière gagnée en une séance. L'action a gagné 64,16% sur un an, quand la médiane de son secteur a reculé de 10,8%. Le titre était tombé à 25,78 euros en séance le 7 novembre 2025.
Cette remontée part de très bas, puisque entre son sommet de 2015 et fin 2024, l'action avait perdu 86% de sa valeur. Elle reste aujourd'hui environ 16% sous son plus haut de l'année, à 53,92 euros en séance le 3 juillet.
Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 40,98. Il reste loin des seuils de 30 et 70 qui signalent un titre survendu ou suracheté.
Les analystes restent majoritairement positifs, avec 13 avis positifs sur 18, 4 neutres et 1 négatif. Leur objectif de cours moyen, environ 58 euros, se situe près de 28% au-dessus du cours.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, le 3 novembre. Les analystes attendent un chiffre d'affaires d'environ 45,9 milliards d'euros sur l'année. La direction pourra y préciser le calendrier du lancement en Chine et des décisions attendues aux États-Unis et en Europe.
Le second signal viendra des autorités américaines et européennes. Une autorisation sur ces deux marchés changerait l'échelle du médicament, bien plus que la Chine seule. En Chine, le prix fixé et une éventuelle prise en charge par l'assurance maladie publique décideront de la vitesse des premières ventes, que le groupe n'a pas encore chiffrées.
Tant que les autorisations suivent aux États-Unis et en Europe avant le concurrent milvexian et que le bénéfice ajusté se stabilise autour de 4,54 euros, le multiple de 10,07 fois repose sur une croissance qui se reconstruit. L'asundexian deviendrait alors un vrai relais face au déclin de Xarelto.
Si les autres autorités tardent ou si le lancement chinois reste modeste, le médicament pèsera peu face à 44,12 milliards d'euros de ventes. Le titre resterait suspendu à une dette nette de 33,2 milliards d'euros et à une croissance qui n'a pas dépassé 1,94% par an sur cinq ans.