
Bayer (BAYN), le groupe allemand de l'aspirine et des semences agricoles, a relevé mardi sa prévision de rentabilité pour 2026 grâce à sa pharmacie. L'action a gagné 8,44% en deux séances, mais le groupe ne change ni son objectif de ventes ni le bénéfice par action qu'il vise.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, rentabilité, bilan |
Une prévision relevée par la pharmacie
Bayer a publié mardi 3 novembre ses comptes du troisième trimestre et relevé dans la foulée sa prévision annuelle d'EBITDA, le résultat avant intérêts, impôts et amortissements, hors éléments exceptionnels. Le groupe vise désormais entre 9,8 et 10,3 milliards d'euros à change constant, contre 9,6 à 10,1 milliards jusqu'ici. Bloomberg attribue ce relèvement à la reprise de la pharmacie et à une forte demande de médicaments.
Bayer, c'est le groupe de Leverkusen qui vend à la fois des médicaments sur ordonnance, des produits de pharmacie comme l'aspirine et des semences pour les agriculteurs. Au troisième trimestre, la pharmacie a fourni 80% de son EBITDA pour un peu moins de la moitié de ses ventes, selon le rapport trimestriel du groupe.
Dans cette division, l'EBITDA a progressé de 23,6% sur un an à 1,292 milliard d'euros, quand sa marge passait de 24,1% à 27,6% des ventes. Bayer relève donc la marge visée pour l'année à 25 à 27% des ventes, contre 23 à 25% auparavant.
La hausse vient de deux médicaments récents, Nubeqa contre le cancer de la prostate et Kerendia contre la maladie rénale chronique. Leurs ventes trimestrielles ont bondi de 60,5% et 69,2%, à 998 et 374 millions d'euros. Elles compensent largement le recul des deux anciens piliers face aux génériques, les copies moins chères vendues après la fin d'un brevet.
L'anticoagulant vedette Xarelto a perdu 30,2% de ses ventes sur le trimestre et le traitement de l'oeil Eylea 23,4%. Au total, les deux nouveaux médicaments ont gagné environ 530 millions d'euros de ventes quand les deux anciens en perdaient environ 330.
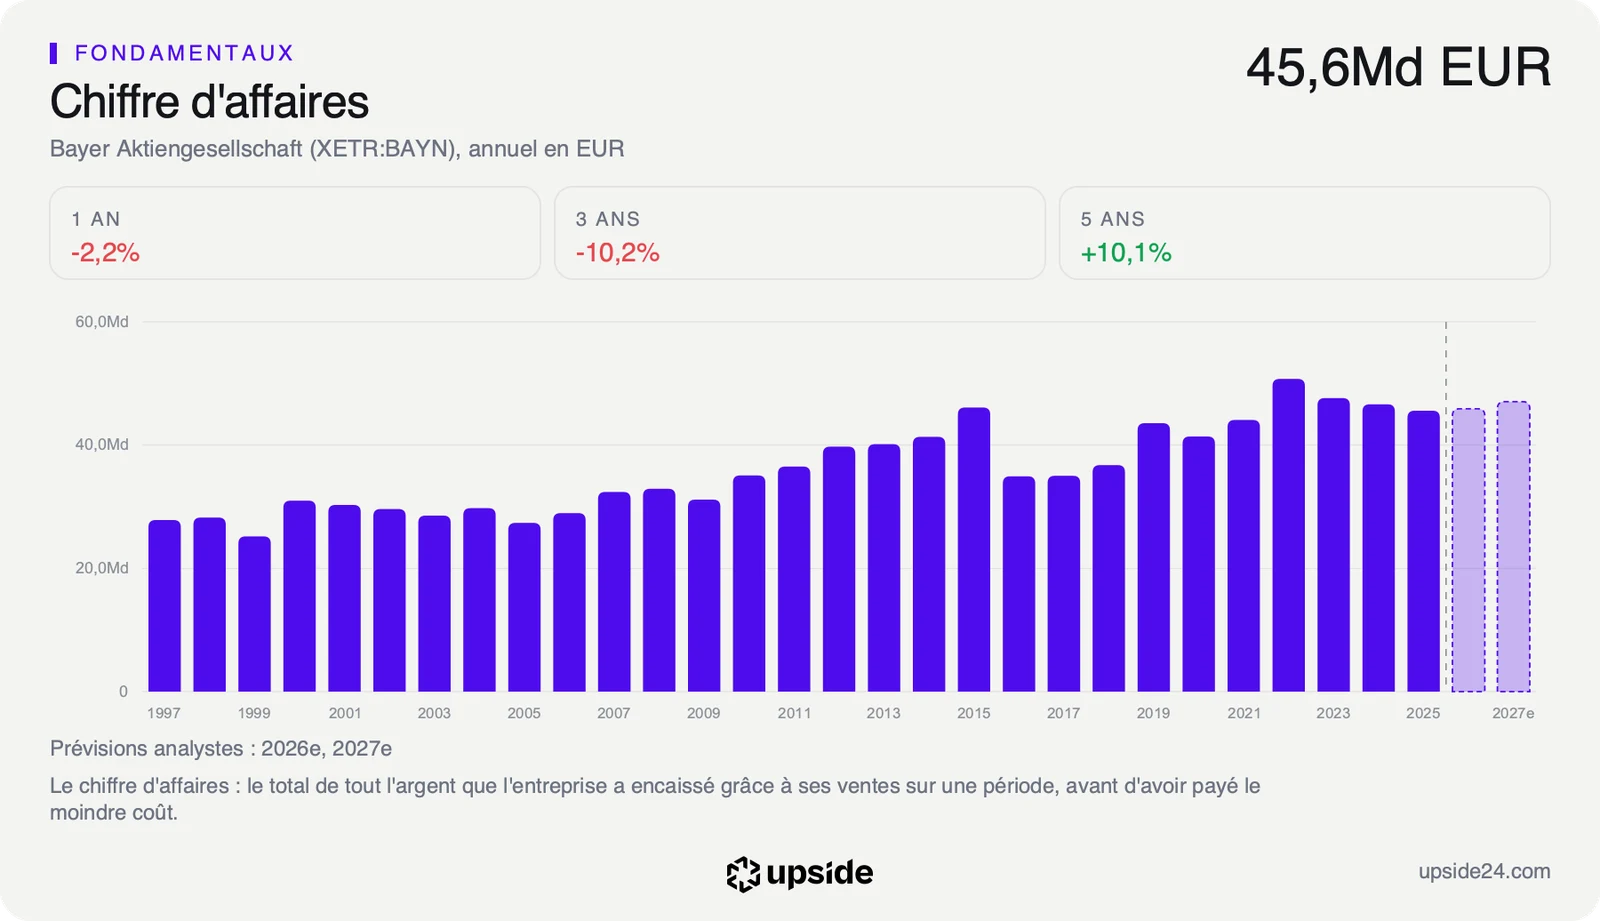
Le groupe laisse en revanche inchangés son objectif de chiffre d'affaires, entre 45 et 47 milliards d'euros, ainsi que son bénéfice par action ajusté, entre 4,30 et 4,80 euros. L'agriculture pèse sur l'ensemble avec un EBITDA tombé de 41,3% au trimestre, à 101 millions d'euros. Le groupe reste aussi en perte nette, de 672 millions d'euros sur la période.
Ce que le prix incorpore déjà
Un relèvement de prévision agit d'abord sur les attentes des analystes, qui visent un EBITDA d'environ 9,8 milliards d'euros pour 2026. Ce consensus se situe dans le bas de la nouvelle fourchette du groupe, ce qui laisse de la marge pour de nouvelles révisions si la pharmacie garde ce rythme.
Le relèvement porte sur la rentabilité, pas sur les volumes, puisque la fourchette de chiffre d'affaires ne bouge pas. Le rapport trimestriel cite aussi deux soutiens ponctuels, des dépréciations de stocks moins lourdes et des produits tirés de la vente d'activités secondaires, qui ne se répéteront pas forcément l'an prochain. La part durable du gain de marge reste donc à confirmer sur les trimestres suivants.
À 54,24 euros, Bayer se paie 11,96 fois ses bénéfices ajustés attendus sur l'année, contre 11,78 fois pour la médiane des 499 laboratoires comparables. Ces bénéfices ajustés excluent les éléments exceptionnels, comme les dépréciations et les provisions pour procès. Le 26 octobre encore, l'action valait 10,07 fois ces bénéfices contre 11,53 pour la médiane, une décote effacée en à peine plus d'une semaine.
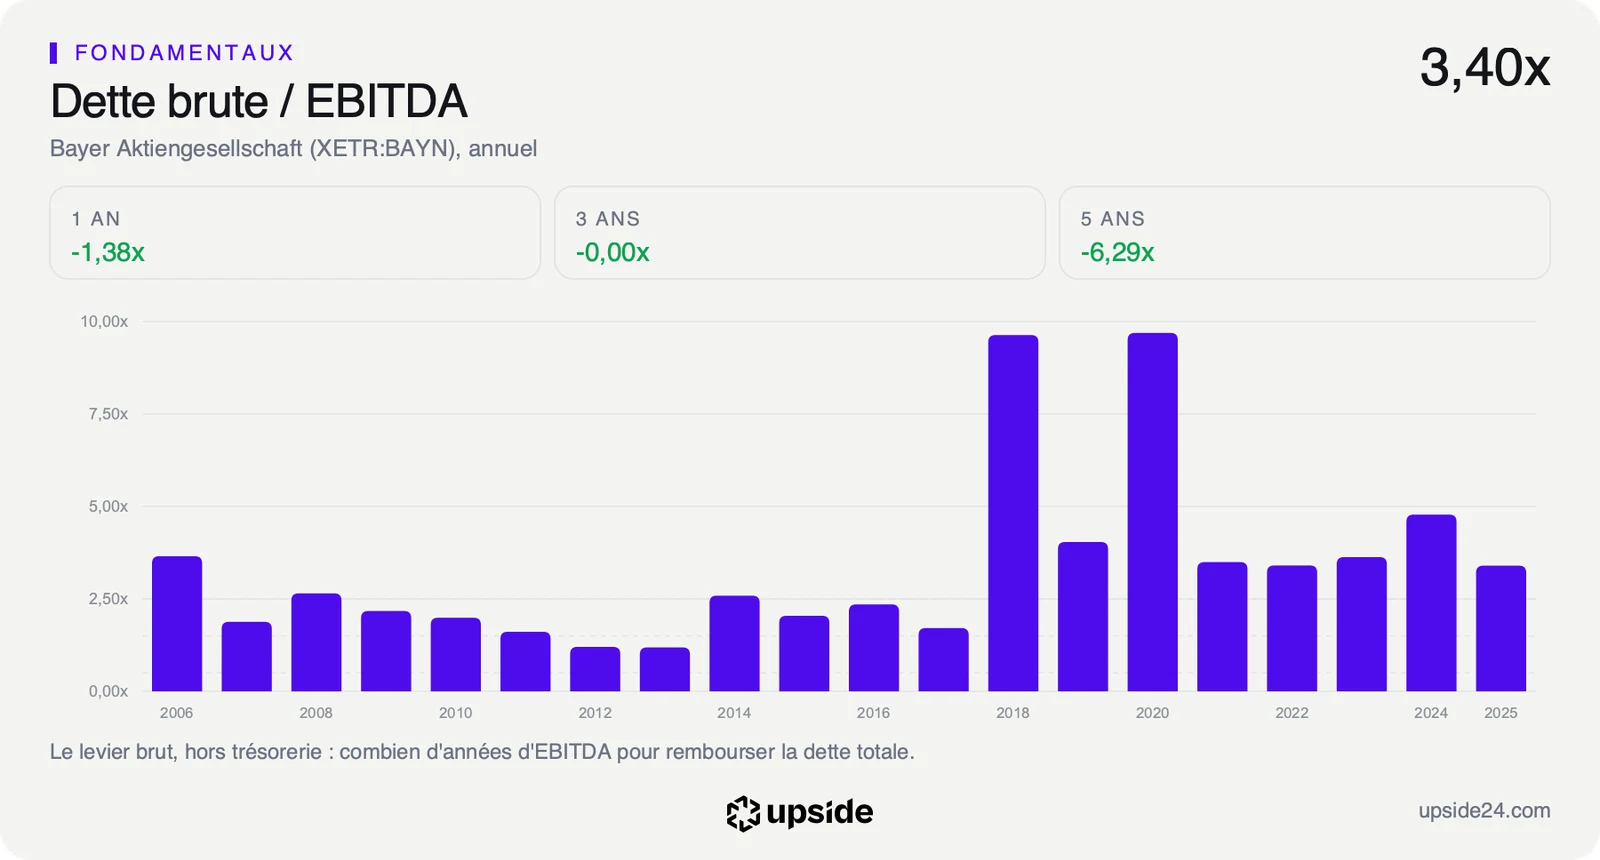
Le bilan reste le point faible du dossier avec une dette nette de 33,2 milliards d'euros une fois la trésorerie déduite. Elle représente 2,69 fois l'EBITDA du groupe, quand la médiane du secteur dispose de plus de trésorerie que de dettes. Le résultat d'exploitation ne couvre les frais financiers que 2,3 fois.
Selon sa propre définition, Bayer affichait fin septembre une dette financière nette de 31,08 milliards d'euros. Il la vise désormais entre 28 et 29 milliards à la fin de l'année, contre 29 à 30 milliards dans sa prévision précédente.
Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, est attendu entre -1,5 et -0,5 milliard d'euros cette année. Hors paiements liés aux procès, surtout ceux du désherbant glyphosate aux États-Unis, il ressortirait entre 3 et 4 milliards. L'écart représente environ 4,5 milliards d'euros prévus cette année pour solder des litiges, près de la moitié de l'EBITDA visé sur l'année.
La valorisation de Bayer face aux 499 laboratoires comparables est détaillée dans son rapport.
Ce que le marché en fait déjà
L'action Bayer a terminé mercredi à 54,24 euros à la Bourse de Francfort, son plus haut sur un an. Elle avait gagné 3,64% mardi, jour des résultats, puis 4,63% mercredi. Les analystes ont suivi le mouvement, puisque leur attente d'EBITDA pour 2026 est passée d'environ 9,74 milliards d'euros le 21 octobre à 9,85 milliards après la publication.
Sur un an, l'action a gagné 105,84% quand la médiane de son secteur reculait de 8,14%. Le titre était encore tombé à 25,78 euros en séance le 7 novembre 2025. Cette remontée part de très bas, puisque l'action avait perdu 86% de sa valeur entre son sommet de 2015 et la fin de 2024.
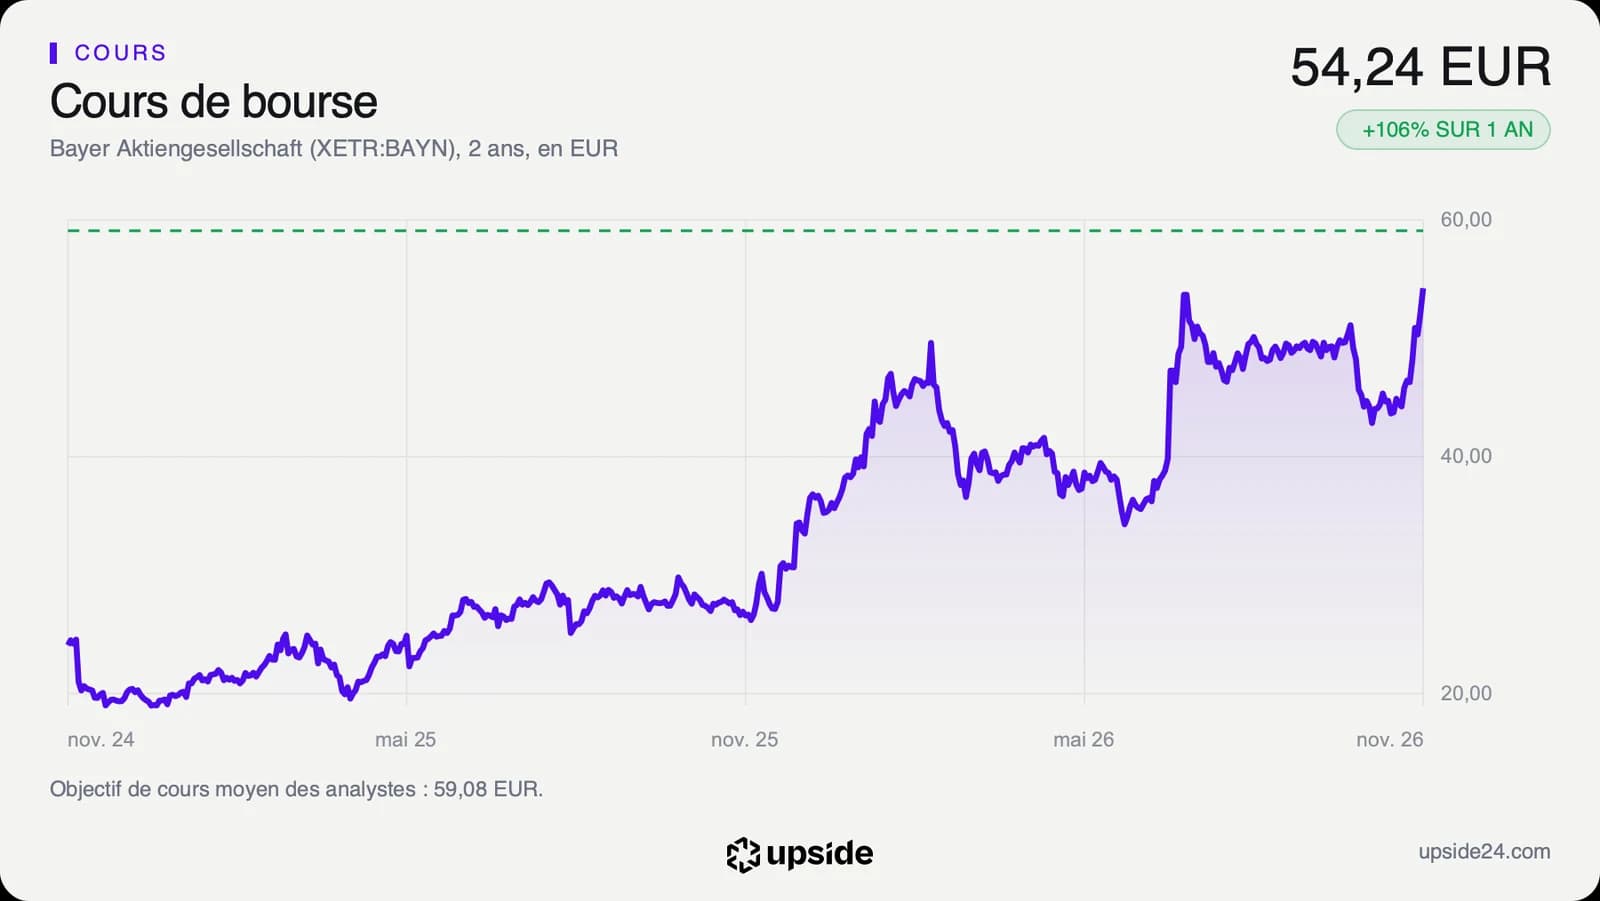
Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières hausses et baisses, atteint 75,25. Au-dessus de 70, un titre est considéré comme suracheté, c'est-à-dire monté vite et sans pause. Le cours évolue aussi 24,11% au-dessus de sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse.
Les analystes restent majoritairement positifs, avec 13 avis positifs sur 18, 4 neutres et 1 négatif. Leur objectif de cours moyen, environ 59 euros, ne se situe plus qu'à environ 9% au-dessus du cours, contre près de 28% le 26 octobre.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, le 24 février 2027. Bayer y donnera sa prévision pour 2027 ainsi que le montant réellement versé pour les procès, qui décidera de la baisse de la dette. Les décisions américaine et européenne sur l'asundexian, son nouvel anticoagulant autorisé en Chine le 26 octobre, n'ont pas encore de date annoncée. Le groupe perd encore 3,83% de son chiffre d'affaires sur douze mois, quand la médiane des laboratoires en garde 10,2% en bénéfice net.
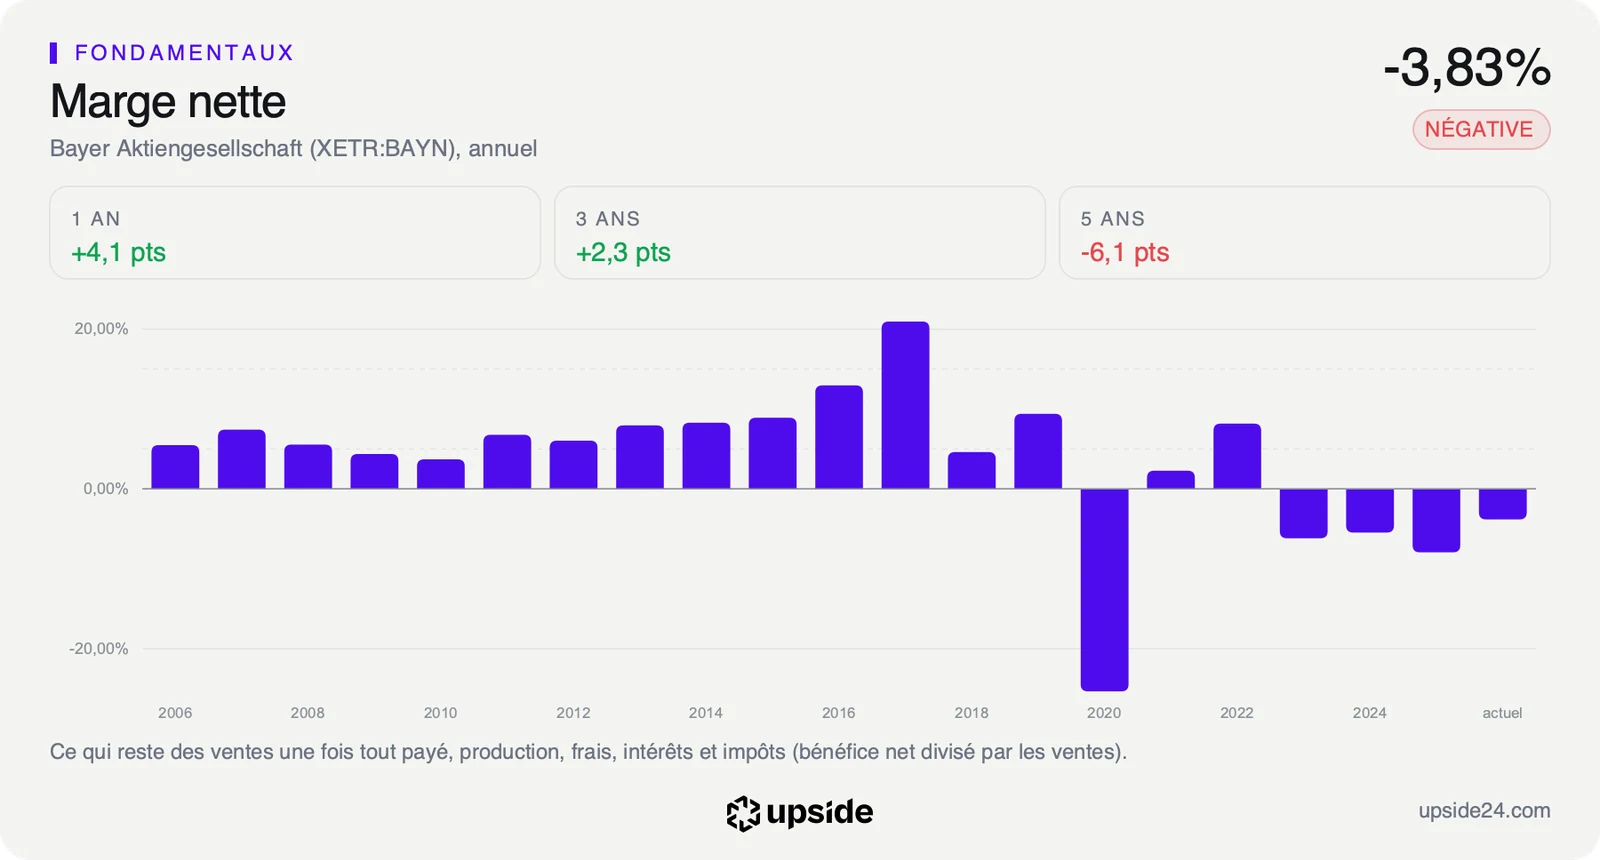
Tant que Nubeqa et Kerendia compensent le recul de Xarelto et d'Eylea et que la dette financière nette revient vers 28 à 29 milliards d'euros, le multiple de 11,96 fois repose sur une rentabilité qui se reconstruit. Le bénéfice ajusté attendu de 4,85 euros en 2027 deviendrait alors un point d'appui solide pour le dossier.
Si les paiements liés aux procès dépassent les 4,5 milliards prévus ou si la pharmacie ralentit, l'action se paierait au prix de son secteur avec une dette que la médiane n'a pas. Le titre resterait suspendu à une croissance des ventes de 1,94% par an sur cinq ans, contre 7,09% pour la médiane.