
Advanced Micro Devices (AMD), le concepteur américain de processeurs et de puces pour l'intelligence artificielle, a bondi de 13,26% lundi 9 novembre après avoir été retenu par Google Cloud pour piloter ses puces maison. Mais le communiqué ne chiffre aucun volume de commandes.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, Position dans les centres de données |
Google retient AMD jusque dans ses propres machines
AMD a annoncé lundi 9 novembre que ses processeurs serveur EPYC de cinquième génération équipent le système TPU 8tx de Google Cloud. Les TPU sont les puces que Google conçoit lui-même pour ses modèles d'intelligence artificielle. Le processeur d'AMD y prépare les données et répartit le travail.
AMD, c'est le fabricant des processeurs Ryzen qui équipent de nombreux ordinateurs portables et de bureau. Dans les centres de données, le groupe vend aussi ses propres accélérateurs Instinct, concurrents directs des puces de Nvidia.
L'annonce compte parce que les géants du cloud comme Alphabet dessinent de plus en plus leurs propres puces d'intelligence artificielle. Même ces machines maison ont besoin d'un processeur hôte pour alimenter leurs accélérateurs. AMD affirme tenir ce rôle chez plus de 10 grands acteurs du cloud et laboratoires d'intelligence artificielle, sur des systèmes à base de puces Nvidia comme de puces sur mesure.
Google présente TPU 8tx comme le premier système TPU de son cloud qui protège les données des clients jusque dans les accélérateurs, grâce à une technologie de chiffrement intégrée aux processeurs d'AMD. Les deux groupes travaillent déjà ensemble sur plusieurs générations de serveurs EPYC, ce qui fait de l'annonce une extension plutôt qu'un nouveau client.
Le communiqué ne donne aucun montant, aucun volume de processeurs ni aucune durée. Pour situer l'échelle, l'activité centres de données d'AMD a réalisé 8,55 milliards de dollars de ventes au seul troisième trimestre, selon les comptes publiés le 3 novembre.
Le jour même, Oppenheimer a relevé sa recommandation sur AMD à « surperformance », avec un objectif de cours de 600 dollars. Rick Schafer, l'analyste du courtier, voit dans le groupe un fournisseur durable de puces d'intelligence artificielle, selon CNBC.
Ce que le prix incorpore déjà
Un accord de cette nature passe d'abord par le chiffre d'affaires, puis par la marge que le groupe garde sur chaque processeur vendu. Faute de montant publié, son poids dans les comptes reste impossible à isoler. C'est donc la trajectoire d'ensemble qui décide.
Le processeur hôte a un avantage que l'accélérateur n'a pas, puisque chaque fois qu'un géant du cloud remplace des puces achetées à Nvidia ou à AMD par ses propres puces, il a toujours besoin de processeurs classiques pour les faire tourner. Ce débouché grandit donc avec les machines d'intelligence artificielle, quel que soit le fabricant de l'accélérateur installé à côté.
Au troisième trimestre, les ventes d'AMD ont progressé de 44,68% sur un an, contre 25,25% pour la médiane des 371 sociétés de son sous-secteur des semi-conducteurs. Les analystes attendent environ 52 milliards de dollars de ventes en 2026, puis près de 96 milliards en 2027. Cela représenterait une hausse d'environ 83% en un an.
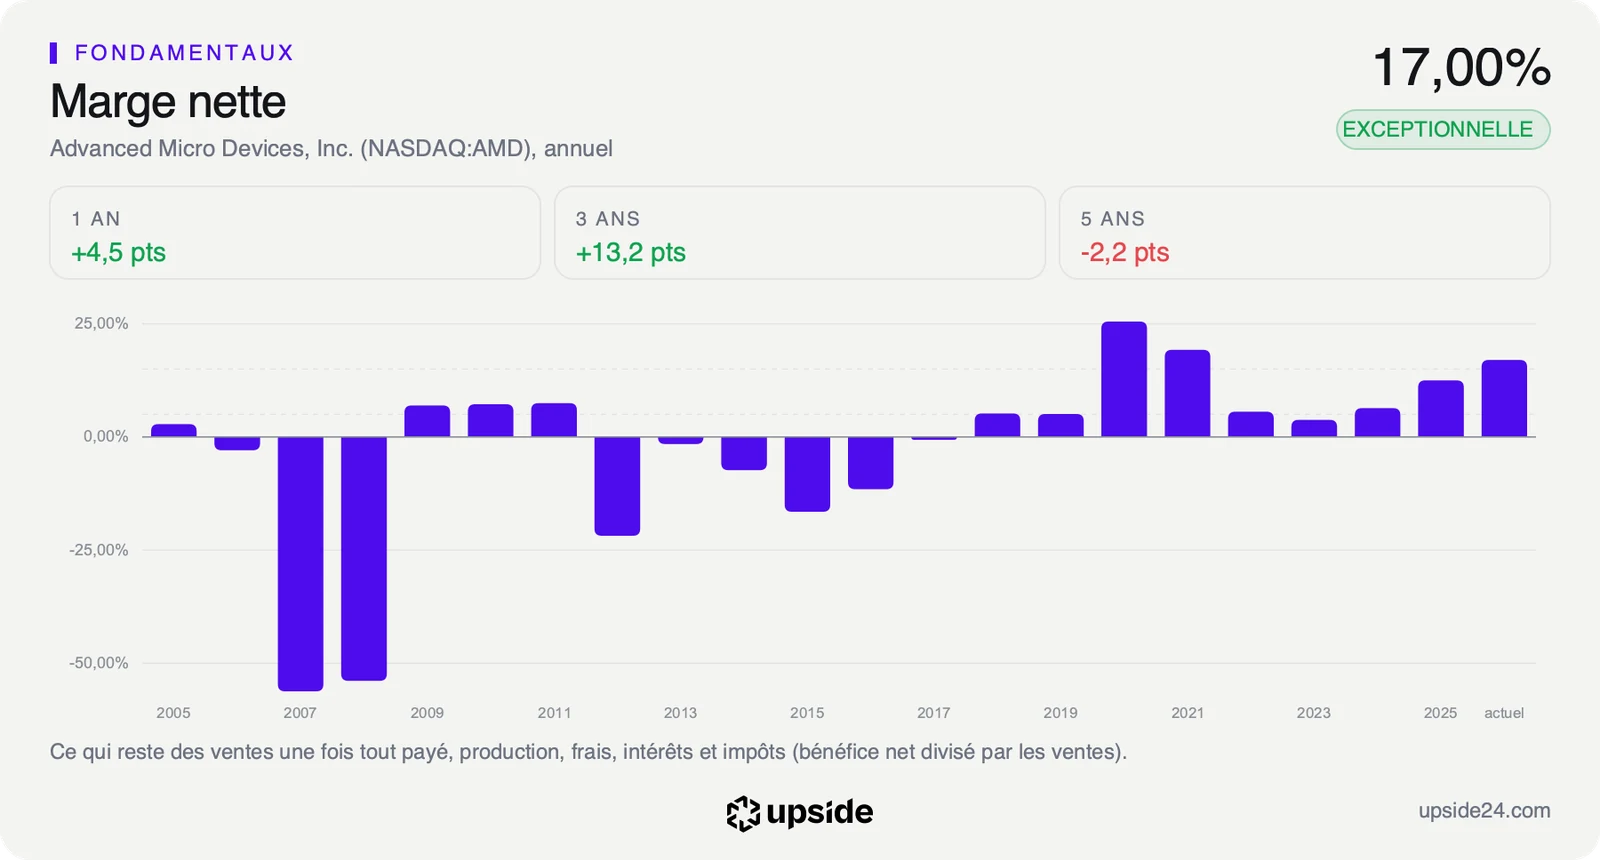
La marge nette, la part des ventes qui reste en bénéfice une fois tout payé, atteint 17% sur douze mois contre 8,29% pour la médiane du sous-secteur. Chaque processeur EPYC vendu à un géant du cloud s'ajoute donc à une activité qui garde deux fois plus de bénéfice par dollar de ventes que l'entreprise médiane du secteur.
L'action se paie 63,25 fois ses bénéfices attendus, contre 21,56 pour la médiane du sous-secteur, soit près de trois fois le prix payé pour l'entreprise médiane des semi-conducteurs. Face à sa propre histoire, ce multiple est plus élevé que 66% du temps sur les cinq dernières années.
Au cours de clôture de lundi, ce prix suppose que le free cash flow, l'argent qui reste une fois payées les dépenses courantes et les investissements, progresse d'environ 29% par an pendant dix ans. Partant de 7,06 milliards de dollars sur les douze derniers mois, ce rythme reviendrait à multiplier la trésorerie disponible par environ 12 en dix ans.
L'accord avec Google Cloud ne change pas ce chiffre mais rend un peu plus crédible la part de ce rythme qui viendrait des processeurs serveur, une activité moins exposée à la concurrence des puces maison que les accélérateurs.
La comparaison avec Nvidia, ligne par ligne, montre où se situe le groupe sur chaque dimension.
Ce que le marché en fait déjà
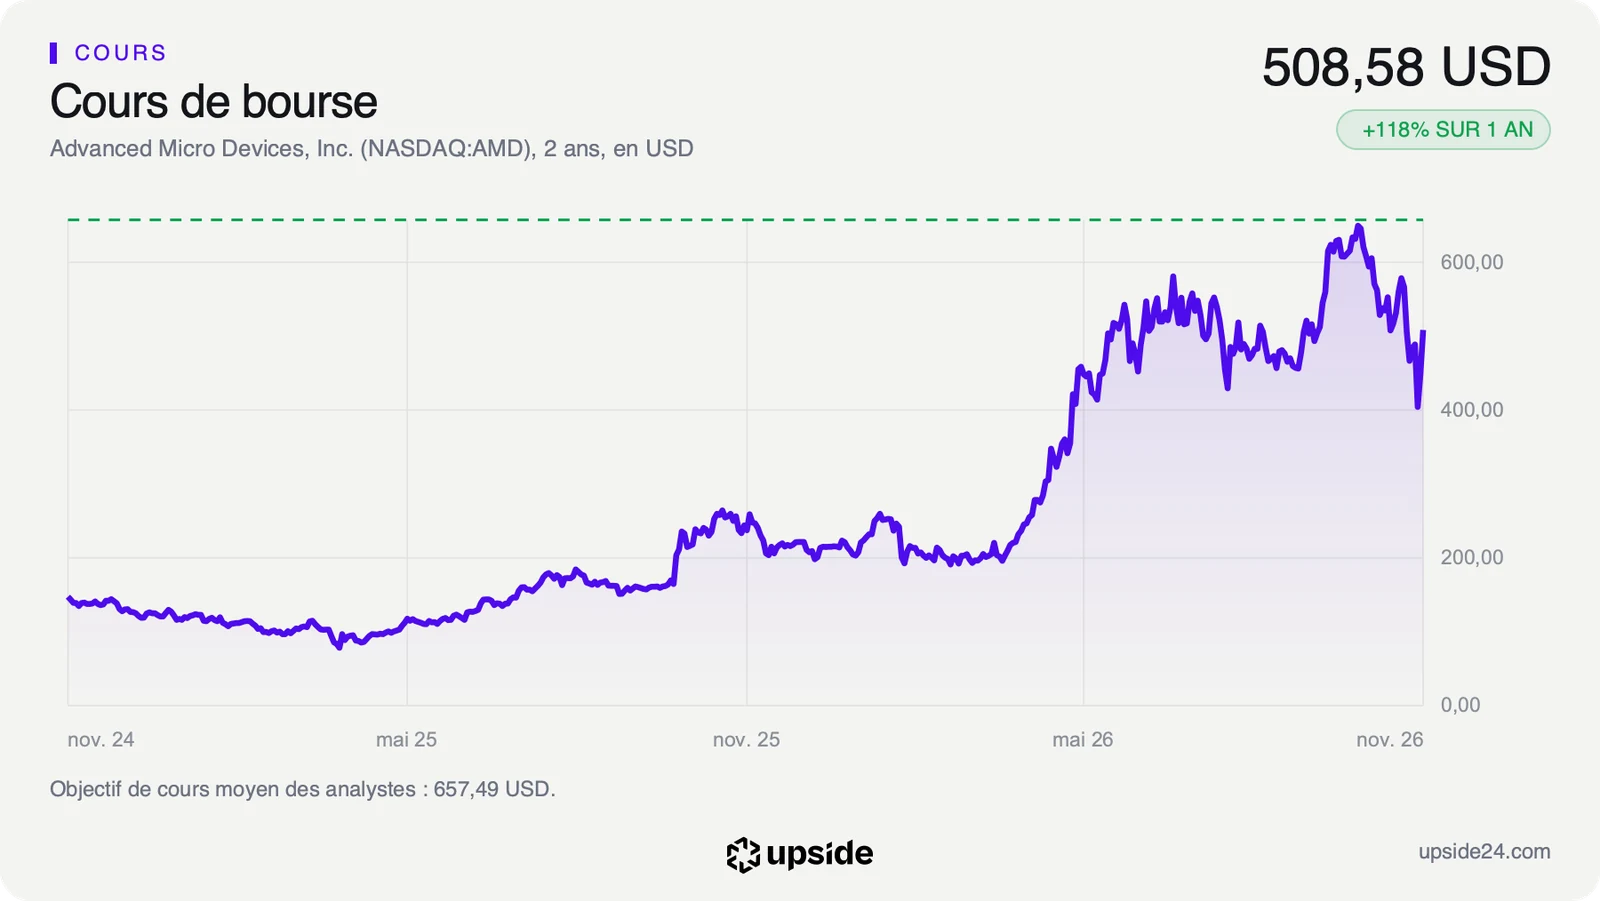
L'action AMD a clôturé lundi 9 novembre à 508,58 dollars, en hausse de 13,26% sur la séance précédente, après un plus haut de séance à 515,18 dollars. Jeudi 5 novembre, deux jours après la publication de ses résultats, le titre avait chuté de 17,26% à 404,40 dollars, avant de reprendre 11,04% le vendredi.
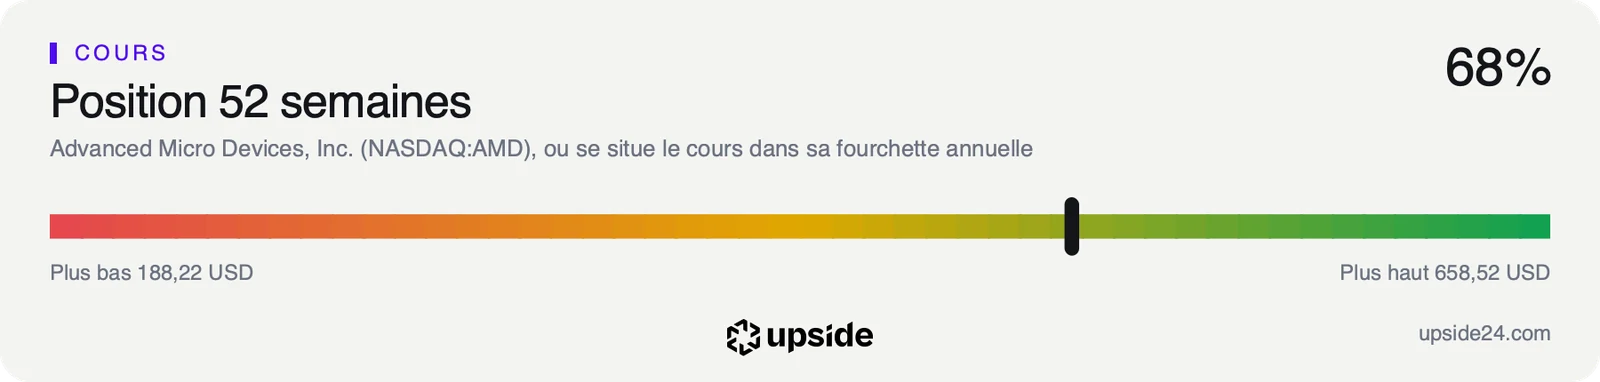
Même après ce rebond, le titre se tient 22,77% sous son plus haut des douze derniers mois, touché le 6 octobre à 658,52 dollars en séance. Sur un an, il a pourtant plus que doublé, avec une hausse de 117,77%. L'indicateur RSI, qui mesure la vitesse des dernières variations sur 14 séances, ressort à 38,4, loin du seuil de 70 au-delà duquel un titre est en général jugé en surchauffe. Le rebond de lundi n'a donc rien d'un emballement sur ce critère.
Sur les 53 analystes qui suivent la valeur, 45 sont positifs, 8 neutres et aucun n'est négatif. Leur objectif moyen ressort à environ 657 dollars, au-dessus des 600 dollars visés par Oppenheimer, avec des cibles qui vont de 525 à 1 250 dollars. L'estimation moyenne du bénéfice par action pour 2026 a gagné 6,26% en un mois, après les comptes du troisième trimestre.
Entre le 9 octobre et le 6 novembre, le titre avait perdu 26,16% dans un mouvement de ventes qui touchait l'ensemble des valeurs des semi-conducteurs et de l'intelligence artificielle, selon CNBC. Les deux séances de rebond ne suffisent pas à effacer cette baisse. La séance de lundi reste portée par deux annonces sans effet chiffré sur les comptes.
Les prévisions des analystes montent depuis les résultats alors que le titre reste loin de son sommet d'octobre. Une partie de la croissance attendue avait déjà été payée au plus haut, ce qui laisse au cours moins de place pour réagir à chaque bonne nouvelle.
Le point de bascule
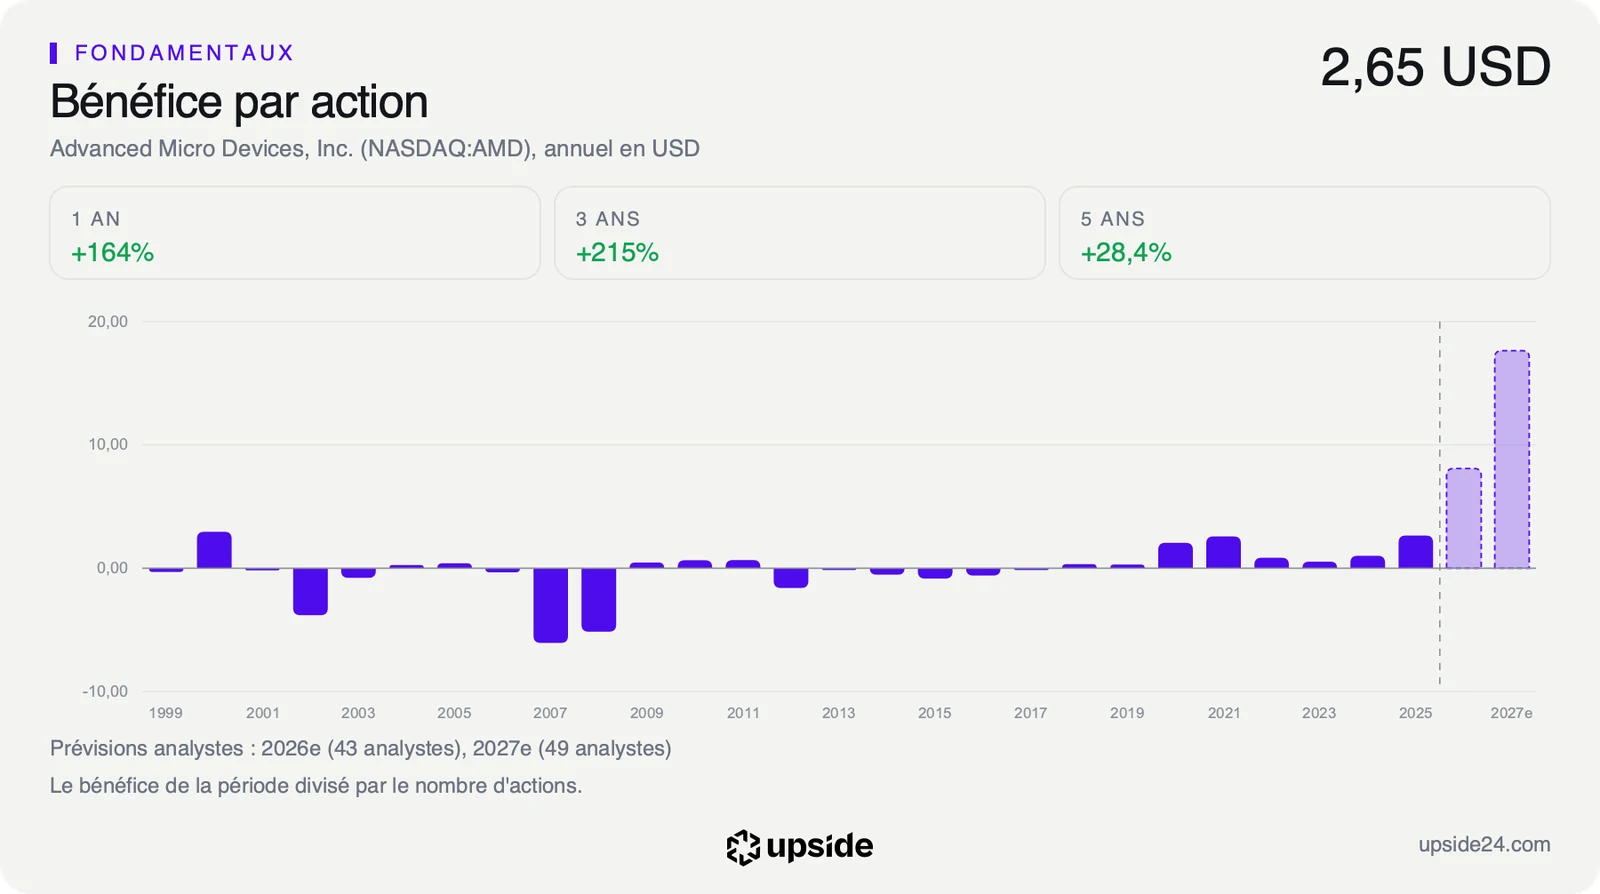
Le prochain rendez-vous est attendu début février, avec les comptes du quatrième trimestre. L'indicateur à suivre est le bénéfice par action attendu pour 2027, que les 49 analystes qui le chiffrent placent en moyenne près de 18 dollars, dans une fourchette de 14,51 à 23,66 dollars. AMD a prévu environ 17 milliards de dollars de ventes pour ce quatrième trimestre. Ces comptes diront aussi si l'activité centres de données accélère au-delà des 8,55 milliards du troisième trimestre, la seule mesure publique de ce que pèsent des clients comme Google.
Tant que les ventes du quatrième trimestre atteignent ces 17 milliards et que l'estimation de 2027 reste près de 18 dollars par action, le multiple de 63,25 fois se réduit par la croissance des bénéfices. Les commandes de processeurs des géants du cloud, Google en tête, s'ajoutent alors à celles des accélérateurs.
Si les ventes du quatrième trimestre restent sous 17 milliards ou si l'estimation de 2027 recule vers le bas de sa fourchette, autour de 15 dollars, l'action paie un prix élevé pour une croissance qui tarde. Un accord sans montant comme celui de Google pèse alors peu face à ce multiple.