
Alphabet (GOOGL), la maison mère de Google, investira 17 milliards de dollars dans son premier centre de données au Wyoming. Mais l'annonce tombe deux jours après des élections où les électeurs américains ont presque partout voté contre ces chantiers.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Exécution des investissements, prime de risque |
Un campus au Wyoming, avec sa propre électricité
Google a annoncé le 5 novembre un investissement de 17 milliards de dollars dans son premier centre de données au Wyoming, dans le comté de Laramie près de Cheyenne. Steve Walter, vice-président chargé des infrastructures et de l'énergie, l'a présenté sur le blog du groupe et Reuters l'a repris le soir même.
Google, c'est la recherche en ligne et YouTube, mais aussi Google Cloud, qui loue de la puissance de calcul aux entreprises. C'est cette activité que les nouveaux campus du groupe doivent alimenter.
Le site sera alimenté en partie par 702 mégawatts de piles à combustible au gaz naturel, fournies par Bloom Energy. Le carbone émis sera capté puis stocké sous terre dans un site de la société Tallgrass. Le centre sera refroidi par air pour ménager l'eau locale et Google dit qu'il paiera la totalité de l'électricité qu'il consomme.
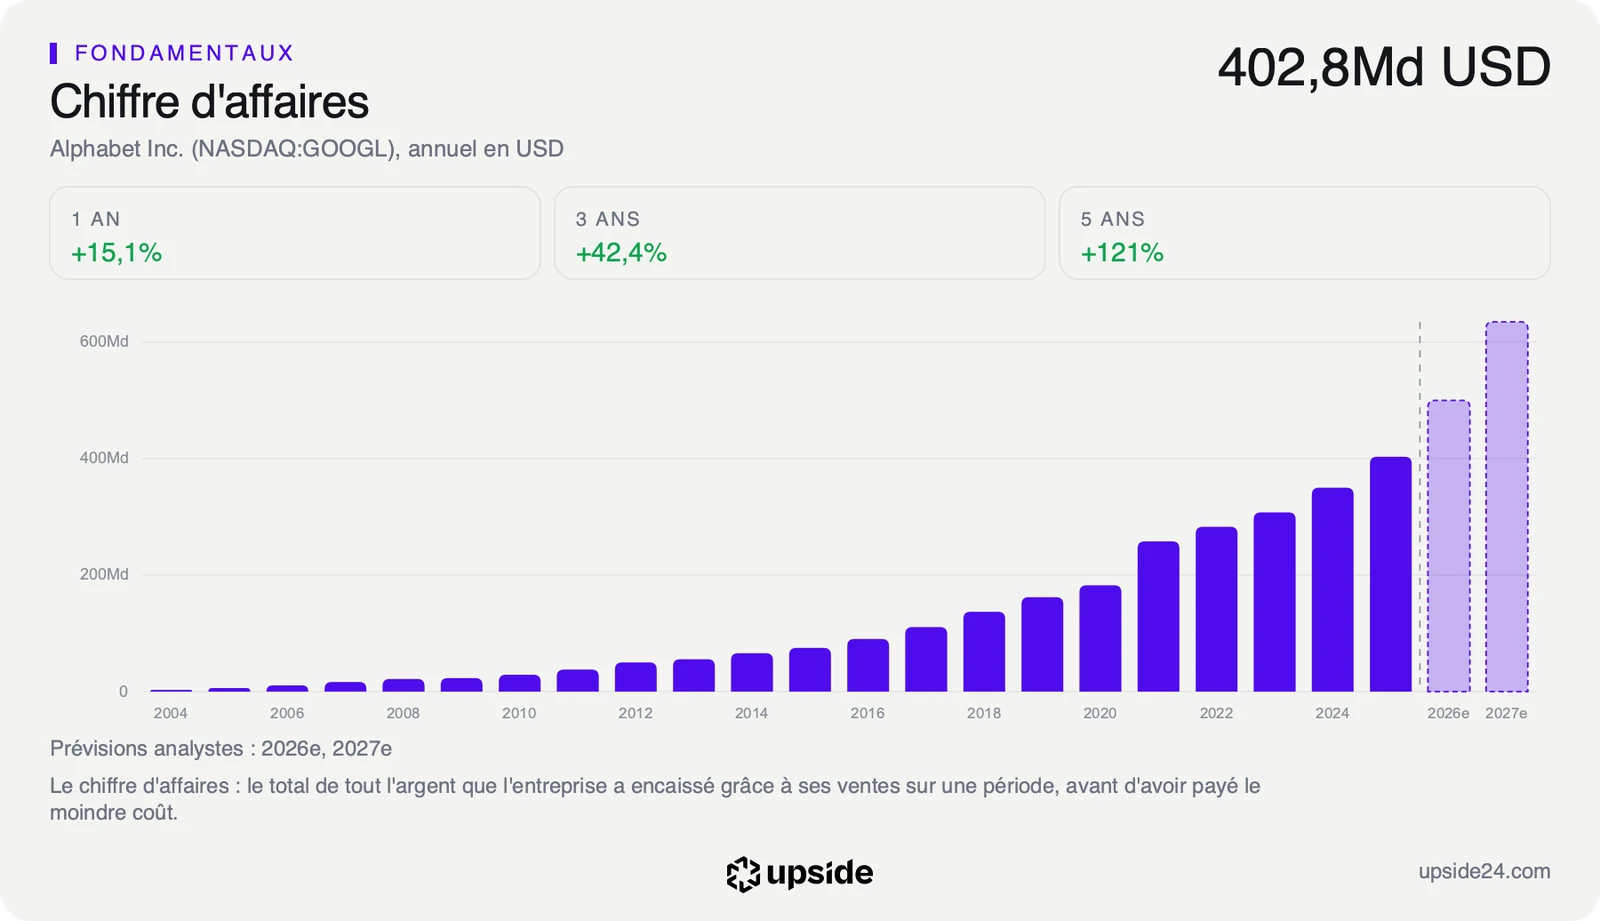
Google ne donne ni le calendrier des travaux ni la capacité de calcul prévue. Le montant représente environ deux semaines de chiffre d'affaires pour un groupe qui a réalisé 471,15 milliards de dollars de ventes sur douze mois. C'est aussi environ 5% des investissements que les analystes attendent pour 2027.
L'annonce arrive deux jours après les élections de mi-mandat du 3 novembre. Selon le décompte de Ballotpedia au 4 novembre, 46 des 47 votes locaux tranchés en 2026 sur des centres de données ont penché vers plus de limites. À Alhambra en Californie, 82% des votants ont approuvé l'interdiction de ces sites dans la ville.
Le Wyoming ne figure pas parmi les 13 États où ces votes ont eu lieu cette année. Reuters rappelle que c'est un bastion républicain, où Donald Trump a obtenu plus de 70% des voix en 2024. Le campus s'y installe avec sa propre production d'électricité, sans peser sur la facture des habitants.
Ce que le cours suppose sur la vitesse des chantiers
Un vote local touche Alphabet par le rythme de ses chantiers. Les analystes attendent environ 320 milliards de dollars d'investissements en 2027 contre environ 201 milliards en 2026. Ces montants supposent des campus construits, raccordés et loués à temps. Un moratoire ne fait pas disparaître la dépense, il retarde le moment où un serveur payé commence à rapporter.
Un moratoire est une pause décidée par une commune ou un comté sur les nouveaux permis, le temps d'écrire des règles. Pour un groupe qui construit sur plusieurs continents, une pause locale ne bloque pas un programme entier. Elle oblige à déplacer des chantiers vers des sites où le terrain, le raccordement et l'accord des élus sont déjà acquis, ce qui prend du temps.
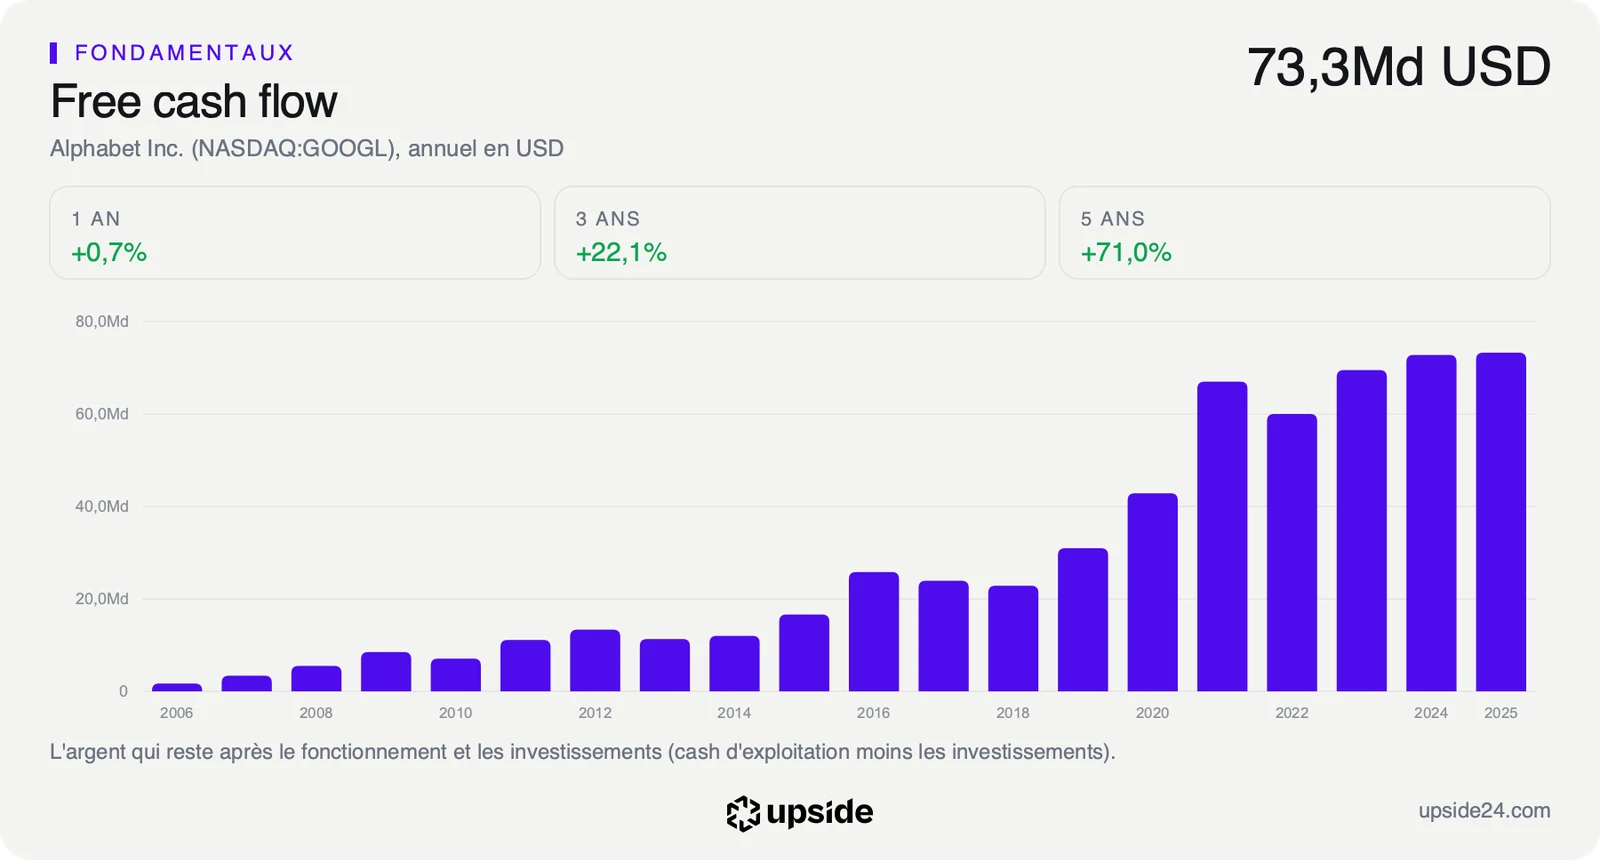
Le Reverse-DCF part du prix de l'action pour retrouver la croissance que ce prix suppose. Au cours du 5 novembre, le marché intègre une croissance du free cash flow, l'argent qui reste en caisse après les dépenses courantes et les investissements, d'environ 34% par an sur dix ans. La référence de ce calcul plafonne à 25%. Cette exigence suppose que les capacités ouvrent à l'heure, puisque chaque trimestre de retard repousse les recettes sans réduire la facture.
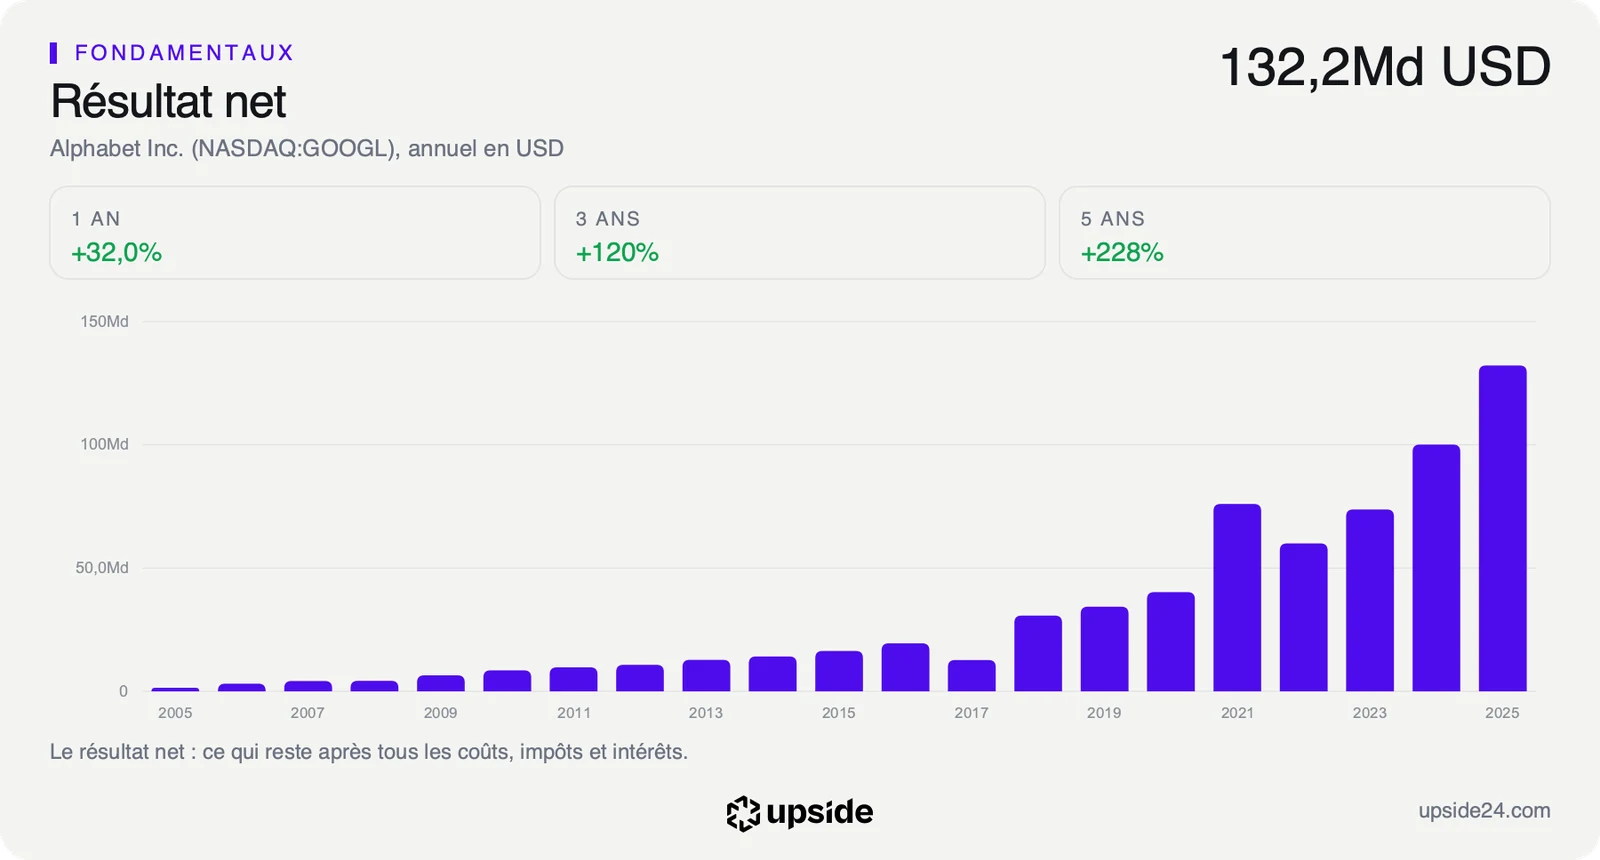
La marge opérationnelle, la part des ventes qui reste après les coûts d'exploitation, atteint 33,33% contre 12,15% pour la médiane des 70 sociétés de son sous-secteur. Le groupe garde ainsi 33 dollars de bénéfice d'exploitation pour 100 dollars de ventes, de quoi payer une électricité plus chère ou un chantier renchéri sans perdre d'argent.
Le bilan absorbe aussi les retards, puisqu'Alphabet détient 118,46 milliards de dollars de trésorerie nette, l'argent qui resterait une fois toutes ses dettes remboursées. Un campus décalé d'un an pèse donc sur le rendement de ses investissements avant de peser sur sa capacité à les financer. Le groupe peut continuer à construire sans dépendre du crédit le temps que les permis suivent.
Le choix du Wyoming montre comment le groupe tente de désarmer l'opposition. Un campus qui produit son électricité et se refroidit par air répond aux deux critiques que l'annonce traite point par point, le coût du courant pour les habitants et la pression sur l'eau.
Le rapport d'Alphabet détaille sa rentabilité face à celle de ses concurrents et à son propre historique.
Un titre qui recule avec la filière
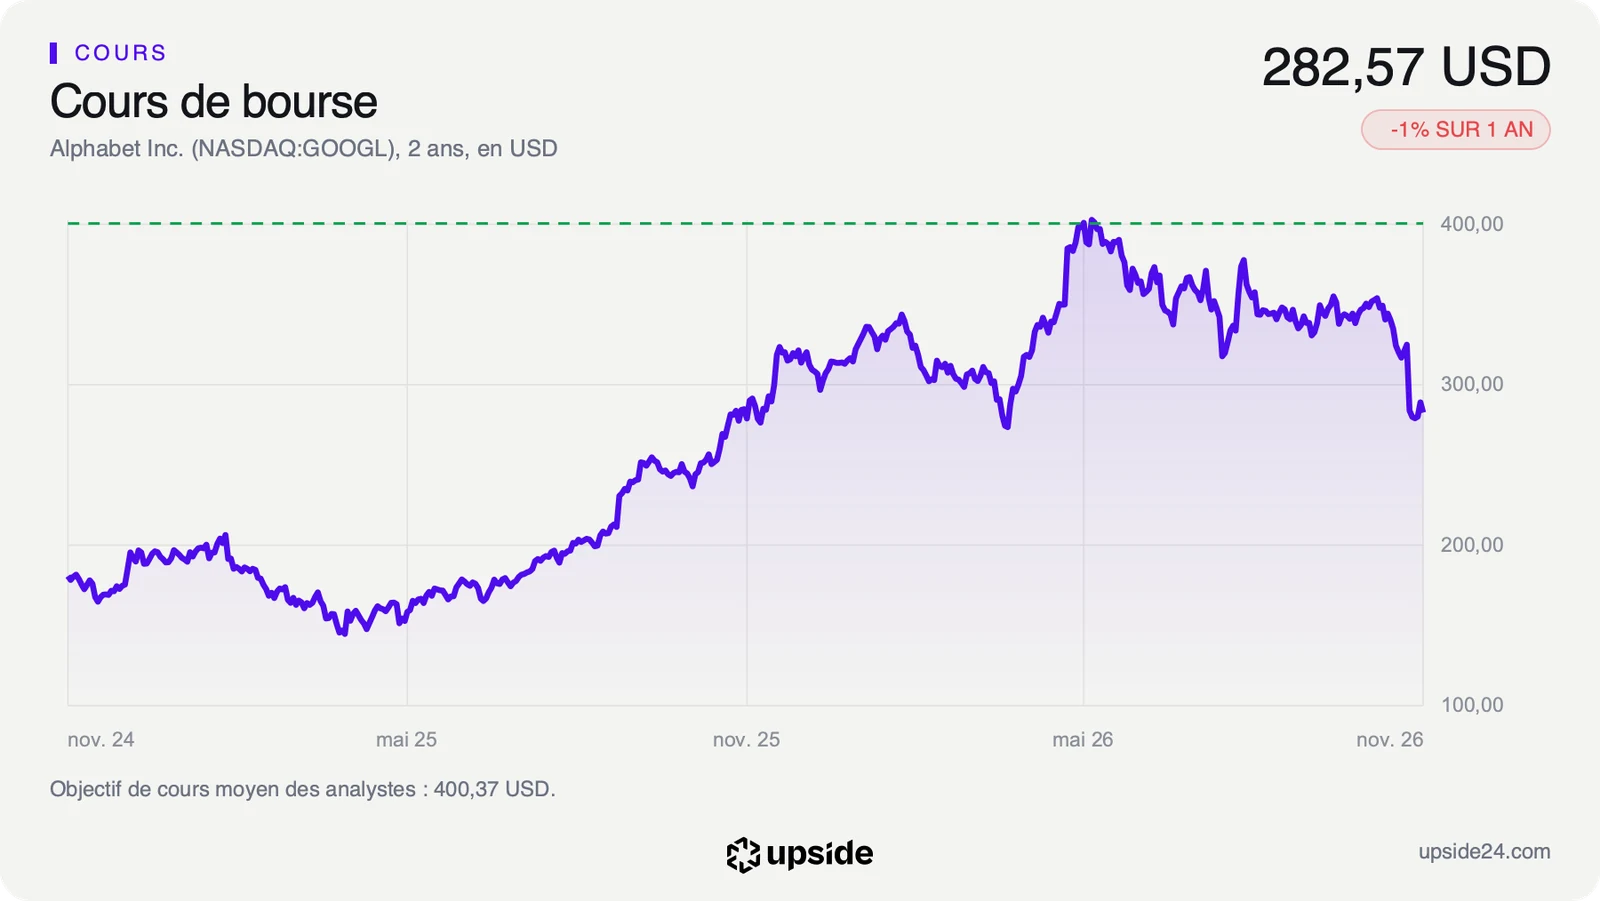
L'action a clôturé à 282,57 dollars jeudi 5 novembre à Wall Street, en baisse de 2,20% sur la séance de l'annonce. Elle évolue 30,85% sous son plus haut de 52 semaines (408,61 dollars) et 16,88% sous sa moyenne des 200 dernières séances. La veille, le titre avait gagné 3,18% le jour de l'annonce d'un autre programme de 15 milliards de dollars en Malaisie.
Le même jour, Reuters relève que Bloom Energy a perdu plus de 14%, les investisseurs craignant que des restrictions touchent le secteur. Microsoft a de son côté renoncé à étendre un accord de centre de données au Texas avec le loueur Nscale, selon l'agence. Reuters note que les investisseurs réévaluent le rythme des dépenses d'infrastructure liées à l'intelligence artificielle, sans viser Alphabet en particulier.
Selon les cours de clôture, l'action Alphabet affiche -0,61% sur un an et -9,72% depuis le 1er janvier. Le recul date surtout du 29 octobre, quand le titre avait abandonné 12,64% en une séance au lendemain de résultats marqués par 51,36 milliards de dollars d'investissements sur le seul trimestre.
Sur les 58 analystes qui suivent la valeur, 53 sont positifs, 5 neutres et aucun n'est négatif. Leur objectif moyen atteint environ 400 dollars, soit environ 42% au-dessus du cours. Le bénéfice par action qu'ils attendent pour l'exercice a pourtant reculé de 4,32% en sept jours.
Les analystes voient dans chaque campus de la capacité de plus à vendre pour Google Cloud. Le cours intègre aussi un risque de filière que les votes du 3 novembre ont rendu visible et que les comptes d'Alphabet ne montrent pas encore. La baisse du fournisseur des piles du Wyoming le jour où son contrat est annoncé montre que le marché ne fait pas encore le tri entre les projets menacés et ceux qui s'installent hors des zones de vote.
Le point de bascule
Le prochain rendez-vous tombe vers le 2 février 2027, date estimée des résultats annuels. Le chiffre à lire ce jour-là sera le montant des investissements du quatrième trimestre, le premier publié depuis la vague de votes hostiles. La même publication dira si le groupe maintient son rythme ou décale une partie de ses chantiers. Les analystes prévoient pour 2027 un free cash flow d'environ -43 milliards de dollars, ce qui serait la première année négative d'une série annuelle commencée en 2006.
Tant que les campus annoncés sortent de terre au rythme prévu et que la marge opérationnelle reste au-dessus de 30%, les restrictions locales coûtent du temps à Alphabet plus que de l'argent. L'exigence d'environ 34% par an reste alors suspendue à la croissance de Google Cloud.
Si les restrictions gagnent des États où le groupe construit et repoussent des mises en service, Alphabet paierait pendant plus longtemps des serveurs qui ne rapportent rien. Le free cash flow resterait alors sous zéro au-delà de 2027 et l'écart avec ce que le cours suppose se creuserait.