
Alphabet (GOOGL), la maison mère de Google, discuterait avec le Pentagone d'un rôle dans Golden Dome, un programme chiffré à 185 milliards de dollars selon Bloomberg. Mais son action a perdu environ 550 milliards de dollars de valeur en deux séances, pour une tout autre raison.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Perception, qualité de la demande |
Ce que Bloomberg rapporte
Selon Bloomberg, Google discute avec le ministère américain de la Défense d'un nouvel effort de sécurité des données au service de Golden Dome, le programme de défense antimissile voulu par Donald Trump. Le Pentagone monte un groupe industriel chargé de protéger les données qui alimentent ses logiciels militaires. Les échanges portent sur le stockage, les réseaux et la cybersécurité.
Google, c'est le moteur de recherche, YouTube, Android et Gmail mais aussi des serveurs loués à distance aux entreprises et aux administrations sous le nom de Google Cloud. C'est à cette seconde activité que renvoient le stockage et les réseaux en discussion.
Un responsable du Pentagone indique qu'aucune décision finale n'est prise sur ce groupe ni sur ses participants. Google et Aalyria, une société de réseaux issue de Google qui en ferait partie, refusent de commenter. Aucun montant n'est attribué à Google à ce stade, d'où une direction non statuable dans le tableau ci-dessus.
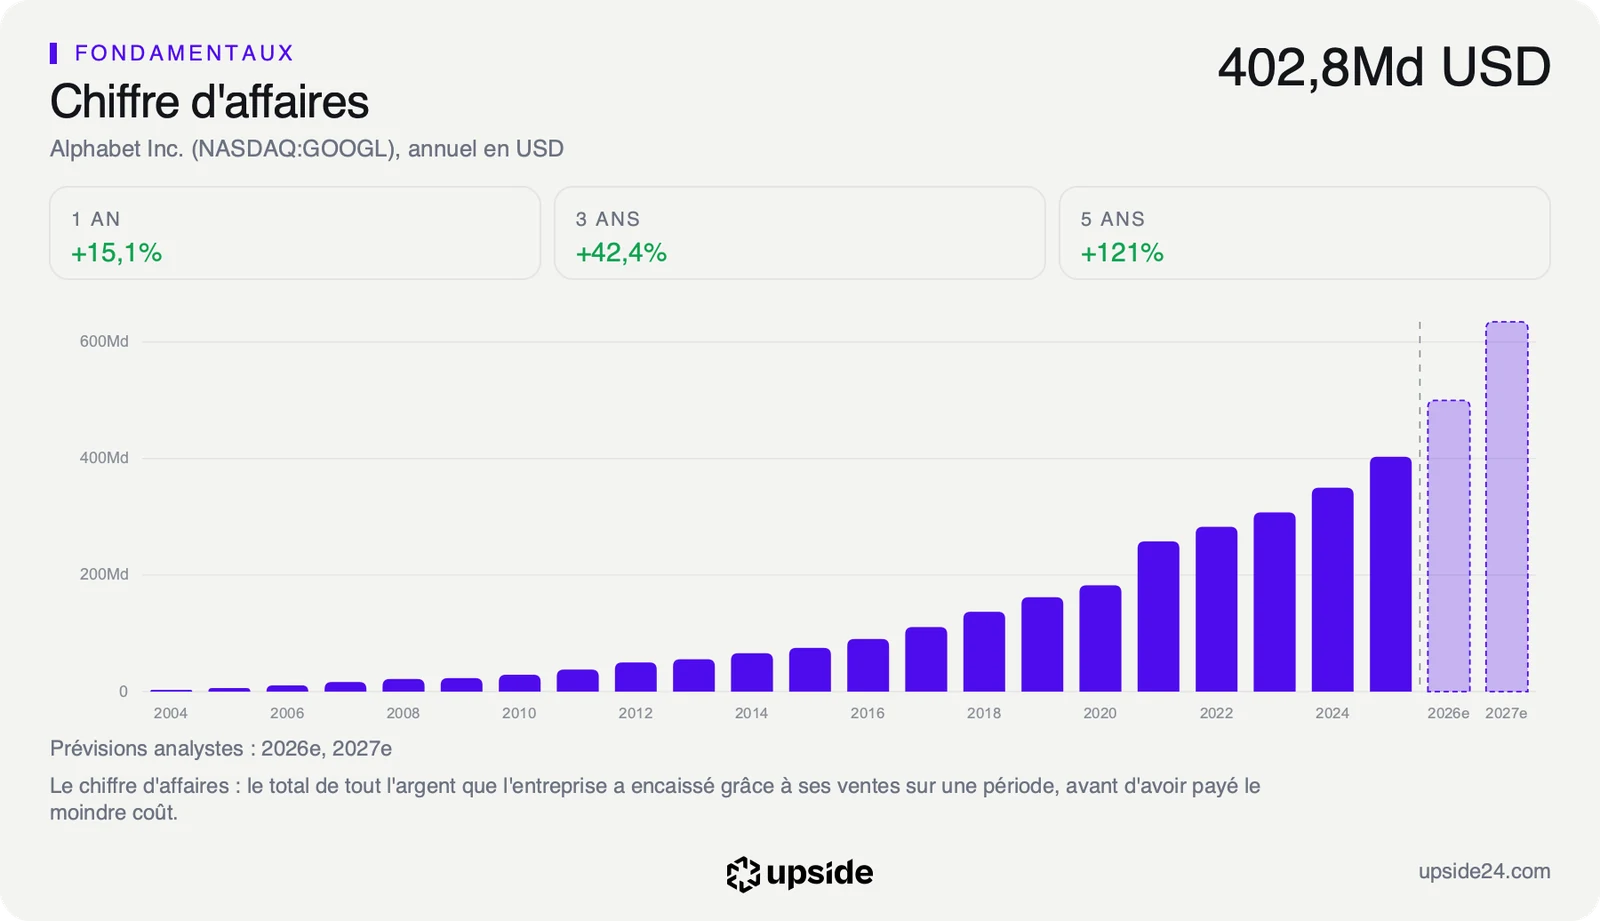
Le Pentagone estime le programme à 185 milliards de dollars sur une dizaine d'années, soit moins de cinq mois de ventes pour un groupe qui a réalisé 471,15 milliards de dollars de chiffre d'affaires sur douze mois. Le bureau budgétaire du Congrès avance une enveloppe bien plus large, environ 1 200 milliards de dollars sur 20 ans, en précisant que ce calcul reste illustratif.
Le Pentagone préfère plusieurs fournisseurs à un grand contractant unique et la couche de commandement, qui relie armes et radars, revient à un autre groupe formé d'Anduril, de Palantir et de SpaceX. Le carnet de commandes de Google Cloud, les contrats signés mais pas encore facturés, atteint déjà 560,8 milliards de dollars, environ 3 fois le budget officiel du programme entier.
Le signal tient surtout à l'histoire de Google avec l'armée américaine. En 2018, des milliers de salariés avaient protesté contre le projet militaire Maven et le groupe n'avait pas renouvelé le contrat. En avril 2026, il a signé un accord pour utiliser ses modèles d'intelligence artificielle dans des travaux classifiés du Pentagone. Golden Dome serait sa première participation connue à ce bouclier, selon Bloomberg.
Un prix qui en demande beaucoup à une trésorerie en recul
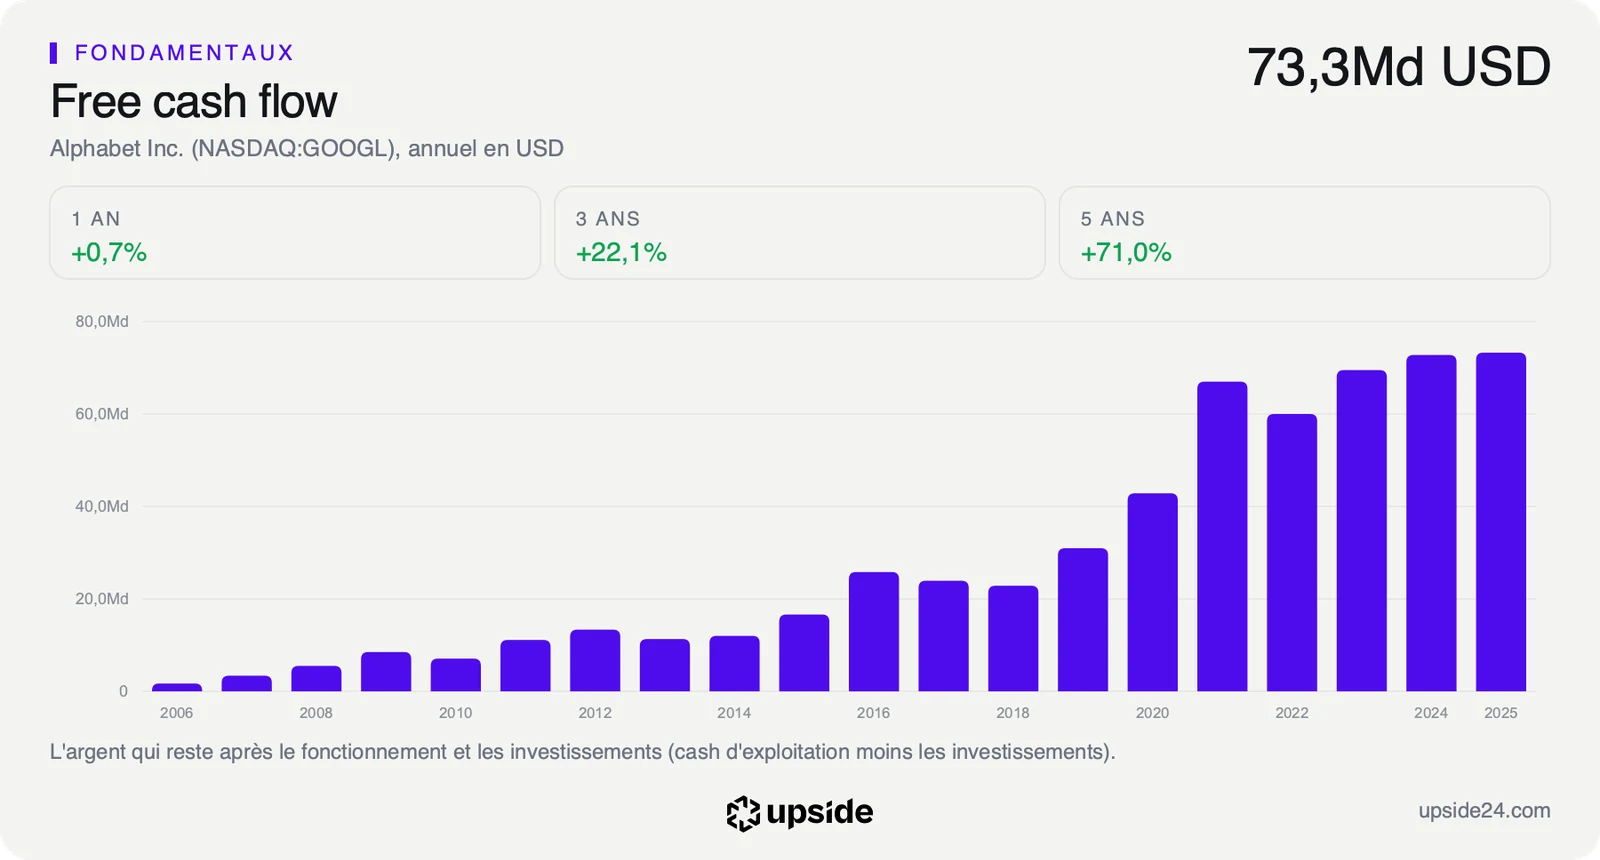
Un contrat avec le Pentagone passerait par les ventes de Google Cloud, puis par le free cash flow, l'argent qui reste en caisse une fois payés les dépenses courantes et les investissements. Sur douze mois, ce flux ressort à 19,75 milliards de dollars contre 73,27 milliards sur l'année 2025. Les serveurs et les centres de données absorbent désormais plus que ce que l'activité rapporte en caisse.
Face à ce flux, le cours de Bourse se montre exigeant. Le Reverse-DCF, qui part du prix de l'action pour retrouver la croissance que ce prix suppose, donne environ 34% par an sur dix ans contre une référence de 25%, soit une trésorerie multipliée par près de 19. Le calcul part toutefois d'un flux comprimé par les investissements, ce qui gonfle mécaniquement cette exigence. Elle ne se tient que si les dépenses d'aujourd'hui se transforment vite en recettes et que les investissements finissent par ralentir.
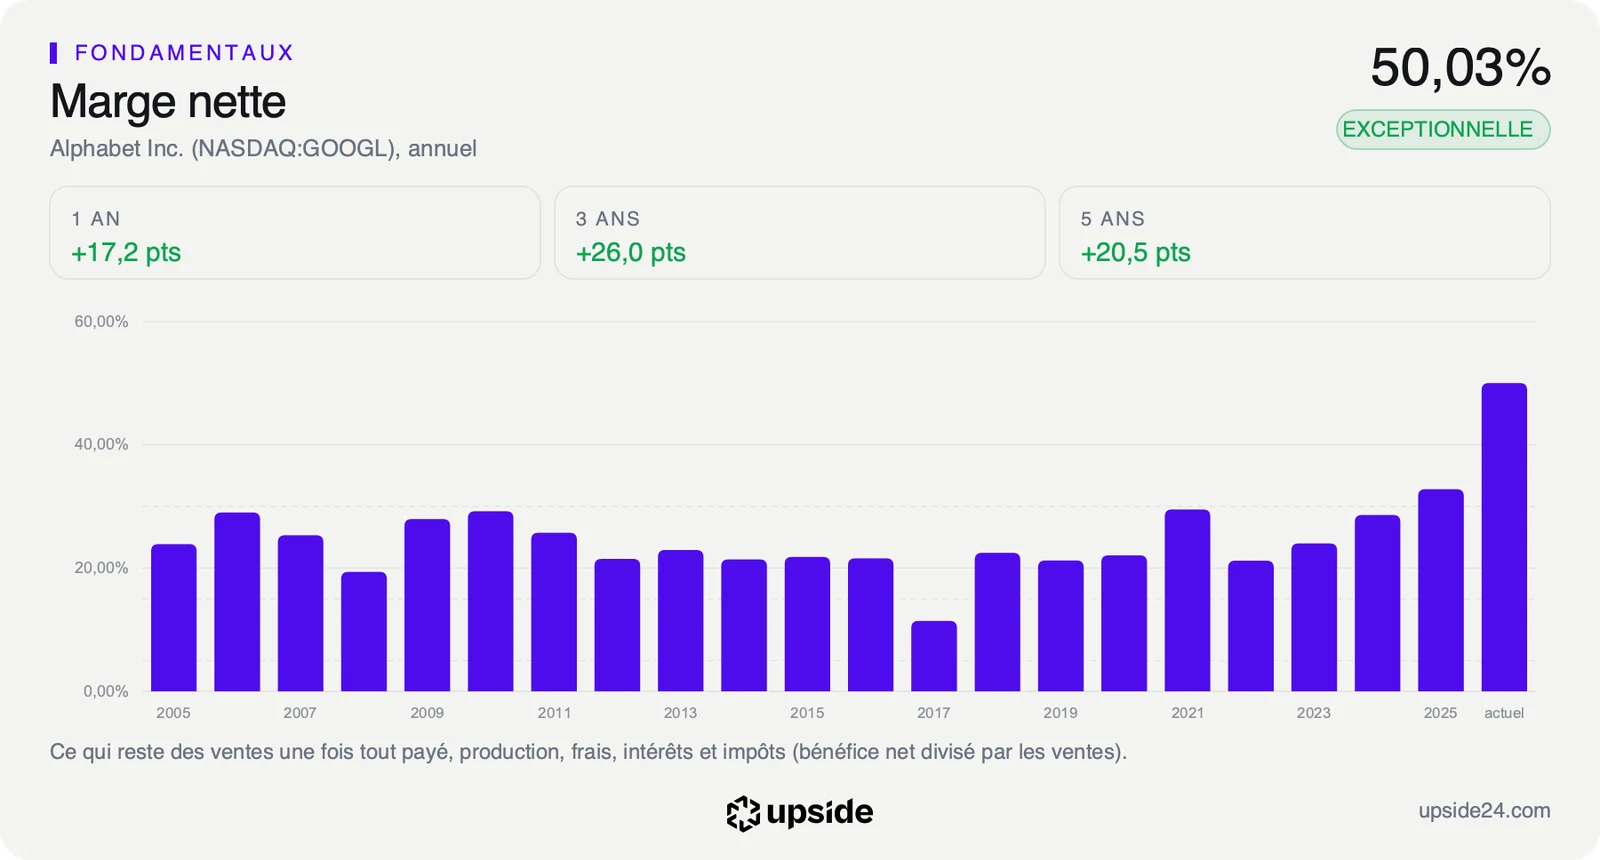
Le PER, le cours rapporté au bénéfice par action, semble dire l'inverse. Il s'établit à 14,61 fois contre 18,94 pour la médiane de ses 70 concurrents et se situe au 47e centile de ses cinq dernières années, c'est-à-dire plus cher que 47% du temps. Ce multiple trompe, car des gains hors activité, surtout sur les participations du groupe, ont dépassé sur neuf mois tout le résultat d'exploitation. Le bénéfice qui rend l'action bon marché vient donc en grande partie d'ailleurs que de ses ventes.
L'EV/EBITDA rapporte la valeur de l'entreprise, dette comprise, à son résultat d'exploitation avant amortissements. Il écarte ces gains et ressort à 17,19 fois contre 12,92 pour les mêmes concurrents, soit environ un tiers de plus. La valorisation d'Alphabet face à ses concurrents est détaillée dans son rapport.
La nouvelle peut jouer sur la perception et sur la qualité de la demande, les deux canaux du tableau d'impact. Un client comme le Pentagone s'engage sur des programmes longs et exigeants en sécurité, ce qui donnerait un argument de plus à Google Cloud face à ses concurrents. Un budget étalé sur dix ans et partagé entre plusieurs industriels reste toutefois loin des sommes engagées chaque année dans les serveurs.
La chute vient des résultats du 28 octobre
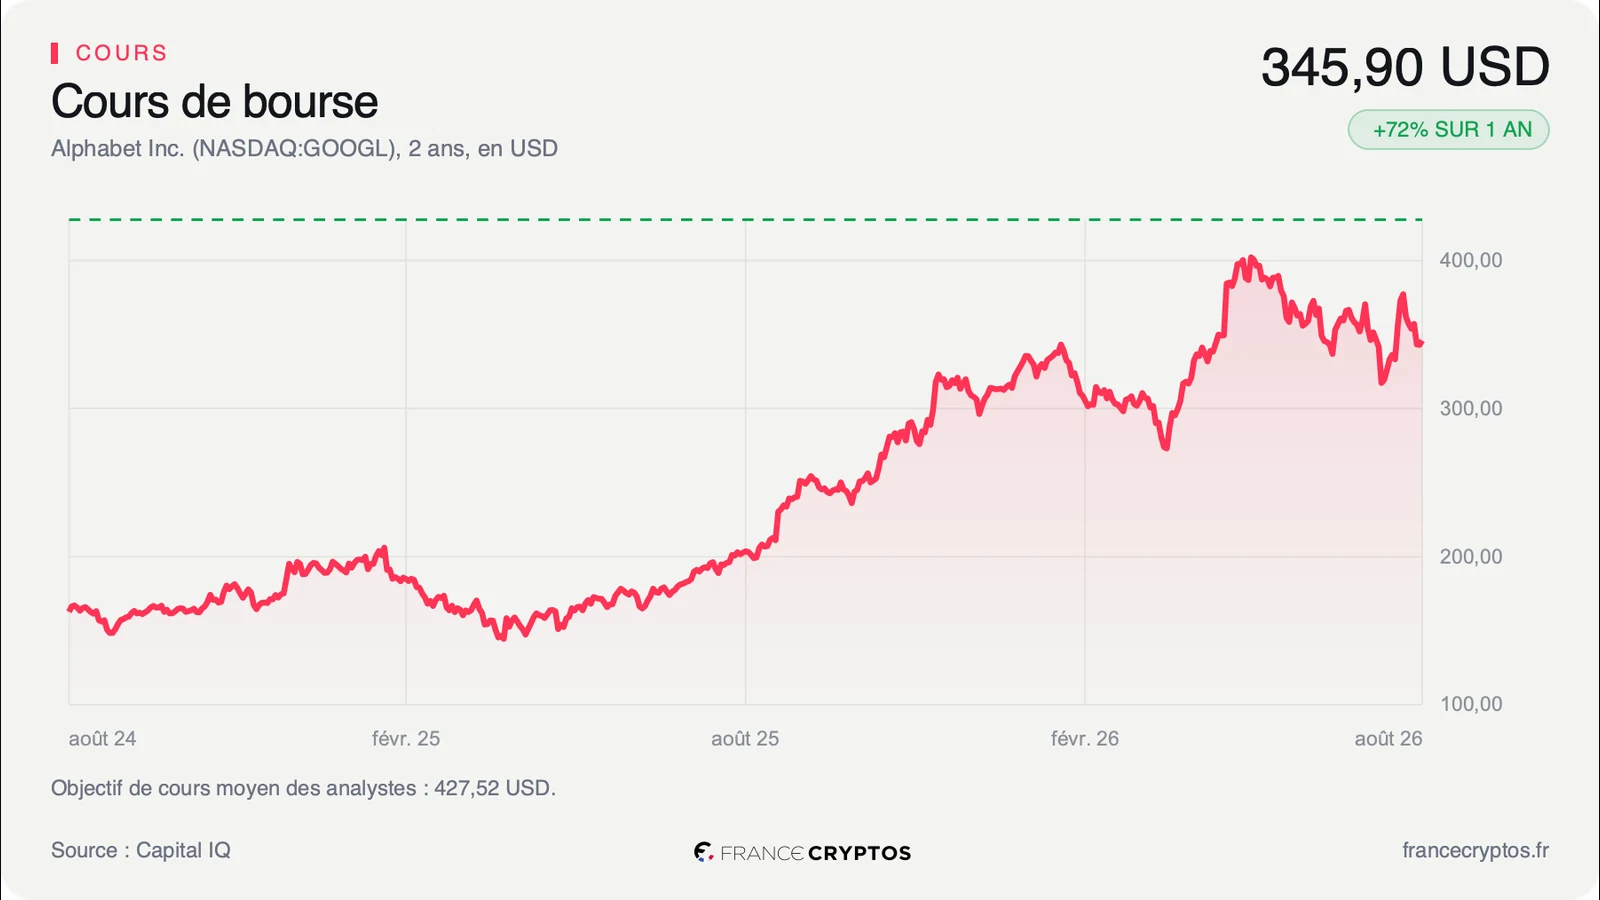
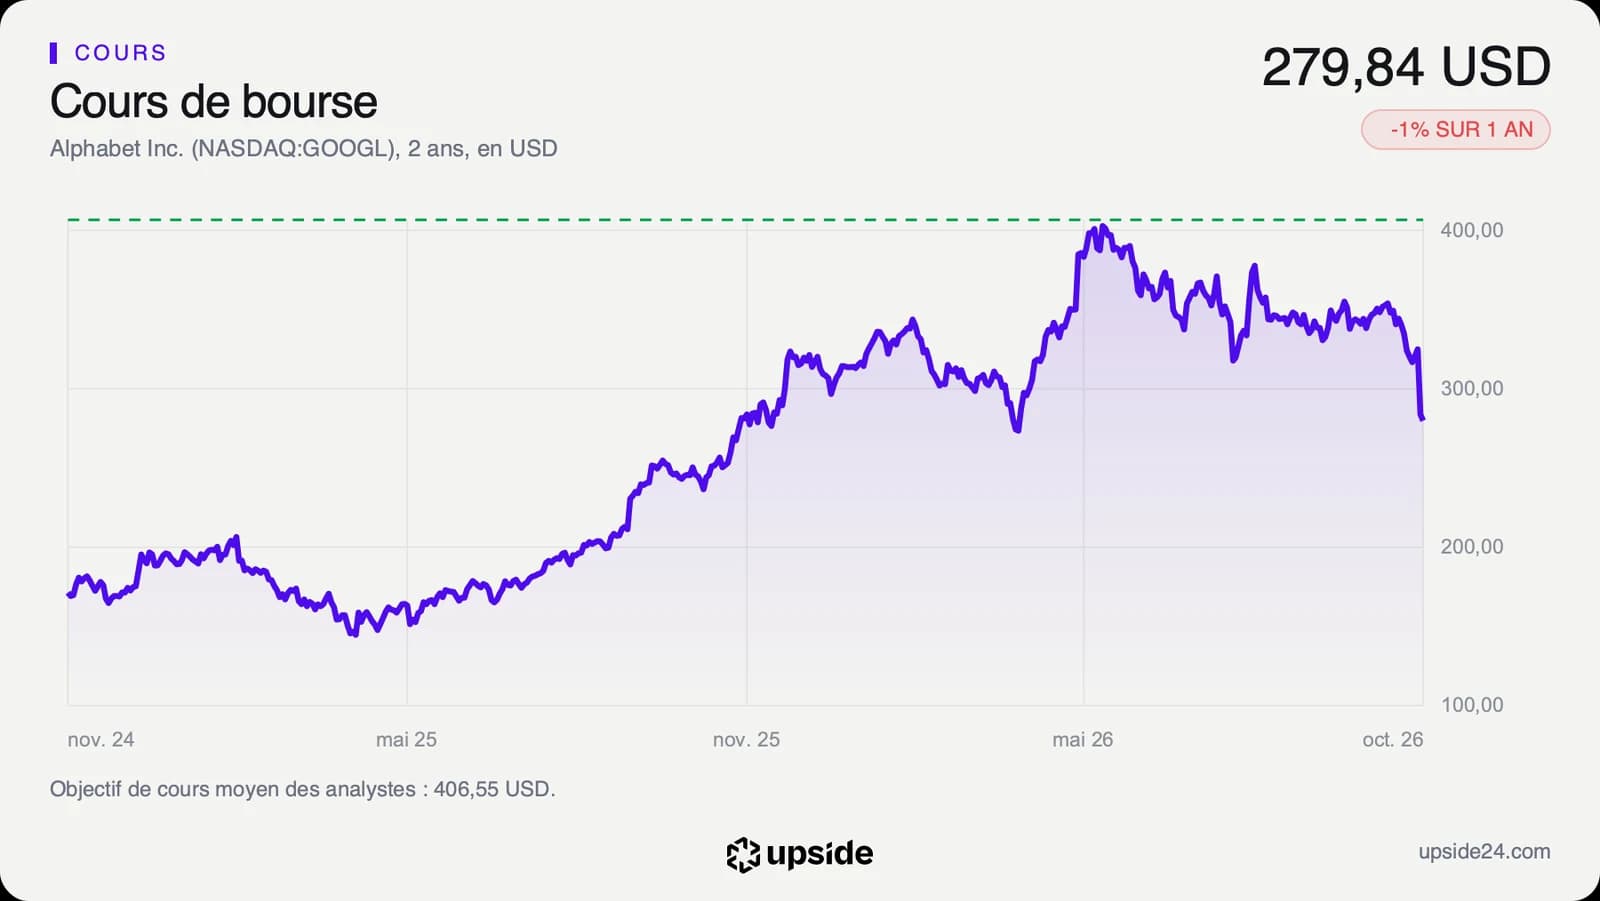
L'action a clôturé à 279,84 dollars vendredi 30 octobre, après avoir abandonné 12,64% jeudi puis 1,40% vendredi, soit 13,87% en deux séances. Cette baisse efface en valeur boursière près de 3 fois le budget officiel de Golden Dome. L'article de Bloomberg a paru après la clôture de vendredi et ce cours ne l'intègre donc pas.
La chute suit les comptes du troisième trimestre, publiés le 28 octobre. Le chiffre d'affaires progresse de 25% à 127,58 milliards de dollars et Google Cloud bondit de 103% à 30,7 milliards, alors que la recherche gagne 12%. Le bénéfice par action revient de 2,87 à 2,12 dollars, sous l'effet de pertes sur les participations du groupe.
Les investissements, des serveurs et des centres de données pour l'essentiel, atteignent 51,36 milliards de dollars sur le trimestre. Le free cash flow passe ainsi à -9,07 milliards, son deuxième trimestre négatif d'affilée et Alphabet n'a racheté aucune action sur neuf mois contre 39,81 milliards un an plus tôt.
Le cours évolue 31,51% sous son plus haut de 52 semaines, à 408,61 dollars et 17,85% sous sa moyenne des 200 dernières séances. Le RSI, un indicateur de la vitesse des mouvements récents qui signale un titre survendu sous 30, ressort à 21,3. L'action affiche -0,58% sur un an et -10,59% depuis le 1er janvier, si bien qu'elle a retrouvé son niveau d'octobre 2025.
Sur les 58 analystes qui suivent la valeur, 53 sont positifs, 5 neutres et aucun n'est négatif. Leur objectif moyen atteint environ 407 dollars, soit environ 45% au-dessus du cours, selon le consensus. Le bénéfice par action qu'ils attendent a toutefois reculé de 4,32% en sept jours et l'écart avec le cours mesure leur désaccord avec le marché sur la rentabilité de ces dépenses.
Le point de bascule
Le premier indicateur reste une annonce officielle du Pentagone, avec un montant attribué à Google. Le second tombera vers le 2 février 2027, date estimée des résultats annuels, quand la direction a prévu de détailler ses investissements de 2027. Les analystes en attendent environ 316 milliards de dollars, contre environ 201 milliards en 2026 ainsi qu'un free cash flow d'environ -39 milliards.
Tant que le free cash flow reste négatif chaque trimestre et que les investissements de 2027 visent environ 316 milliards de dollars, Golden Dome pèse peu dans le dossier. Le cours continue alors de dépendre de la rentabilité future de ces dépenses et l'exigence d'environ 34% par an repose sur les seules promesses de Google Cloud.
Si un contrat chiffré est signé avec le Pentagone, que les investissements de 2027 ressortent sous ce niveau et que le free cash flow repasse au-dessus de zéro, la lecture change. Alphabet ajouterait alors un client public de long terme à un carnet déjà rempli, tout en réduisant l'écart entre ce que le cours suppose et ce que la société encaisse.