
Alphabet (GOOGL), la maison mère de Google, a dévoilé le 30 septembre Gemini 4 Argon, un modèle d'IA en tête de 12 des 18 tests publiés. Mais le consensus attend près de 300 milliards de dollars d'investissements en 2027 pour le faire tourner, et la trésorerie disponible du groupe recule déjà.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, avantage concurrentiel |
Ce qui a été annoncé
Google a présenté mercredi 30 septembre Gemini 4 Argon, son nouveau modèle d'intelligence artificielle le plus avancé. Selon CNBC et le blog officiel du groupe, il établit un record sur DeepSWE v1.1, un test d'ingénierie logicielle en conditions réelles, avec 77,9% de tâches réussies contre 74,2% pour Claude Opus 5.5 d'Anthropic et 74,1% pour GPT-6 Astra d'OpenAI. Il partage la première place en cybersécurité avec 68% sur CWE-bench v1, à égalité avec GPT-6 Astra, et domine Vals Finance Agent v2, un test de travail en finance, avec 65,4%.
Gemini, c'est l'assistant intégré à la recherche Google, à Gmail et aux téléphones Android, celui qui répond aux questions posées à un téléphone ou résume une boîte mail.
Le lancement reste toutefois limité. Le modèle est d'abord réservé aux défenseurs en cybersécurité du programme Fairwind, avant une ouverture aux clients payants de l'interface de programmation et aux abonnés Google AI Ultra. Le tarif d'introduction est de 2 dollars par million de jetons envoyés au modèle et 10 dollars par million de jetons produits, les jetons étant les unités de texte qu'il traite. Il doublera ensuite, à 4 et 20 dollars.
Bloomberg tempère l'enthousiasme. Selon des employés cités sous couvert d'anonymat, le modèle brille sur les tests mais peine sur certaines tâches de programmation réelles. Google juge cette lecture inexacte. Les chiffres publiés eux-mêmes montrent une limite : sur FrontierSWE v2, un autre test de code, GPT-6 Astra mène avec 65,5% contre 55,0% pour Argon. Le groupe revendique donc la tête de 12 tests sur 18, mais pas de tous.
Le contexte explique la prudence. Ce lancement arrive après plusieurs mois de critiques publiques sur les retards de la gamme Gemini, et après une réorganisation des équipes d'IA du groupe en août. Google précise que le modèle fait déjà tourner ses propres outils internes, utilisés par des milliers de salariés. C'est précisément de ce terrain que viennent les réserves rapportées par Bloomberg : les premiers clients du modèle sont ses propres ingénieurs.
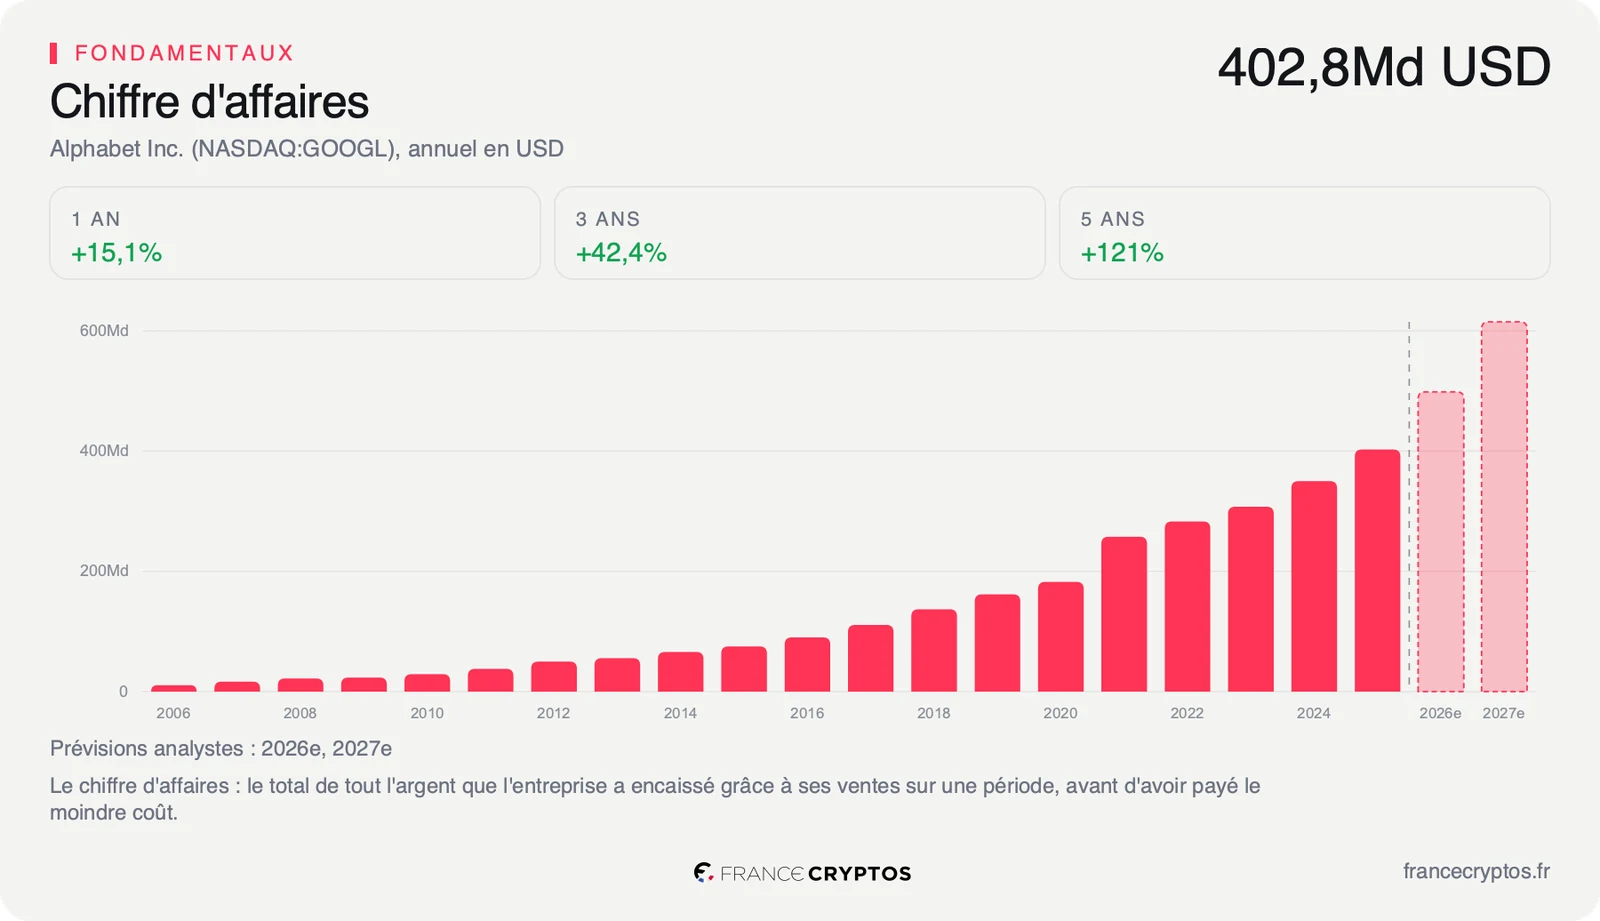
Pour un groupe qui a réalisé 446,3 milliards de dollars de chiffre d'affaires sur douze mois, un modèle n'est pas un produit qui se vend seul : il nourrit la recherche, YouTube et surtout Google Cloud, qui loue la puissance de calcul aux entreprises.
Ce que le prix incorpore déjà
Un modèle de pointe se paie en centres de données et en puces. Le consensus des analystes attend environ 200 milliards de dollars de dépenses d'investissement en 2026, puis près de 300 milliards en 2027. À titre de comparaison, l'enveloppe de 2027 dépasserait les 282,8 milliards de dollars de chiffre d'affaires réalisés par tout le groupe en 2022.
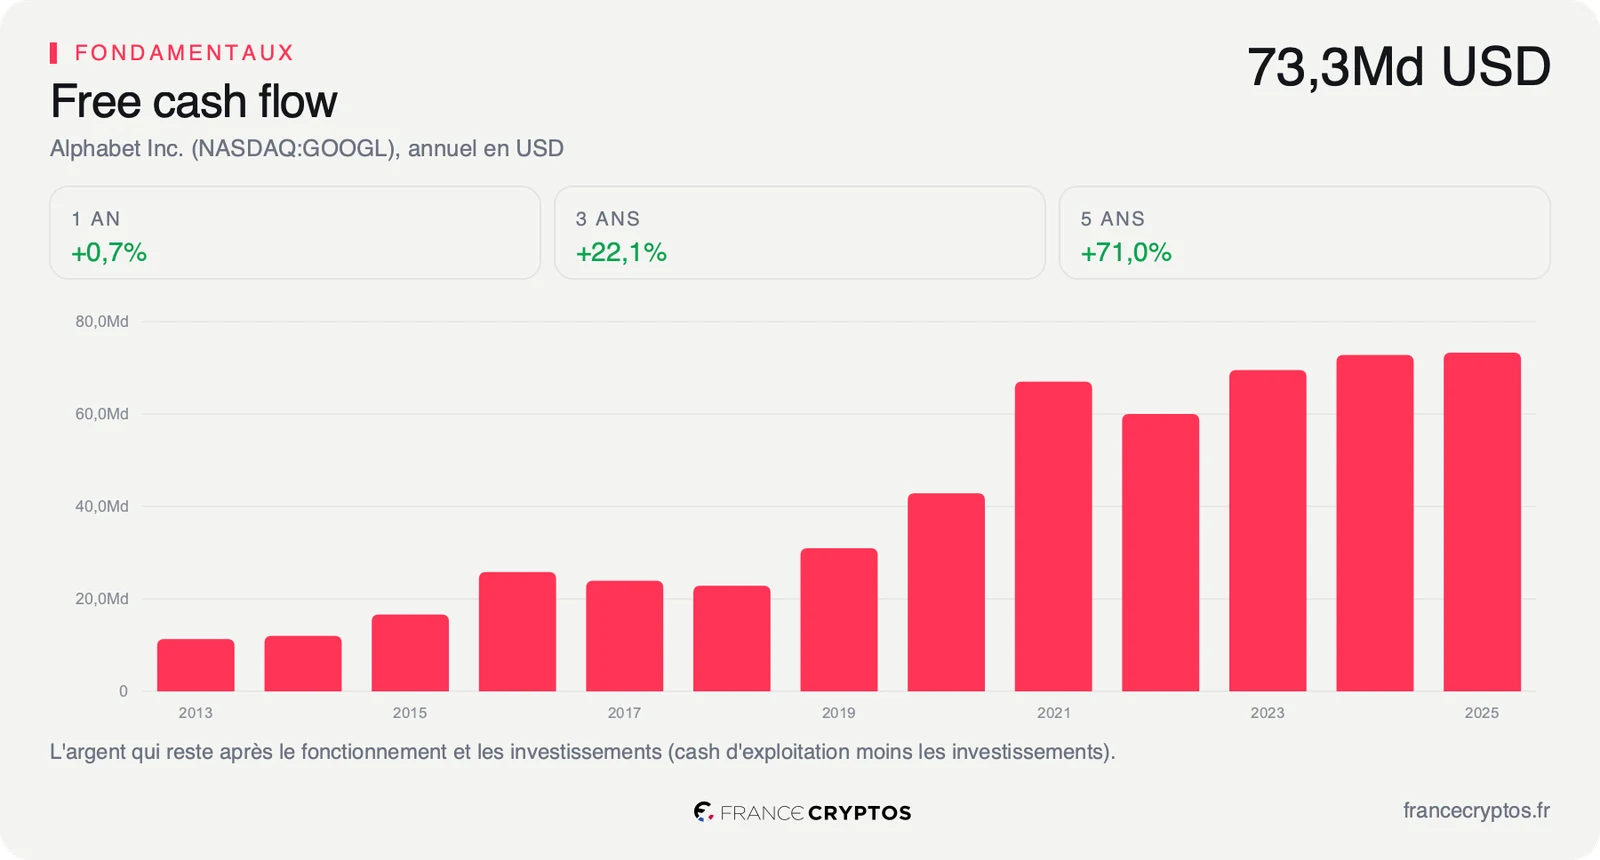
Cette dépense pèse déjà sur la trésorerie. Le free cash flow, l'argent qui reste au groupe une fois ses dépenses courantes et ses investissements payés, ressort à 53,27 milliards de dollars sur les douze derniers mois, contre 73,27 milliards sur l'exercice 2025. Les ventes montent, la trésorerie disponible descend : chaque dollar supplémentaire part dans les machines avant de revenir en profit. Le mécanisme est simple : un centre de données se paie au moment où il est construit, mais il ne rapporte qu'au fil des années, à mesure que des clients louent sa puissance ou que des abonnés paient pour les modèles qui y tournent. Entre les deux, la trésorerie supporte seule l'écart.
Le métier, lui, n'a jamais été aussi solide. Le chiffre d'affaires a progressé de 43,47% en trois ans, et Gemini 4 Argon sert précisément à prolonger cette courbe en vendant davantage de calcul et d'abonnements aux entreprises. La course aux modèles n'est pas un pari sur une activité nouvelle : c'est la défense et l'extension d'un métier déjà très rentable. Un modèle en retard sur ses concurrents, c'est un moteur de recherche qui répond moins bien et des entreprises qui louent leur calcul ailleurs. Un modèle en tête, c'est un argument commercial pour Google Cloud face à Microsoft et Amazon.
Reste ce que le marché exige. En partant du cours et en remontant vers la croissance nécessaire pour le justifier, le prix actuel suppose que le free cash flow progresse d'environ 23% par an pendant dix ans. C'est exigeant pour une trésorerie disponible qui recule cette année. Gemini 4 Argon ne change pas ce calcul à lui seul : il rend plus crédible le scénario dans lequel l'investissement finit par rapporter. Le détail des marges, des multiples et des comparables reprend ce dossier ligne par ligne.
Ce que le marché en fait déjà
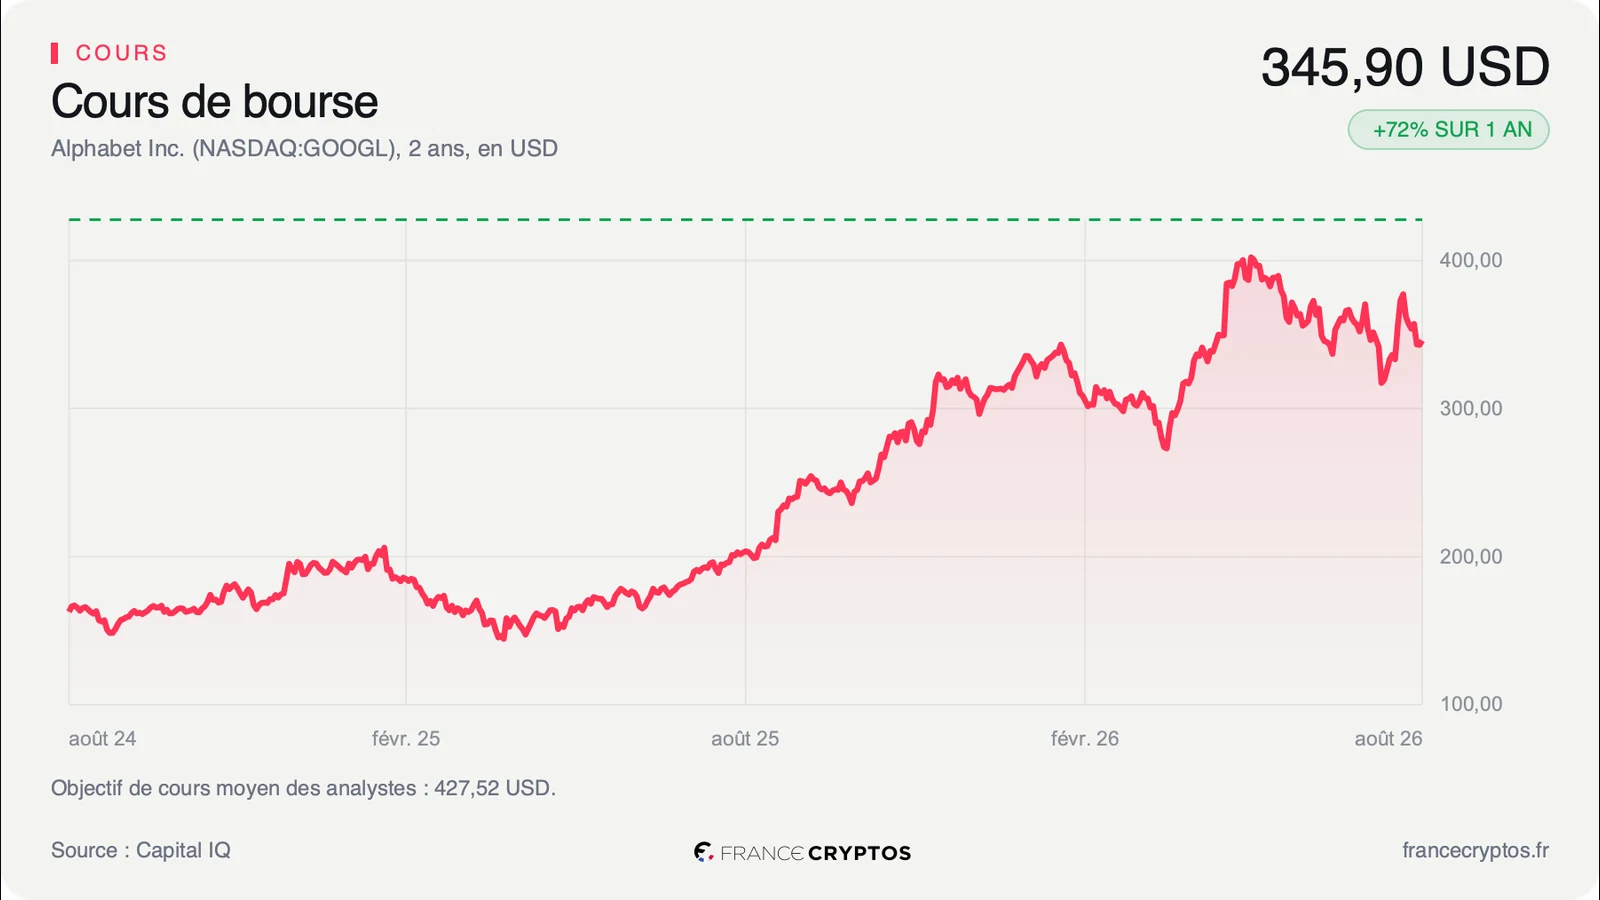
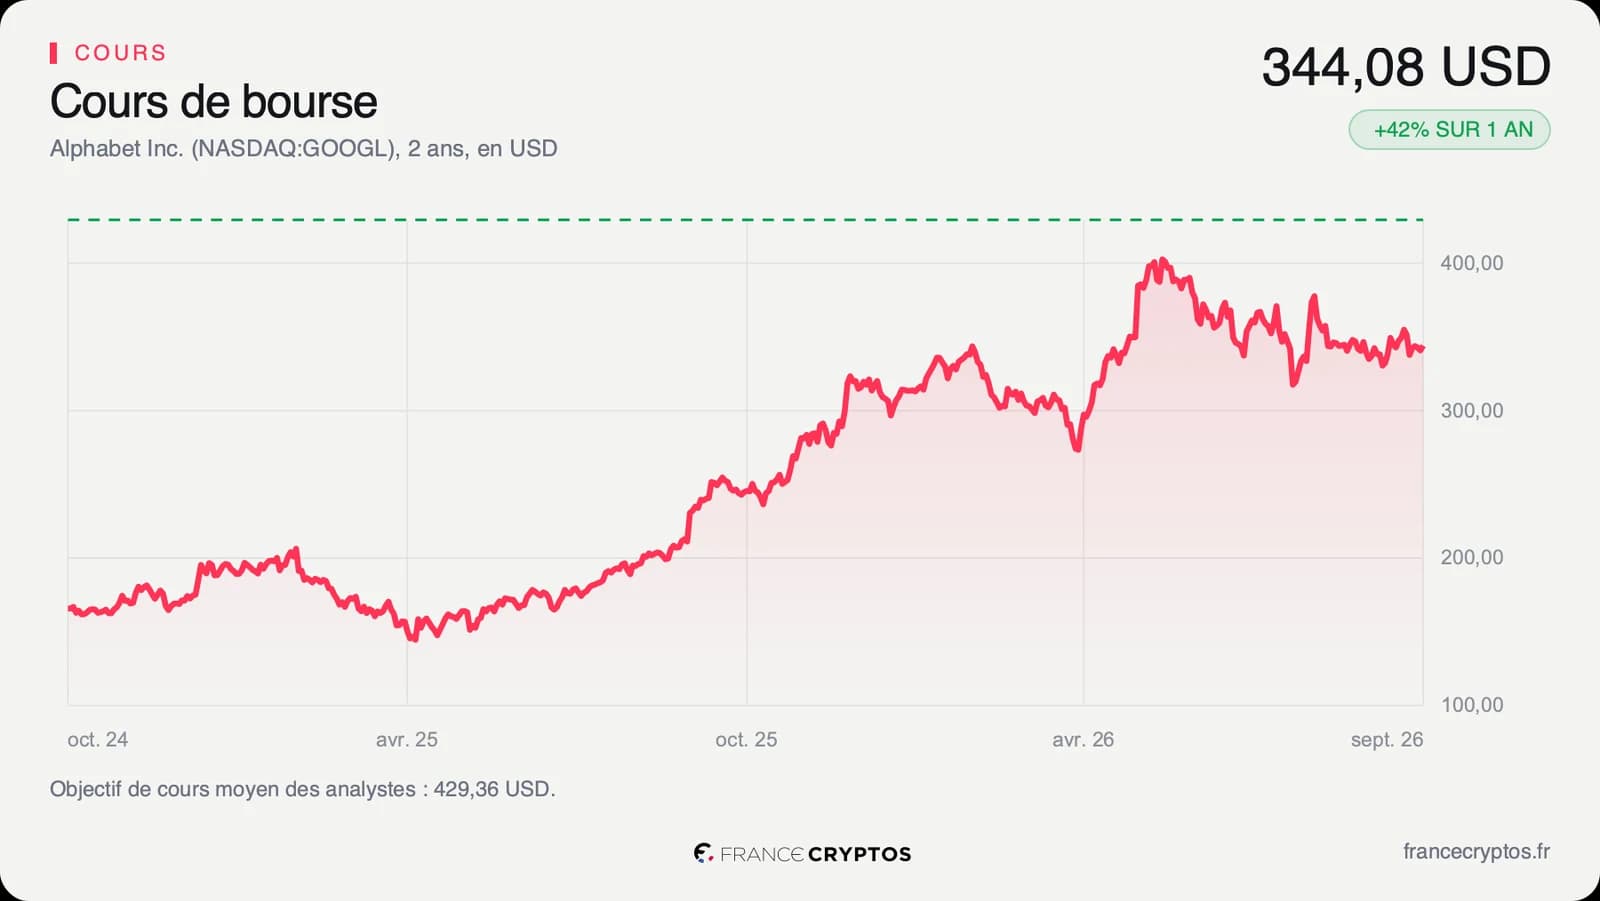
Le titre a réagi en deux temps mercredi. Il a gagné jusqu'à 3,43% en séance, puis a rendu une grande partie de son avance en fin de journée, après l'article de Bloomberg sur les doutes internes. Il a clôturé à 344,08 dollars le 30 septembre, en hausse de 0,93%. Le marché a salué le modèle sans lui accorder le bénéfice du doute sur son usage réel, et le repli de fin de séance montre que le témoignage des employés a été pris au sérieux.
Sur un an, l'action a pris 41,71%, quand la médiane de son sous-secteur, qui regroupe 70 sociétés de médias et de services interactifs, a perdu 27,49%. Elle cote pourtant 15,79% sous son plus haut de l'année, à 408,61 dollars : une partie de l'enthousiasme pour l'IA a déjà été rendue depuis le printemps. Le titre a donc largement surperformé son secteur sur l'année, mais il ne vit plus sur l'élan des mois précédents : chaque annonce doit désormais convaincre de nouveau.
Les analystes restent presque unanimes. Sur les 61 qui suivent la valeur, 56 sont positifs, 5 neutres et aucun négatif, avec un objectif de cours moyen d'environ 430 dollars et des cibles allant de 340 à 515 dollars. Cet objectif appartient au consensus, et il se déplace au fil des résultats.
Cette unanimité a un revers. Quand presque toute la couverture est positive, une annonce comme Gemini 4 Argon est déjà attendue, et la prochaine surprise a plus de place pour décevoir que pour étonner. Le cours de mercredi en donne un avant-goût : une bonne nouvelle, une réserve, et une séance qui termine à peine dans le vert. Pour le titre, la vraie preuve ne viendra pas d'un classement de modèles, mais des comptes trimestriels.
Le point de bascule
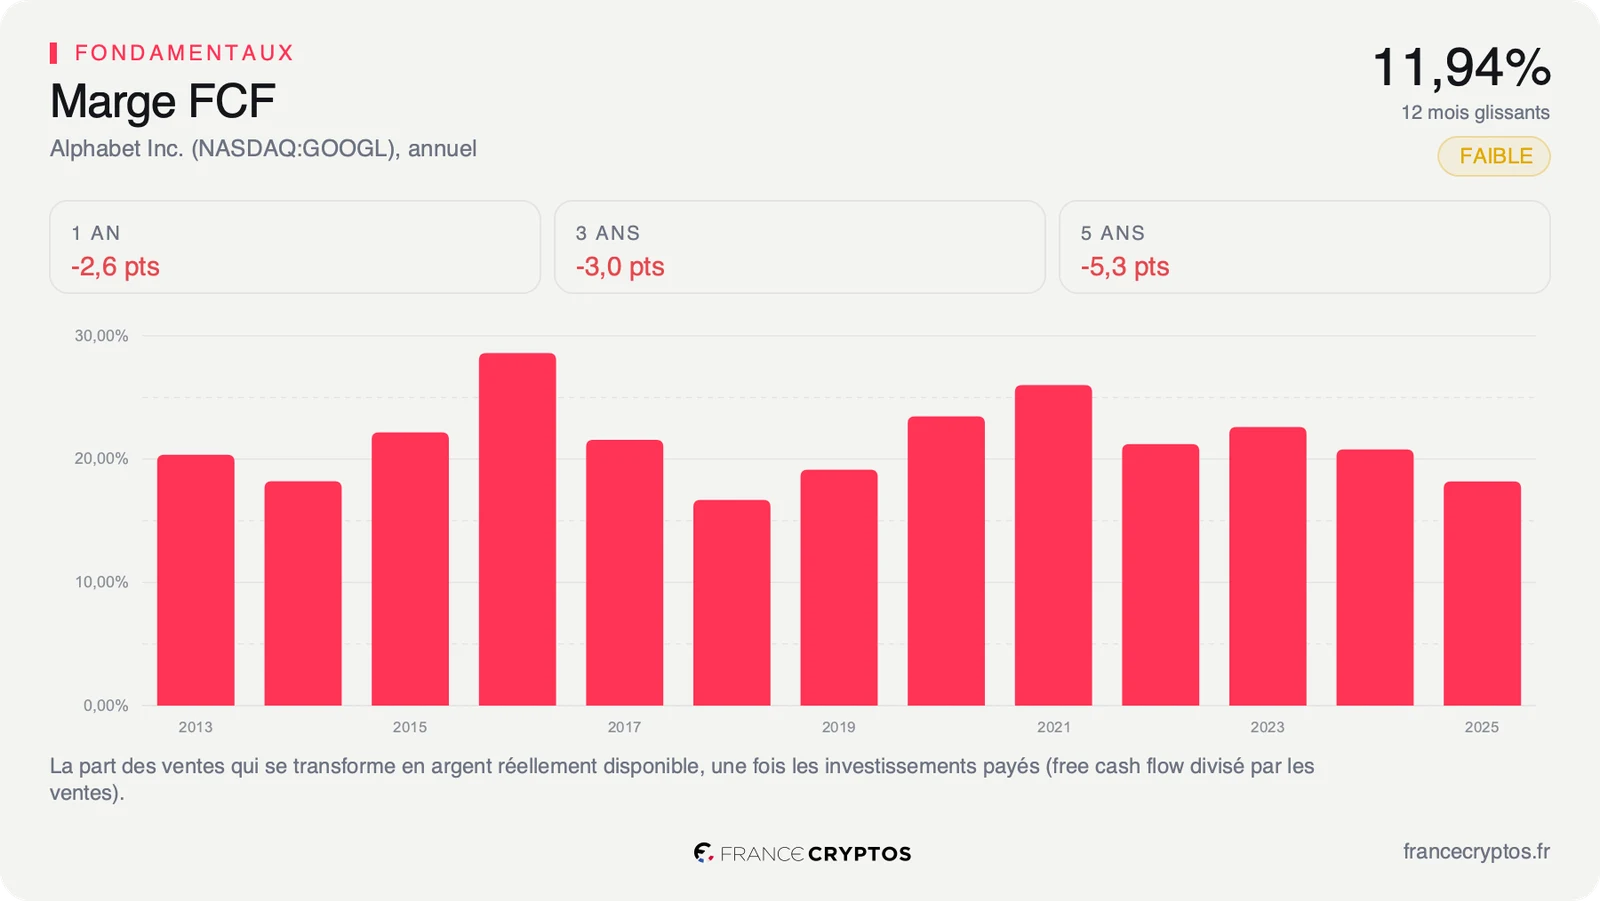
Le prochain rendez-vous est la publication du troisième trimestre, attendue le 20 octobre, une date encore estimée. L'indicateur à surveiller est la marge de trésorerie disponible, la part des ventes qui finit réellement dans les caisses une fois les investissements payés. Elle est tombée à 11,94% sur douze mois, contre 17,81% pour la médiane du sous-secteur.
Le scénario favorable : les ventes gardent un rythme proche des 23,98% de hausse du dernier trimestre, Google Cloud accélère grâce aux nouveaux modèles, et la marge de trésorerie se stabilise. L'investissement commence alors à produire ce que le prix suppose.
Le scénario défavorable : le groupe relève encore son enveloppe d'investissements au-delà des quelque 300 milliards attendus en 2027, pendant que la marge de trésorerie glisse sous ses 11,94% actuels. Le consensus voit déjà la trésorerie disponible devenir négative en 2027, d'environ 32 milliards de dollars. Le doute des employés rapporté par Bloomberg deviendrait alors un doute sur le retour de toute la dépense.
Tant que la marge de trésorerie reste sous 11,94% et que les investissements montent plus vite que les ventes, Gemini 4 Argon reste une avance technique qui coûte plus qu'elle ne rapporte. Si la publication du 20 octobre montre des ventes qui progressent encore d'environ 24% et une marge de trésorerie qui remonte, le même modèle devient la preuve que la dépense paie.
Les données, en clair
- Free cash flow (trésorerie disponible) : l'argent qui reste au groupe une fois ses dépenses courantes et ses investissements payés. Alphabet : 53,27 milliards de dollars sur douze mois, contre 73,27 milliards sur l'exercice 2025.
- Dépenses d'investissement : l'argent consacré aux centres de données, aux puces et aux bâtiments. Alphabet : 201,7 milliards de dollars attendus par le consensus en 2026 et 298,4 milliards en 2027.
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour la trésorerie disponible. Alphabet : 23,09% par an sur dix ans, au cours du 30 septembre 2026.
- Croissance du chiffre d'affaires : 43,47% en trois ans, et 23,98% sur le dernier trimestre par rapport au même trimestre un an plus tôt, contre 13,05% pour la médiane du sous-secteur Interactive Media and Services (70 sociétés).
- Marge de trésorerie disponible : la part du chiffre d'affaires convertie en trésorerie disponible. Alphabet : 11,94% sur douze mois, contre 17,81% pour la médiane du sous-secteur.
- Performance sur un an : la variation du cours sur douze mois. Alphabet : 41,71%, contre -27,49% pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Alphabet : 429,36 dollars, pour 61 analystes, de 340 à 515 dollars.
- Tests de modèles d'IA : DeepSWE v1.1, CWE-bench v1, Vals Finance Agent v2 et FrontierSWE v2 sont des épreuves standardisées publiées par Google et des tiers, qui mesurent la part de tâches réussies par un modèle.