
Alphabet (GOOGL), la maison mère de Google, investira 15 milliards de dollars en Malaisie en 2027 et 2028. Mais ce programme pèse peu face aux dépenses qui font déjà passer sa trésorerie disponible dans le rouge.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, génération de trésorerie |
Ce que Google a annoncé à Kuala Lumpur
Google a présenté le 4 novembre à Kuala Lumpur un programme de 15 milliards de dollars en Malaisie, étalé sur 2027 et 2028. Ruth Porat, présidente et directrice des investissements d'Alphabet, l'a dévoilé en présence du Premier ministre Anwar Ibrahim, selon le communiqué du groupe repris par Reuters.
Google, c'est le moteur de recherche, YouTube et Android mais aussi des serveurs loués à distance aux entreprises sous le nom de Google Cloud. Le programme sert d'abord cette seconde activité, avec une future région Google Cloud dans l'État de Selangor destinée aux entreprises malaisiennes.
L'argent ira à de nouveaux campus de centres de données dans les États de Selangor et de Negeri Sembilan, en plus du premier campus d'Elmina, désormais en service. Le groupe promet aussi plus de 1 gigawatt de nouvelles capacités d'énergie propre sur le réseau national et la formation de 800 000 Malaisiens à l'intelligence artificielle d'ici 2031.
Le communiqué ne donne ni la répartition entre bâtiments, serveurs et énergie ni le calendrier d'ouverture des nouveaux campus. Les retombées locales sont chiffrées par Google lui-même, environ 1,1 milliard de dollars de richesse produite par an pendant les travaux et plus de 37 000 emplois par an.
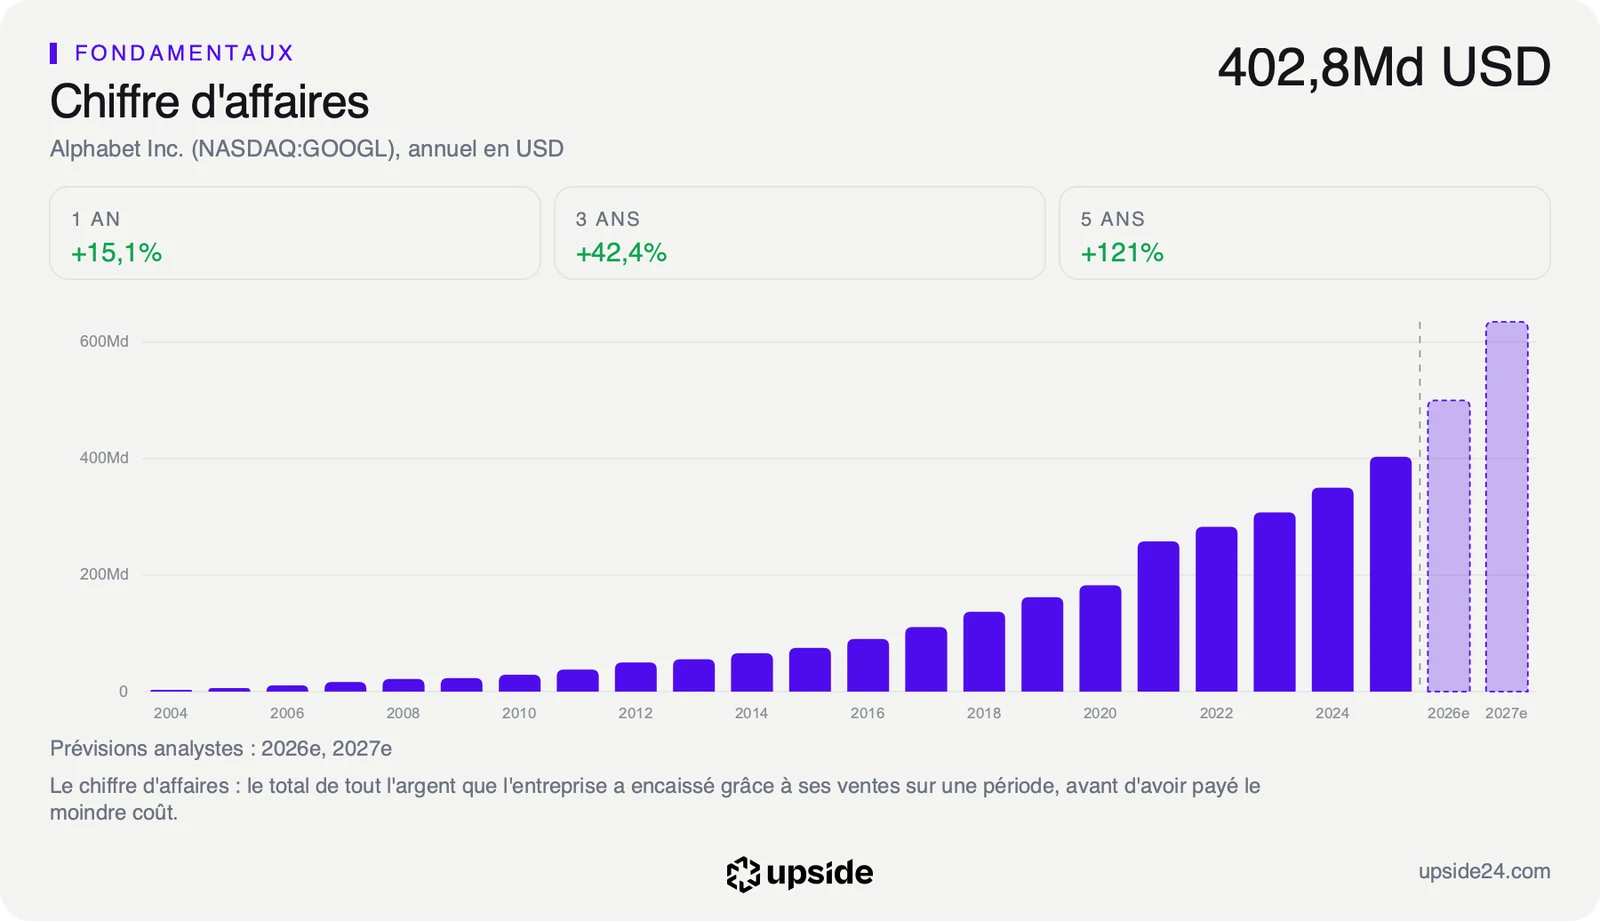
Le programme prolonge un premier engagement d'environ 2 milliards de dollars annoncé en 2024 et suit les 15,1 milliards de dollars promis en Finlande en septembre. Rapporté à Alphabet, il représente moins de deux semaines de chiffre d'affaires pour un groupe qui a réalisé 471,15 milliards de dollars de ventes sur douze mois.
La Malaisie concentre plus de la moitié des capacités de centres de données en construction en Asie du Sud-Est, selon le cabinet DC Byte cité par l'AFP. Google précise qu'il paiera la totalité de l'électricité de ses campus et de leur raccordement au réseau, un point sensible alors que l'eau et l'énergie consommées par ces sites suscitent des critiques croissantes.
Une trésorerie disponible avalée par les investissements
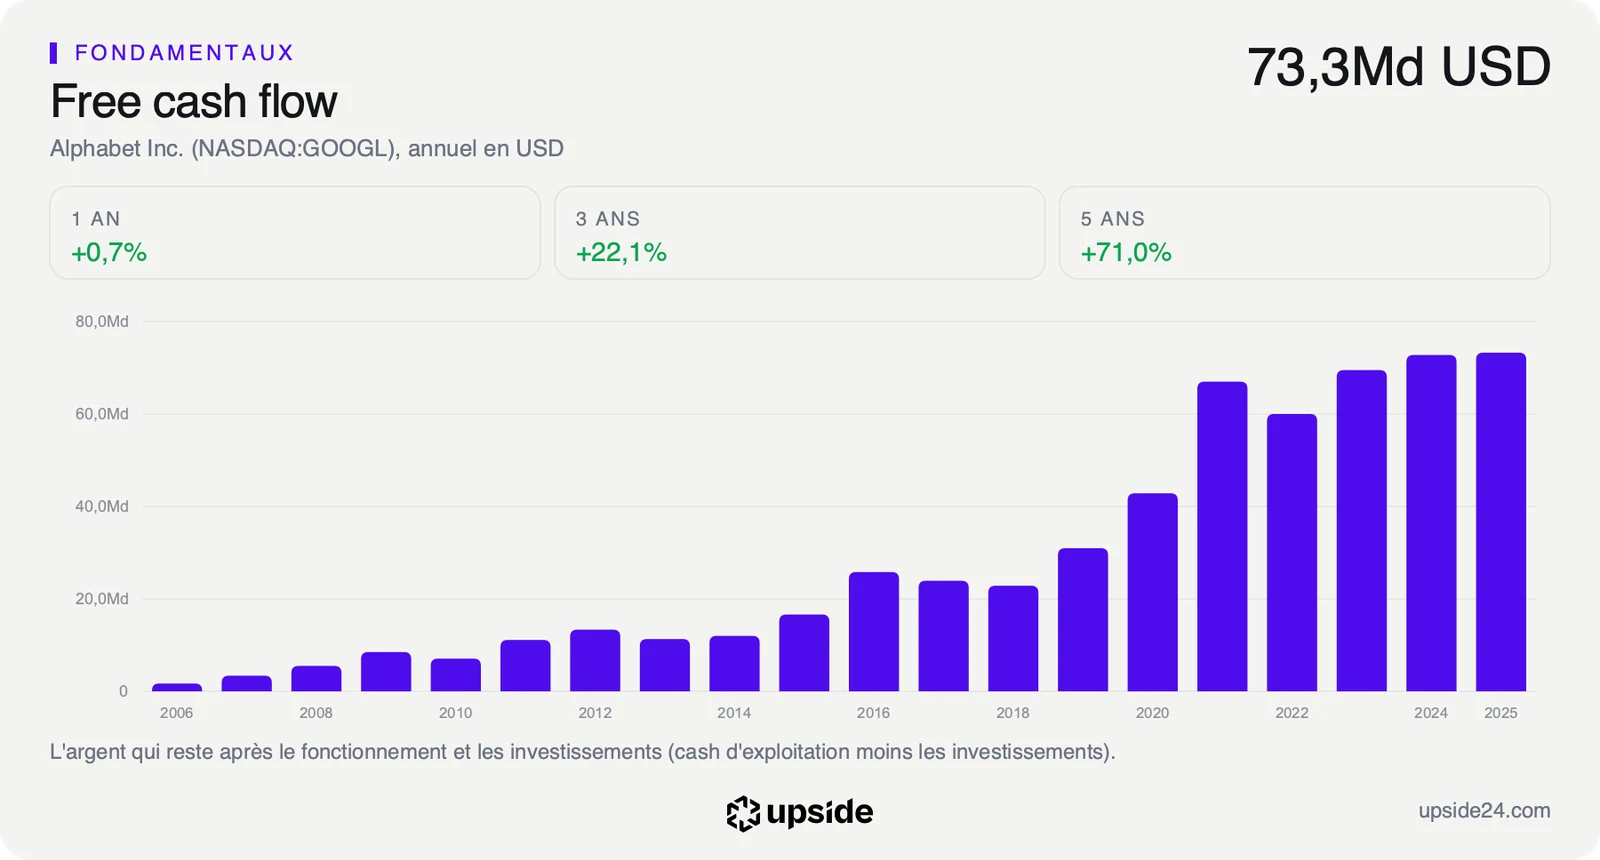
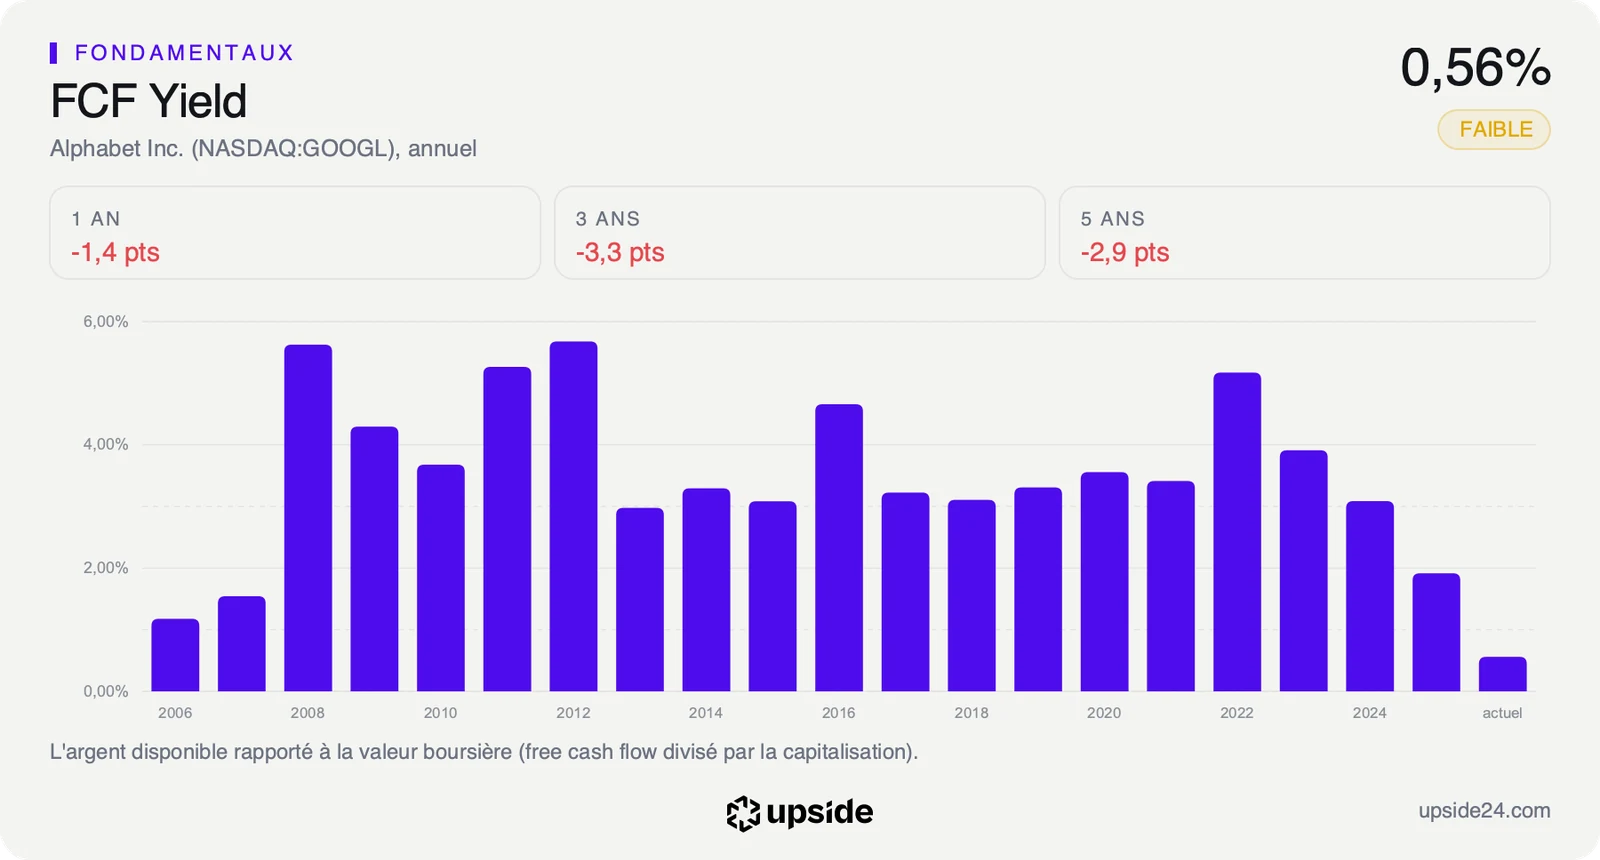
Un centre de données se paie avec le free cash flow, l'argent qui reste en caisse une fois payés les dépenses courantes et les investissements. Sur douze mois, ce flux ressort à 19,75 milliards de dollars et le programme malaisien en représenterait à lui seul environ les trois quarts.
Les serveurs et les bâtiments ont coûté 159,8 milliards de dollars sur la même période, selon les comptes publiés. Le free cash flow est ainsi passé sous zéro au deuxième trimestre, à -5,86 milliards, puis à -9,07 milliards au troisième, soit deux trimestres négatifs d'affilée.
Rapporté à la valeur boursière, ce flux donne un rendement de 0,56%, soit 56 cents de trésorerie par an pour 100 dollars placés dans l'action. La médiane de ses 69 concurrents du même sous-secteur ressort à 6,09%. C'est aussi le niveau le plus bas depuis le début de la série annuelle d'Alphabet en 2006, loin des 3% à 5% enregistrés de 2016 à 2024.
Le Reverse-DCF part du prix de l'action pour retrouver la croissance que ce prix suppose. Au cours du 4 novembre, le marché intègre une croissance du free cash flow d'environ 34% par an sur dix ans, contre une référence de 25%, soit une trésorerie multipliée par environ 19. Le calcul part d'un flux comprimé par les investissements, ce qui gonfle mécaniquement cette exigence. Elle ne se tient que si les serveurs achetés aujourd'hui se louent vite et cher puis que les investissements ralentissent.
Un campus suit toujours le même chemin dans les comptes d'Alphabet. La dépense sort de la caisse dès la construction et pèse tout de suite sur le free cash flow, alors que les recettes n'arrivent qu'une fois les serveurs installés et loués aux clients de Google Cloud. Les amortissements, la part du coût passée chaque année en charge, étalent ensuite cette dépense sur plusieurs années de résultat.
Le PER, le cours rapporté au bénéfice par action, repose cette année sur des gains exceptionnels liés aux participations du groupe. L'EV/EBITDA rapporte la valeur de l'entreprise, dette comprise, à son résultat d'exploitation avant amortissements et ignore ces gains. Il ressort à 17,78 fois contre 12,05 pour la médiane du sous-secteur, soit environ moitié plus cher.
Le rapport d'Alphabet compare ces multiples à ceux de ses concurrents et à son propre historique.
Un cours toujours loin de son sommet
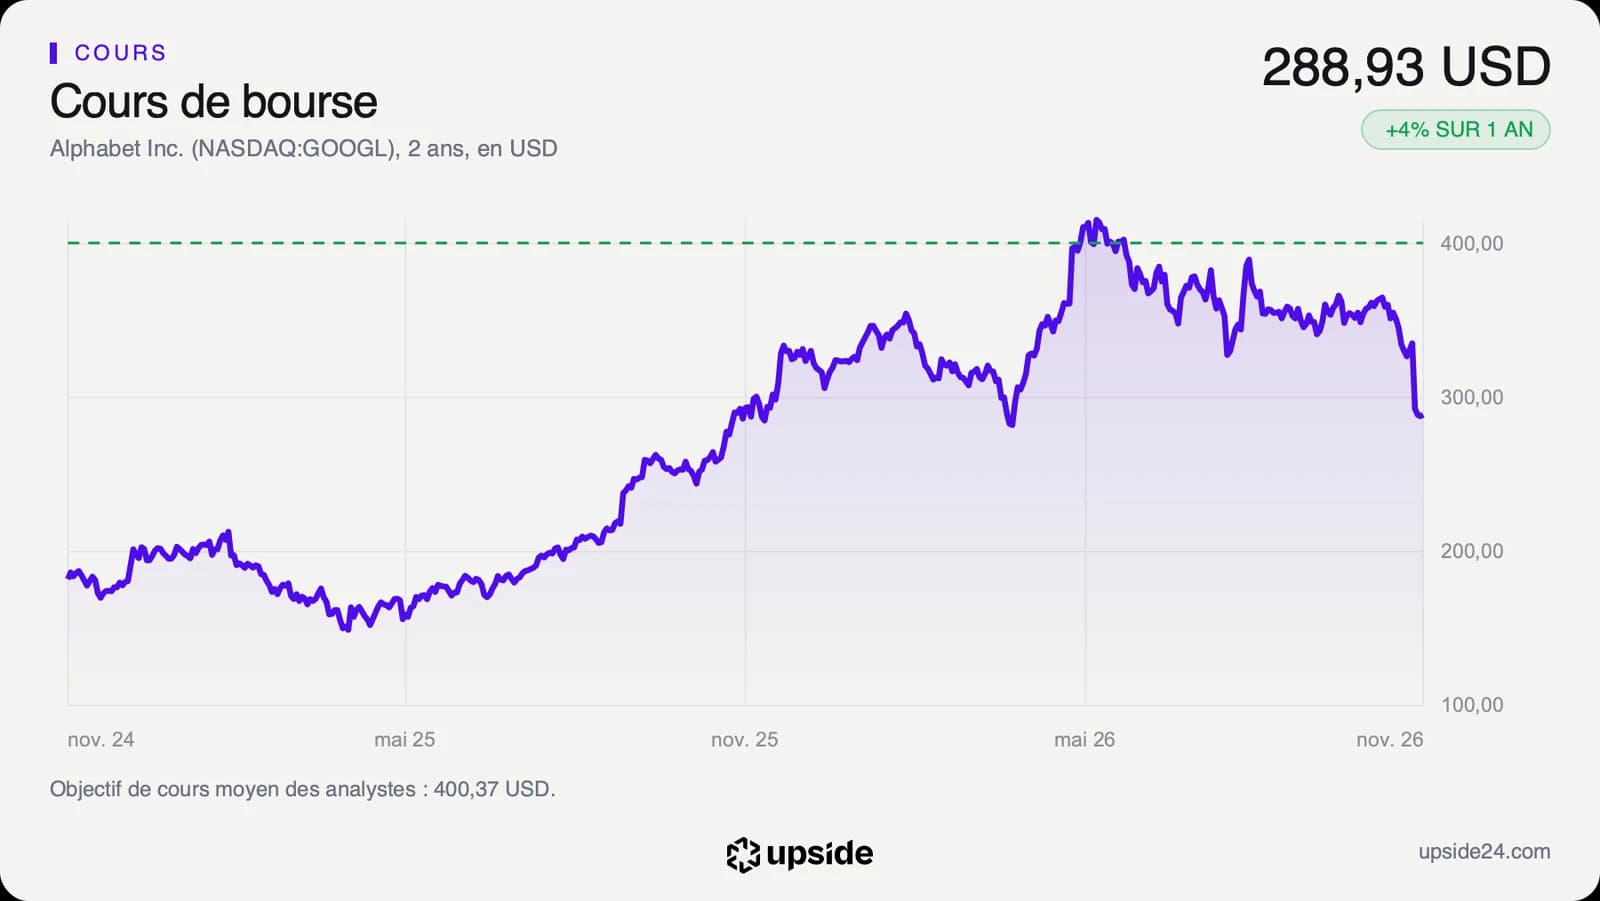
L'action a clôturé à 288,93 dollars mercredi 4 novembre, en hausse de 3,18% sur la séance de l'annonce. Elle évolue 29,29% sous son plus haut de 52 semaines (408,61 dollars) et 15,05% sous sa moyenne des 200 dernières séances. C'est sa première hausse nette depuis le 29 octobre, quand le titre avait abandonné 12,64% au lendemain de ses résultats.
Le recul date des comptes du troisième trimestre, publiés le 28 octobre. Le chiffre d'affaires a progressé de 25% à 127,58 milliards de dollars et Google Cloud de 103% à 30,7 milliards, mais les investissements du trimestre ont atteint 51,36 milliards. Le programme malaisien entier pèse moins d'un tiers de ce seul trimestre.
Selon les cours de clôture, l'action affiche +4,10% sur un an et -7,69% depuis le 1er janvier. Elle a donc rendu l'essentiel de la hausse accumulée jusqu'au sommet de mai, que le graphique situe nettement au-dessus de 400 dollars.
Sur les 58 analystes qui suivent la valeur, 53 sont positifs, 5 neutres et aucun n'est négatif. Leur objectif moyen atteint environ 400 dollars selon le consensus, soit environ 39% au-dessus du cours, avec des objectifs extrêmes compris entre 300 et 500 dollars. Le bénéfice par action qu'ils attendent pour l'exercice a pourtant reculé de 4,32% en sept jours.
Le carnet de commandes de Google Cloud, les contrats signés mais pas encore facturés, atteignait 560,8 milliards de dollars au 30 septembre selon les comptes publiés. Les analystes y voient une demande déjà acquise quand le marché regarde la trésorerie qui sort chaque trimestre. Les annonces comme celle de Kuala Lumpur nourrissent les deux lectures à la fois, puisqu'elles ajoutent de la capacité à vendre et des dépenses à financer.
Le point de bascule
Le prochain rendez-vous tombe vers le 2 février 2027, date estimée des résultats annuels. Le chiffre à lire ce jour-là sera le free cash flow du quatrième trimestre, le premier publié depuis l'annonce malaisienne. Les analystes attendent environ 320 milliards de dollars d'investissements en 2027 contre environ 201 milliards en 2026, avec un free cash flow d'environ -43 milliards. Ce serait la première année négative de la série annuelle, qui remonte à 2006.
Tant que le free cash flow reste négatif chaque trimestre et que les investissements de 2027 visent environ 320 milliards de dollars, la Malaisie ne change pas le dossier. Le cours dépend alors de la rentabilité future de ces dépenses et l'exigence d'environ 34% par an repose sur la seule croissance de Google Cloud.
Si Google Cloud garde une croissance proche des 103% du troisième trimestre et que le free cash flow repasse au-dessus de zéro dès 2027, les nouveaux campus deviendraient une source de recettes plutôt qu'une ligne de dépenses. L'écart entre ce que le cours suppose et ce que la société encaisse se réduirait alors.