
Wizz Air (WIZZ), la compagnie à bas prix d'Europe centrale, a vu son bénéfice net semestriel chuter de 66,6% à 108,1 millions d'euros sous le poids du kérosène. Mais le deuxième trimestre publié dans les mêmes comptes progresse et la question se déplace vers l'hiver.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Un semestre coupé en deux
Wizz Air, c'est la compagnie à bas prix basée à Budapest qui relie l'Europe de l'Ouest aux grandes villes d'Europe centrale et orientale, avec des services payants comme le bagage en cabine ou le choix du siège. Elle est la première compagnie de cette région avec 27,8% des sièges proposés fin septembre.
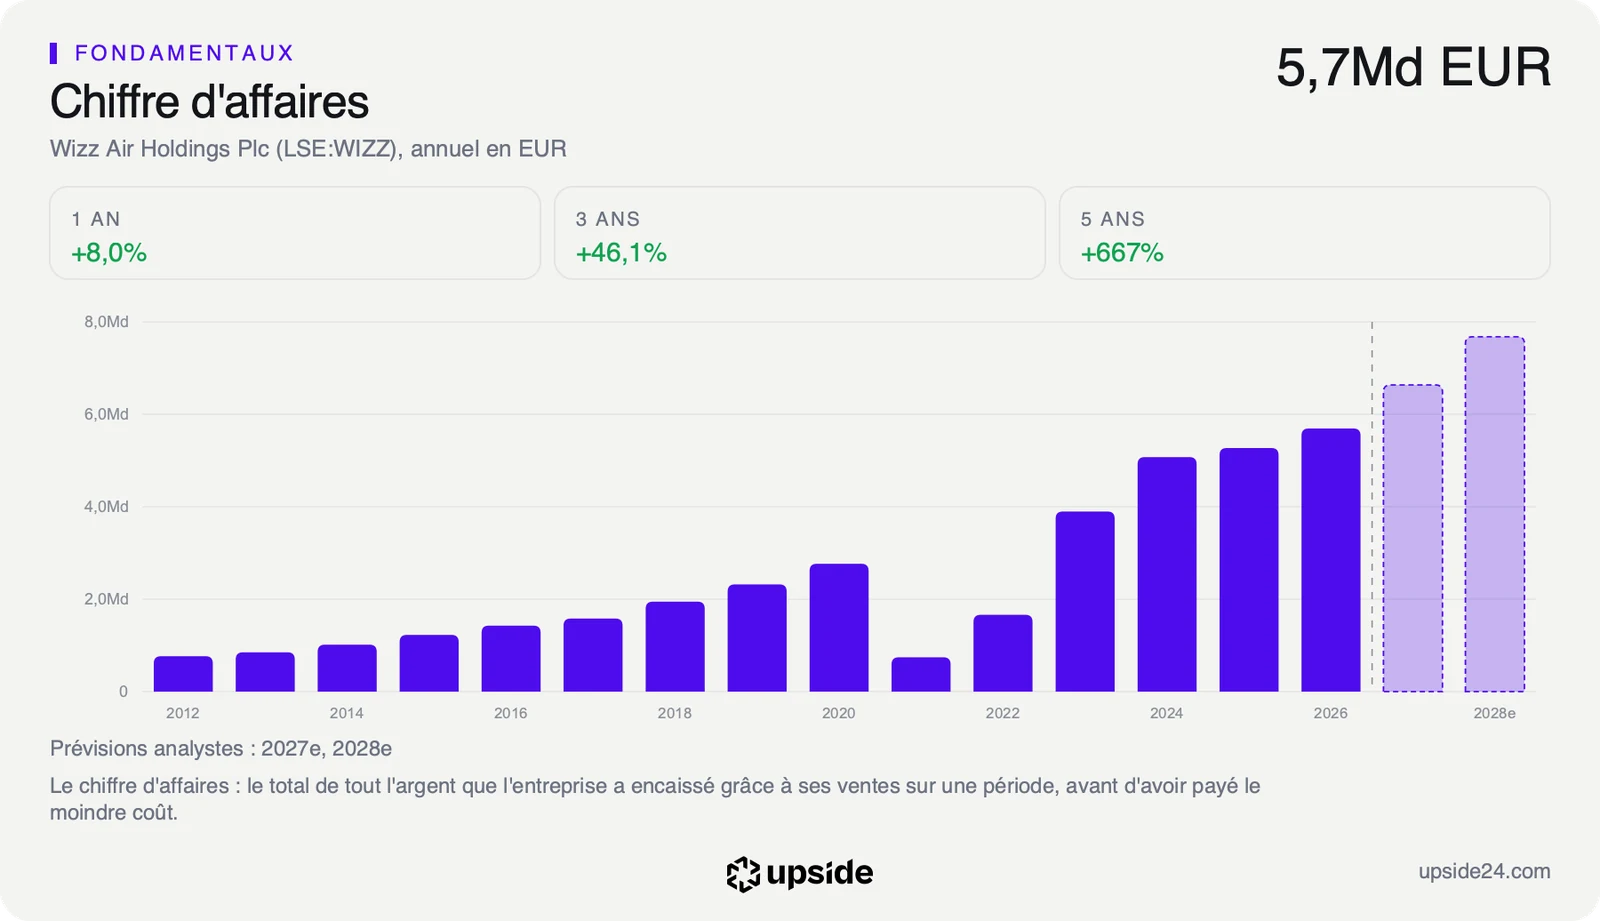
Le groupe a publié jeudi 12 novembre ses comptes du semestre clos fin septembre, le premier de son exercice qui court jusqu'en mars 2027. Son chiffre d'affaires atteint 3,80 milliards d'euros, en hausse de 13,8%, porté par 46,1 millions de passagers. Le bénéfice net tombe pourtant à 108,1 millions d'euros contre 323,5 millions un an plus tôt.
Cette chute vient d'abord du premier trimestre, déjà publié le 6 août avec une perte nette de 198,2 millions d'euros. Le conflit au Moyen-Orient avait fait baisser les prix des billets et la recette par siège et par kilomètre, ce que rapporte chaque siège proposé sur un kilomètre, avait reculé de 8,1%. De juillet à septembre, le deuxième trimestre dégage à lui seul 306,3 millions d'euros de bénéfice, en hausse de 7,4%.
Le kérosène pèse sur tout le semestre puisque la compagnie a payé 1,24 milliard d'euros de carburant, en hausse de 33,7%, soit près d'un tiers de son chiffre d'affaires. La tonne lui est revenue à 1 090 dollars en moyenne en tenant compte de ses couvertures, 176 dollars de plus qu'un an plus tôt.
Le recul du bénéfice net tient aussi au change, avec une perte de 32,5 millions d'euros contre un gain de 176 millions un an plus tôt. La baisse de l'euro face au dollar a renchéri les loyers d'avions libellés en dollars. Cet écart de 208,5 millions d'euros pèse plus lourd que le recul du résultat d'exploitation, de 174,7 millions.
Wizz Air ne donne toujours aucune prévision de bénéfice annuel. La direction s'en tient à des indications sur ses capacités, ses recettes et ses coûts pour les prochains mois.
Ce que le prix incorpore déjà
Le kérosène attaque d'abord la marge d'exploitation, la part du chiffre d'affaires qui reste une fois payés les vols, le personnel et les avions. Elle tombe à 7% sur le semestre contre 13,1% un an plus tôt. Hors carburant, le coût de chaque siège proposé sur un kilomètre est resté stable à 3,07 centimes d'euro, alors que celui du carburant est passé de 1,38 à 1,58 centime.
Wizz Air a aussi choisi de grandir vite, avec 26,1% de sièges en plus sur le semestre. Pour remplir ces nouveaux avions, la recette par siège et par kilomètre a reculé de 2,9% alors que le taux de remplissage est resté à 92,5%. La direction présente cet exercice comme le sommet de la reconstruction de son réseau, avec une croissance plus modérée ensuite.
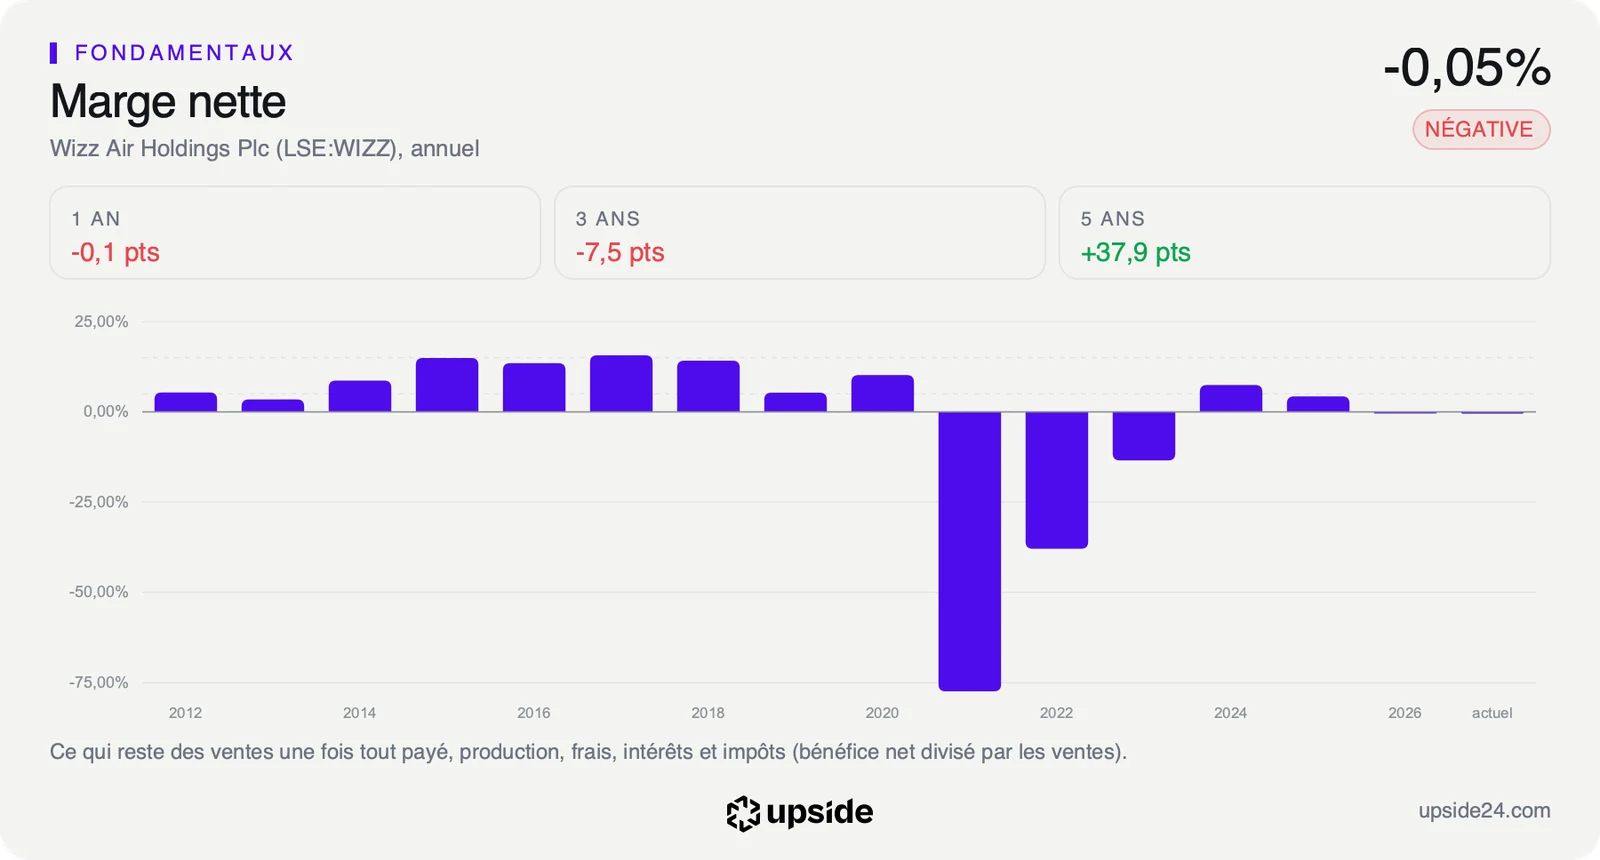
Sur son dernier exercice complet, clos fin mars 2026, Wizz Air n'avait gagné que 2,2 millions d'euros pour 5,69 milliards de chiffre d'affaires. L'été avait rapporté 323,5 millions et l'hiver en avait coûté 321,3 millions, une saison où la demande de voyages recule alors que les avions et les équipages restent à payer.
Les analystes attendent un hiver plus lourd encore, avec une perte d'environ 460 millions d'euros sur l'exercice en cours malgré les 108,1 millions gagnés d'avril à septembre. En quatre-vingt-dix jours, la perte par action qu'ils prévoient s'est creusée de 3,96 à 4,33 euros.
L'action se paie 6,44 fois l'EBITDA, le résultat d'exploitation avant amortissements des avions, contre 5,91 pour la médiane des 64 compagnies aériennes de son sous-secteur. Ce multiple rapporte la valeur de l'entreprise, dette comprise, à ce qu'elle gagne avant amortissements. Il fait ressortir une prime d'environ 9% sur ses concurrentes.
La dette explique l'essentiel de ce prix puisque la capitalisation boursière de 1,42 milliard d'euros ne pèse qu'une petite part de la dette nette de 5,16 milliards à fin septembre, faite surtout de loyers d'avions. Sur l'exercice clos en mars, cette dette valait 4,83 fois l'EBITDA contre 2,08 pour la médiane du sous-secteur. La société la chiffre elle-même à 4,1 fois à fin septembre, contre 3,7 un an plus tôt.
La fiche de Wizz Air donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
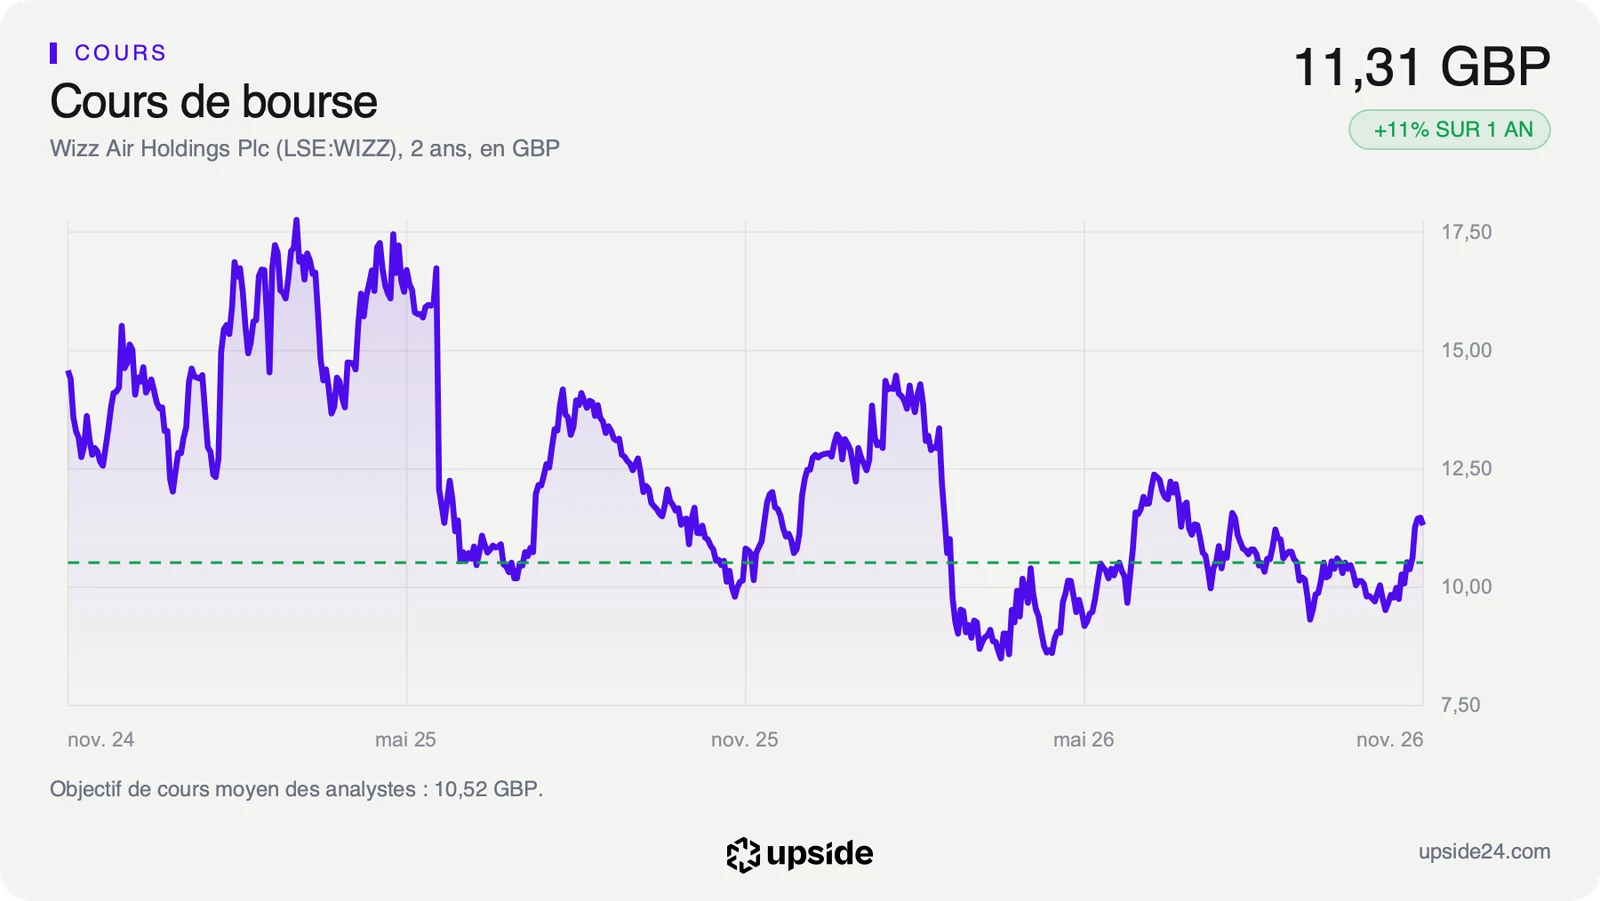
L'action a clôturé jeudi à 11,31 livres à la Bourse de Londres, en baisse de 1,39% sur la veille. La réaction reste mesurée parce que le marché connaissait déjà la perte du premier trimestre et a surtout regardé le deuxième, en hausse.
Sur un an, le titre a gagné 11,54%, de 10,14 livres le 12 novembre 2025 à 11,31 livres. Il reste 22,16% sous son plus haut des douze derniers mois et évolue 6,32% au-dessus de sa moyenne des 200 dernières séances, un repère qui lisse les variations de court terme.
Sur les 21 analystes qui suivent la valeur, 6 sont positifs, 6 neutres et 9 négatifs. Leur objectif de cours moyen ressort à environ 10,5 livres, près de 7% sous le cours de jeudi, dans une fourchette très large d'environ 6,8 à 14,1 livres.
La direction voit la tendance s'améliorer depuis l'été, avec une recette par siège et par kilomètre en hausse d'environ 5% en octobre et un billet vendu 7% plus cher en moyenne. Pour novembre et décembre, environ 70% et 40% des sièges sont déjà vendus. La recette par siège y est comparable à celle de l'an dernier, sur environ 18% de capacité en plus.
Pour l'exercice suivant, les 20 analystes qui publient une prévision attendent encore en moyenne une perte par action d'environ 1,2 euro. Leurs estimations vont d'une perte de 3,6 euros à un bénéfice de 3,4 euros par action, un écart qui montre combien le retour aux bénéfices dépend du prix du carburant.
Le titre reste loin de son plus haut de l'année, 14,47 livres à la clôture du 4 février. Son point bas date du 31 mars, à 8,50 livres en clôture.
Le point de bascule
Le prochain rendez-vous est le 28 janvier 2027, avec les comptes du troisième trimestre d'octobre à décembre, le premier de l'hiver. La direction annonce pour cette période une recette par siège en légère hausse et des coûts hors carburant en hausse de quelques points sur l'exercice.
Le carburant de l'hiver est couvert à 82%, c'est-à-dire acheté à l'avance avec un prix plafond de 860 dollars la tonne, bien sous les 1 090 dollars payés en moyenne au premier semestre. Cette protection tombe à 41% des besoins pour l'exercice suivant, avec un plafond relevé à 1 009 dollars.
Tant que le kérosène reste sous ce plafond de 860 dollars et que la recette par siège progresse comme en octobre, la perte annuelle attendue par les analystes peut se réduire. Le multiple de 6,44 fois paierait alors une compagnie qui retrouve des marges après une année de reconstruction de son réseau.
Si le carburant reste au-dessus de 1 000 dollars la tonne au printemps, alors que seuls 41% des besoins de l'exercice suivant sont couverts, l'été 2027 subirait le même sort que celui de 2026. Avec une dette égale à 4,83 fois son résultat avant amortissements, Wizz Air aurait alors peu de marge pour encaisser un second exercice sans bénéfice.