
Air France-KLM (AF), le groupe aérien franco-néerlandais, obtient de la justice européenne un nouvel examen de l'aide de 3,4 milliards d'euros versée à KLM pendant la pandémie. Mais ces sommes sont déjà remboursées et le titre a surtout bondi de 12,06% sur ses résultats de l'été.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Prime de risque, Trésorerie |
Ce que la Cour a décidé jeudi
La Cour de justice de l'Union européenne a annulé jeudi 5 novembre une partie de l'arrêt qui invalidait l'aide d'État néerlandaise accordée à KLM, a rapporté l'agence Dow Jones. Elle renvoie le recours de Ryanair devant le Tribunal de l'Union, qui devra réexaminer le dossier. La compagnie irlandaise à bas prix conteste les aides liées au Covid accordées à plusieurs de ses concurrents.
Air France-KLM réunit sous un même groupe Air France, KLM et Transavia, sa compagnie à bas prix. Ses ateliers entretiennent aussi des cellules et des moteurs d'avions.
L'aide en cause atteignait 3,4 milliards d'euros, soit environ 3,82 milliards de dollars. La Commission européenne l'avait autorisée en 2020 pour fournir temporairement des liquidités à KLM. Le Tribunal a annulé cette autorisation une première fois en 2021 puis une seconde fois le 7 février 2024. Il reprochait alors à la Commission d'avoir exclu des bénéficiaires la holding Air France-KLM et Air France.
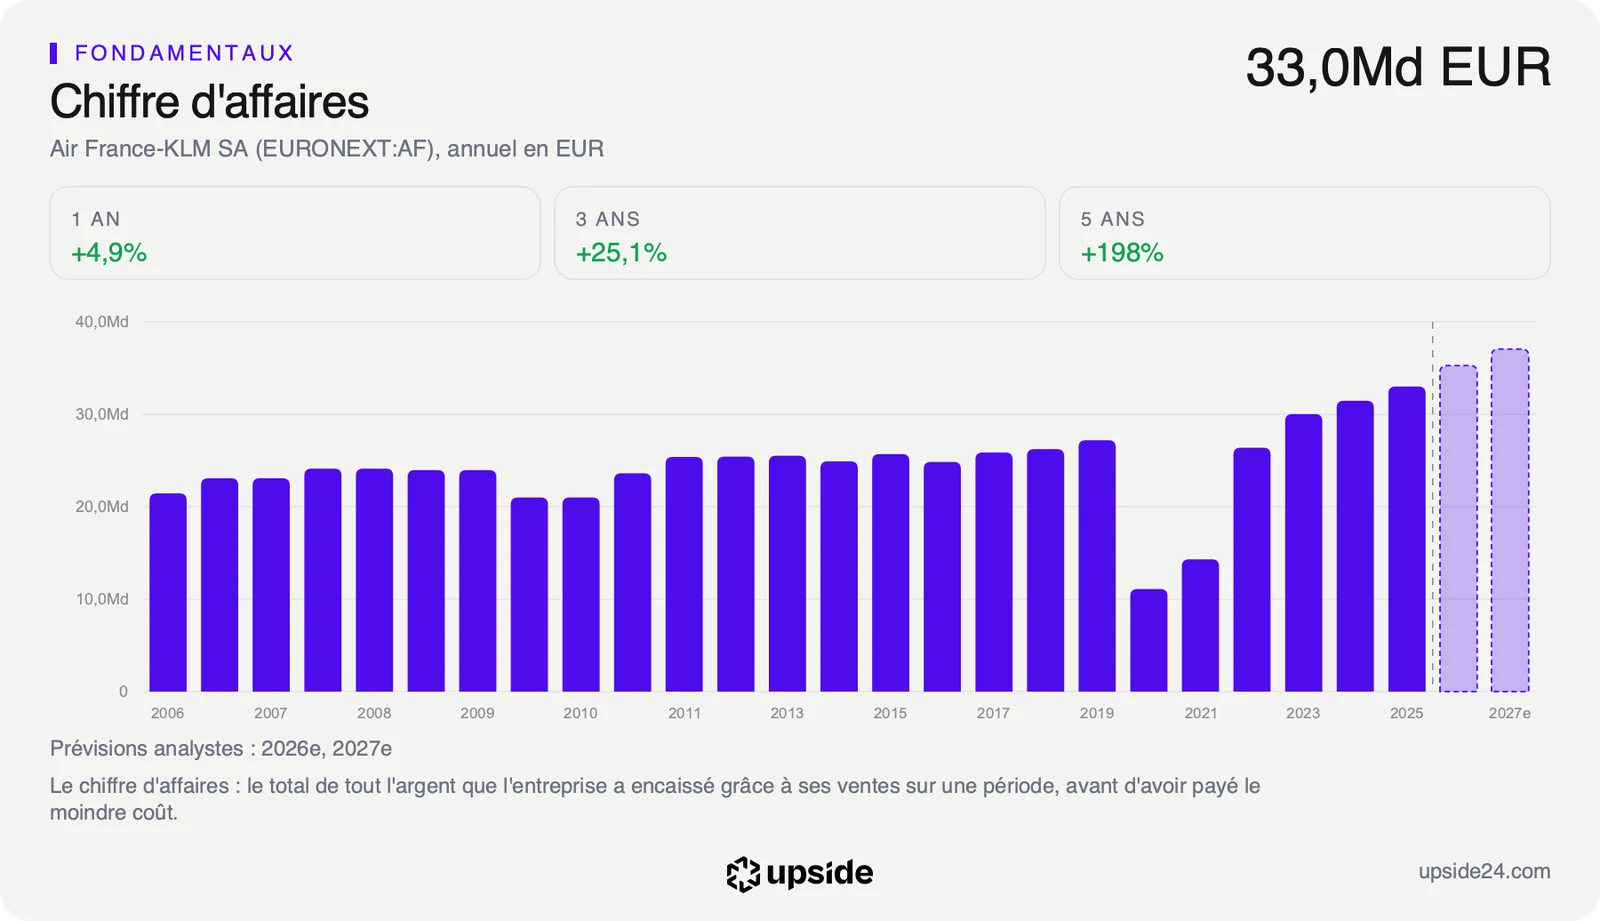
Rapporté aux comptes du groupe, ce montant équivaut à un peu plus d'un mois de chiffre d'affaires, sur 34,15 milliards d'euros facturés en douze mois. Il dépasse aussi les deux tiers des 4,95 milliards d'euros de trésorerie dont le groupe dispose aujourd'hui.
Air France-KLM a salué la décision en précisant que toutes les aides reçues pendant la pandémie par la holding, Air France et KLM ont déjà été remboursées avec les intérêts. Ryanair a pris acte en rappelant que la justice européenne avait jugé illégales les aides de certains transporteurs dans des affaires comparables. La Cour a aussi annulé l'arrêt qui invalidait le plan de restructuration de 321 millions d'euros de la compagnie allemande Condor. Aucun calendrier n'a été communiqué pour le nouvel examen.
Une aide rendue, un bilan qui reste tendu
Une décision de justice touche une entreprise par sa trésorerie quand elle l'oblige à payer, puis par le risque que les investisseurs lui prêtent. Le premier canal est fermé puisque les sommes ont été rendues. Le second se réduit sans disparaître tant que le Tribunal n'a pas tranché.
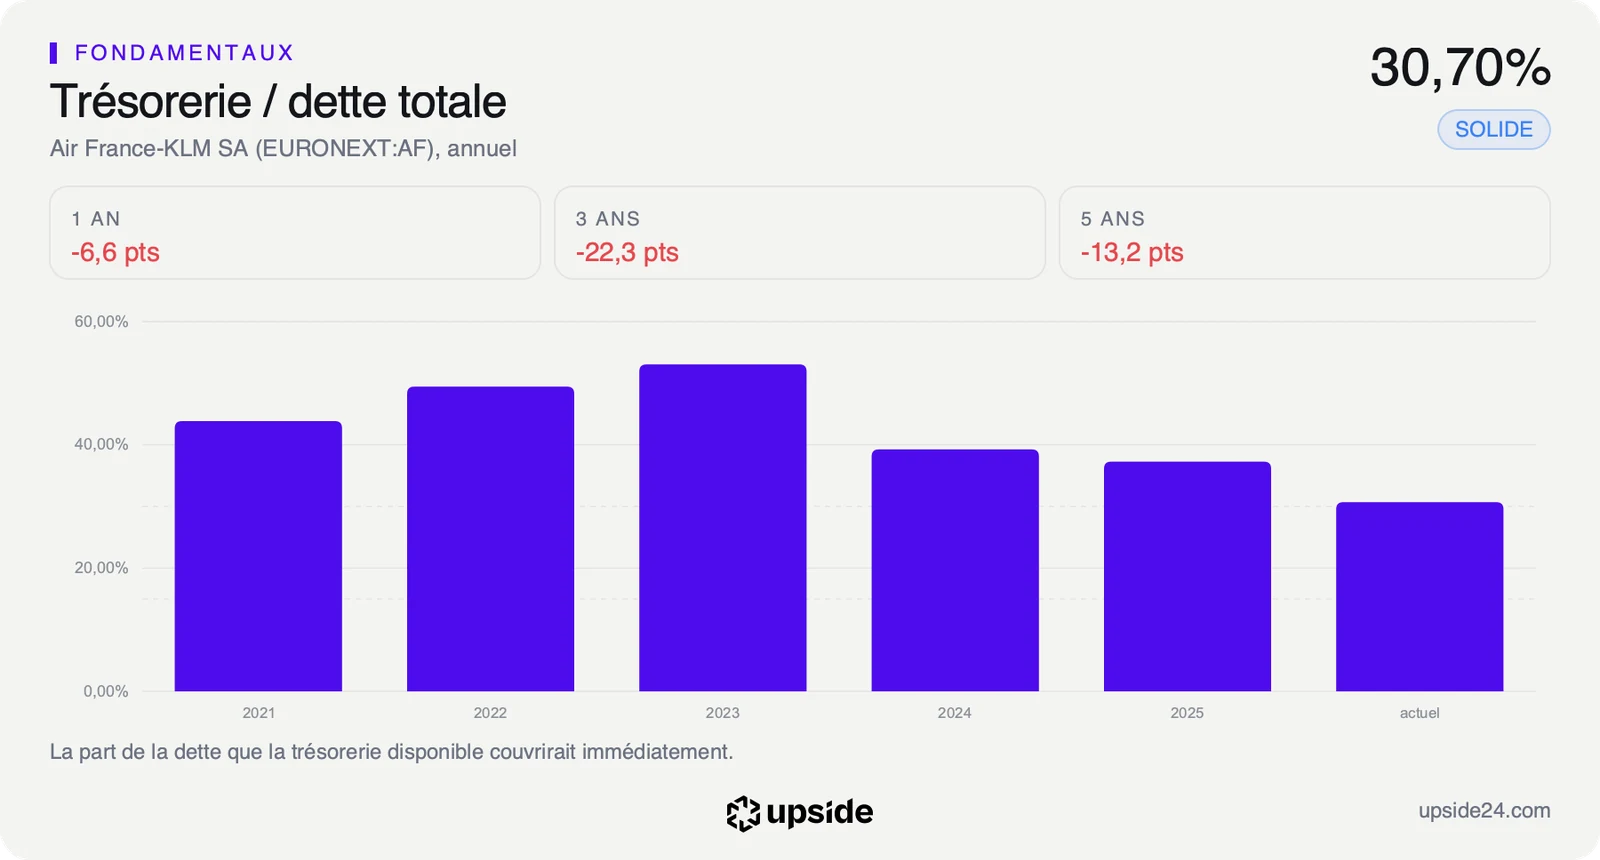
Le groupe dispose de 4,95 milliards d'euros de trésorerie, de quoi couvrir 30,7% de sa dette totale. Cela fait 30,70 euros de caisse pour 100 euros dus, un niveau tout juste solide pour une compagnie aérienne qui doit financer ses avions. Cette proportion recule pourtant depuis 2023.
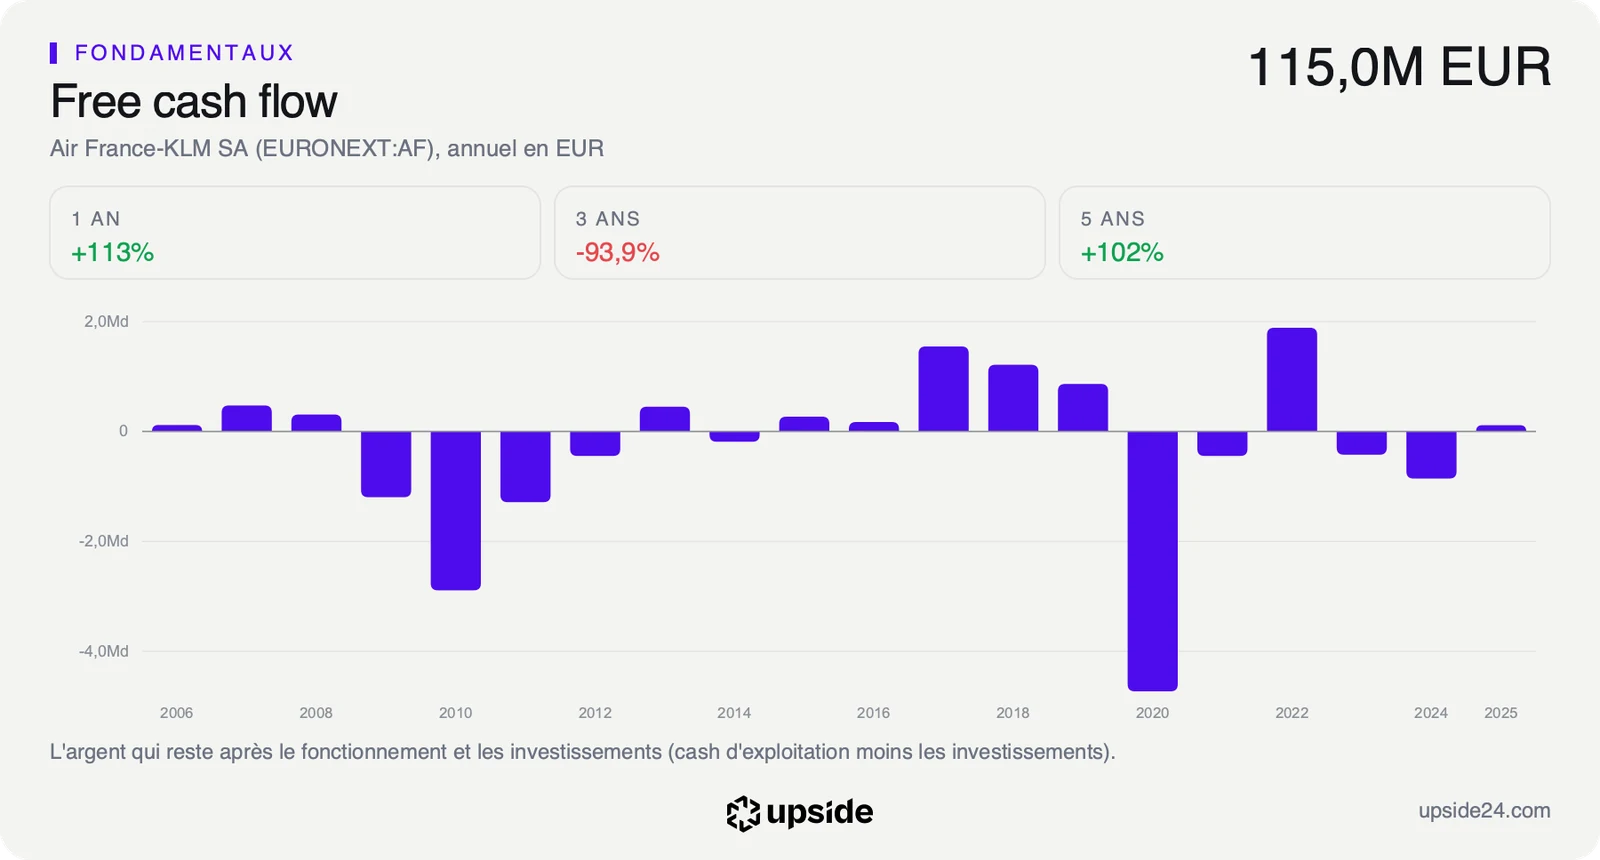
Le free cash flow, l'argent qui reste une fois payés l'exploitation et les investissements, donne une autre mesure. Sur les douze mois arrêtés à fin juin, il ne rapporte que 1,25% du prix de l'action, soit 1,25 euro par an pour 100 euros d'actions achetées.
La médiane des 63 compagnies aériennes cotées de son sous-secteur atteint 4,12%, plus de trois fois plus. Chez une compagnie aérienne, l'argent encaissé repart en grande partie dans les avions neufs, ce qui laisse peu de reste au bout de l'année.
Le risque juridique se mesure moins en euros qu'en incertitude. Depuis 2021, le dossier revient devant les juges à chaque recours de Ryanair sans que l'issue modifie les comptes du groupe. Pour l'actionnaire, la menace d'un remboursement forcé a disparu avec les sommes déjà rendues, alors que la procédure elle-même continue.
La couverture des intérêts, le nombre de fois où le résultat d'exploitation paie les intérêts dus aux prêteurs, ressort à 3,04 fois. Un remboursement imposé par la justice aurait pesé directement sur ce bilan. C'est pour cette raison que la mention des intérêts déjà versés compte autant que la décision elle-même.
Au cours du 6 novembre vers 11h40, le prix de l'action suppose une croissance du free cash flow d'environ 23% par an sur dix ans. Le taux paraît élevé parce qu'il part d'un flux presque nul. Il revient surtout à attendre un retour à des niveaux de trésorerie que le groupe a déjà connus.
Le rapport complet d'Air France-KLM sur l'app Upside compare ce bilan à celui de ses concurrents, ligne par ligne.
Les résultats de l'été ont fait le cours
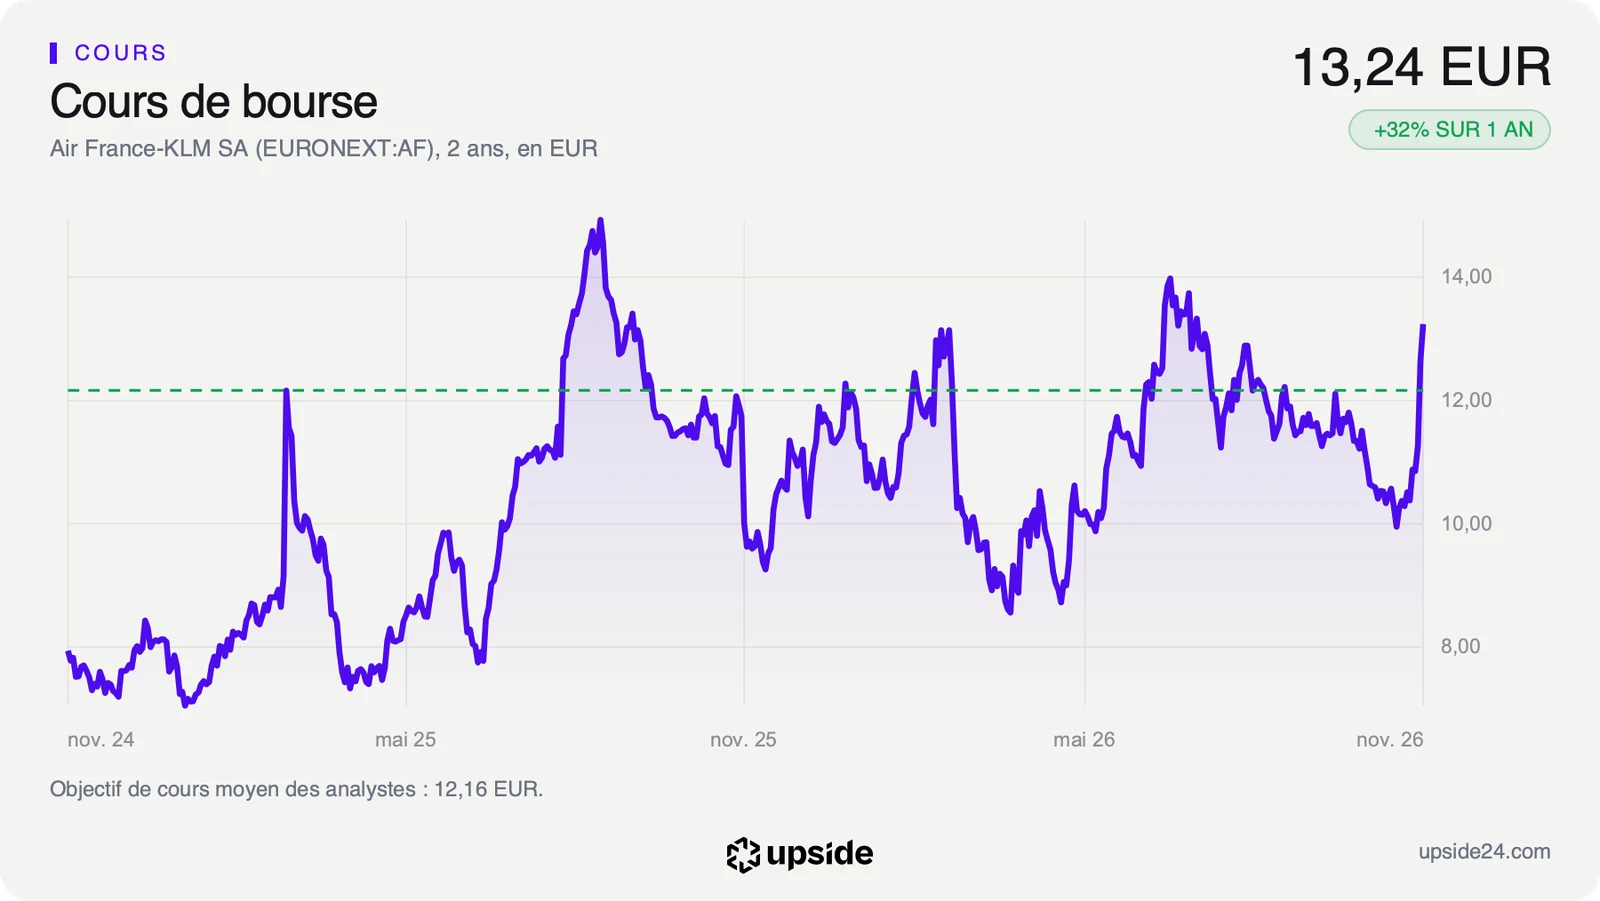
L'action Air France-KLM a bondi de 12,06% jeudi 5 novembre, de 11,275 euros à 12,635 euros à la clôture. Le mouvement est parti des résultats du troisième trimestre, publiés avant l'ouverture. Le titre gagnait encore 4,79% vendredi 6 novembre vers 11h40, à 13,24 euros. Ce rebond efface la glissade d'octobre, quand l'action avait terminé la séance du 23 octobre à 9,95 euros.
Sur l'été, le groupe a réalisé 9,92 milliards d'euros de chiffre d'affaires, en hausse de 7,6% sur un an. Son résultat opérationnel ajusté, le bénéfice tiré de l'activité hors éléments exceptionnels, a progressé de 126 millions d'euros à 1 346 millions. La marge atteint 13,6%. Selon le communiqué, la hausse des recettes a compensé un surcoût de carburant de 436 millions d'euros sur le trimestre.
Le groupe maintient ses perspectives 2026 dans les fourchettes déjà annoncées, avec des investissements nets inférieurs à 3 milliards d'euros. KLM a présenté le même jour des mesures structurelles supplémentaires pour améliorer sa performance.
À 13,24 euros, le titre cote 8,25% sous son plus haut annuel de 14,43 euros. Il a pris 32,33% en un an d'après les clôtures. Le RSI, qui compare l'ampleur des hausses et des baisses des 14 dernières séances, atteint 72,97. Au-dessus de 70, il signale un titre acheté plus vite que d'habitude.
Sur les 19 analystes qui suivent la valeur, 4 sont positifs, 12 neutres et 3 négatifs. Leur objectif moyen d'environ 12 euros se situe désormais sous le cours, dans une fourchette de 9 à 17 euros. Ces prévisions dataient d'avant les résultats. Les analystes avaient d'ailleurs abaissé de 8,21% en un mois leur estimation de bénéfice pour 2026.
Le point de bascule
Le prochain rendez-vous tombe le 25 février 2027 avec les résultats annuels. Ils diront si la trésorerie de l'exercice suit le bénéfice de l'été. Le groupe annonce déjà un flux de trésorerie d'exploitation libre de 1 834 millions d'euros sur neuf mois, calculé avec sa propre définition. Il vise aussi un levier d'endettement compris entre 1,5 et 2 fois son résultat d'exploitation avant amortissements, toujours selon sa propre mesure. Le réexamen par le Tribunal suivra son propre calendrier, sans lien avec celui des comptes.
Tant que le free cash flow annuel reste proche des 115 millions d'euros de 2025, le multiple de 3,44 fois les bénéfices reste celui d'un groupe dont le bénéfice ne se transforme pas en argent disponible. La décision de la Cour ne change rien à cette lecture et le titre reste jugé trimestre après trimestre.
Si l'exercice 2026 dégage un free cash flow nettement au-dessus de ces 115 millions d'euros, le groupe montrerait que les recettes de l'été se transforment enfin en trésorerie. Le réexamen par le Tribunal resterait alors une affaire de principe, puisque l'argent a déjà été rendu.