
easyJet (EZJ), la compagnie aérienne à bas prix britannique, retire 600 000 à 700 000 sièges de plus de son programme d'hiver face à la flambée du kérosène, doublant ses coupes. Mais son action reste arrimée à l'offre de rachat d'Apollo à 7,15 livres.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Marge, volume de passagers |
Ce qui a été annoncé
easyJet va retirer entre 600 000 et 700 000 sièges supplémentaires de son programme d'hiver, d'octobre à mars, rapporte l'Irish Times le 8 octobre. La compagnie en avait déjà supprimé 700 000 plus tôt dans l'année. Au total, 1,3 à 1,4 million de sièges disparaissent d'un hiver qui en comptait environ 50 millions, soit l'équivalent d'environ deux jours de vols. Les routes et les bases concernées n'ont pas été détaillées.
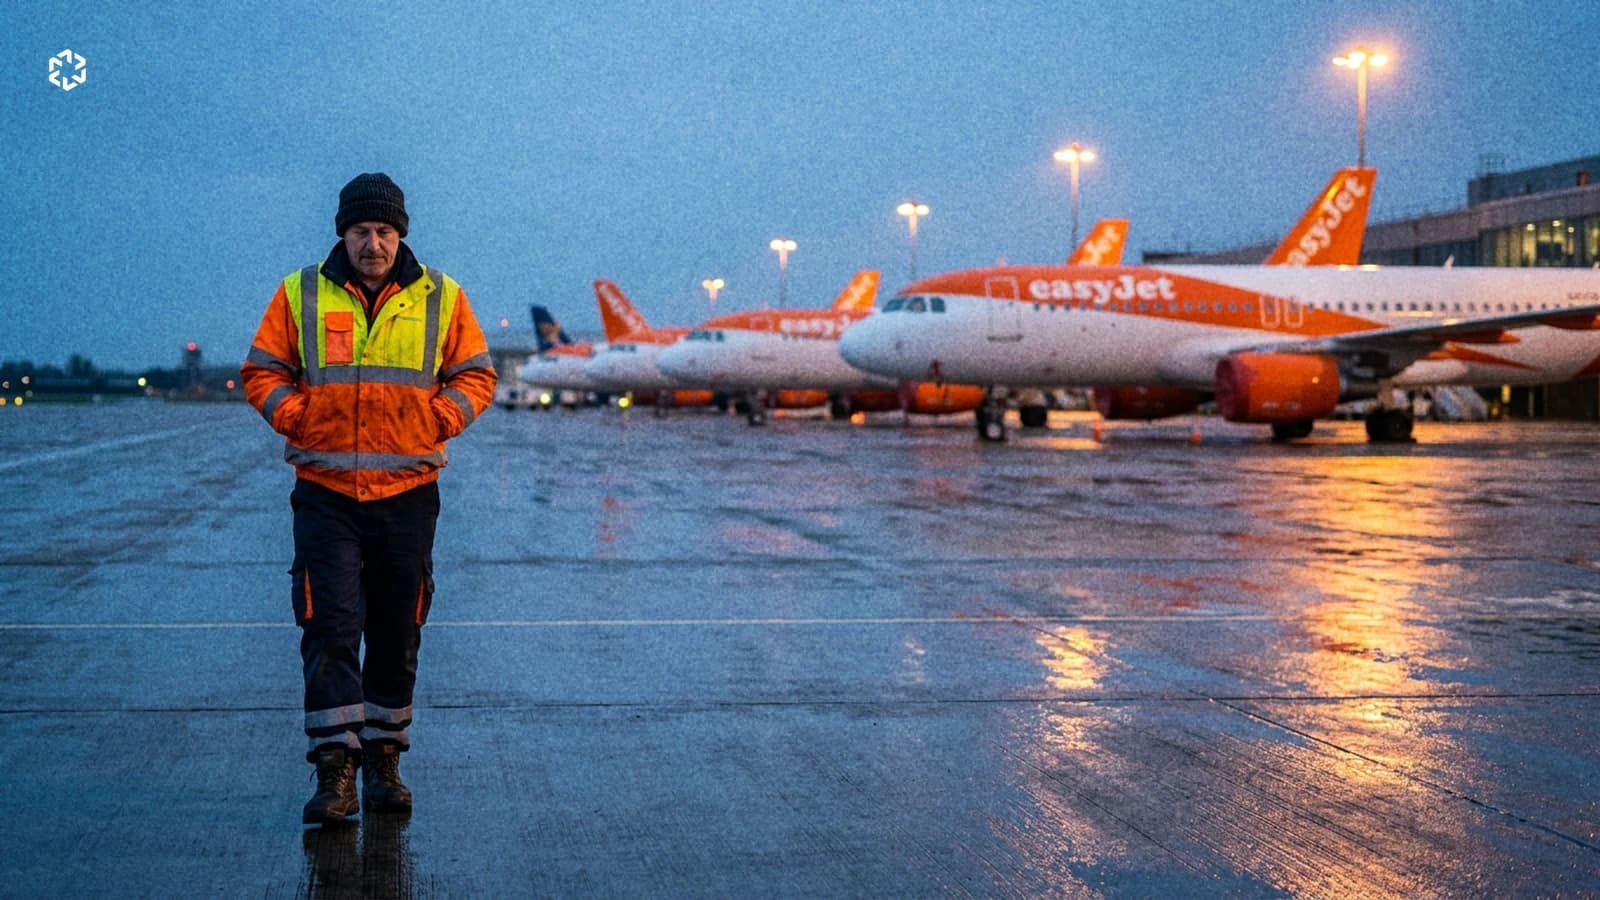
easyJet, ce sont les avions orange qui relient les grandes villes et les destinations de vacances d'Europe, avec des billets vendus sans repas ni bagage en soute, et des séjours organisés vendus en complément.
La raison est le carburant. Le prix du kérosène a environ doublé depuis le conflit iranien de février, qui a perturbé le passage des pétroliers par le détroit d'Ormuz. Il a commencé à baisser, mais reste bien au-dessus de ce que les compagnies avaient prévu, selon Kenton Jarvis, le directeur général d'easyJet. Réduire les vols pendant les mois creux, quand les avions sont les moins remplis, évite de payer ce carburant pour des sièges vides. Ryanair annule aussi des vols, et son patron Michael O'Leary attend des coûts élevés pendant dix-huit mois.
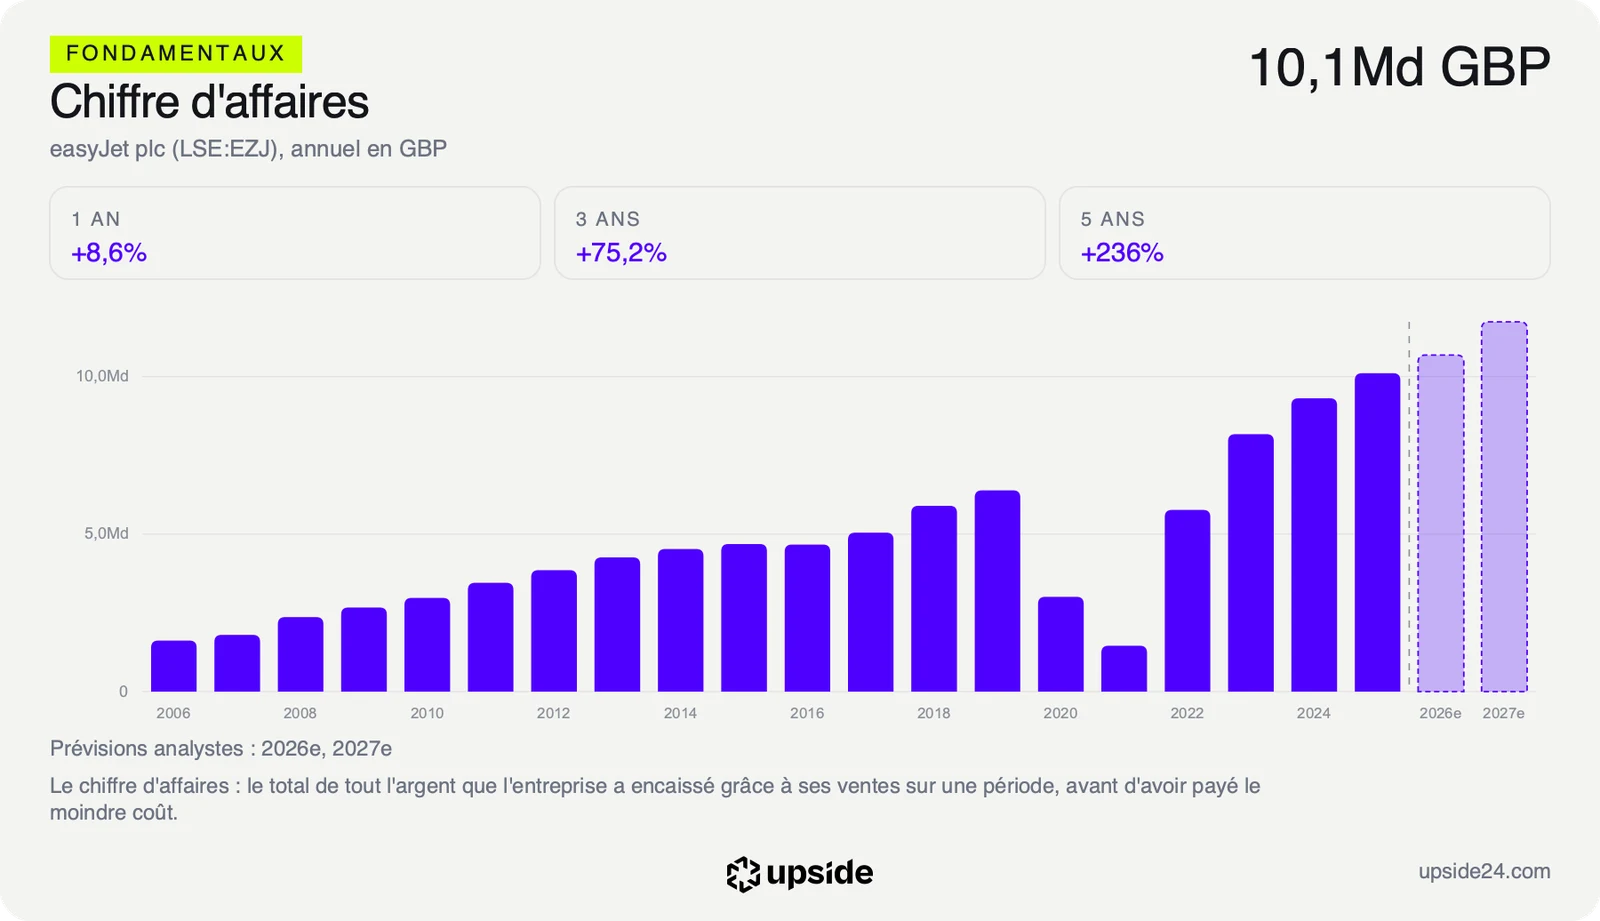
Rapportée à l'activité, la coupe reste limitée. Environ 2,7% des sièges d'hiver disparaissent, sur une compagnie qui a réalisé 10,11 Md GBP de chiffre d'affaires sur l'exercice 2025, clos fin septembre. L'enjeu est ailleurs, dans la rentabilité de chaque vol maintenu. easyJet avait déjà annoncé en mai une perte avant impôt de 540 à 560 millions de livres sur le semestre clos fin mars, la saison où elle perd traditionnellement de l'argent. La compagnie n'a pas publié de nouvelle prévision chiffrée avec cette annonce.
Ce que le prix incorpore déjà
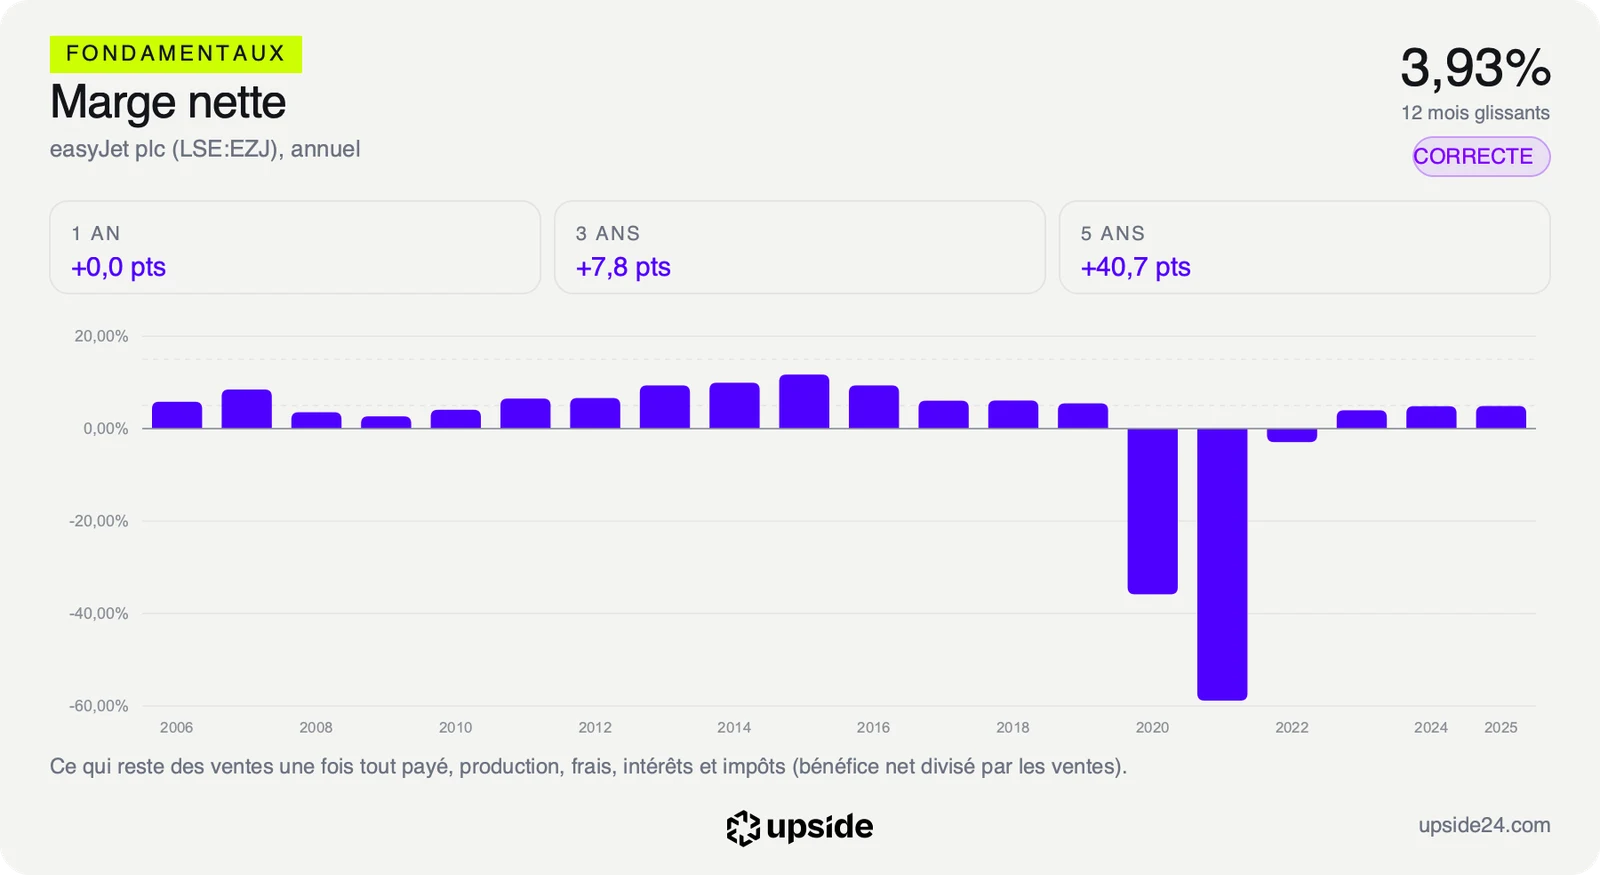
Le carburant est le premier poste de coût d'une compagnie aérienne, et chez easyJet la marge laisse peu de place pour l'absorber. Sur douze mois, la marge nette atteint 3,93%, à peine au-dessus de la médiane de 3,51% pour les 63 compagnies aériennes de son sous-secteur. Autrement dit, sur 100 livres de billets vendus, il reste moins de 4 livres de bénéfice une fois tout payé. Quand le poste le plus lourd double, ce coussin disparaît vite.
Les compagnies européennes achètent une partie de leur carburant à l'avance, à un prix fixé, ce qu'on appelle la couverture. Elle amortit le choc pendant quelques mois, mais la part non couverte se paie au prix du jour, et chaque nouvelle saison se couvre à des prix plus élevés. Supprimer un vol fait perdre ses recettes, mais économise aussi son carburant, ses redevances d'aéroport et son équipage. En hiver, quand les avions volent à moitié vides, l'arbitrage penche vers la coupe.
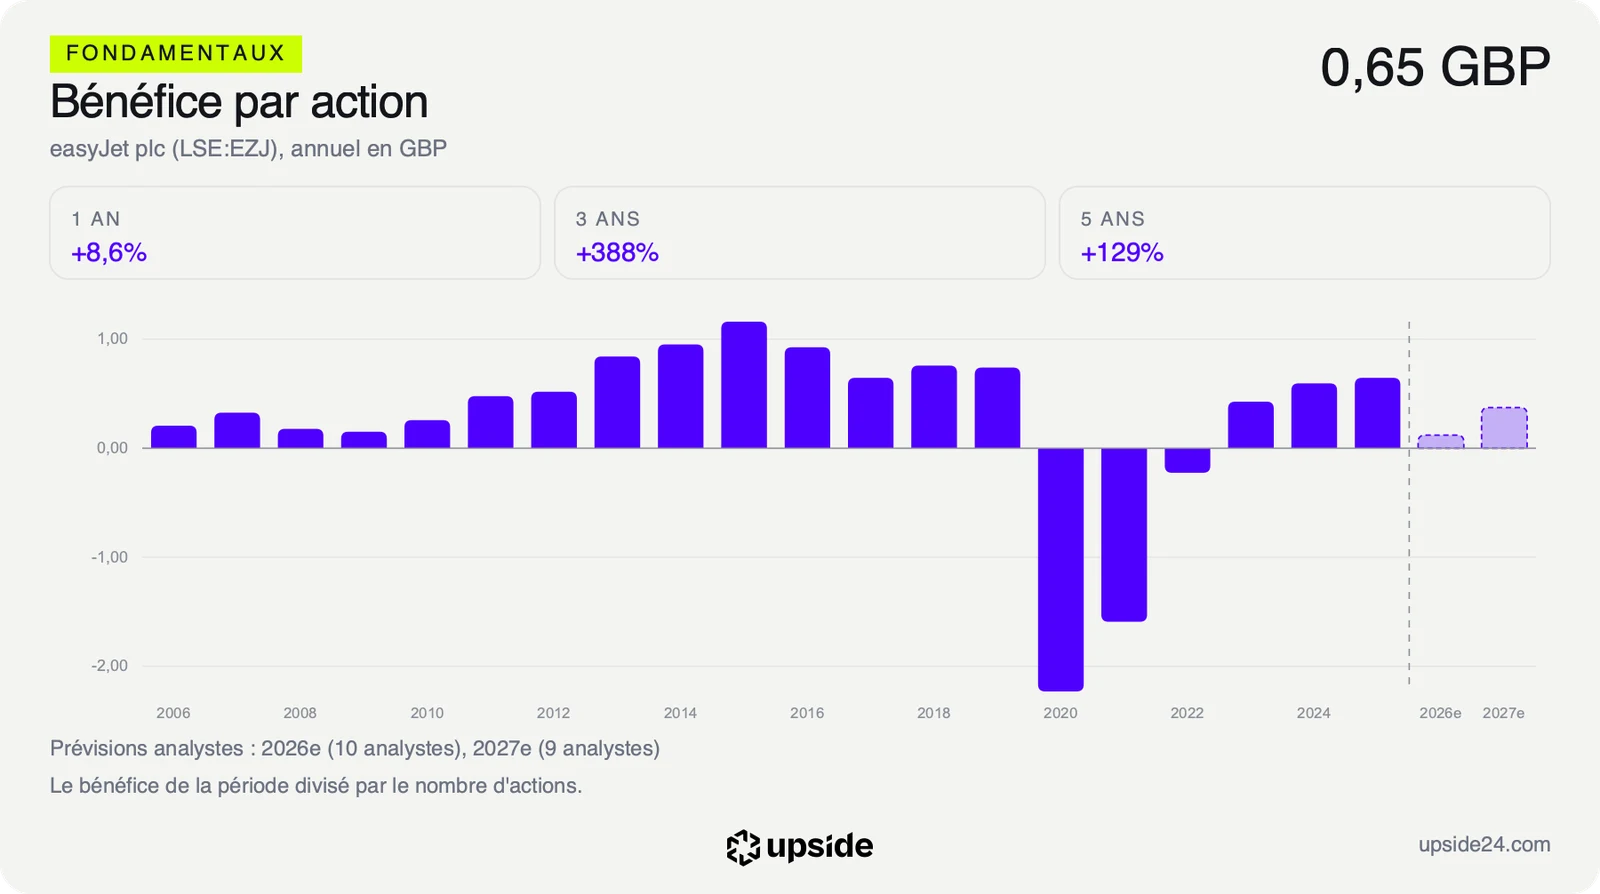
Les analystes l'ont déjà intégré. Pour l'exercice clos fin septembre, dont les comptes tombent le 1er décembre, le consensus attend un bénéfice par action de 0,12 livre, contre 0,65 livre un an plus tôt, soit environ cinq fois moins. Et cette estimation a été abaissée de 27,52% en trois mois. La coupe de sièges confirme une trajectoire déjà installée.
Le bilan, lui, tient. La trésorerie d'easyJet couvre 114,40% de sa dette totale. La compagnie a donc plus d'argent en caisse qu'elle ne doit, quand la médiane du secteur porte une dette nette égale à 2,29 fois son résultat d'exploitation avant amortissements. C'est ce qui lui permet de traverser un hiver coûteux sans lever d'argent auprès de ses actionnaires.
Reste ce que le cours suppose. Le free cash flow, l'argent qui reste en caisse une fois l'activité et les investissements payés, sert de mesure. Au cours actuel, le marché intègre un recul de ce free cash flow d'environ 4,4% par an pendant dix ans. Mais ce calcul suppose un prix fixé librement par le marché, alors que celui d'easyJet est désormais fixé par une offre de rachat. Le détail des marges, du bilan et des comparables reprend ces chiffres ligne par ligne.
Ce que le marché en fait déjà
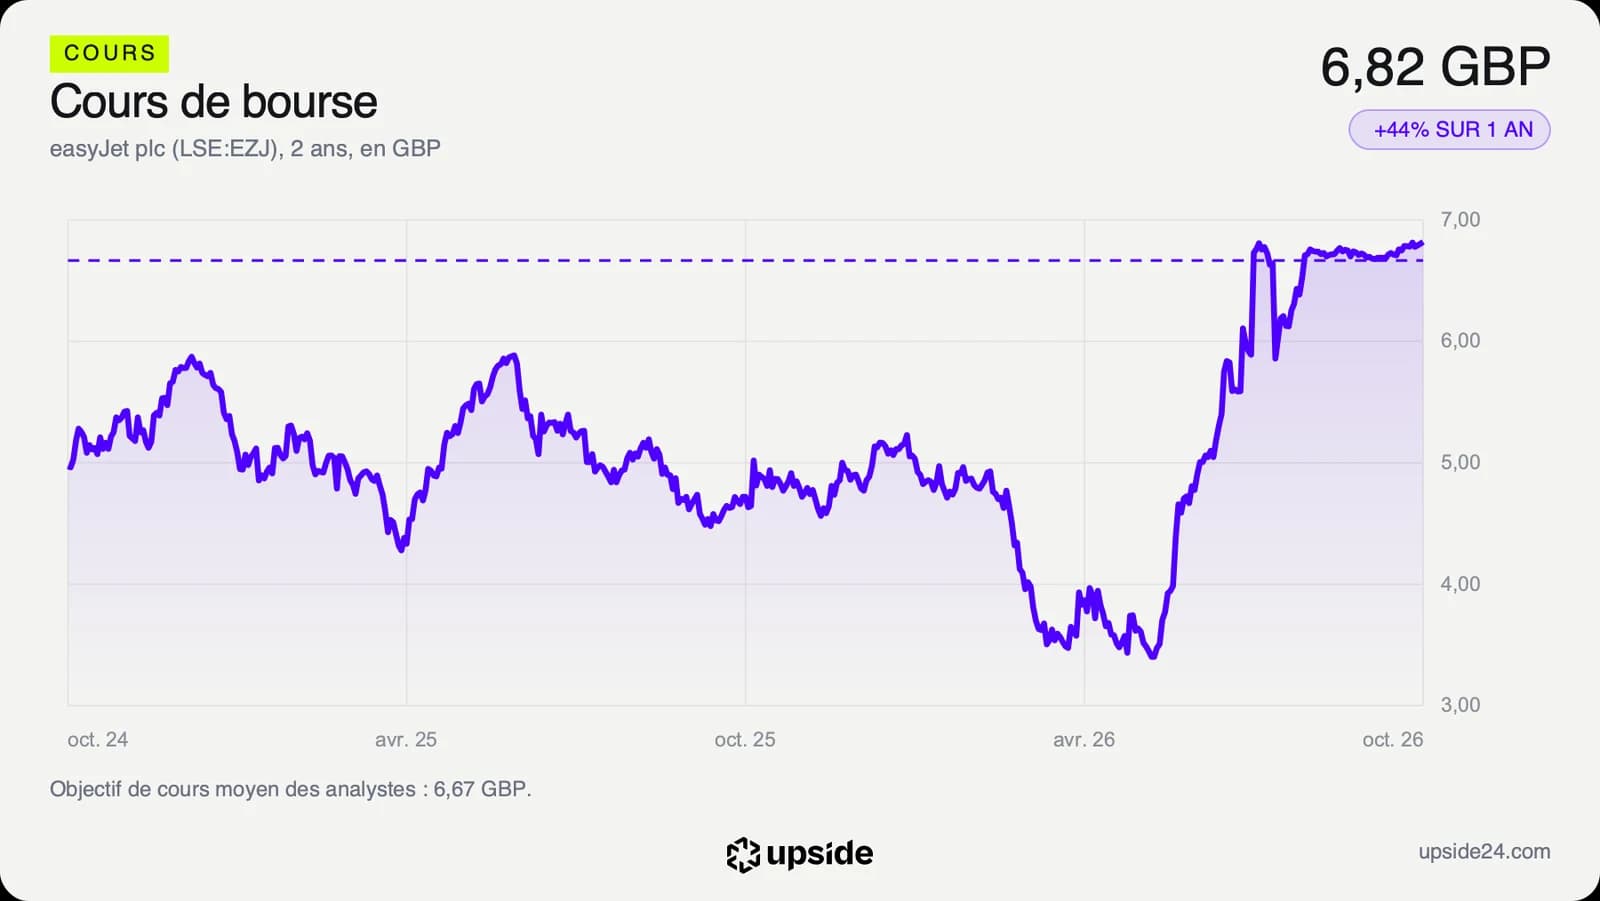
L'action easyJet a terminé la séance du jeudi 8 octobre à 6,82 livres, quasiment stable, et au plus haut de sa fourchette annuelle. Elle a gagné 33,74% depuis le 1er janvier, et elle a doublé depuis son plus bas du 19 mai, à 3,40 livres.
Cette hausse ne doit rien aux comptes. Fin mai, le fonds américain Castlelake a fait savoir qu'il envisageait de racheter la compagnie, et le titre s'est envolé. En juillet, easyJet a accepté sur le principe une offre de Castlelake à 6,90 livres par action, avant qu'Apollo ne surenchérisse. Le 6 août, Apollo a déposé une offre ferme à 7,15 livres par action en numéraire, soit environ 5,7 milliards de livres pour l'ensemble du capital, que le conseil d'administration recommande à l'unanimité. L'offre représente une prime d'environ 81% sur le cours d'avant les rumeurs de rachat. Castlelake s'est retiré le même jour.
Le cours de 6,82 livres se situe donc 4,64% sous le prix de l'offre. Cet écart rémunère l'attente jusqu'à la clôture, prévue fin mars 2027, et le risque que l'opération n'aboutisse pas. C'est pourquoi la coupe de sièges a laissé le titre quasiment stable. Tant que l'offre tient, l'actionnaire recevra 7,15 livres quels que soient les résultats de l'hiver. Pour lui, la question n'est plus de savoir ce que vaut la compagnie, mais si l'opération ira à son terme.
Les analystes en tirent la même conclusion. Sur les 13 qui suivent la valeur, on compte 1 positif, 12 neutres et aucun négatif. Leur objectif moyen ressort à environ 6,67 livres, sous le cours, et l'objectif le plus haut, 7,15 livres, est exactement le prix de l'offre. Ce consensus est celui des analystes, pas une estimation de la publication. L'objectif le plus bas, 4,50 livres, reflète la lecture la plus prudente des fondamentaux.
Le point de bascule
Deux rendez-vous comptent. Le document détaillant l'opération doit être publié au plus tard le 15 octobre, et les actionnaires voteront vers la semaine du 9 novembre. Le rachat doit réunir 75% des voix exprimées. La famille du fondateur Stelios Haji-Ioannou s'est déjà engagée à voter pour. Puis viendront les comptes annuels, le 1er décembre, avec le bénéfice par action de 0,12 livre attendu par le consensus.
Dans le scénario favorable pour l'actionnaire, le vote passe et l'opération se clôt comme prévu fin mars 2027. Les 7,15 livres sont versées, et la coupe de sièges devient le problème d'Apollo, qui reprendra une compagnie au bilan solide dans un hiver difficile.
Dans le scénario défavorable, l'opération déraille, faute de vote ou d'autorisation. Le cours ne serait alors plus soutenu que par les fondamentaux, avec un bénéfice attendu environ cinq fois plus faible qu'en 2025 et un objectif le plus bas des analystes à 4,50 livres.
Tant que l'offre d'Apollo à 7,15 livres tient, le kérosène pèse sur la valeur que l'acheteur reprendra, pas sur ce que touchera l'actionnaire. Si l'opération tombe, le titre se retrouve face à un bénéfice par action de 0,12 livre, et l'écart de 4,64% n'aura rémunéré qu'une partie de ce risque.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période, avant de payer le moindre coût. easyJet : 10,11 Md GBP sur l'exercice 2025, clos fin septembre.
- Marge nette : la part des ventes qui reste en bénéfice une fois tout payé. easyJet : 3,93% sur douze mois, contre 3,51% pour la médiane de son sous-secteur (63 sociétés), au 9 octobre 2026.
- Bénéfice par action : le bénéfice divisé par le nombre d'actions. easyJet : 0,65 livre sur l'exercice 2025, 0,12 livre attendue par le consensus pour l'exercice clos fin septembre 2026.
- Trésorerie sur dette : la part de la dette que l'argent disponible permettrait de rembourser. easyJet : 114,40%.
- Free cash flow : l'argent qui reste une fois l'activité et les investissements payés. easyJet : le cours suppose un recul d'environ 4,4% par an sur dix ans, au 9 octobre 2026.
- Offre de rachat : la proposition d'un acheteur de reprendre toutes les actions à un prix fixé. Apollo : 7,15 livres par action en numéraire, offre ferme du 6 août 2026, clôture attendue fin mars 2027.
- Objectif moyen des analystes : la moyenne des cours visés par les analystes qui suivent la valeur. easyJet : environ 6,67 livres, de 4,50 à 7,15 livres, sur 13 analystes (Capital IQ).