
Lufthansa (LHA), le groupe aérien allemand qui possède aussi Swiss, Austrian et Eurowings, a publié mardi le trimestre le plus riche de son histoire avec 12,24 milliards d'euros de chiffre d'affaires. Mais la flambée du kérosène l'oblige à rogner le haut de son objectif de résultat pour l'année.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario, Rentabilité |
Un trimestre record payé au prix fort du kérosène
Lufthansa, ce sont les avions frappés de la grue jaune et bleue qui se posent à Roissy comme à Francfort. Le groupe fait aussi voler Swiss, Austrian, Brussels Airlines et Eurowings, transporte du fret et entretient les avions d'autres compagnies avec Lufthansa Technik.
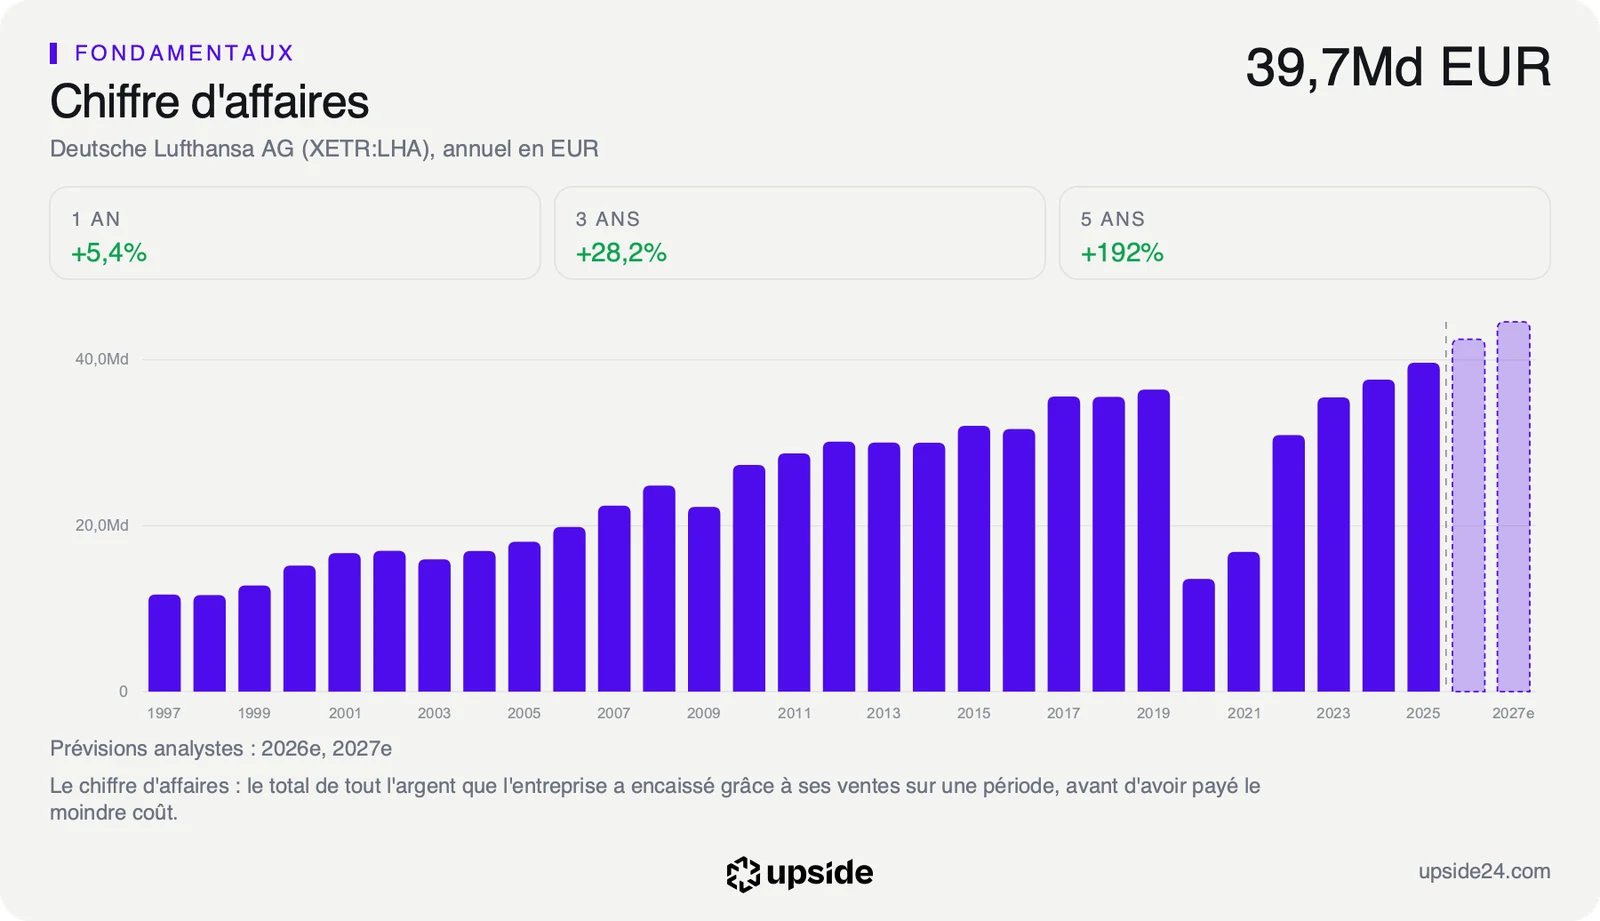
Le groupe a publié mardi 3 novembre ses comptes du troisième trimestre 2026. Son chiffre d'affaires atteint 12,24 milliards d'euros contre 11,20 milliards un an plus tôt, en hausse de 9,29%. Les compagnies de réseau du groupe (Lufthansa, Swiss, Austrian et Brussels Airlines) ont vendu leurs billets 6,8% plus cher en moyenne, portées par une demande soutenue.
Ces compagnies n'ont augmenté leur offre de sièges que de 1,6%, surtout vers l'Amérique du Sud, l'Afrique et l'Asie. Chaque siège proposé a pourtant rapporté 5,2% de plus, quand son coût hors carburant n'augmentait que de 0,5%. La croissance vient donc des prix et de la maîtrise des coûts, pas d'une course aux volumes.
Le résultat d'exploitation ajusté, ce que rapportent les vols et les services une fois retirés les éléments exceptionnels, monte à 1,41 milliard d'euros contre 1,33 milliard. Il dépasse légèrement les 1,37 milliard attendus en moyenne par les analystes. La marge recule pourtant de 11,9% à 11,5% du chiffre d'affaires.
Cet écart vient du carburant, puisque Lufthansa a payé 2,55 milliards d'euros de kérosène sur le trimestre, 543 millions de plus qu'un an plus tôt, soit une hausse de 27,11%. La direction relie cette facture à la situation géopolitique, la crise au Moyen-Orient l'ayant aussi contrainte à suspendre ses vols vers le Golfe. Les grèves de mars et avril pèsent encore pour environ 65 millions d'euros de dédommagements versés aux clients de la compagnie Lufthansa.
Sous le poids du kérosène, les compagnies de réseau ont vu leur résultat reculer de 108 millions d'euros, à 853 millions, avec une marge ramenée de 12,1% à 10,3%. Eurowings, la filiale à bas prix du groupe, affiche la meilleure marge avec 18,7%.
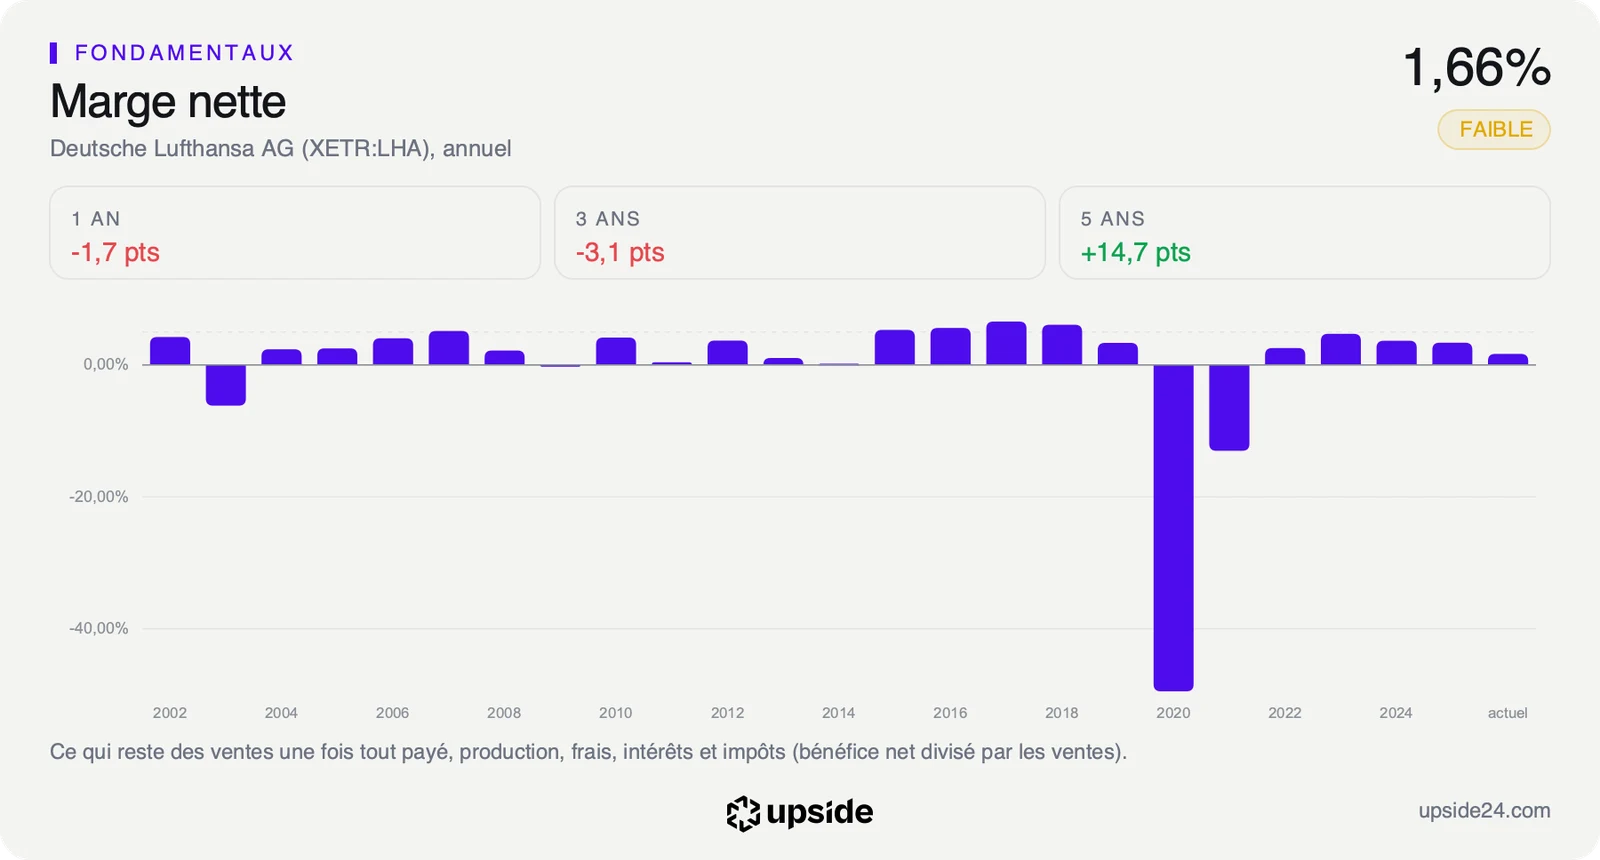
Le fret et la maintenance ont compensé une partie de ce surcoût, avec Lufthansa Cargo qui a dégagé 162 millions d'euros de résultat contre 49 millions et Lufthansa Technik 200 millions contre 130. Le résultat net du groupe atteint 1,26 milliard d'euros contre 966 millions un an plus tôt.
Un objectif rogné par le carburant
Le haut de l'objectif annuel de résultat d'exploitation ajusté passe de 2,2 à 2 milliards d'euros, le bas restant à 1,7 milliard. La direction attend désormais une facture de carburant de 9,3 milliards d'euros sur l'année, environ 2 milliards de plus qu'en 2025. Elle table pour cela sur un baril de Brent à 112 dollars en moyenne.
Sur neuf mois, le résultat d'exploitation ajusté reste en recul de 20,41%, à 1,18 milliard d'euros contre 1,48 milliard, après un premier semestre plus faible qu'un an plus tôt. La direction réduit aussi ses investissements nets prévus cette année, de 2,5 à 2,1 milliards d'euros. Elle a couvert environ 86% du carburant de ses compagnies passagers pour 2026 et déjà plus de 60% pour 2027.
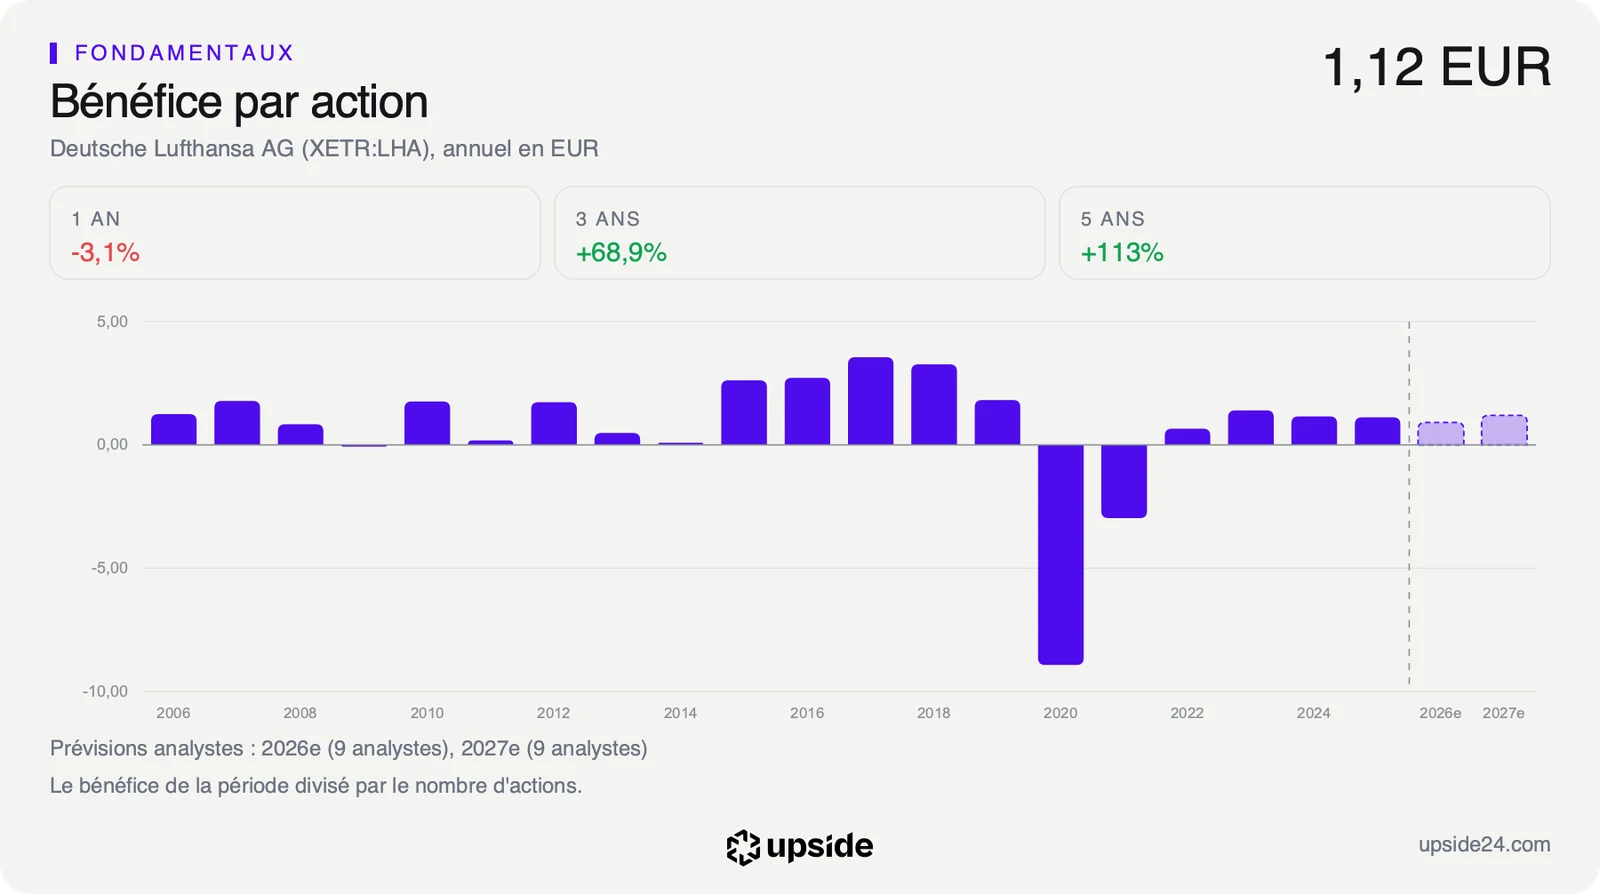
Les analystes avaient anticipé cette révision en réduisant de 17,74% en quatre-vingt-dix jours le bénéfice par action qu'ils attendent pour 2026, ramené à 0,91 euro. Le bénéfice par action est la part du bénéfice qui revient à chaque action.
L'action se paie 8,66 fois les bénéfices attendus cette année, c'est-à-dire qu'un acheteur paie 8,66 euros pour chaque euro de bénéfice prévu. La médiane des 63 compagnies aériennes de son sous-secteur se paie 12,84 fois. Ce multiple se situe autour du milieu de ce que l'action a connu sur cinq ans.
La décote tient surtout à la compagnie Lufthansa elle-même. Elle n'a gardé que 6% de marge d'exploitation au troisième trimestre, contre 15,4% pour Swiss et 16,5% pour Austrian. La direction veut accélérer son redressement, sans chiffre de rendement promis à ce stade. La comparaison de Lufthansa avec les 63 compagnies de son sous-secteur détaille cet écart entre prix, rentabilité et dette.
Ce que le marché en fait déjà
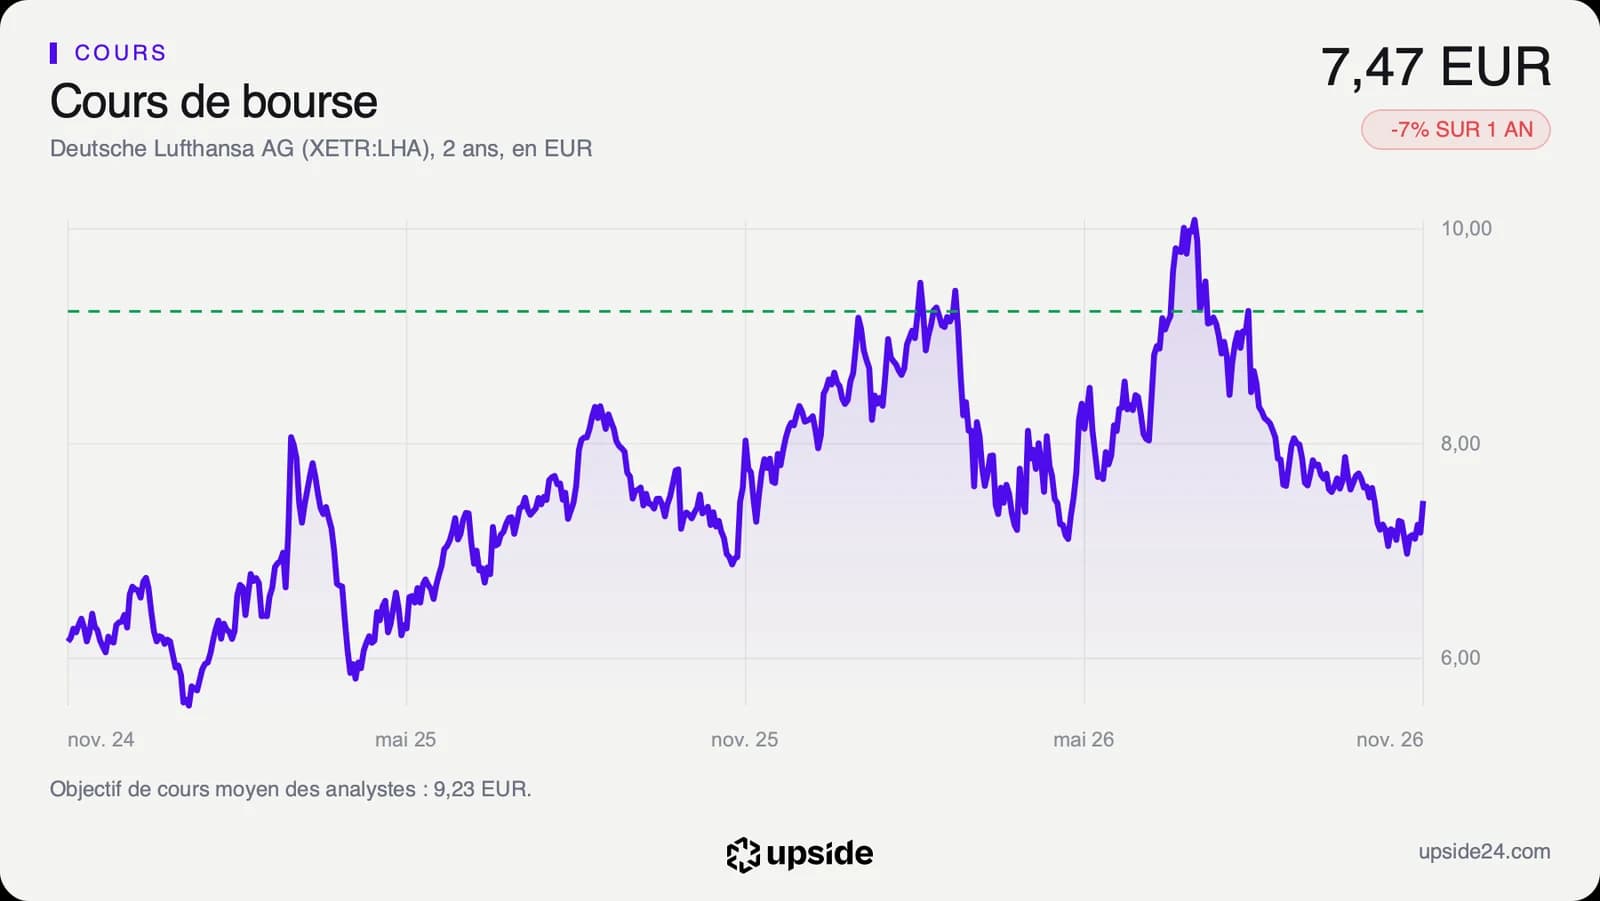
À l'ouverture de Xetra mardi, vers 9h, l'action s'échangeait 7,578 euros, en hausse de 1,47% sur la clôture de lundi. Le titre ne sanctionne donc pas la baisse de l'objectif, que les analystes avaient déjà intégrée dans leurs attentes.
L'action a cédé 6,99% en un an, de 8,03 euros le 3 novembre 2025 à 7,468 euros à la clôture de lundi. Elle évolue 9,08% sous sa moyenne des 200 dernières séances et reste près du bas de son écart annuel entre plus haut et plus bas, environ un quart sous son sommet de juillet.
Sur les 18 analystes qui publient un objectif de cours, 6 sont positifs, 8 neutres et 4 négatifs. Leur objectif moyen ressort à environ 9,2 euros, près de 24% au-dessus du cours de lundi, dans une fourchette très large de 6,3 à 21 euros.
Le dividende de 0,33 euro rapporte 4,42% par an au cours actuel. Lufthansa verse entre 20% et 40% de son bénéfice net, 30% au titre de 2025. Sa dette nette, retraites comprises, a reculé à 7,3 milliards d'euros fin septembre contre 8,3 milliards fin 2025.
Cette dette équivaut à 1,7 fois son résultat d'exploitation avant amortissements selon le calcul du groupe, contre 1,8 fois fin 2025. Lufthansa garde 11,8 milliards d'euros de liquidités, au-dessus de la fourchette de 8 à 10 milliards qu'il s'est fixée. Les quatre agences qui le notent le placent au premier cran de la catégorie dite investissement, avec une perspective stable.
En 2025, le groupe a investi 4,71 milliards d'euros pour 4,04 milliards de flux de trésorerie d'exploitation. Son flux disponible ajusté, l'argent qui reste une fois les investissements payés, n'est resté positif qu'en vendant des avions qu'il loue ensuite. Lufthansa vise environ 0,9 milliard d'euros de ce flux cette année.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels 2026. Pour tenir le bas de sa fourchette, Lufthansa doit dégager au moins 522 millions d'euros de résultat d'exploitation ajusté au quatrième trimestre, contre 480 millions un an plus tôt. La direction annonce des recettes par siège en hausse de plus de 10% sur la période.
Selon la direction, la place du groupe dans la fourchette de 1,7 à 2 milliards dépendra du carburant et de la demande, mais surtout du résultat de Lufthansa Cargo au quatrième trimestre. Au troisième, le fret a gagné à lui seul 113 millions d'euros de résultat sur un an, davantage que les 76 millions de hausse de tout le groupe.
Tant que le Brent reste sous les 112 dollars retenus par la direction et que les prix des billets suivent, l'objectif de 1,7 à 2 milliards tient. Le multiple de 8,66 fois paierait alors un groupe capable de faire payer le carburant à ses clients, avec le rebond attendu pour 2027 en ligne de mire.
Si le pétrole dépasse durablement cette hypothèse, chaque mois coûte au groupe malgré 80% de ses besoins couverts d'ici la fin de l'année. La direction prévient déjà que la facture de 2027 dépassera celle de 2026, ce qui fragiliserait les 1,20 euro de bénéfice par action attendus par les analystes.